ARTICLE · 1053187
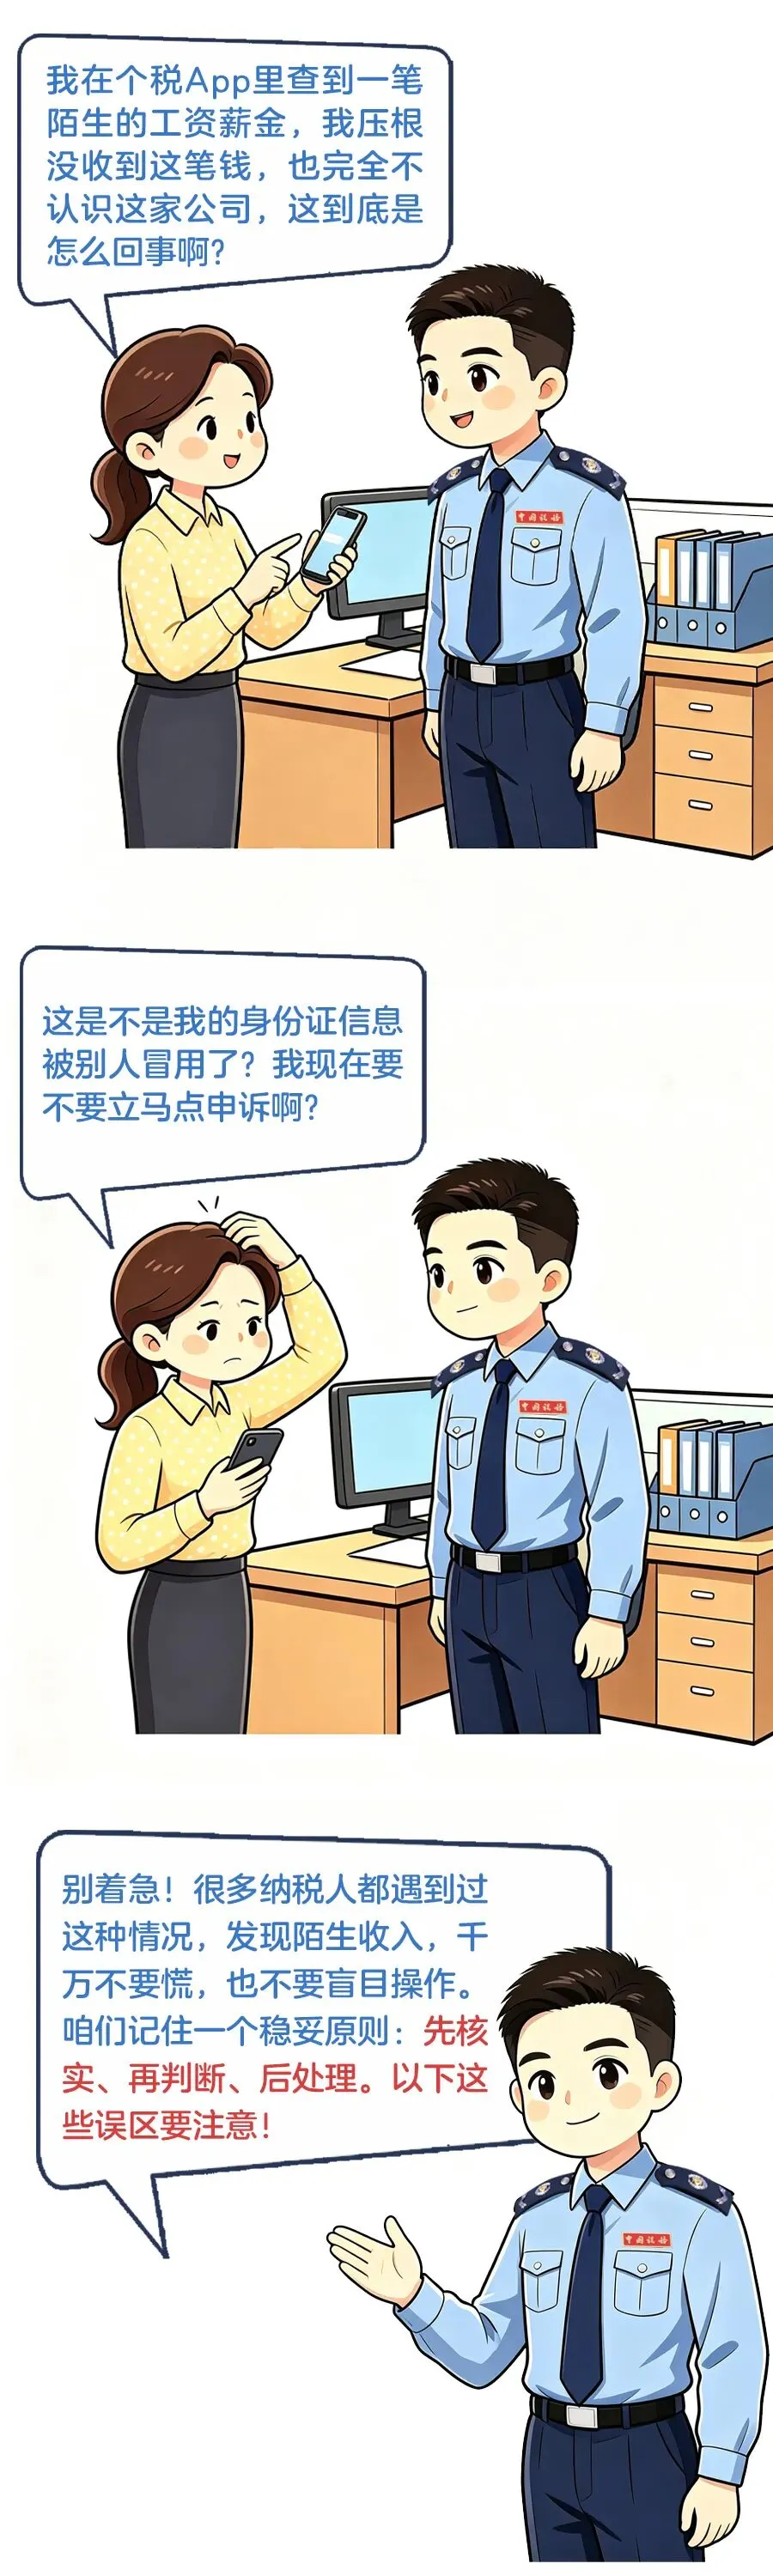
政务大喇叭丨个税App里多了一笔“不认识”的收入?注意这些误区
误区一
看到“陌生”单位,就是“被冒用”
需要提醒大家的是,看到“陌生”单位或“陌生”收入,并不等于一定存在身份冒用。以下几类情况比较常见,建议先排查。
第一,单位名称和大家熟悉的品牌名称不一致。有些人平时只记得公司品牌名、门店名、平台名,但实际发薪或申报个税的是集团下属公司、劳务公司、人力资源公司或关联公司。因此,App里显示的单位名称可能和大家日常理解的单位名称不同。
第二,离职后单位补发收入。比如离职后补发上月工资、年终奖、绩效奖金、经济补偿相关款项,或者结算未休年假工资等,可能导致离职后仍出现申报记录。是否属于正常申报,要结合实际款项性质和发放情况判断。
第三,曾经取得过劳务报酬、稿酬等零星收入。比如参加讲课、评审、咨询、写稿、翻译、设计、拍摄等活动,虽然不是“上班”,但取得收入后,支付方可能依法申报劳务报酬、稿酬等个人所得税信息。纳税人时间久了未必记得,看到支付方名称时也可能一时对不上。
第四,单位申报时信息填写错误。有些情况可能是扣缴义务人填错身份证号、人员信息未及时更新、金额录入错误、所得项目选择错误等。这类情况不一定是恶意冒用,但也需要及时核实并更正。
误区二
看到“陌生”收入,马上要申诉
看到陌生收入的第一步,不是马上点申诉,而是先把情况弄清楚。
建议先在个人所得税App中查看收入纳税明细,重点记录以下信息:
*申报单位名称;
*所得项目类型;
*收入所属月份;
*收入金额;
*是否与本人实际工作、兼职、稿酬、劳务经历相关;
*如果只是单位名称陌生,可以先回忆自己是否曾经通过第三方公司发薪、是否参与过平台活动、是否收到过相关劳务费或稿费;
*如果金额异常,可以对照工资条、银行流水、劳动合同、离职结算单、劳务协议、付款记录等材料,看是否能够对应。
如果完全无法对应,再进入下一步核实。
建议先与原用人单位核实:
*这笔收入是否确为本人取得;
*收入对应的是哪一项工作、服务或款项;
*申报金额是否与实际支付一致;
*所得项目是否填报正确;
*如果申报有误,单位能否办理更正。
如果经过核实,确实存在错误,并且扣缴单位拒不更正;或者存在身份被冒用等情况,纳税人无法与扣缴单位取得联系,可以通过个人所得税App、自然人电子税务局网站等渠道向税务机关发起异议申诉。
误区三
申诉是“删除收入”的快捷按钮
申诉的前提应当是:纳税人认为相关收入信息确实不属于本人,或者申报信息确有错误,并且已经无法通过正常沟通解决。未核实属实,不会剔除相关收入信息。发起申诉时,建议尽量填写清楚情况说明,例如:
*本人从未在该单位任职、受雇;
*本人未向该单位提供劳务、稿件或其他服务;
*本人未收到该笔收入;
*已尝试联系单位但无法取得联系;
*已联系单位但对方拒不更正;
*该笔收入对应身份信息疑似被冒用。
如有必要,也可以留存劳动合同、离职证明、银行流水、工资条、聊天记录、邮件往来等材料,以备后续核验。
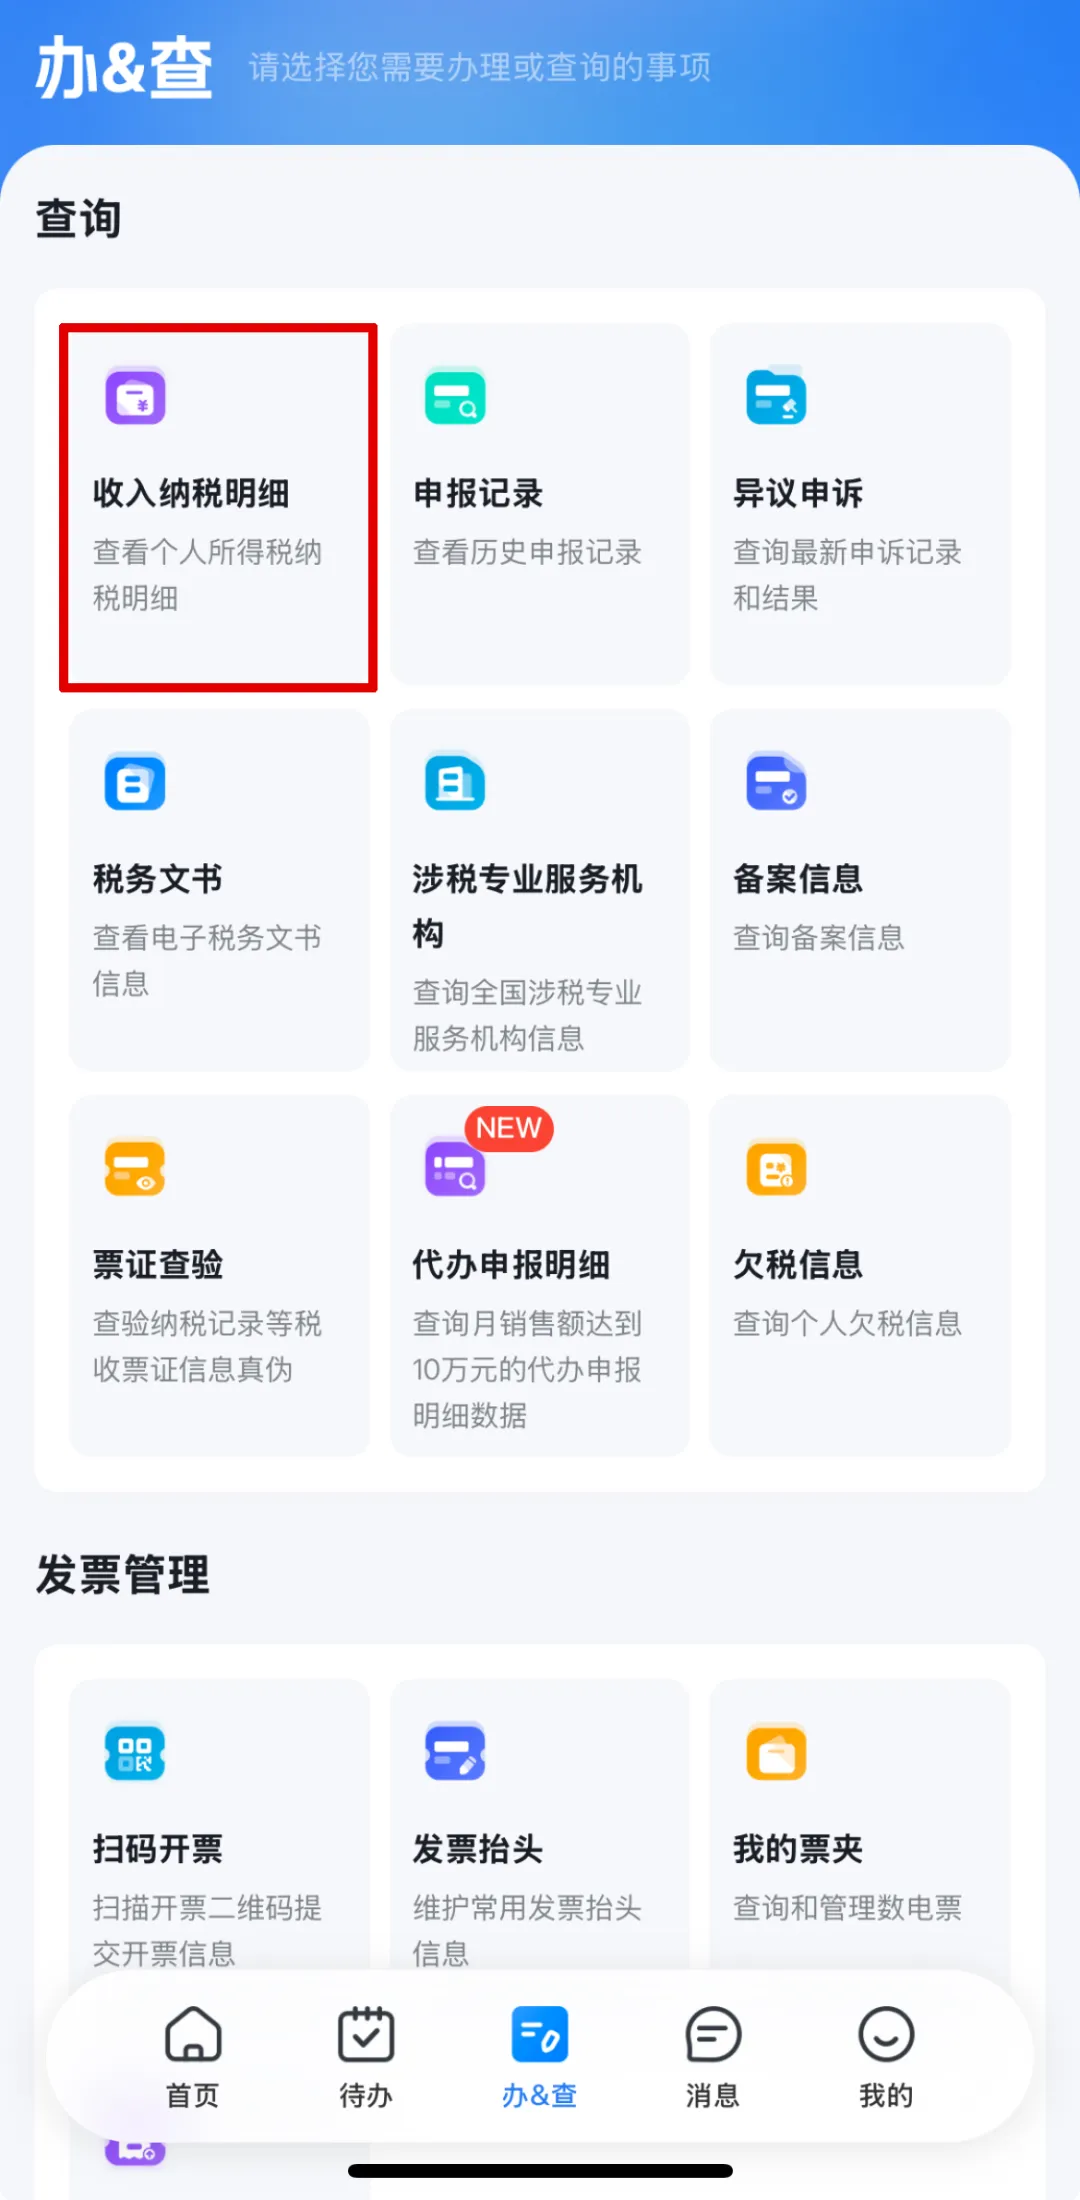
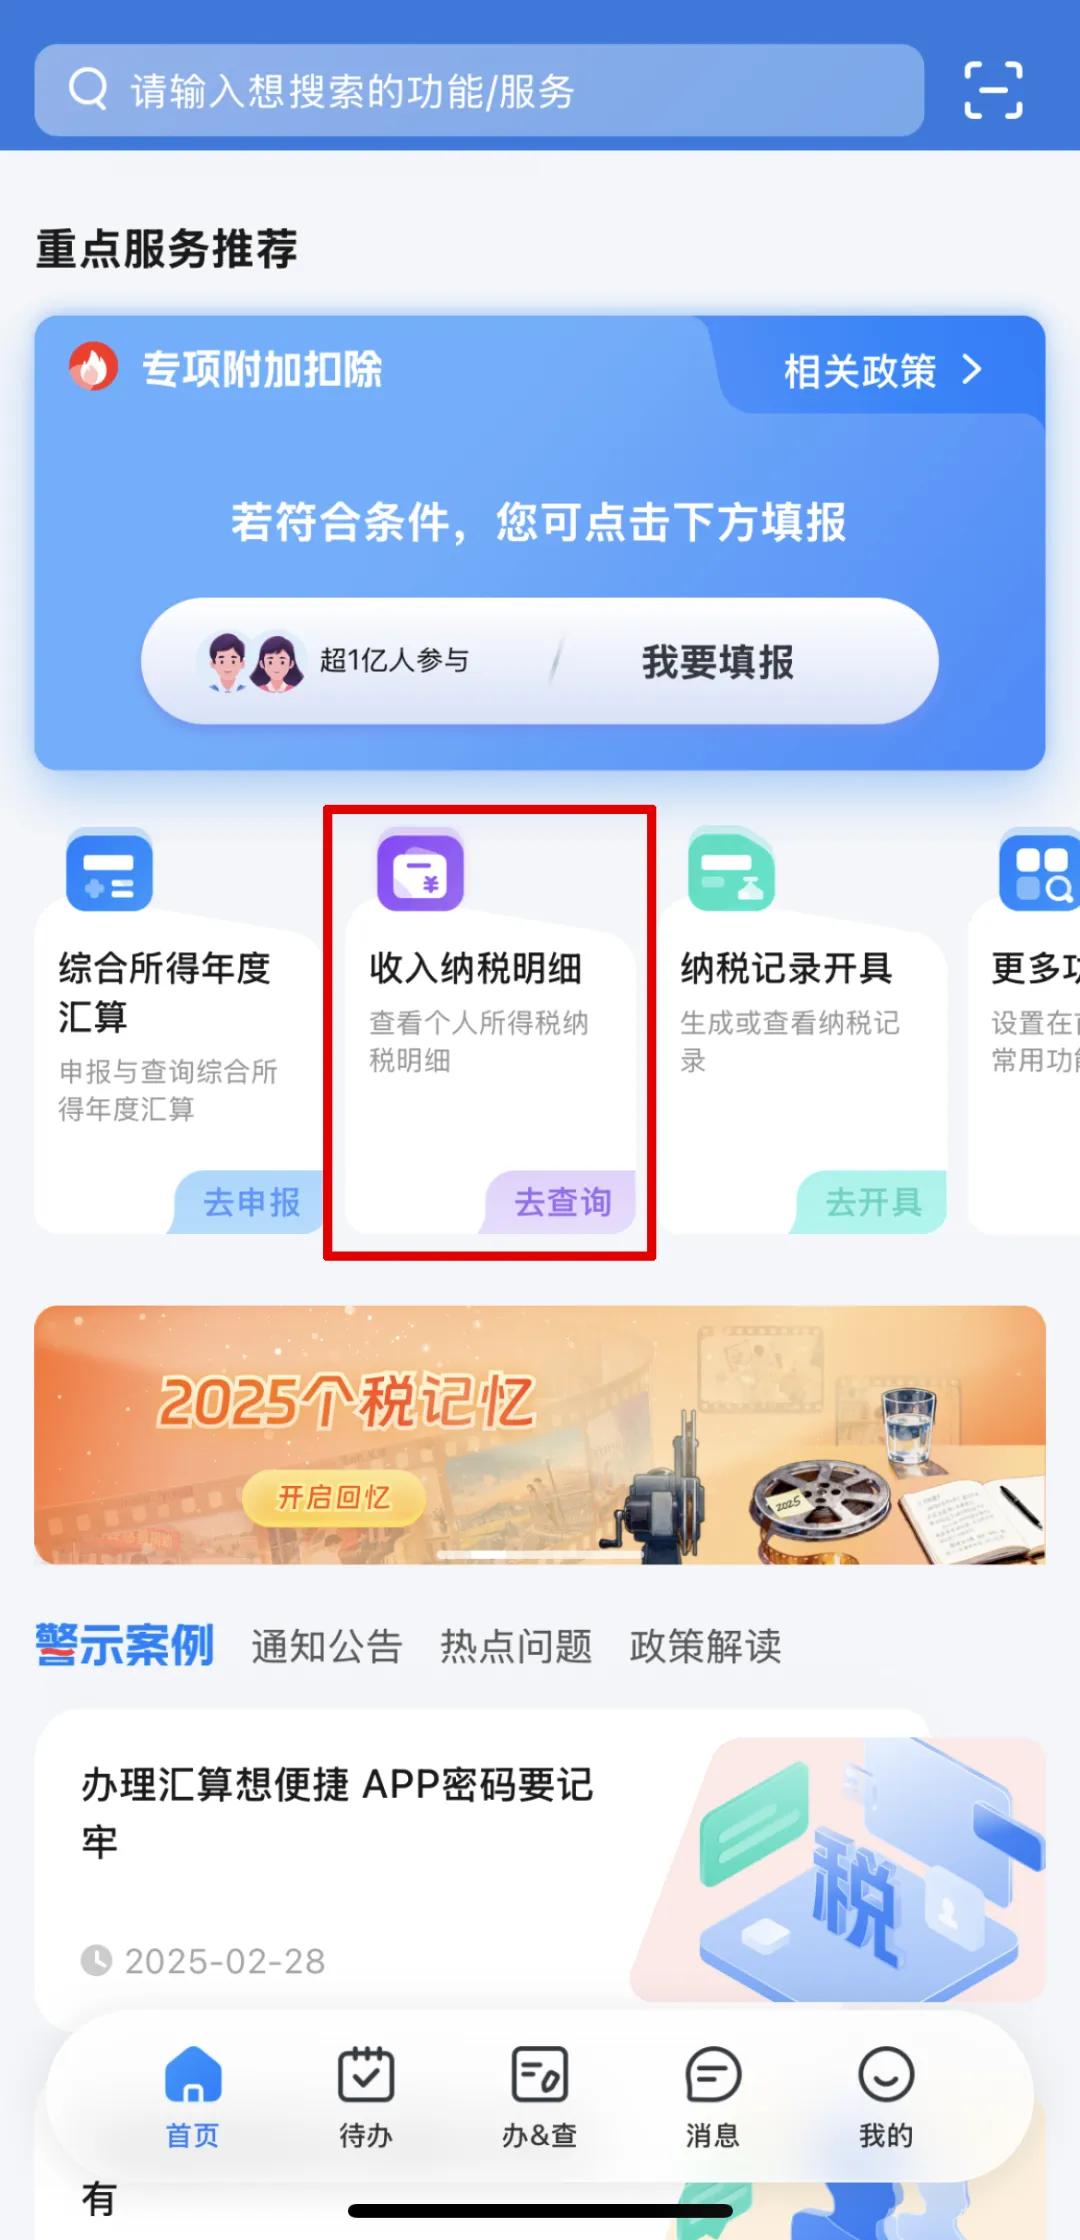
1.登录个人所得税App,在首页或首页下方【办&查】界面中,点击【收入纳税明细】选项。(点击图片可查看大图)
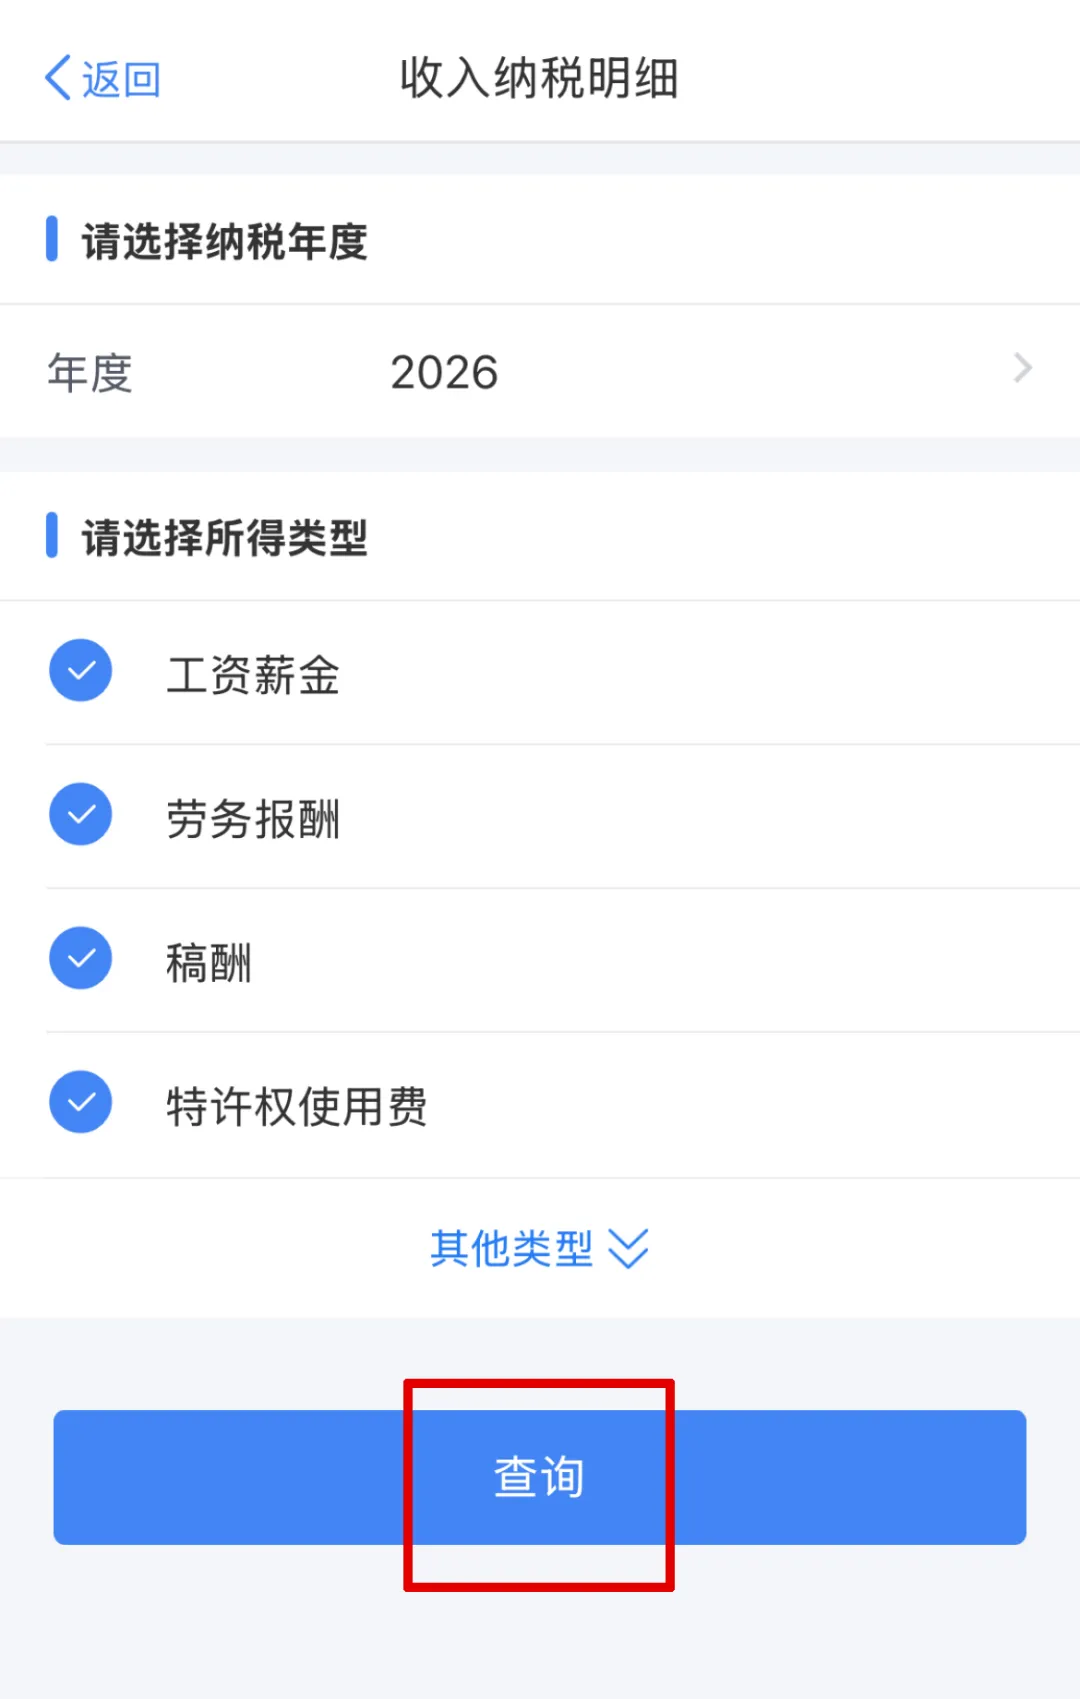
2.在“收入纳税明细”界面,选择需要申诉的纳税年度和所得类型,点击下方【查询】。
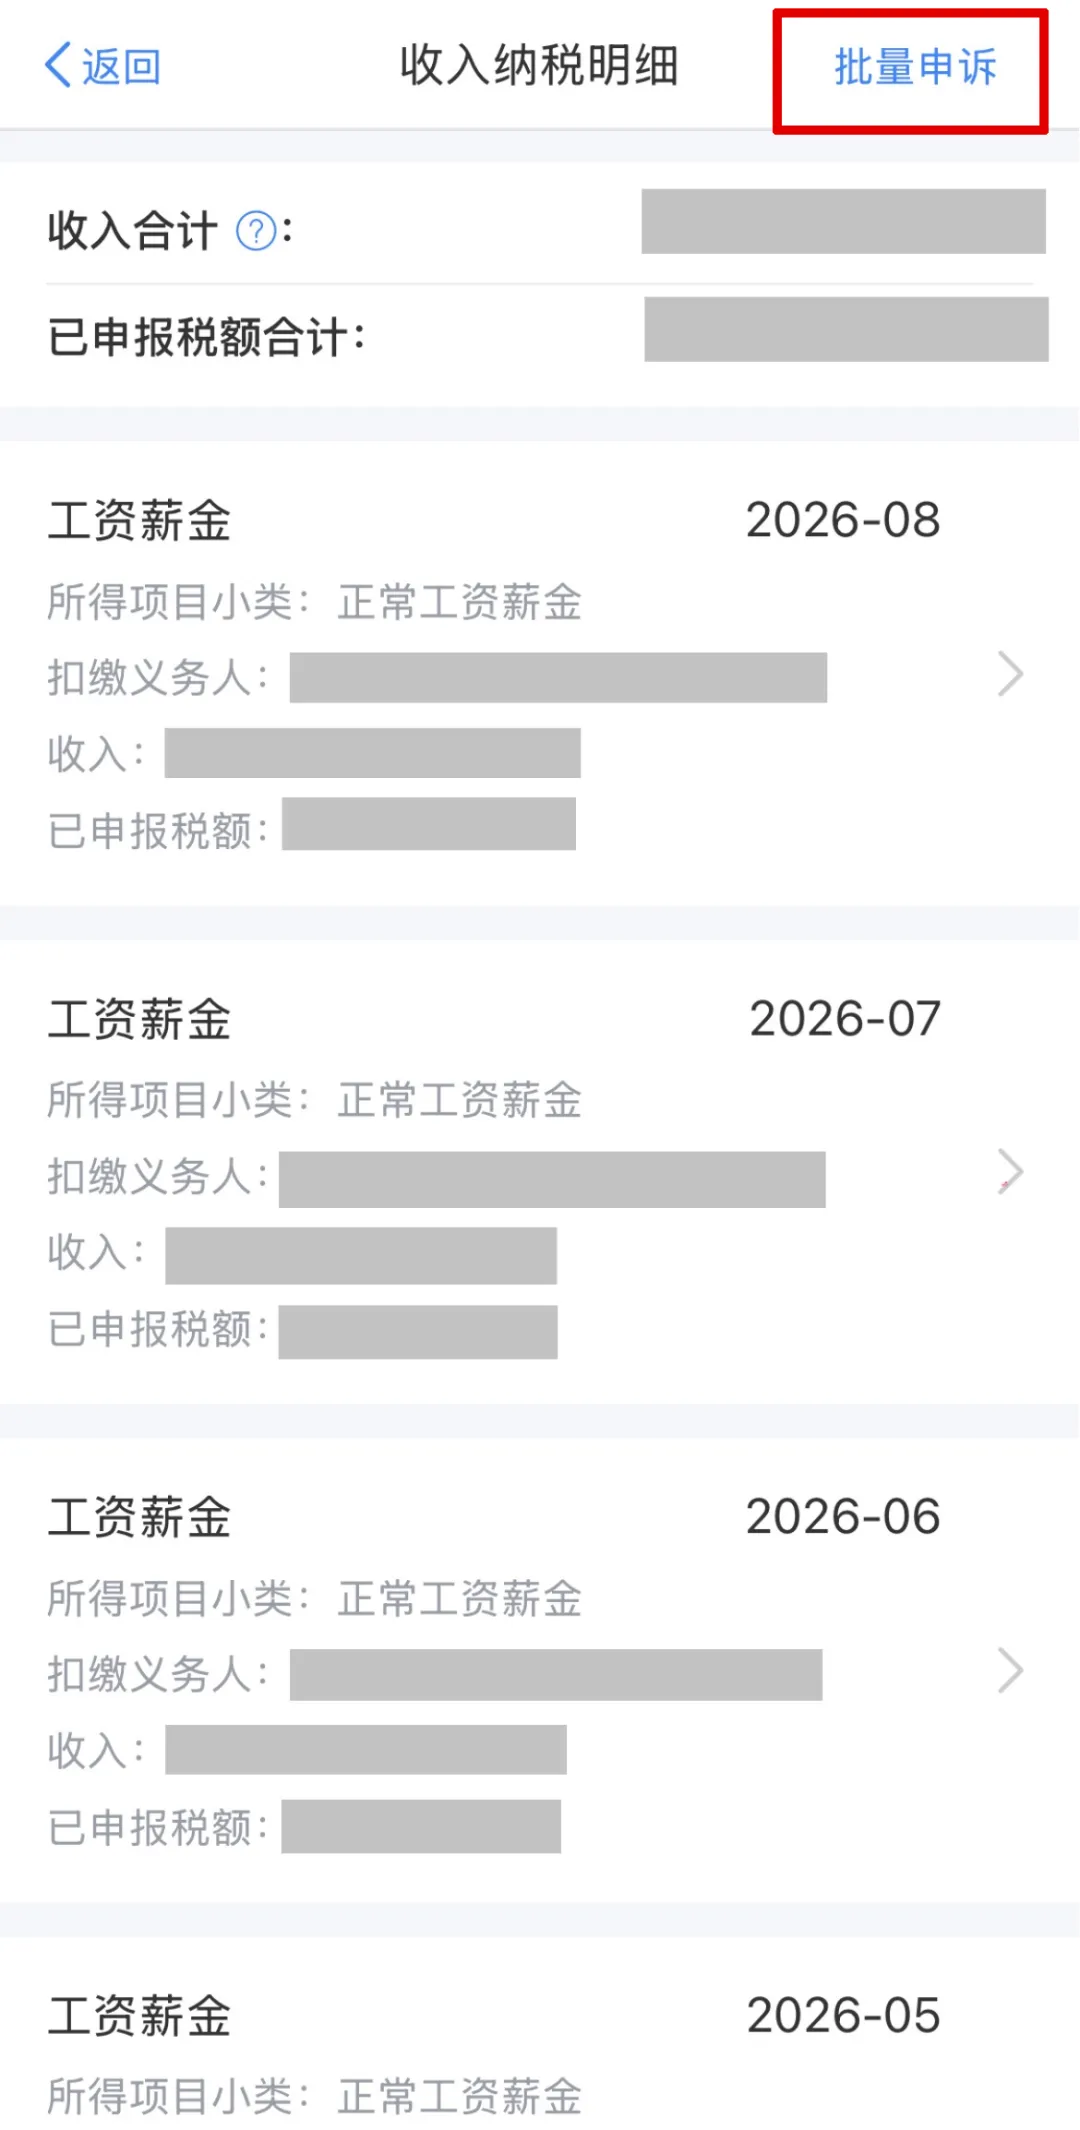
3.点击右上角【批量申诉】进行申诉,也可以点击需要申诉的一笔收入,进入“收入纳税明细详情”界面,再点击右上角【申诉】选项。两种申诉方式流程类似,在此以批量申诉为例。
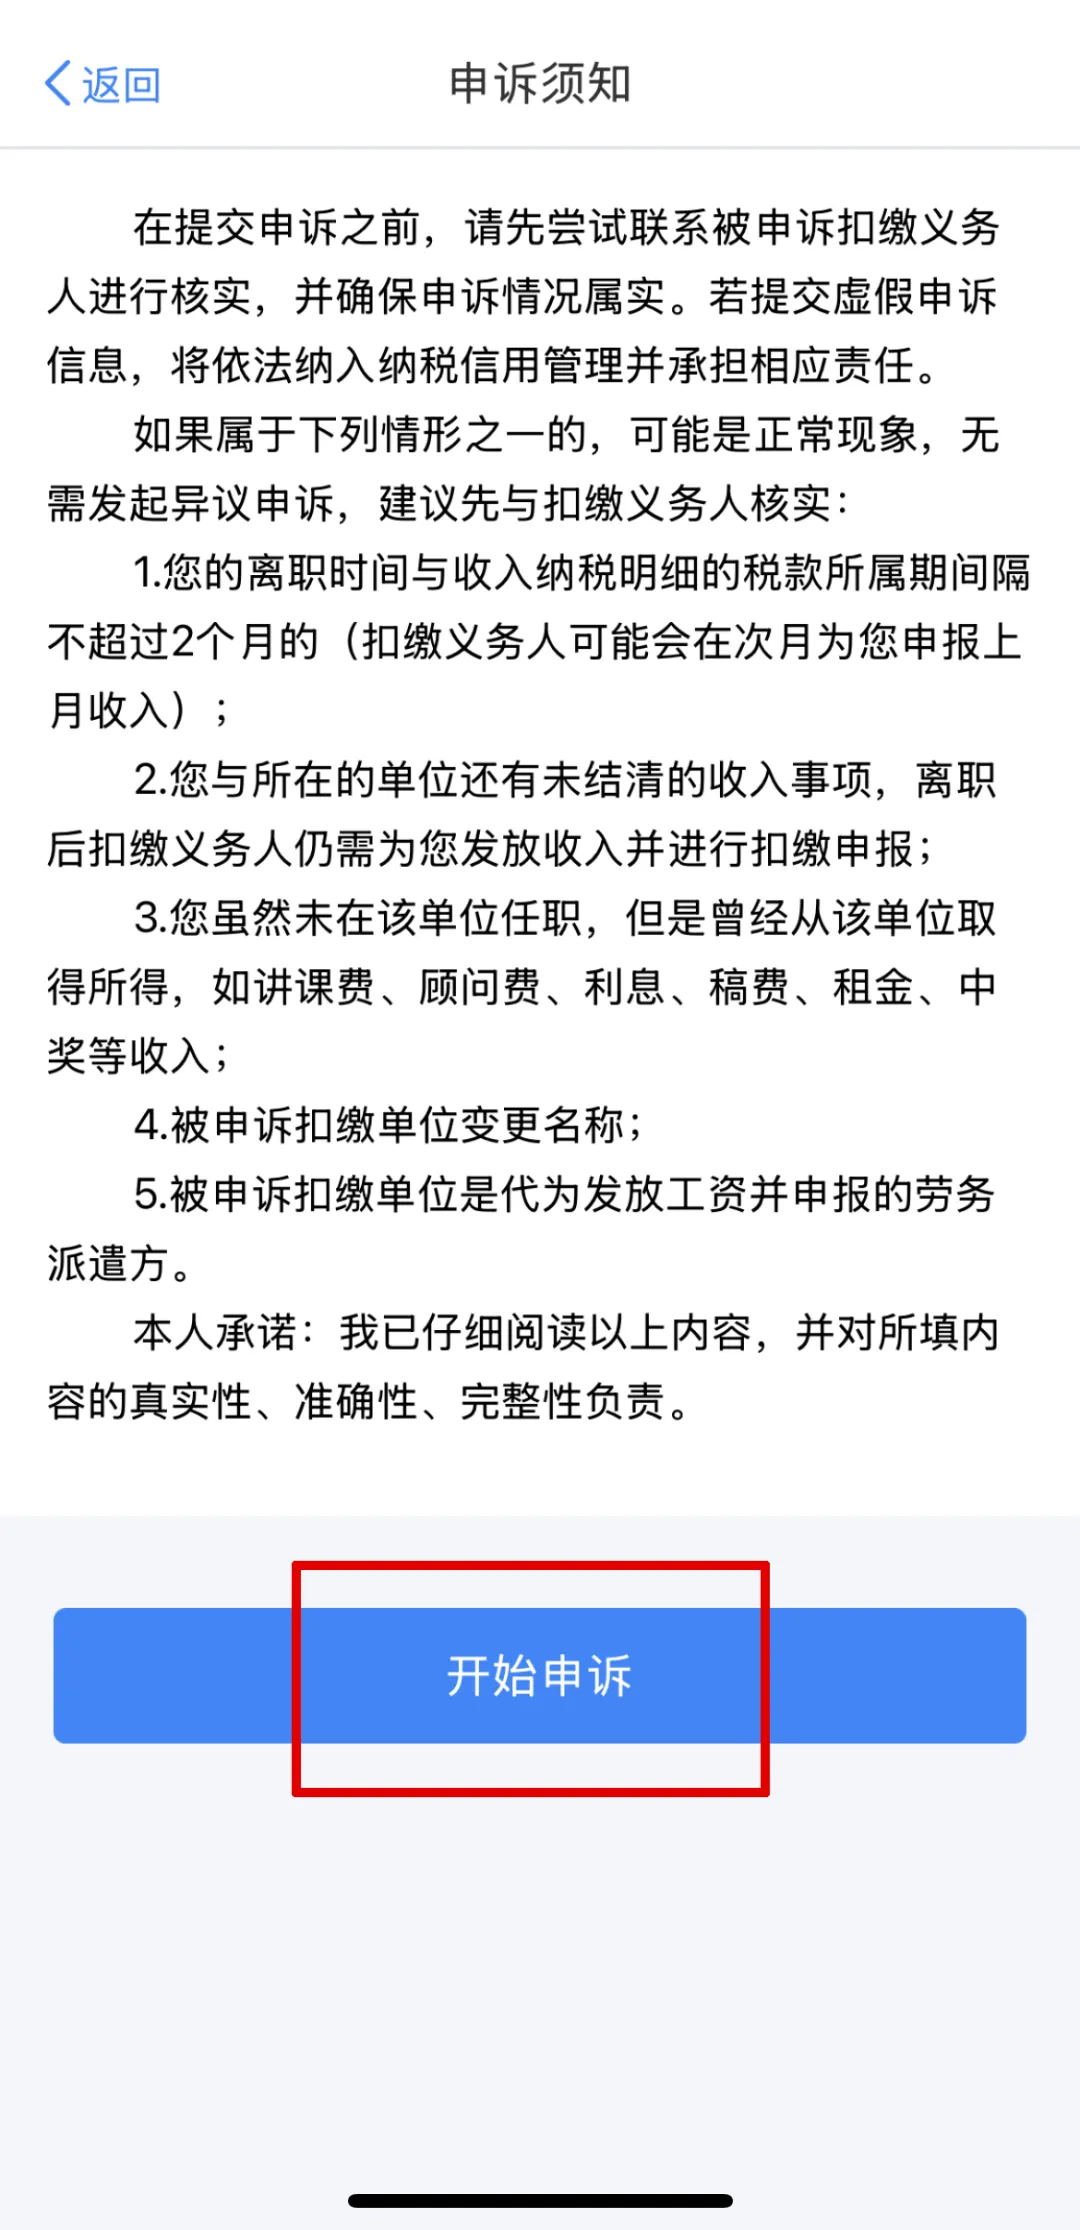
4.系统跳转至“申诉须知”界面,确认无误后点击下方【开始申诉】。
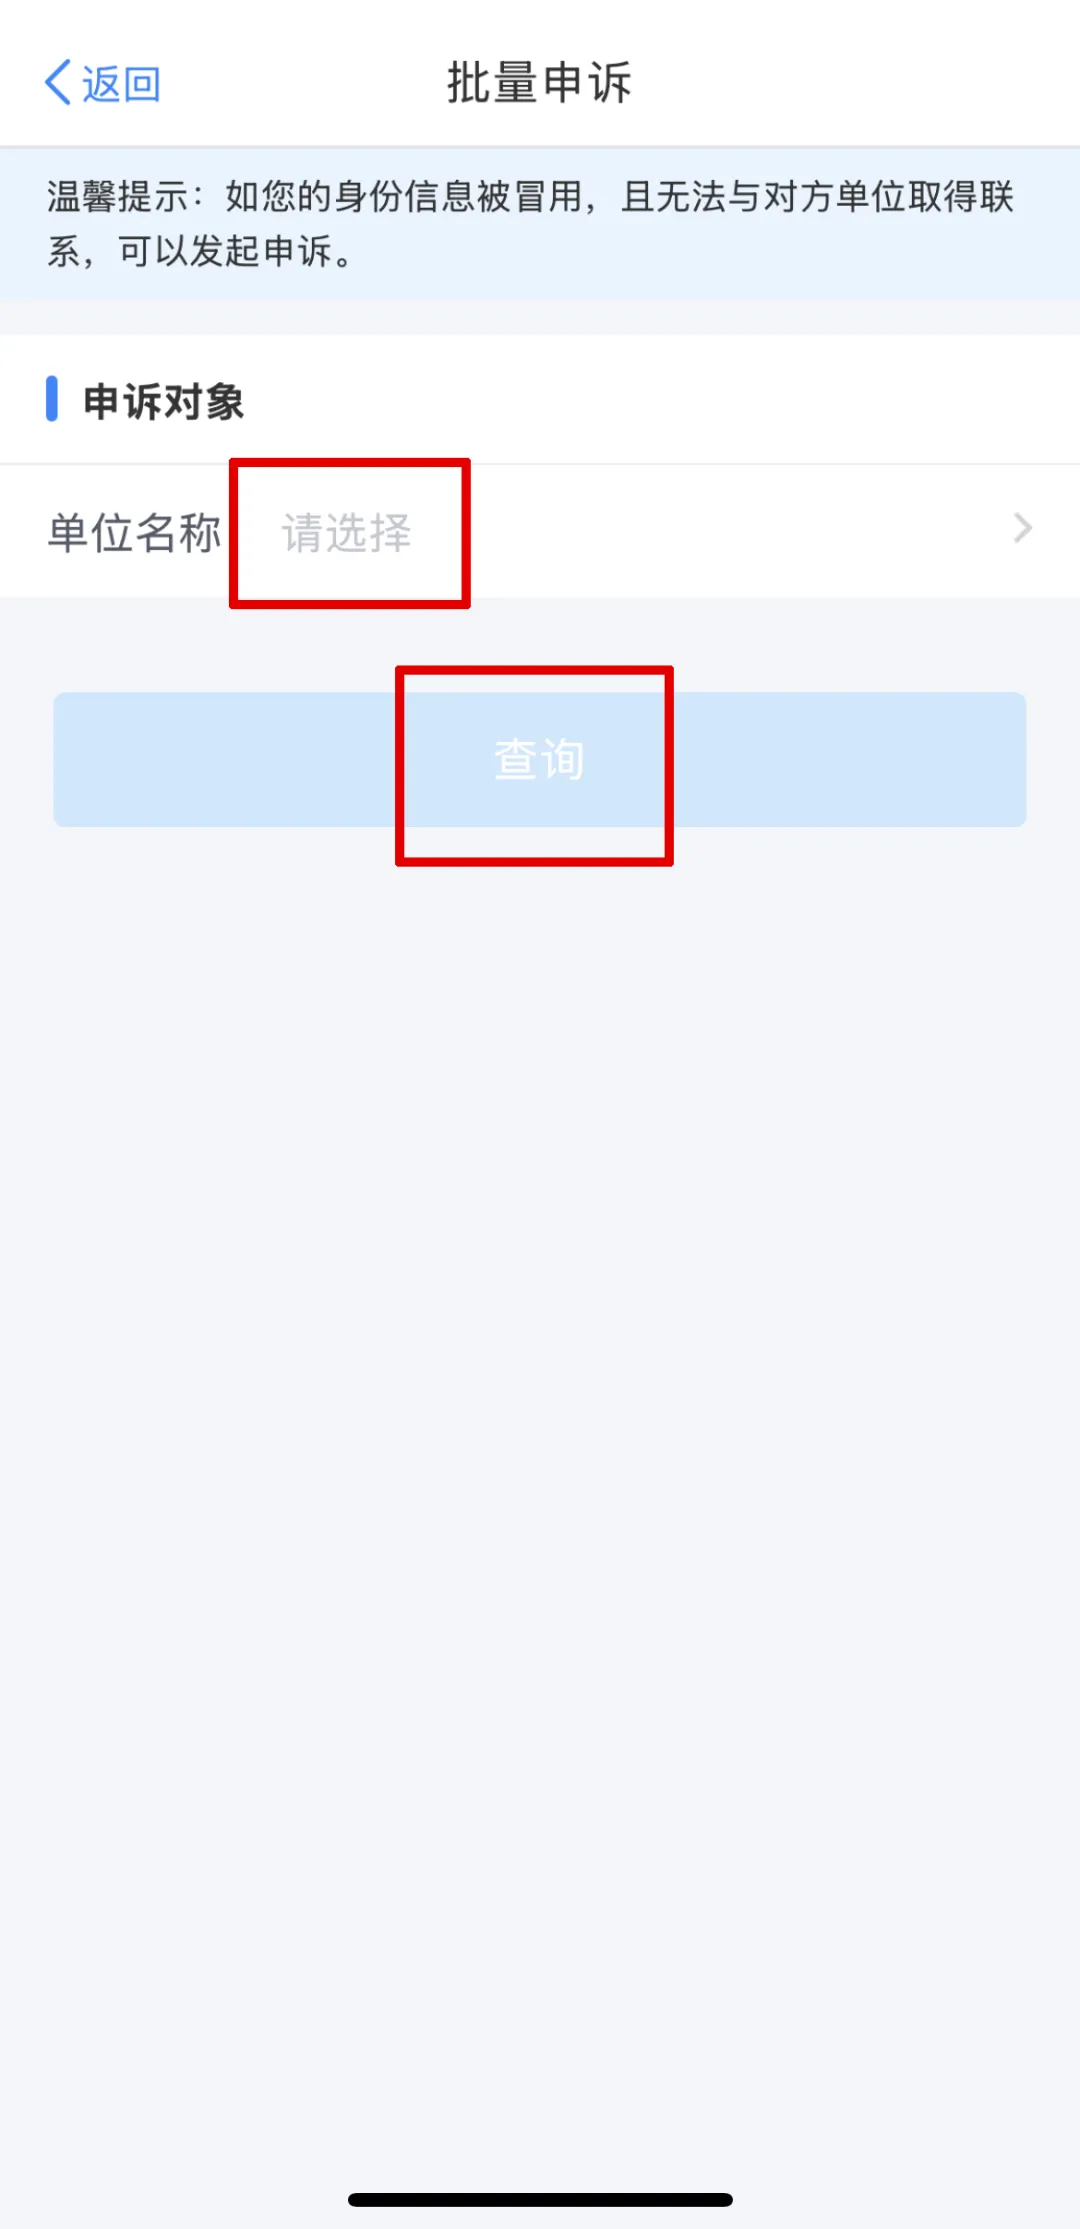
5.选择【申诉对象】后,点击【查询】。
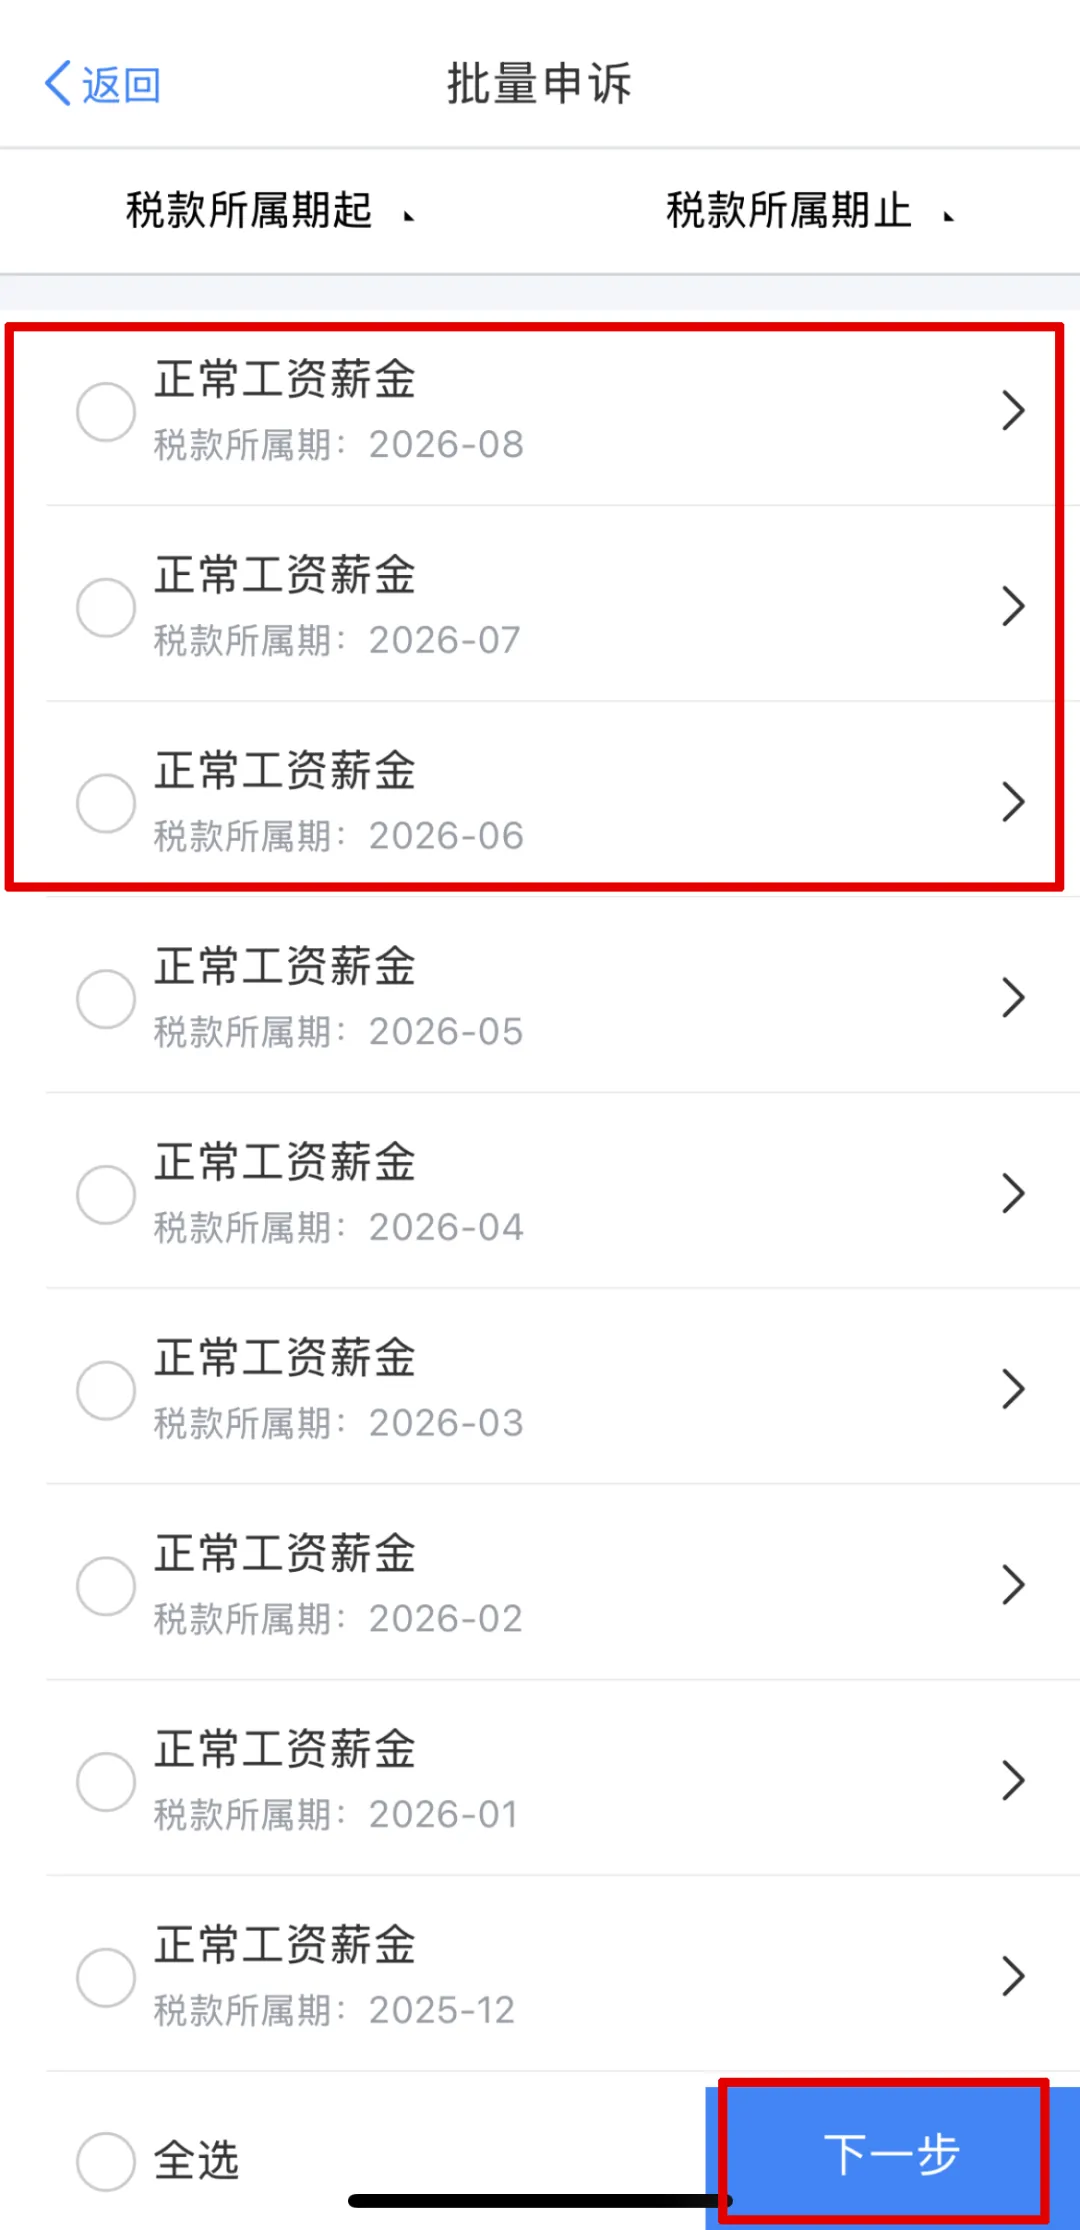
6.选择需要申诉的收入项,点击【下一步】。
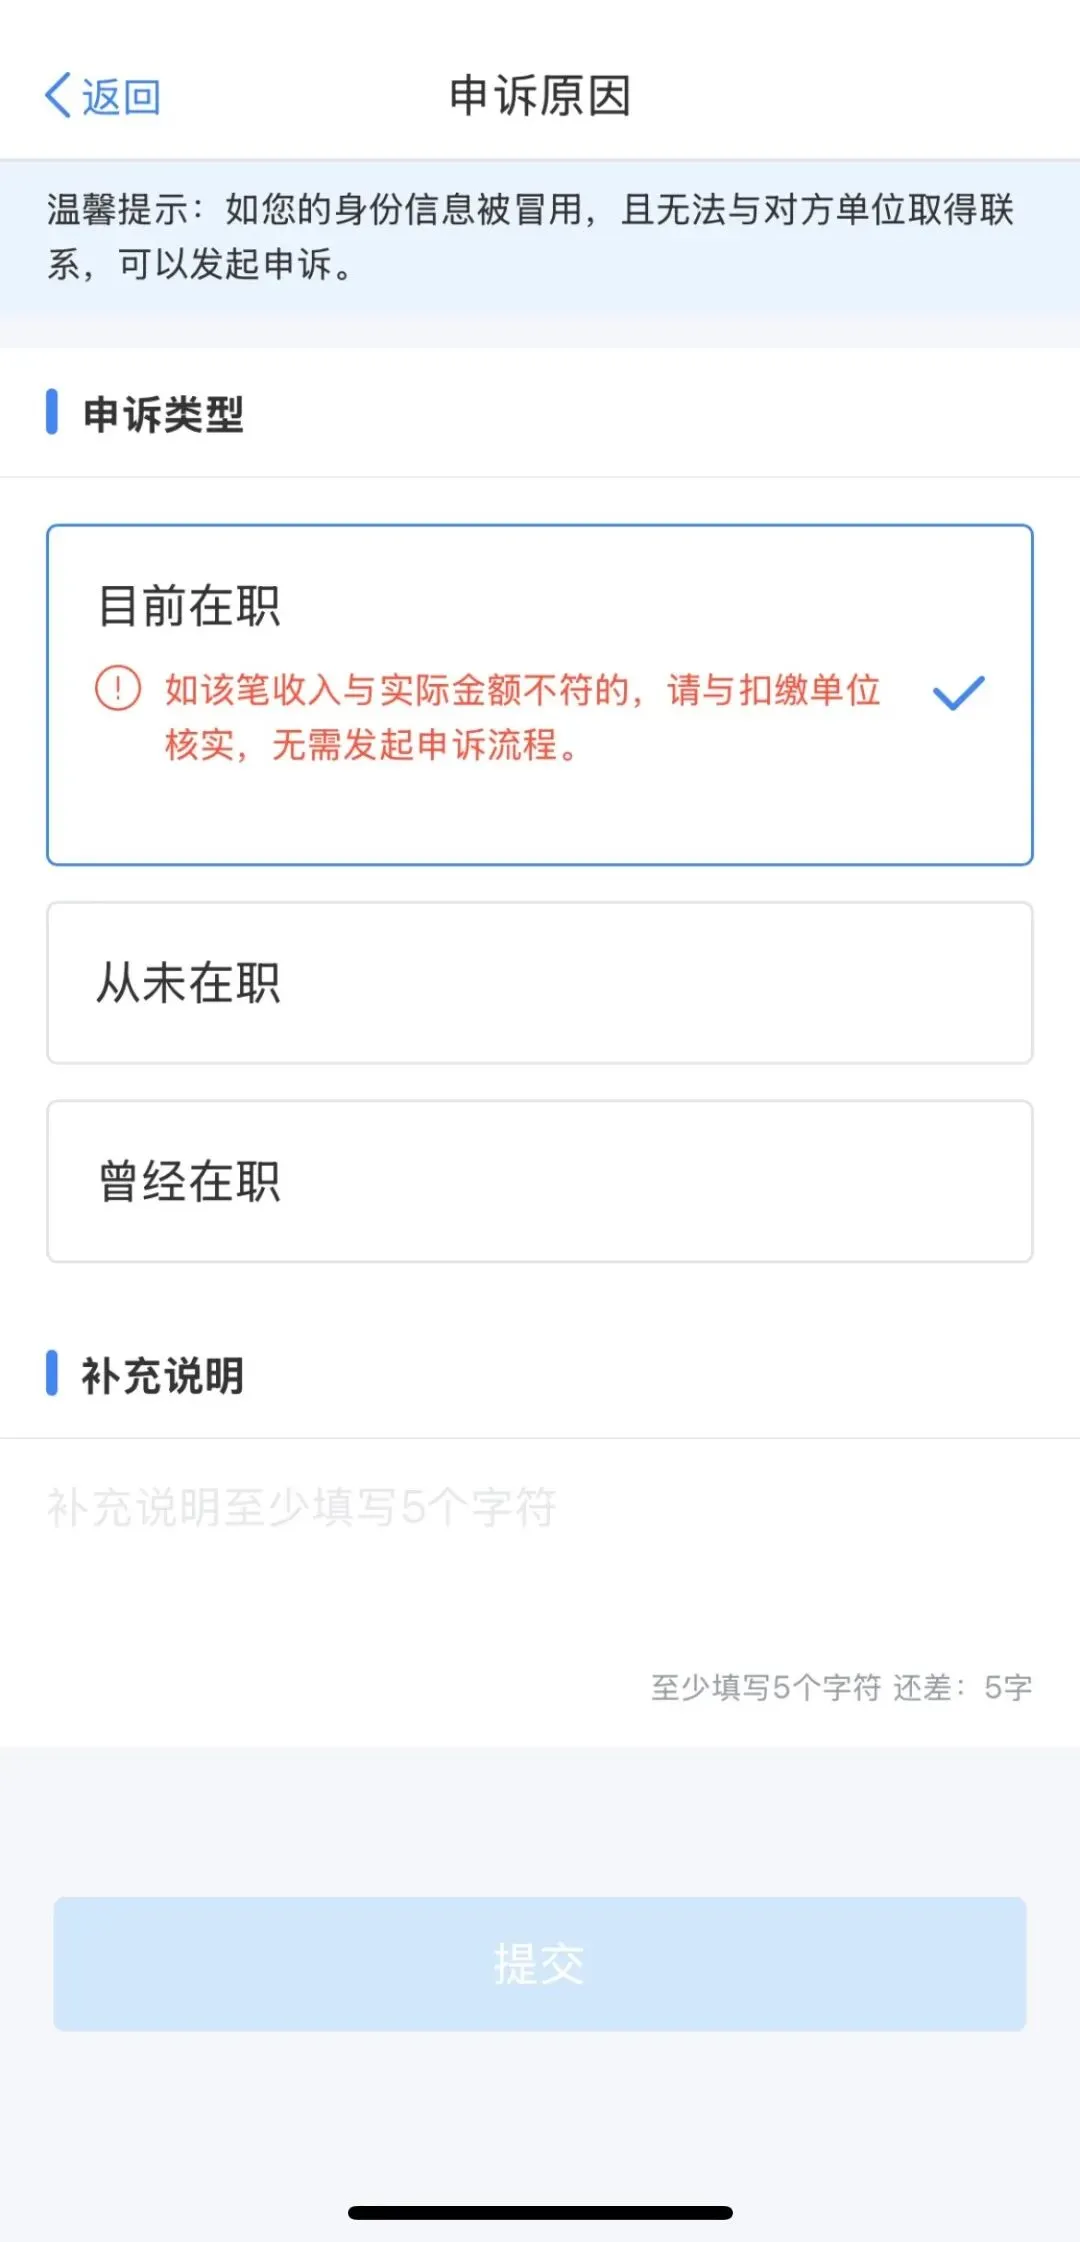
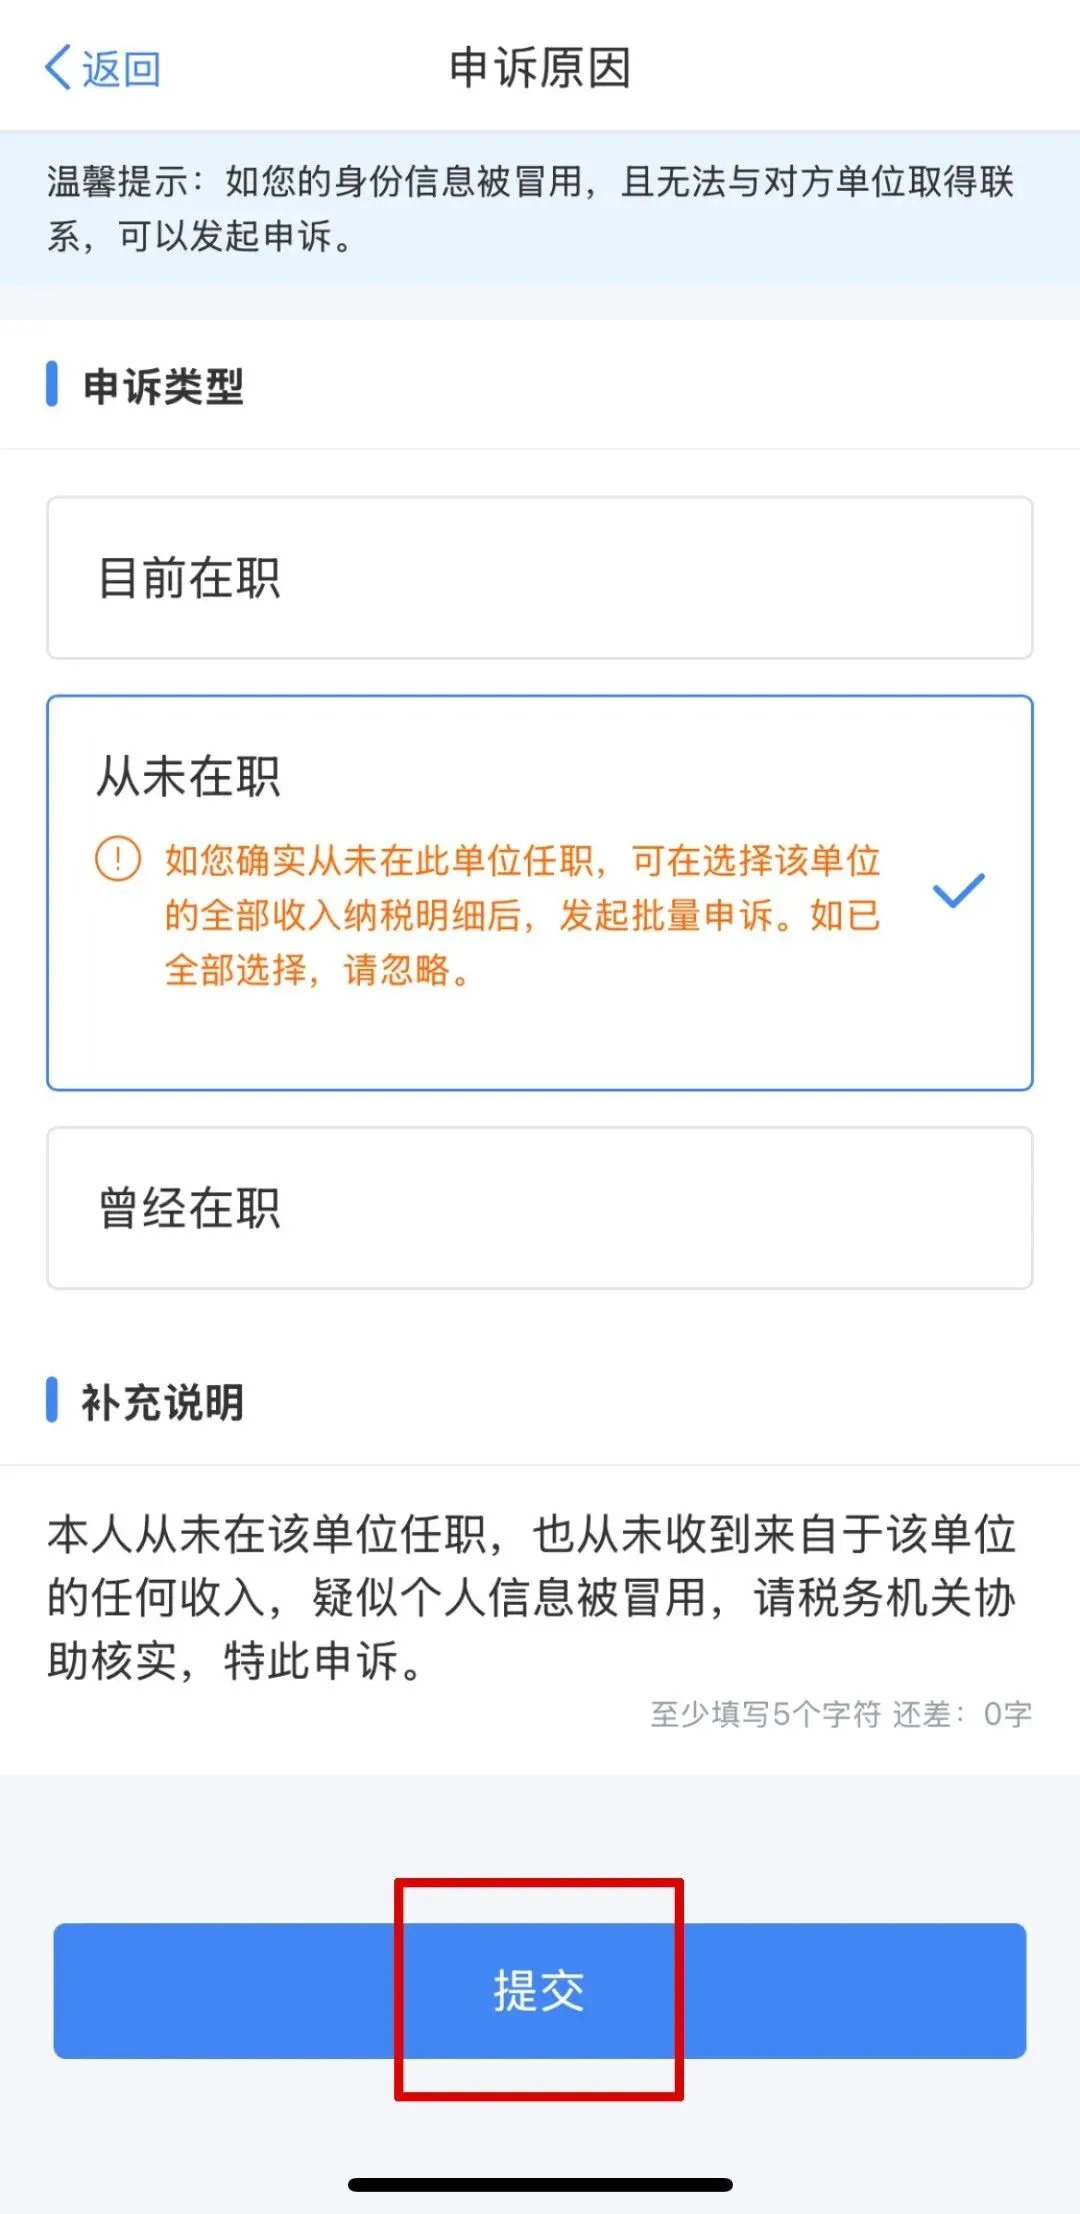
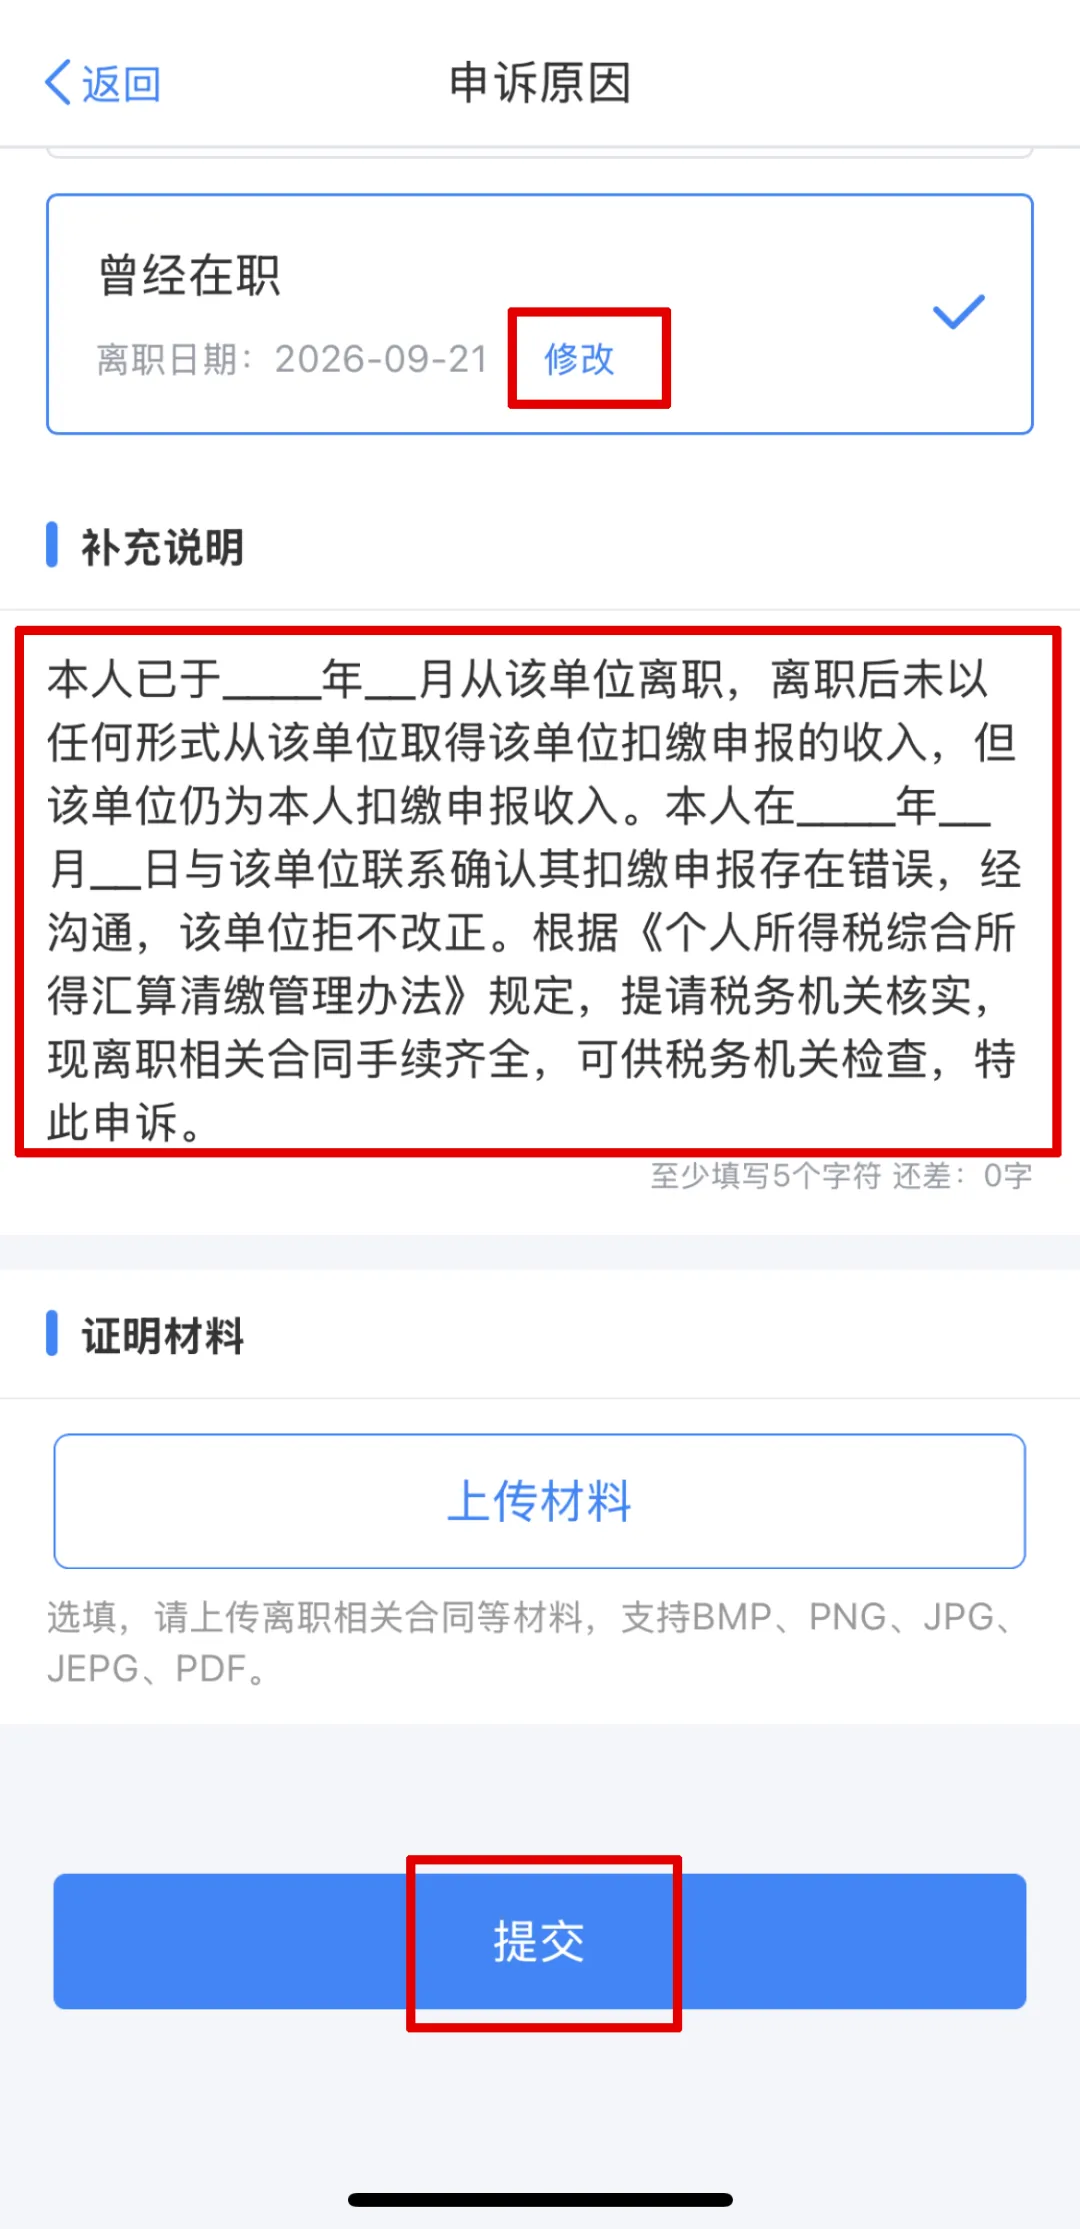
7. 选择申诉类型、填写补充说明。对于目前在职的,与扣缴单位核实即可,无需申诉;对于从未在职的,可选择在该单位全部收入后发起批量申诉,系统会自动填写补充说明;对于曾经在职的,选择离职日期,并将补充说明填写完整。完成后,点击下方【提交】。
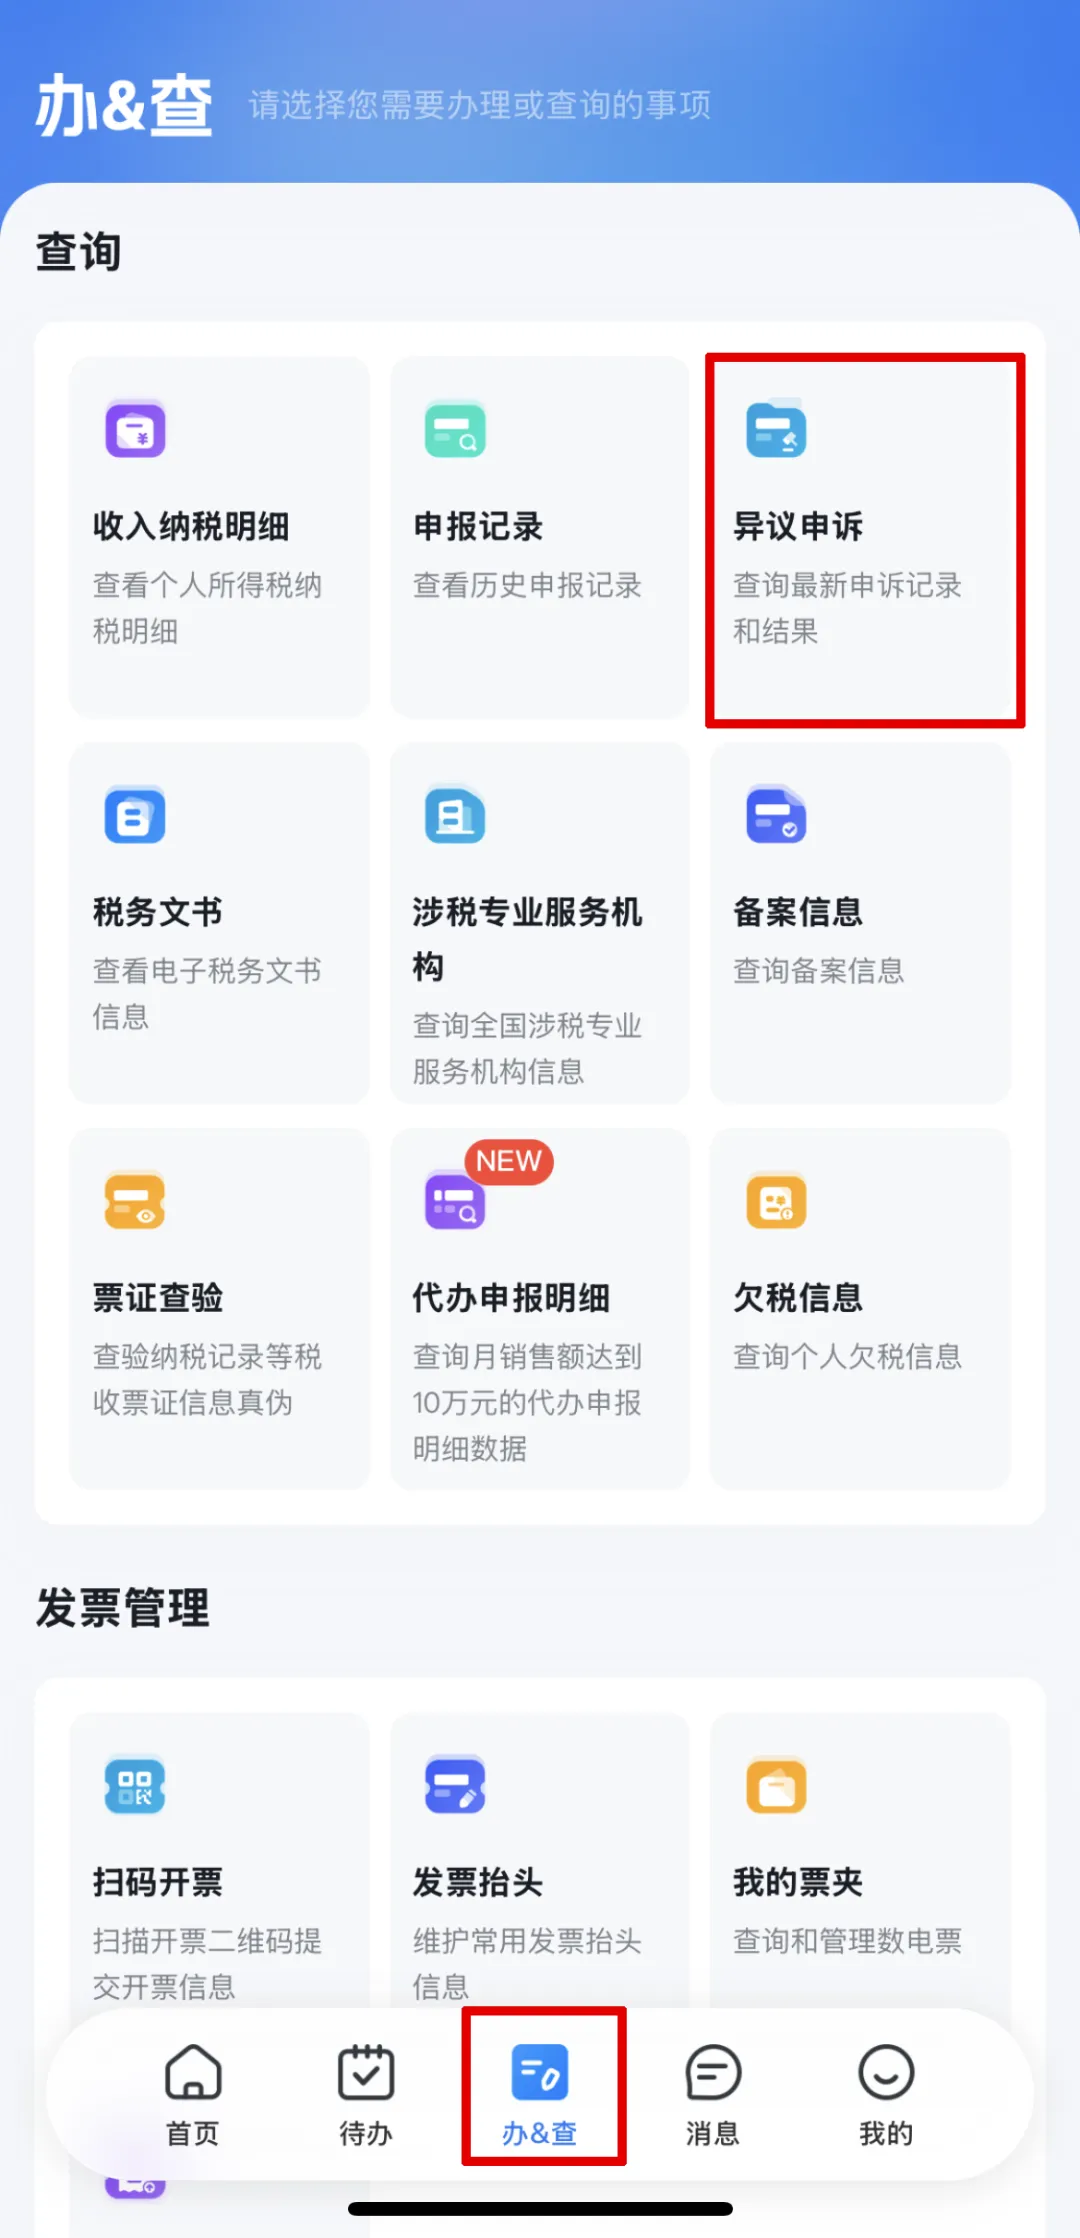
8.申诉提交完成,在首页下方【办&查】界面中,点击【异议申诉】选项,即可查看申诉办理情况。
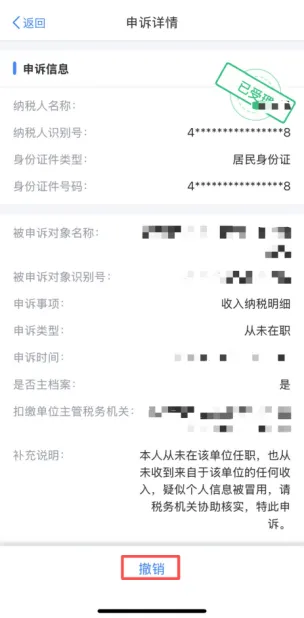
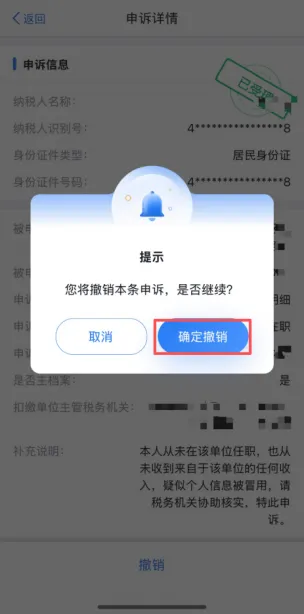
9.如果需要撤销申诉,仅需进入申诉详情页后,依次点击【撤销】→【确定撤销】,即可完成异议申诉撤销。
发现“陌生”收入,既不要慌,也不要随意处理。按步骤核实,依法申诉,才能既维护自己的合法权益,也避免申报风险。