ARTICLE · 1073895
AI算力之后,网络正在成为新的瓶颈
AI算力之后,网络正在成为新的瓶颈当AI集群从几千张GPU走向几万、几十万甚至更大的规模以后,一个新的问题是GPU越来越快,但GPU之间怎么通信? 很多人理解AI数据中心,会把它想象成一大堆GPU。但真正的大型AI集群更像一个超级计算机。假设只有一块GPU,数据基本都在芯片内部计算。但如果有1万块GPU训练同一个模型,这1万块GPU就需要不断同步参数、交换数据。 这时候,决定整个集群效率的就不只是GPU性能,而是GPU之间的数据能不能足够快地传过去。 如果网络出现拥塞,几十万美元甚至更高价值的算力设备,因为几十毫秒甚至更小尺度的通信延迟而无法充分利用,这对于大型AI数据中心来说意味着巨大的成本。所以AI集群越来越大以后,网络已经不再是一个简单的配套设备,它正在变成AI基础设施的核心组成部分。 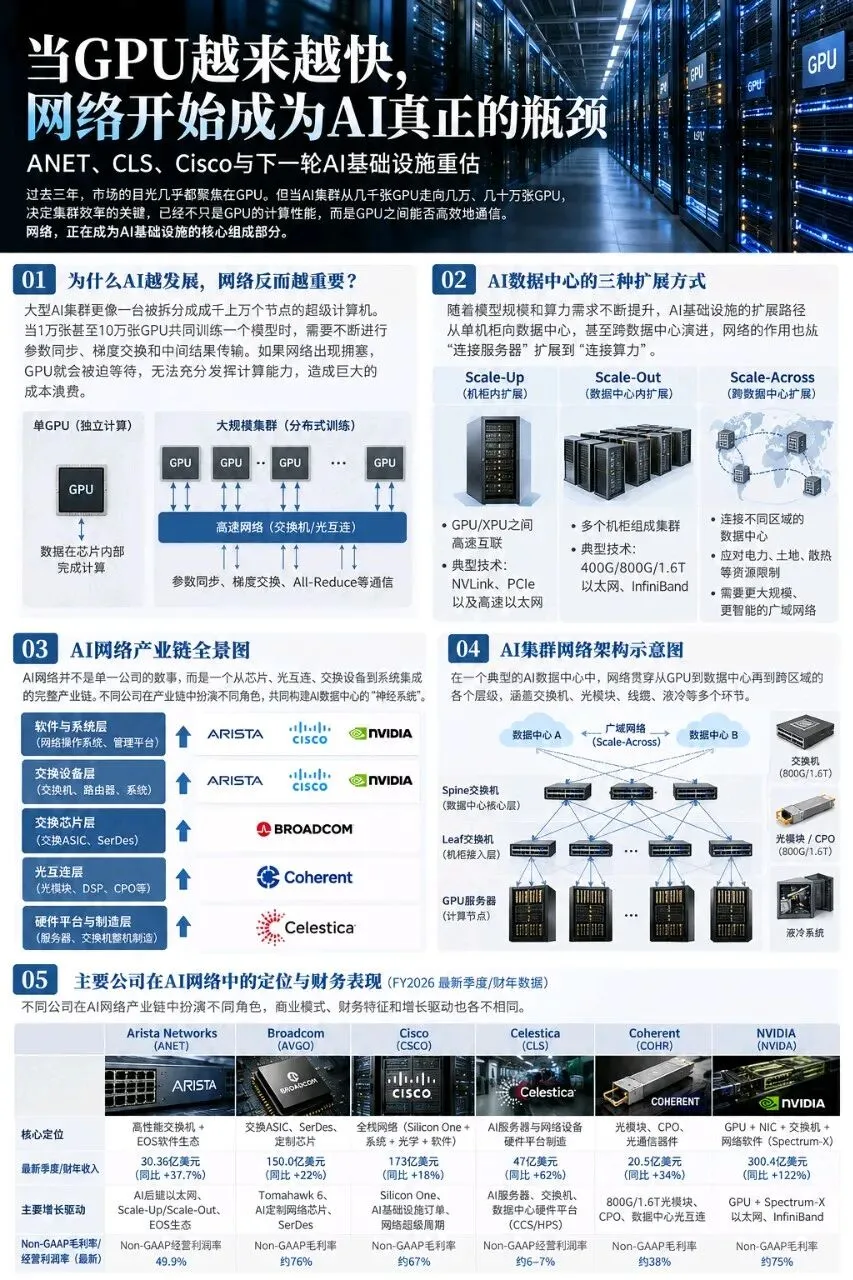
它最核心的产品是高端数据中心交换机和EOS网络操作系统。 Arista真正厉害的地方是交换芯片 + 高速网络设备 + EOS软件生态。表面上是一家卖交换机的硬件公司,但盈利能力却越来越接近软件公司。 2026年第二季度,Arista收入达到 30.36亿美元,同比增长37.7%;Non-GAAP经营利润率达到 49.9%。对于传统硬件公司来说,这是非常夸张的盈利能力。 原因之一是EOS。大型云厂商一旦建立了一整套网络架构,网络操作系统、自动化运维、监控、交换设备都会形成生态。更换网络供应商,并不像更换一批普通服务器那么简单。 Arista甚至在2026年提出了更进一步的“Scale-Across”概念:除了单个机柜内部的Scale-Up和数据中心内部的Scale-Out,随着算力和电力资源越来越分散,未来还需要把不同区域的数据中心连接起来。换句话说以前网络是连接服务器。现在网络正在连接算力。 2026年Celestica宣布获得一个Hyperscaler的CPO Ethernet交换机项目。该产品使用1.6T交换芯片、CPO光互连和液冷设计,预计2027年开始放量。这说明Celestica已经开始参与下一代交换设备架构。 很多人第一次看到CLS,很容易把它理解成传统EMS电子制造企业。但这几年Celestica最大的变化,是业务结构正在快速向:AI服务器 + 网络设备 + 数据中心硬件平台倾斜。 Celestica有一个非常重要的业务叫Hardware Platform Solutions,简称HPS。它不是简单帮客户组装电子产品,而是参与服务器、交换机等硬件平台的设计和制造。虽然它的利润率明显低于ANET,但是收入弹性可以非常大。 2026年第二季度,Celestica收入达到 47亿美元,同比增长62%。其中Connectivity & Cloud Solutions(CCS)收入达到 38.1亿美元,同比增长84%;Hardware Platform Solutions收入约 19亿美元,同比增长58%。更值得注意的是,公司再次上调2026年指引:预计全年收入达到 205亿美元,同比增长约 65%,同时公司表示2027年的收入增速预计还将进一步加快。 很多交换机公司真正依赖的底层核心,是Broadcom的交换芯片。2026年,Broadcom的Tomahawk 6已经进入量产出货,单芯片交换容量达到102.4Tbps,相比上一代翻倍。 过去交换机从100G升级到400G,需要一个比较长的产品周期。现在AI把路线推到了:400G → 800G → 1.6T。而交换芯片又进一步从25.6T、51.2T升级到102.4T。网络带宽每翻一倍,并不是简单把端口速度提高一倍。SerDes、交换芯片、PCB、连接器、DSP、光模块、功耗和散热都需要重新设计。 因此Broadcom更像是整个AI网络产业链下面的一层基础设施。只要这些系统采用Broadcom silicon,Broadcom仍然能够参与其中。 如果说ANET代表新一代云数据中心网络,Cisco代表的则是上一代互联网基础设施巨头。90年代互联网泡沫时期,Cisco甚至一度成为全球市值最高的公司之一。但之后的故事大家都知道互联网进入成熟期,传统企业网络增长逐渐放缓。于是很长一段时间,市场给Cisco的定位更像成熟科技股。 但AI正在重新改变这个逻辑。Cisco 2026财年第四季度收入达到 173亿美元,同比增长18%,其中网络业务收入增长28%。更重要的是Cisco第四季度网络产品订单同比增长 40%,已经连续八个季度实现两位数增长。 来自Hyperscaler的AI基础设施订单在2026财年达到 93亿美元,AI基础设施相关收入约 40亿美元;Cisco预计2027财年相关收入达到约 75亿美元。这意味着Cisco正在遇到一个多年没有出现过的网络设备的大规模升级周期。Cisco甚至直接把目前的环境称为: Networking Supercycle——网络超级周期。 第一,Hyperscaler资本开支能否继续增长。ANET和CLS都存在较高客户集中度,一旦Meta、Microsoft、Amazon、Google等大型客户的AI资本开支进入平台期,整个网络产业链的增速都可能迅速下降。 第二,800G向1.6T升级的速度。如果1.6T进入大规模部署阶段,交换芯片、交换机、DSP、光模块以及散热系统都会进入新一轮升级。 第三,Ethernet能否进一步进入Scale-Up。这可能是未来几年整个网络行业最大的市场结构变化之一。如果Ethernet最终不只是Scale-Out,而是进入更核心的GPU/XPU互连领域,那么ANET、Broadcom和Cisco能够参与的市场规模都会明显扩大。 最后一个,也是最容易被忽略的:GPU利用率。无论ANET、Cisco还是NVIDIA怎么宣传新的网络技术,Hyperscaler真正关心的不是交换机跑到了多少Tbps。而是:投入100亿美元GPU以后,到底能不能让这些GPU尽可能长时间保持有效计算。 如果新的网络架构能够把GPU有效利用率提高几个百分点,那么对于拥有几十万张加速器的数据中心来说,这种经济价值可能远远高于交换机本身的采购成本。这也是为什么,当GPU越来越快、越来越贵之后,网络反而正在成为整个AI基础设施中越来越关键的一环。
01|为什么AI越发展,网络反而越重要?