ARTICLE · 1077706
保险 AI 的两个死结:承保看不见真相,理赔追不回真相
保险 AI 的两个死结:承保看不见真相,理赔追不回真相
案例拆解 · 保险 承保看不见真相,理赔追不回真相 承保端看不见真相,理赔端追不回真相 王健安 Alex WangFDE Echo Master · Echo 方法论发明者幸福AGI的创造者与推动者 LEAD / 导语 保险是个奇怪的行业:它卖的不是商品,是对未来的承诺。而它的核心困难,恰恰在于判断一个还没发生的事——以及事后还原一个已经说不清的事。 📖 行业 Agent 落地地图 · 阅读约 8 分钟 我们做行业地图有一张速查表,覆盖七个行业的关键参数。保险不在里面。所以这篇里的数字是推估,不是实测。推的方法叫新行业五步套用法,五个问题。这个说明我放在最前面,是因为一份地图最要紧的不是它有多漂亮,是它有没有诚实地标出自己的边界。 01承保看不见真相,理赔追不回真相 保险缺的是真相,而且缺在两个位置。承保时,投保人比保险人更了解自己的风险。你知道自己身体什么情况、车开得怎么样,保险公司不知道。这叫逆选择。理赔时,事故已经发生。真相只能靠证据重建——而证据往往不全、不清晰、甚至可以伪造。 所以保险的第一障碍是:承保端风险不可见,理赔端真相不可回溯。 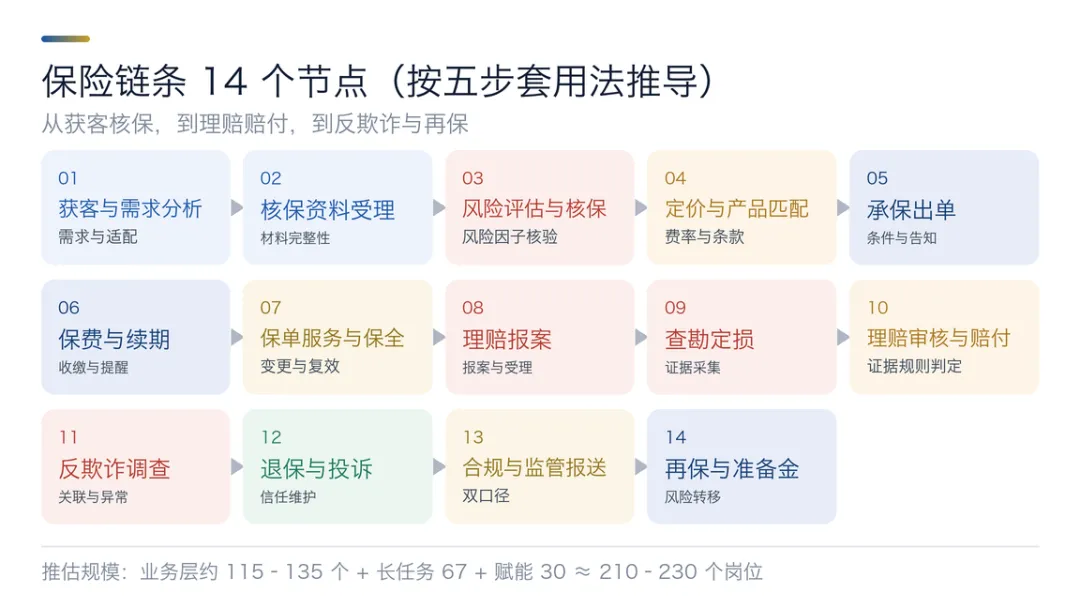
▲ 保险链条 14 个节点:从获客核保,到理赔赔付,到反欺诈与再保 02看见、配岗、落地 第一步,看见。把 14 个链条节点和 24 类任务交叉扫描。保险这一步最关键的是标出依据从哪来:哪些判断有系统依据,哪些靠人工调查,哪些只能靠抽查。第二步,配岗。收敛成岗位级 Agent。 保险的岗位命名要特别注意——不能叫「核保 Agent」,要叫「既往症告知一致性核验员」这种能看出对象和动作的名字。第三步,落地。三把筛子过一遍。保险的插件生态是弱项:大量保单在行业专有系统里,连接器要自建。所以相当一批岗位会落到「一年内」而不是「立即」。 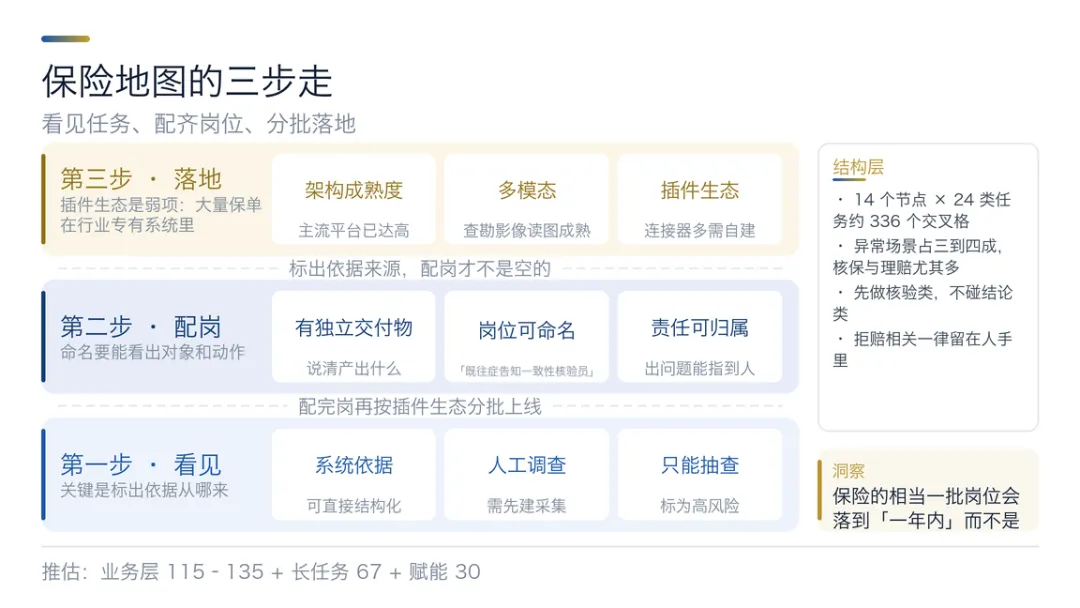
▲ 保险地图的三步走:看见任务、配齐岗位、分批落地 承保端每一次逆选择,最后都会变成理赔端的一笔赔付;理赔端每一次证据缺失,最后都会变成一次通融。两端的损失是连着的,只是记在不同的账上。 03承保端靠核验,理赔端靠证据规则 这是我给保险设计的核心机制,分两部分。承保端:用可验证的风险因子,替代不可见的真相。你不可能知道一个人的真实健康状况。 但你可以核验他的告知是否自相矛盾、是否与既往理赔记录冲突、是否在他自己提供的材料里前后不一致。所以承保端的岗位长得是这样:既往症告知一致性核验员、核保资料完整性核查员、高风险职业交叉比对员。理赔端:用证据规则,替代真相本身。 既然真相不可回溯,那就事前约定规则:证据齐了怎么判,证据缺了默认算谁的。这一点物流行业已经有成熟做法——他们叫「证据缺失默认规则」。保险的第一等工程,就是事件链管道。 让承保时采集的信息,能一路走到理赔端;让理赔时发现的异常,能回头修正承保规则。 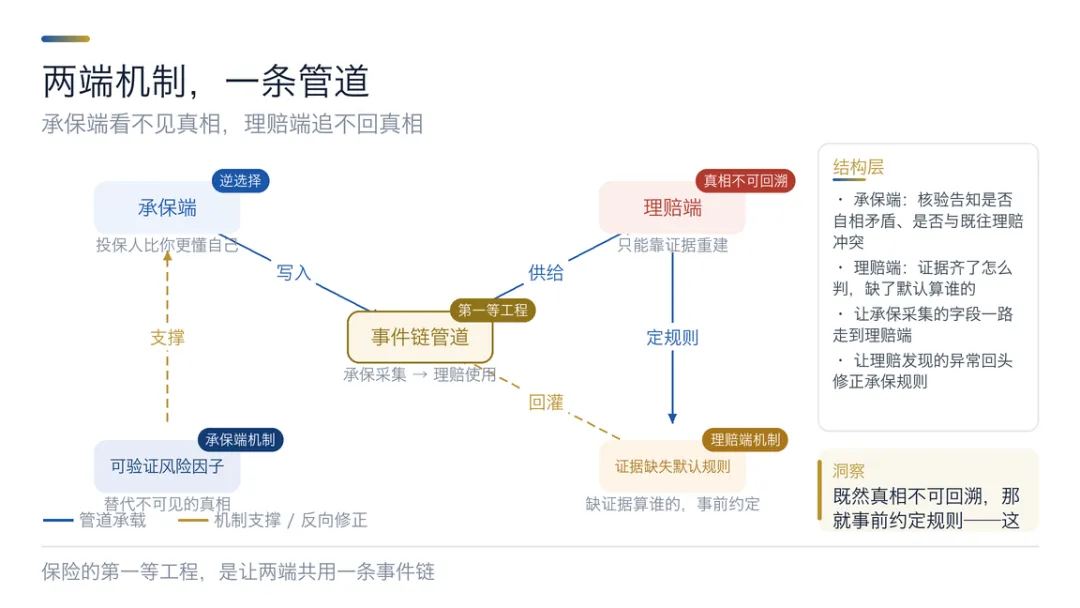
▲ 承保端与理赔端的两套机制,由同一条事件链管道串起来 04财务型加关系型 保险的不可逆性很特殊。它是财务型加关系型。财务型:赔付出去的钱,追不回来。这一点像银行。 关系型:一次错赔或少赔,伤害的是信任。而保险的生意全靠信任。这一点像物流。两类叠在一起,所以守护类占比我给的区间是 5% 到 10%——高于银行的 4% 到 9%,低于医院的 10% 到 15%。按五层穷举法的规律推,业务层岗位大约在 115 到 135 个,加上长任务管理 67 个、人机赋能 30 个,合计约 210 到 230 个岗位级 Agent。 再次强调:这是推估值,不是实测值。 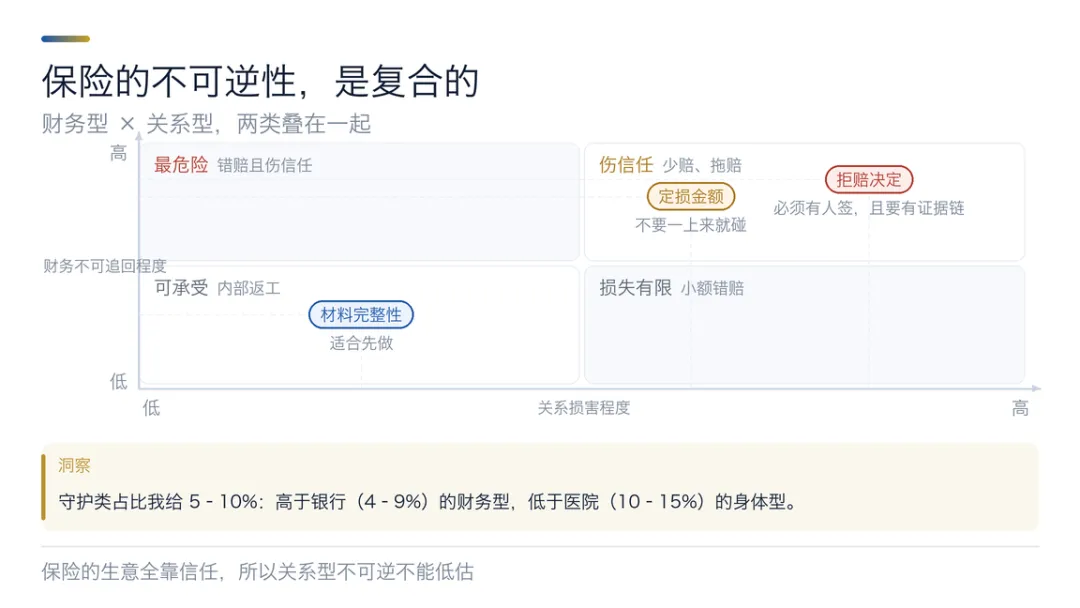
▲ 不可逆性二维:财务型 × 关系型,决定了守护类的配置强度 05核保裁量与通融赔付 前四问定的是「AI 能做什么」,第五问定的是「AI 不能做什么」。保险的答案有两样。一是核保裁量。同一份体检报告,资深核保员能看出「这次指标异常是偶发还是趋势」——这需要跟这家公司过去三年的理赔数据一起看。这个判断说不清规则,只能留在人手上。 二是通融赔付。规则之外的那点人情,恰恰是保险关系里最值钱的部分。它必须由人做,而且要能被追溯。这一问定完,岗位的「禁装项」就有内容可写了。 06自动拒赔是最危险的方向 给 AI 核保结论权,不行。可以核验一致性,不能下结论。自动拒赔,更不行。这是保险最危险的一个自动化方向。拒赔的决定必须有人签,而且要有可解释的证据链。用形式合规替代实质告知,最不行。条款念过了不等于讲明白了。这一条最隐蔽。 07起点是承认这两件事 保险这个行业,AI 最容易做出效果的地方,往往也是最容易出事的地方。因为它的每一步,都在替人做关于别人命运的判断。这也是我为什么把「推估」这两个字写在最前面。 一张地图如果连自己的边界都不标,它给不了任何真正的确定。我想留一个问题给你。如果 AI 能把核保的准确率提到 98%,但那 2% 的错,落在了一个刚做完手术、急着要理赔的人身上—— 你觉得,这笔账该怎么算?我至今也没完全想明白这个问题。但我知道,一个行业如果把这类问题当成“效率问题”去处理,它迟早会撞上真正的代价。 保险卖的从来不是一张保单。它卖的是一个人在不确定时候的一点安心。而安心这件事,天生就没办法完全自动化。 我把这句话写在这里,是因为它提醒我:技术能做到的,和应该做的,是两件事情。 “ 承保端看不见真相,理赔端追不回真相——保险 AI 的起点,是承认这两件事。 本文完 · AI 落地系列 王健安 Alex Wang FDE Echo Master · Echo 方法论发明者 幸福AGI的创造者与推动者 下一篇见 · 欢迎转发给你的团队