ARTICLE · 1077697
9个AI Agent替你盯盘:一次投研决策只要 5美分
9 个 AI Agent 替你盯盘:一次投研决策只要 5 美分
A 股 9:30 开盘时你在开晨会,美股半夜异动时你在睡觉,盘后该复盘时你在通勤。对大多数有正职的投资者来说,"盯盘"在物理上就不可能完成——于是日常变成:不是没看到行情,而是没时间处理行情。
9 月 23 日,GitHub Trending 当日榜冲上来一个中文项目——「盯盘侠 PanWatch」(TNT-Likely/PanWatch,当日 +175 star,总 1.4k star,MIT 协议,仓库页数据)。它的一句话卖点是:把盯盘从你的待办清单里删掉,交给 9 个 AI Agent 组成的值守团队,一次完整投研决策约 5 美分。
01 盯盘的本质,是一条定时触发的工作流
先纠正一个认知:大多数人把盯盘理解成"看着行情",于是装一堆软件、加一屏自选、设几个闹钟。但把动作拆开看——盘前要消化隔夜消息,盘中要盯指标异动,盘后要复盘持仓,突发新闻要评估对组合的影响。盯盘的核心不是"看",而是一组定时触发、需要分析判断的信息处理任务。
这恰好是 Agent(智能体,能自主调用工具、多步推理完成任务的 AI 程序)非常适合的工作类型:触发条件明确、分析套路固定、结论可推送可回查。过去一年,开源社区已经有了很强的多 Agent 投研框架,但它们大多是"跑一次出一次结果"的研究代码;PanWatch 补上的那块拼图是服务化——让推理链定时、自动、可观测地跑起来,像一个不知疲倦的值班分析师。
02 产品速览:四个定时 Agent,一张持仓表
PanWatch(开源地址见文末参考文献)用 Python 编写,MIT 协议开源,总 1.4k star / 289 forks / 226 commits(截至 2026-09-23 仓库页数据)。核心能力可以概括为"四班倒 + 一张持仓表":
• 四大定时 Agent:盘前分析、盘中监测、盘后日报、新闻速递——相当于给每个交易日排了四个值班员,到点自动开工,产出直接推到你手机上。 • 多账户持仓管理:A 股、港股、美股多市场持仓集中管理,所有分析围绕"你自己的组合"展开,而不是泛泛的市场资讯。 • 指标共振 + 条件提醒:内置 MACD(指数平滑异同移动平均线)、RSI(相对强弱指标)、KDJ(随机指标)等经典指标,支持多指标共振判断与条件组合的价格提醒——单个指标容易骗线,多指标同向才推送,噪音更小。 • 全渠道推送:Telegram、企业微信、钉钉、飞书、Bark,国内用户常用的通道基本齐了。 • 模拟盘净值回测:决策可以先跑在模拟盘上,用净值曲线检验 Agent 组合的历史表现,再决定要不要认真对待它的建议。
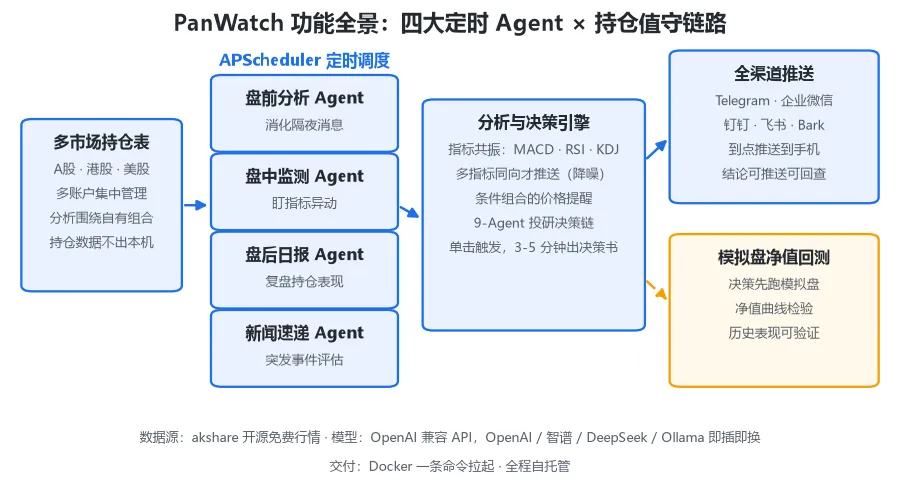
▲ 图1:PanWatch 功能全景——四大定时 Agent 与持仓值守链路
03 核心拆解:一条 3-5 分钟的 9-Agent 推理链
PanWatch 真正值钱的部分,是它集成了 TradingAgents(TauricResearch 出品的多 Agent 投研框架,GitHub 108k+ star,仓库地址见文末参考文献)的完整决策链路。你在持仓页点一下分析,后台就有一支 9 人 AI 投研团队接力开工:
第一棒:四类分析师并行取证。 技术面分析师看 K 线与指标形态,情绪面分析师扫描市场舆情,新闻分析师追近期事件,基本面分析师核对财务与估值——像投研团队里四位各管一摊的专员,各出各的报告。
第二棒:多空辩论。 看多方(Bull)与看空方(Bear)研究员拿到四份报告后正面交锋,各自引用证据攻击对方论点。这一步的类比很直白:内部辩论赛——与其让一个模型给出不痛不痒的折中结论,不如逼它左右互搏,把两边最强的论据都摆上台面。
第三棒:风控审查。 辩论结果先过风控团队的审查,仓位、回撤、相关性这些"泼冷水"视角在这一步介入,防止决策书只剩乐观叙事。
第四棒:PM 汇总决策。 最后由 PM(组合经理)角色整合所有材料,输出一份带完整推理链的决策书。
数据来源:据项目文档,整条链路跑完约 3-5 分钟,默认模型 deepseek-chat,单次成本约 2.2;若盘中监测与其他 Agent 也触发,月度推理成本约 $2-5,取决于触发频次(以上为基于单次成本的推算,实际取决于调用量与所选模型)。
推理成本可控到"零花钱"量级,是这类多 Agent 应用能走进个人工具箱的前提。
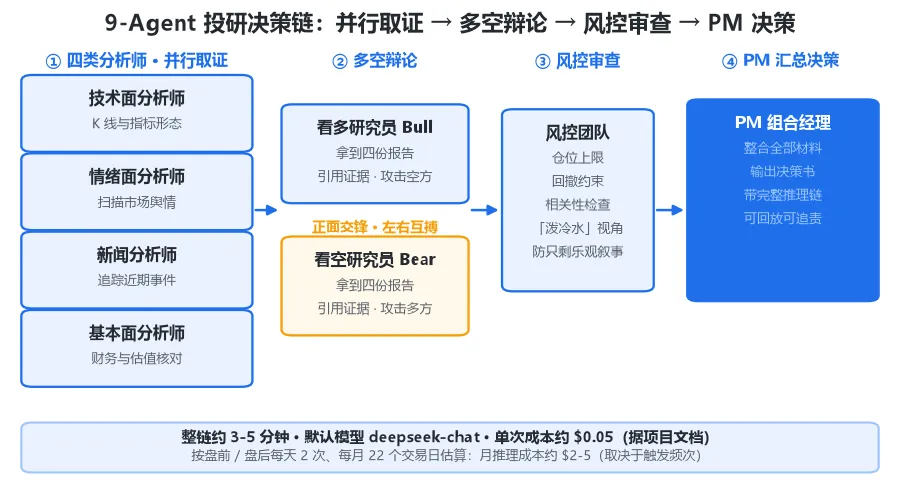
▲ 图2:9-Agent 投研决策链——四类分析师 → 多空辩论 → 风控审查 → PM 决策
04 工程视角:一套"多 Agent 框架服务化"的轻量样板
跳出炒股看架构,PanWatch 对开发者更有参考价值:它示范了怎么把一个开源多 Agent 框架,产品化成一竿子插到底的值守服务。拆开是五层:
1. 服务层:FastAPI(Python 的异步 Web 框架)提供后端 API 与管理界面; 2. 调度层:APScheduler(Python 定时任务库)驱动四大 Agent 按交易时段自动执行——"定时"是值守服务与"跑一次"脚本的本质区别; 3. 模型层:OpenAI 兼容 API 接口,OpenAI、智谱、DeepSeek、Ollama(本地推理方案)即插即换——不被单一供应商锁死,也支持纯本地部署; 4. 前端:React 18 / PWA(可安装到手机桌面的网页应用),持仓管理页面就是决策入口; 5. 可观测层:每个决策链有 trace_id 贯穿全程,agent_runs 运行表落库记录,可选导出 OpenTelemetry(云原生领域的事实可观测标准)——推理链每一步可回放,出问题能定位到具体环节,而不是"模型说的我也不知道哪句来的"。
再加上 Docker 容器化交付(官方镜像 sunxiao0721/panwatch),一条命令拉起全套。行情数据走 akshare(开源免费行情接口库),全程自托管,持仓数据不出你的机器——这对金融场景是硬需求,也是它相对 SaaS 盯盘产品的根本差异。
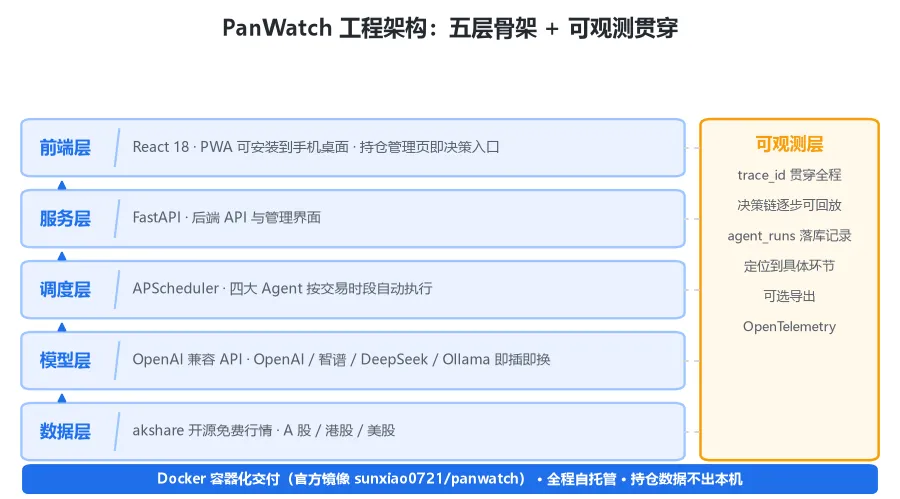
▲ 图3:PanWatch 工程架构分层——调度 / 服务 / 模型 / 前端 / 可观测
这套"自托管 + 定时调度 + 全渠道推送 + 运行可观测"的四件套,几乎可以平移到任何多 Agent 框架上:换成医疗文献监测、竞品情报值守、舆情预警,骨架不变,换的只是 Agent 编排与数据源。
05 冷思考:AI 盘手是决策增强,还是幻觉放大器?
热度归热度,三个问题必须摆到台面上:
其一,免费数据源的天花板。 akshare 免费好用,但免费行情源在更新频率、字段质量上与商业级数据存在差距,盘中实时性的颗粒度决定了"盘中监测"的灵敏度上限。
其二,LLM 的时滞与幻觉。 情绪与新闻分析依赖模型已见过的信息与检索结果,对突发事件的定价能力天然滞后;而 LLM(大语言模型)的幻觉问题意味着引用的新闻与数据可能失真——多空辩论机制能对冲一部分,但不能归零。
其三,成本与收益的错配。 $0.05 一次的推理,买到的是"结构化的信息整理与观点呈现",不是"正确的投资决策"。模拟盘净值回测也只代表历史路径,不构成对未来收益的任何承诺。
一句话给出合理预期:它是决策增强(Decision Augmentation)工具,帮你把"看不过来的信息"整理成"看得完的推理链";它不是收益机器。
所有输出仅供参考,不构成投资建议——这句话不是免责套话,而是使用这个工具的正确姿势。
06 落地:两类人各自怎么用
有部署能力的个人投资者:Docker 环境就绪的话,拉官方镜像、配好推送通道和模型 Key,照 README 走一遍,5 分钟可跑起来。建议先只挂模拟盘跑两周,看它推送的推理链质量与你的判断风格是否匹配,再决定让它进入你的信息流。
开发者和架构师:哪怕完全不炒股,这个仓库也值得 star 后细读——它是"多 Agent 框架服务化"的轻量参考实现。把 TradingAgents 换成你业务领域的任何 Agent 编排,照着它的调度层与可观测层搭骨架,能少走很多弯路。
总结:三句话带走
1. 盯盘的本质是定时触发的信息处理工作流,PanWatch 用"四大定时 Agent + 9-Agent 决策链"把它做成了自托管值守服务; 2. 工程上它是多 Agent 框架服务化的样板:自托管 + 定时调度 + 全渠道推送 + 全链路可观测,模型走 OpenAI 兼容接口即插即换; 3. 合理预期是决策增强而非收益机器——免费数据源与 LLM 时滞划定了它的边界,所有输出均不构成投资建议。
如果这篇对你有启发,点个"在看"转发给也在盯盘的同事。你愿意把投资里的"信息整理"环节交给 AI 吗?评论区聊聊。
参考文献
1. PanWatch(盯盘侠)开源仓库:https://github.com/TNT-Likely/PanWatch 2. TradingAgents 多 Agent 投研框架仓库:https://github.com/TauricResearch/TradingAgents
本文由 AI 辅助生成,并经人工审校。文中 star 数、架构描述与成本数据均核对自 GitHub 仓库页与项目文档。市场有风险,本文不构成任何投资建议。