ARTICLE · 1089079
AI时代软件的边际成本:AI是水电一样的通用生产要素,所以AI供应商是无法锁定超额利润的
AI时代软件的边际成本:AI是水电一样的通用生产要素,所以AI供应商是无法锁定超额利润的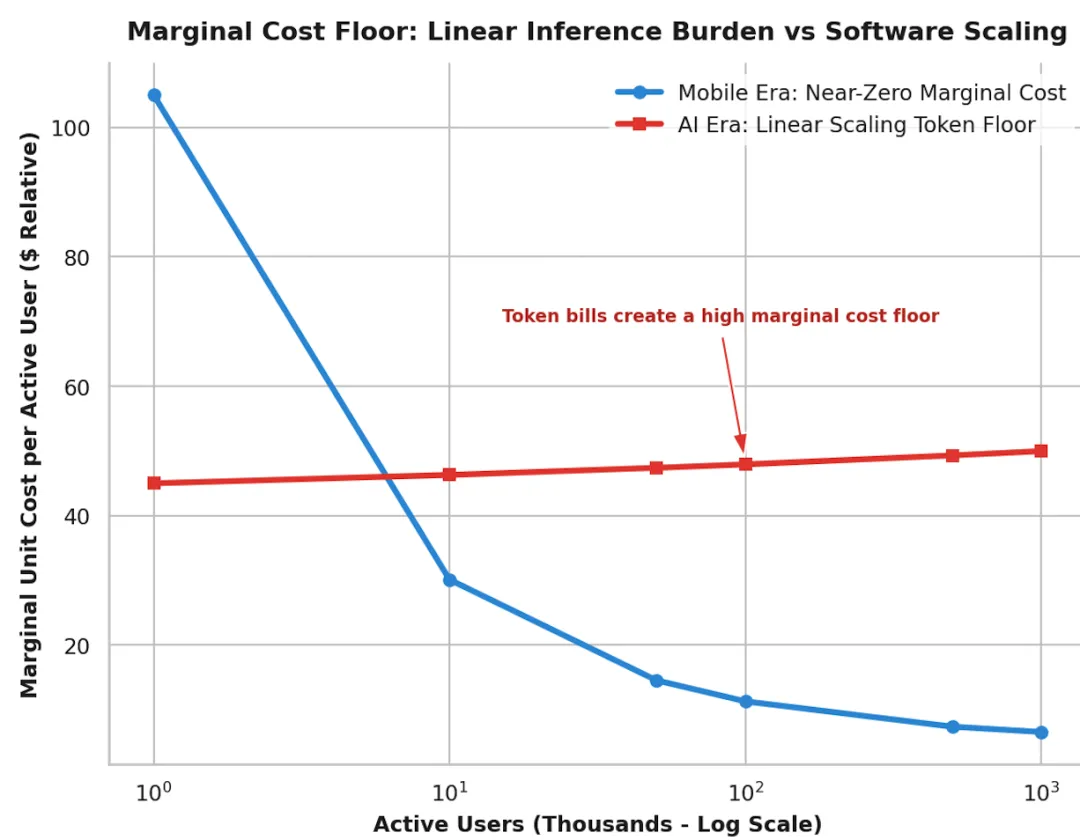
传统软件扩展的特点是复制成本趋近于零。开发完成后,多服务一个用户的边际成本几乎可以忽略不计,所以软件企业可以靠规模效应获得极高毛利。 而AI服务的成本与用户调用量线性挂钩,用一次算一次钱,用的人越多,总推理成本就越高,这就造成了线性推理负担(Linear Inference Burden)。这使得AI更像“重资产、按用量付费”的生意,而不是“轻资产、高毛利”的软件生意。 ①定价模式被迫转型:传统SaaS的“按人头订阅”模式,在AI时代会导致“要么厂家亏死,要么用户觉得不值”。行业正转向“混合模式”或“按量付费”,比如ChatGPT企业版限制token数、HubSpot提供用量积分包等。 ②利润归属发生转移:AI提供者缺乏网络效应和转换成本壁垒,且资本开支沉重,最终只能按“边际成本+少量加成”定价。因此AI创造的超额利润,大概率会沉淀在使用AI降本的企业客户账上,而非AI供应商手里。 上述②非常值得展开说说。 最上游的芯片、存储硬件厂商拿走了全行业最高的41%营业利润率,英伟达一家就独占全球AI总利润的32.5%,相当于向全行业收“算力税”。 中游的大模型、AI应用供应商处境尴尬。2026年数据显示,模型和应用类公司的平均营业利润率为-59%,哪怕是已经跑通盈利的头部厂商,每100美元收入里仍有30-40美元要作为推理算力成本支付给云厂商,实际留存利润空间被大幅挤压。这意味着AI供应商本质上更像“算力转售商”,而非传统意义上的高毛利软件公司,很难靠自身把AI的超额利润沉淀下来。
所以,AI供应商很难把AI创造的生产力红利留在自己的利润表中。而真正能把“降本增效”转化为实打实超额利润的,反而是那些把AI嵌入自身业务流程的实体企业客户。 实体企业客户不需要对外售卖AI服务,只需要把AI嵌入自身的供应链、财务、设计、研发流程,就能直接砍掉大量人力、返工、库存占用成本。比如制造企业用AI优化预测减少积压库存,设计公司用AI把单均设计工时压缩一半,这些省下来的钱全部变成了自己的利润,不需要和任何人分成。 而且,实体企业不会把AI当成炫技工具,它们会非常务实地把AI当成生产必需品。于是企业的财务团队会严格管控token预算,把AI采购价压到接近供应商的边际成本。相当于客户用AI提升了自己的生产效率,却只向AI供应商支付了刚好覆盖算力成本的费用,中间的全部效率红利都留在了自己的账上。 再加上AI供应商只能提供通用的模型能力,根本拿不到企业内部的核心业务数据,也无法替代企业在行业里积累的供应链、品牌、客户资源。最终AI带来的全要素生产率提升,只会放大原有头部企业的竞争优势,让它们把超额利润牢牢攥在自己手里,而不是分给上游的AI工具提供商。 所以,实体企业侧的AI应用挖掘,才是未来AI产业真正的核心大市场。 它的增长空间、落地深度和价值沉淀能力,都远超当前通用大模型赛道。 意见明确部署了“人工智能+科学技术、产业发展、消费提质、民生福祉、治理能力、全球合作”6大重点行动,覆盖国民经济几乎所有核心领域。而且设定了清晰的落地目标:到2027年新一代智能终端、智能体等应用普及率超70%,2030年突破90%,最终推动智能经济成为中国经济的核心增长极。 “十五五”规划纲要进一步明确,将“全面实施‘人工智能+’行动,全方位赋能千行百业”作为核心战略,预计到“十五五”末,中国AI相关产业总规模将突破10万亿元。 这意味着,当前中国的AI顶层布局,核心目标已经不是单纯追求技术领先,而是要把AI变成像水电一样的通用生产要素,深度嵌入到每一个实体行业的生产流程里,最终靠AI的全行业渗透来培育新质生产力,推动经济高质量发展。 如果AI是水电一样的通用生产要素,纯粹的AI供应商就不会有超额利润了。
在AI发展的当下,“Marginal Cost Floor”越来越被关注。这个词中文可以理解为“边际成本下限”,其核心含义是指:由于AI推理(inference)的每一次调用都需要消耗实实在在的算力(电、GPU、带宽),因此AI服务的边际成本无法像传统软件那样趋近于零,而是存在一个物理性的下限。
这也解释了当前AI行业的两个关键现象:
当前AI产业链的利润分布呈现极端的“上游吃肉、中游承压、下游留利”的格局。
AI供应商无法锁定超额利润的核心原因有三个:
一是缺乏定价权,价格战持续侵蚀利润。AI服务的核心成本是线性增长的算力,随着推理单位成本两年内暴跌90%,行业陷入“降价抢客户”的内卷。供应商根本不敢把价格定在“覆盖成本+超额利润”的水平,否则客户会立刻转向更便宜的竞品,最终只能按“边际成本+微薄加成”定价,超额利润被价格战直接抹平。
二是没有强壁垒,客户随时可以替换。大模型之间的能力差距正在快速收窄,绝大多数AI应用没有不可替代的网络效应和转换成本。企业客户很容易在OpenAI、Anthropic、开源模型之间切换,供应商根本无法通过锁定客户来长期收割超额收益。
三是成本失控风险,吃掉潜在利润。企业接入AI后,token消耗量往往会指数级膨胀。员工为了冲KPI生成海量无效token,自主智能体的长流程任务会带来远超预期的算力消耗。哪怕模型单价在下降,供应商的总推理成本也会跟着客户用量同步暴涨,很多AI厂商的“增收不增利”本质就是被这种“token通胀”拖垮。
2026年8月中国国务院正式印发的《关于深入实施“人工智能+”行动的意见》,是当前最高层级的AI产业纲领性文件,直接将AI的应用落地上升为国家战略。