ARTICLE · 1106163
汇丰:美国科技二季度业绩-企业软件回升
外资精译
汇丰:美国科技二季度业绩-企业软件回升
先看一组数字。HSBC覆盖的25家美国科技公司里,有23家二季度收入超出预期,24家每股收益超出预期。更关键的是,市场此前流行的“AI会吃掉软件”的叙事,在这份报告看来站不住脚。HSBC的判断是,软件仍将充当企业AI部署和变现的主要载体,二季度业绩正在为这个判断补上证据。
报告把当前阶段定义为从“建设”转向“产品化”。2026年被视为AI从概念验证走向嵌入企业工作流的一年。这个转变的落点不在口号,而在几个可以核对的收入指标上:ServiceNow的AI年度合同价值超过10亿美元;Salesforce的Agentforce年度经常性收入超过15亿美元,同比增长逾240%;微软365 Copilot付费席位超过3000万;Adobe的AI优先产品ARR超过6.5亿美元,同比增长逾150%。报告直言,这些已经不是试点数字。
1. 估值折价与业绩改善同时出现
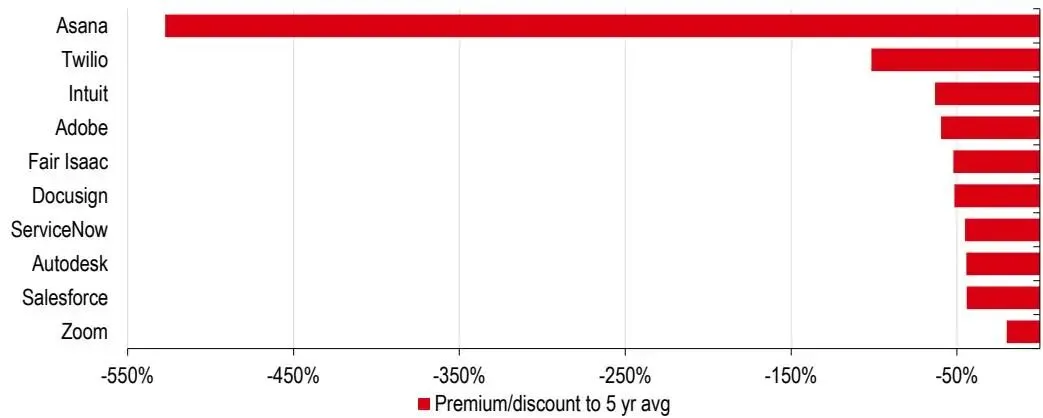
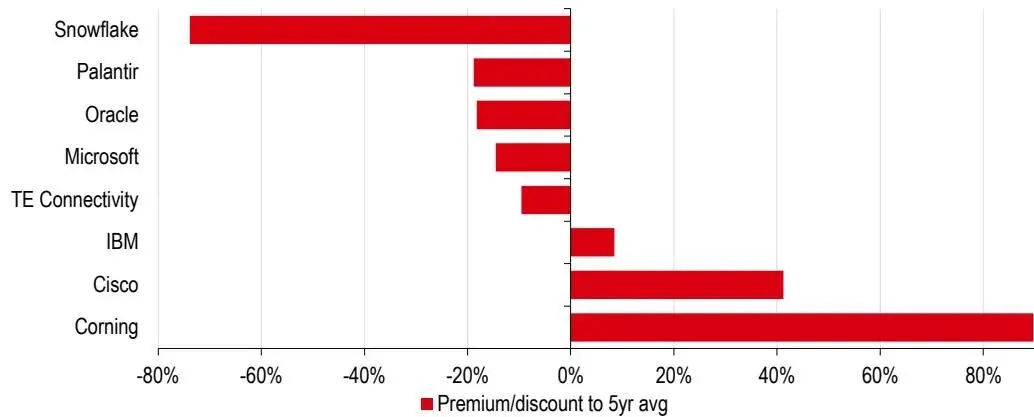
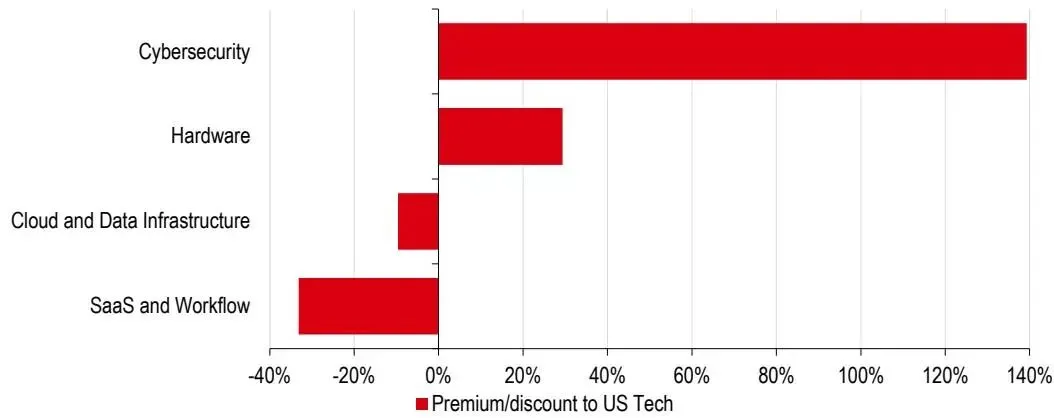
二季度之后,市场对覆盖公司的收入预期平均上调1.5%,每股收益预期上调3.5%,其中云和数据基础设施板块的每股收益上调幅度达到4.6%。与此同时,估值并没有同步抬升。报告提到,市场一致预期的未来十二个月市盈率在年初经历一轮下调后,于20倍左右见底,比五年均值低约两个标准差,目前仍低于长期常态。软件是其中折价最明显的部分,SaaS和工作流平台的估值比五年均值低超过一个标准差。
这组对比值得拆开看。业绩在改善,估值却在折价,说明市场仍在为“AI颠覆软件”的不确定性定价,而不是为AI带来的增量定价。报告认为,随着下半年变现证据累积,部分领域存在信心修复和估值重估的空间,但分化会更多由执行决定,而非叙事。
2. 毛利率承压,但利润表比预期更有韧性
二季度一个明显变化是,争论焦点从一季度的“收入会不会被AI侵蚀”转向了“毛利率会不会被AI影响”。几乎所有在扩大AI用量的应用厂商都提到了推理成本和token成本带来的销货成本不确定性。管理层的表态也较一致:短期优先推动采用和AI产品收入增长,毛利率优化要等单位宏观环境模型成熟之后。
但利润表的表现比毛利率更有韧性。营业利润和每股收益往往更稳,支撑来自费用纪律、提价、人员结构调整,以及部分公司内部部署AI带来的生产率提升。报告特别指出,管理层预期AI产品会带动净新增ARR、更高的附加率和续约率,进而推动追加销售和钱包份额扩张。
——人工智能免责声明(部分内容由人工智能工具辅助生成)
撰稿:Emma责编:KC排版:胡桃
Original report: 51-HSBC-US Technology Q2 takeaways- Enterprise software returns-260923
更新信息参见kcdesk.com