ARTICLE · 1112001
嵌入式工具链:一张等待 AI 重写的价签
本文基于 2025–2026 年的政策文件、公司公告与市场数据,分析这个市场的价值分布与关键风险。
图 1|被时间冻结的价签
这个市场值得认真对待,首先因为它的体量与惯性。全球嵌入式软件市场 2025 年规模约 210 亿美元,预计以约 8.7% 的年复合增速扩张至 2030 年代(另一口径 Grand View 为 192 亿美元、10.8%)[6];若计入硬件,整个嵌入式系统市场超过 1100 亿美元[7]。中国侧的结构性落差更显著:经营管理类工业软件国产化率约 70%,生产制造类约 60%,研发设计类仅 10% 左右[8],而研发设计类恰恰是工具链所在——2022 年中国工业软件收入 2407 亿元[9],中国城市报 2026 年 8 月的报道提供了微观切片:一辆汽车的完整研发要用近 40 种工业软件,采购清单里国产不足 10%[10]。断供风险已被两次验证:2020 年 MATLAB 停止服务哈工大与哈工程[11],2022 至 2025 年 EDA 出口管制持续三年[12]。
支出的价格锚点同样清晰。dSPACE 一套 HIL 台架数十万到数百万元人民币。「一个 20 人车规软件团队的年工具账单超过百万元,相当于一到两个人力,而工具涨价、客户产品不涨价,这笔支出照付。」二十年少有新进入者的原因写在成本结构里:有工业软件创业者算过,独立研发一款 CAM 软件需要 500 至 1000 人、5 至 10 亿元资金投入[8]。「AI coding 改变的只有这一件事:造工具的成本曲线第一次整体下移。这是全文所有判断的前提。」
工具链此前被冲击过五次,各留一份遗产:Marlin 成为消费级 3D 打印机的事实标准,Klipper 再将速度提高两三倍;Betaflight 是 FPV 飞控的事实标准,头部无人机厂商则在图传与算法的高层筑墙;开源的 VESC 被国内厂商商业化,催生电动滑板产业;ELM327 芯片被克隆到廉价 OBD 适配器几乎全是仿制;GCC、VSCode 与 PlatformIO 的免费组合动摇 Keil,Arm 的回应是社区版免费、商业版转订阅;EDA 层 KiCad 在中低端咬住 Altium,2025 年有国产厂商发布自主电子工程 EDA,官方称性能较行业标杆提升三成[13]。
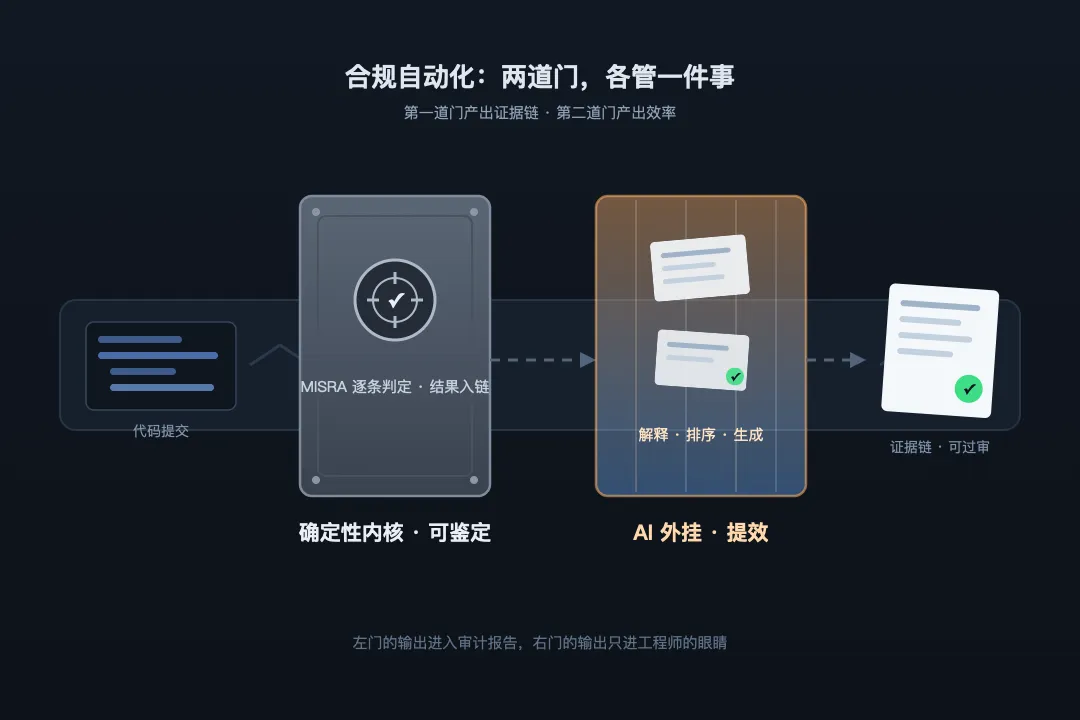
图 2|合规自动化的双层防线:左门产出证据链,右门产出效率
合规工具的墙最高。ISO 26262 第 8 部分第 11 章要求开发工具“行为确定、可复现、有证据链”,而大模型的输出天然非确定;静态分析龙头 LDRA 的五十年历史,护城河从来不是代码,是鉴定。
但四股力量正在同时松动它。其一,鉴定墙只覆盖安全件,八成以上的嵌入式开发是非安全件,墙外无防守。其二,需求双向放大:AI 生成代码越快,检查 AI 代码的刚需越大。「技术门槛因大模型下降、需求因大模型暴增,这是罕见的双向顺风。」其三,监管在为 AI 修桥:EASA 的 AI 路线图推进航空认证框架[14],FDA 2024 年终版 AI 医疗器械预定变更控制计划(PCCP)指南——过去医疗 AI 软件每次迭代都要重新报批,PCCP 允许预先申报“变更边界”、边界内免重新审批[15],欧盟《网络弹性法案》已自 2026 年 9 月生效漏洞报告义务、2027 年 12 月全面实施[16]——方向都是“受控的 AI”,而非“禁止 AI”。其四,认证已在国内落地:2025 年 10 月,国内一家头部汽车电子供应商(Tier1)通过国际认证机构审核,取得国内首张 ISO/PAS 8800:2024 道路车辆 AI 安全流程认证[17]。
市场的钱也在印证这条赛道。全球合规软件市场 2025 年约 358 亿美元、2026 年预计 393 亿美元,2033 年将达 788 亿美元(年复合增速 10.5%)[18];其中 AI 驱动的合规自动化细分增速更高,部分口径达 17% 以上[19]。先例也现成:IT 安全领域,Vanta 与 Drata 已把 SOC 2 取证流程做成自动化产品;功能安全域的早期信号是一家国产 HiL 仿真测试企业的智能体产品,最多每分钟生成 5 个自动测试用例[20]——「一个测试工程师一周的用例设计量,大约一个下午生成完,而测试取证正是合规工作量的主体」,以及国内两家汽车软件与基础软件企业围绕“AI 与 AUTOSAR 基础软件开发”的合作[21]。
「可行的产品形态是双层结构:可鉴定的确定性内核负责过认证——规则逐条判定、结果进证据链;AI 外挂负责提效——解释报警、按风险排序,输出只进工程师的眼睛。」风险同样明确:大模型的不可复现性与鉴定要求的冲突是结构性的,资质以年计,监管仍在成形。「这是一条起点干净、以年计的赛道。」
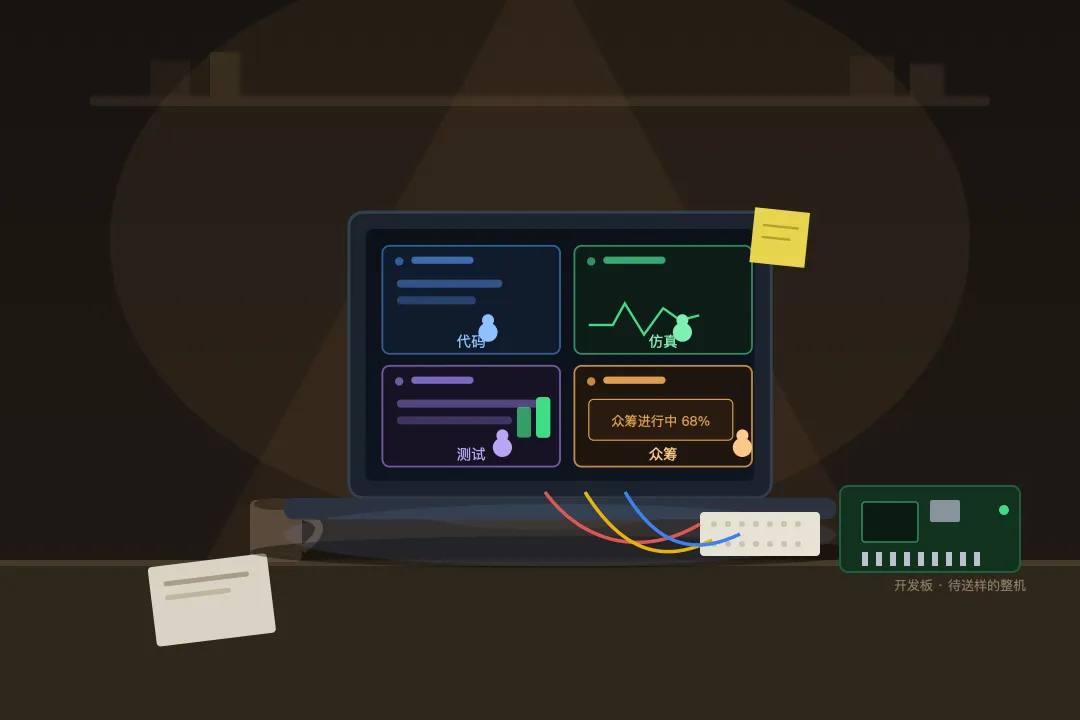
图 3|一个人的工具链:代码、仿真、测试、众筹在四个窗口里同夜发生
第二类机会是范式更替:百人以下团队不再采购成套 V 流程工具,以开源为底座、用 AI coding 自建整条工具链。效率证据在 2026 年密集出现:深圳一家智能硬件公司以“AI 智能体+物联网平台+嵌入式操作系统”全栈体系,把智能硬件项目从需求确认到送样压缩到最快一两天,过去需要两三个月[22];重庆一家软件公司由三个 AI 智能体分别担任产品经理、项目经理与技术经理,部分企业的代码编写环节已实现 AI 全员覆盖[23]。
「设想一家 8 人硬件团队的一天:早晨产品经理写下三行需求,AI 智能体拆成任务清单;上午固件在开源工具链上编译、在仿真器里跑通;下午 AI 生成的测试用例进入持续集成;晚上众筹页面挂出新版本。他们的工具链支出:开源软件为零,AI 订阅每人每月一两百元。」对照第一节的百万年账单,这就是范式更替的含义。市场端,Gartner 估计全球企业级 AI 编码智能体市场年化规模已达 98 亿至 110 亿美元(2026 年 4 月口径)[24];中国企业级 AI 智能体市场 2025 年 212 亿元、2026 年预计 449 亿元、2029 年有望突破 3320 亿元[23]。
边界同样要陈述。国内一家头部云厂商的开发者产品负责人指出,氛围编程适用于简单应用,“复杂系统需要专业化的团队协作,则需基于共同规范的‘规约编程’”[25]——安全相关嵌入式属于复杂系统一侧;AUTOSAR 每年演进,「自建工具链要交持续的‘标准跟进税’」;自研工具出缺陷无供应商担责。「路径成立的边界:非安全件、百人以下团队;风险为合规、一致性、责任三项,后两项不因工具免费而消失。」
需求的第二极来自个人开发者,规模长期被低估。中国泛开发者已超 1000 万[26];Arduino 全球活跃用户超 3000 万,树莓派累计出货约 7500 万台,高通 2025 年 10 月收购 Arduino[27];63% 的 vibe coding 用户并非职业开发者[28]。中文世界的数字:国内一家大厂的无代码应用平台上线 8 个月生成超 50 万个商业应用,81% 的用户为非程序员[29];国内一家内容社区平台上活跃独立开发者超 5 万、相关内容年增 146%[30];国内一家开源模型社区的创作者空间里,约 95% 的 AI 应用由个人开发者完成[31];经济日报将这一现象命名为“手搓经济”[32]。「按泛开发者 1000 万、嵌入式相关 5%–10%、付费转化 5%–15%、客单价每年 100–500 元推算,个人订阅市场约 2.5 亿至 7.5 亿元/年,与团队市场同量级。」更大的价值在订阅之外:该平台上的应用已累计创造超 50 亿元经济与效率价值[29],工具方的变现路径是分成、云服务与认证增值。风险有两条:消费级 AI 编程免费战把个人客单价压到百元级,「靠 license 赚个人的钱不成立」;嵌入式个人创业仍背硬件门槛,“手搓经济”报道自己也点名了同质化与产权隐忧[32]。
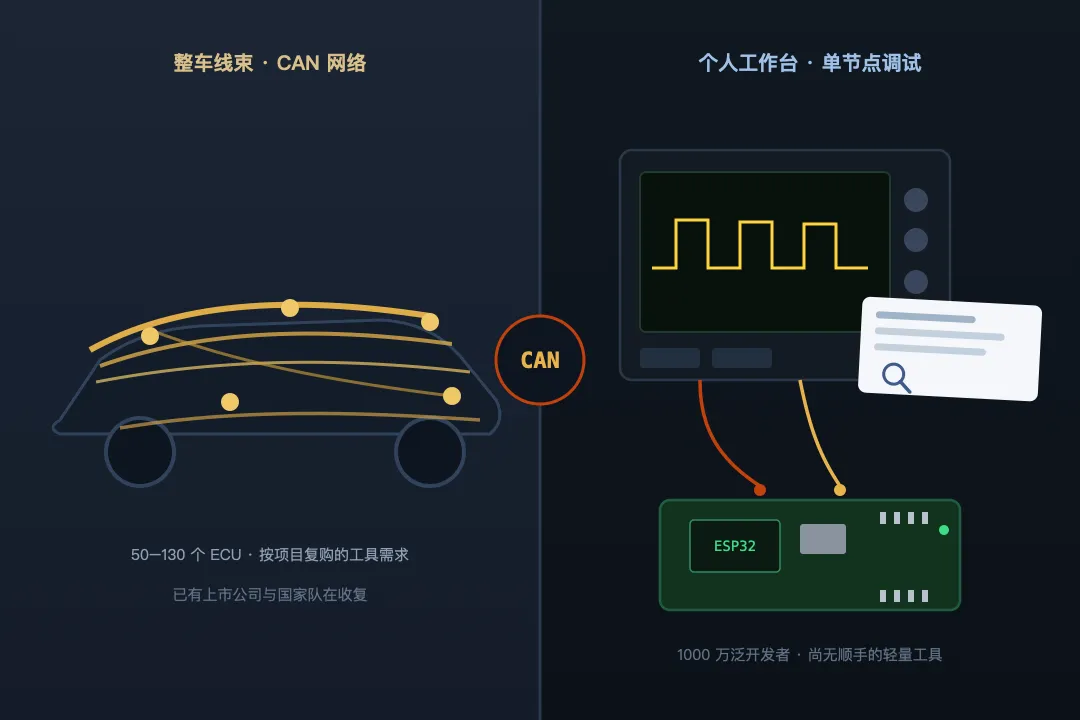
图 4|两代总线:整车线束的网络,与个人工作台的单节点
汽车总线测试常被误读为空白,实际本土竞争已充分展开。对标 CANoe 的国产总线工具已有多款:一家上市汽车电子企业的同类产品覆盖监控、仿真、诊断与标定,基础版免费,2025 年的新版本将 AI 智能助手、HIL 测试闭环与 SOME/IP 仿真纳入同一产品[33];一家国产 HiL 企业 2022 年底收购博世子公司 ETAS 的硬件在环品牌与技术,首套本土化设备已于 2023 年底完成交付[34];另有老牌测试仪器厂商走仪器级路线,渠道商则代理海外性价比方案[35]。「正面替代 CANoe 的窗口已经关闭。」剩下两处缝隙:一是跨行业长尾——头部本土企业已把船舶态势感知写进产品规划,「连头部玩家都只能‘看见’而吃不下:两轮车出口认证、储能 BMS 测试、机器人 ROS2 生态,共同需求是‘够用、便宜、中文’」;二是个人化轻量层——「在车库里调 ESP32 与 CAN 总线通信的开发者,没有一个‘AI 帮你看懂报文’的轻量产品,而这正好接上 1000 万泛开发者的基数」。风险是头部本土企业 AI 功能迭代很快,「窗口以年计收窄」。
需求管理——IBM 官网已上线 AI 需求质量评分,增强型创新归垄断者;架构设计——决策责任无法下放;MBD 建模——Simulink 的商业前提是“人写的代码不可信”,AI 动摇的正是这个前提,「方向成立,时间不确定」;IDE 编辑器——Keil 免费化加订阅化,空间有限;编译器——形式化验证编译器 CompCert 的存在说明最后壁垒是“可信”,GCC 已商品化;标定测量与台架物理流程耦合;配置管理被 Git 免费。「共同点:产出是资产与信任,或市场已免费——AI 吃劳动,不吃信任。」
三年内三个演变值得盯住:RISC-V 与国产 MCU 触发工具链重排——EDA 出口管制刚过、中国 EDA 国产化率不足 20%[12],2022 年 11 家工业软件公司上市、近 170 家机构布局[9],「但资金集中于 EDA 与 CAD,嵌入式工具链尚无本土专业玩家」;MBD 存在被 AI 管线整体跳过的可能;“可鉴定的 AI 工具链”决定安全件归属,「ISO/PAS 8800 首证已发,流程跑完者先得」。
写代码的成本坍塌之后,价值分布正在移动:从“谁写得出来”,移向“谁用得起来、信得过、离不开”。研发设计类国产化率只有 10% 的现实,「在市场眼中是一排标了二十年旧价、尚未重新定价的货架——货架下站着 1000 万中国泛开发者和 3000 万 Arduino 用户,他们是这套工具链未来的用户与裁判」。工具层的终局不取决于某一次技术发布,而取决于三种速度的赛跑:合规框架落地的速度、标准演进的速度、开发者习惯迁移的速度——最快的那一个,将决定谁能给这份旧价签写下新数字。
[1] TechCrunch(2025 年 3 月):YC 2025 冬季批次 AI 代码占比报道
[2] 工信部《“人工智能+软件”专项行动实施方案》(2026-09-11),中国金融新闻网
[3] Stack Overflow Developer Survey 2025(survey.stackoverflow.co/2025/ai)
[4] PeerSpot(DOORS);G2(Polarion)
[5] Vendr:MATLAB+Simulink 合同区间
[6] GM Insights:嵌入式软件市场约 210 亿美元、CAGR 8.67%;另一口径 Grand View 约 192 亿、10.8%
[7] Yahoo Finance:Embedded Systems Market Outlook 2026–2035
[8] 证券时报 2025-10:国产化率 70%/60%/10%;CAM 自研 500–1000 人、5–10 亿元
[9] 人民网 2023-08:2407 亿元;11 家工业软件公司上市、近 170 家机构布局
[10] 中国城市报 2026-08:单车近 40 种工业软件
[11] 人民网 2020-08:MATLAB 停服哈工大
[12] 证券时报·e公司 2025-05:EDA 出口限制、国产化率不足 20%
[13] 证券时报 2025-10:启云方发布国产电子工程 EDA
[14] EASA:AI Roadmap 2.0(2023)
[15] FDA:AI 医疗器械 PCCP 指南(2024 终版)
[16] Regulation (EU) 2024/2847《网络弹性法案》
[17] 证券时报 2025-10-31:经纬恒润获首张 ISO/PAS 8800 认证
[18] Grand View Research:Compliance Software Market(2025–2033)
[19] Dataintelo / TrendX Insights:Compliance Automation AI 市场报告
[20] 腾讯新闻 2024-09:蔚赫 LABCAR 智能体 LCO_6.3
[21] 证券时报 2026-04:光庭信息×普华基础软件战略合作
[22] 人民网 2026-09-05:深圳集贤科技
[23] 经济日报 2026-06-10:212 亿元(2025)→449 亿元(2026E)→3320 亿元(2029E)
[24] Gartner:Enterprise AI Coding Agent Market(2026 年 4 月)
[25] 央视网财经 2025-07:刘毅“氛围编程/规约编程”
[26] OpenDigger 2025-04:中国泛开发者超 1000 万
[27] Arduino 官网;Raspberry Pi FY2025 业绩公告(超 7500 万台);GSMA Intelligence(高通收购 Arduino)
[28] Hostinger:Vibe Coding Statistics
[29] 证券时报 2025-12;上证报 2026-09:秒哒
[30] 央视网财经 2025-04:小红书独立开发者
[31] 证券时报 2025-11:魔搭社区
[32] 经济日报 2026-02:手搓经济
[33] 经纬恒润官网:INTEWORK-VBA V4.1.0R
[34] 21经济网 2024-01:蔚赫收购博世 ETAS/LABCAR
[35] 东方中科(致远 CANScope);虹科(PCAN-Explorer 6)