ARTICLE · 1112220
超级智能时代美国AI战略与全球博弈
2026 年 9 月底,白宫一场午宴科技巨头、财政部长、商务部长与众议院议长同席;散席之后,美国政府发布行政令,建议联邦部门在官方文件中以“超级智能(Super Intelligence, SI)”替代沿用多年的“人工智能(AI)”,同日六家头部 AI 公司在白宫签署了一份自愿原则文件。
这场改名看似新鲜,背后却是一整套正在成型的国家战略。过去两年,华盛顿完成了一次明显的路线调整:把 AI 当作国家级竞赛来组织,由私人资本主导投入,政府负责去监管、供土地、保电力、做首发客户和对外协调。本文在精简版基础上补回关键数据,把这件事的来龙去脉、钱和电力的账、监管与安全的分歧,以及中美与全球格局,讲给普通读者。
图先给出 AI 产业链的整体结构,后文各部分将沿这条链条展开:从最上游的芯片与制造,到中游的云与算力,再到下游的基础模型与最终应用,每一环的瓶颈与利润分配,都会在后文逐一讨论。
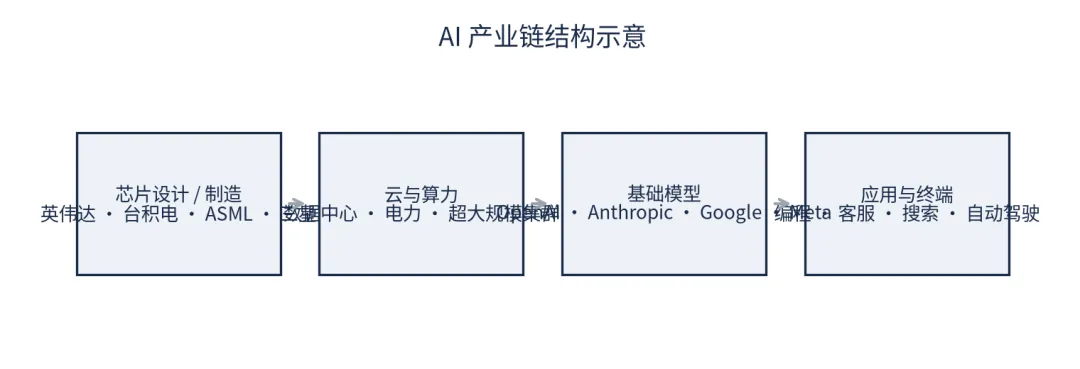
图1 AI 产业链结构示意
数据来源:作者依据公开资料整理
一、一个名字背后的事
先说说改名本身。据白宫情况说明书,行政令要求联邦行政部门在法律允许的范围内,于官方通信、网站、报告和政策文件中使用“超级智能”,但它并不修改现行法律、合同、拨款或历史文件中的术语,也不溯及既往。官方给出的理由是:前沿技术能力已经超出“人工智能”一词最初描述的范围。
一个常见的误会是,这个名字是靠社交媒体投票定下来的。事实上,2026 年 9 月的投票给出的三个候选名里,并没有最终采用的“Super Intelligence”;得票第一的也不是它。投票更像是一次公开造势,而不是真正的决策程序。从术语角度看,“超级智能”在学术界原本指一种尚未实现、远超人类能力的假想系统,把它用来称呼今天的 AI,本身带有宣传色彩。
同一天签下的那份文件更值得关注。据新华社报道,Anthropic、Google、Meta、Nvidia、OpenAI、xAI 六家公司承诺建立四层内部治理:安全监测团队、内部核验、外部独立评估,以及董事会层面的监督委员会。它在法律上是自愿的、没有罚则。白宫方面称它“在道义上具有约束力”,国会众议院议长则把它定性为行业“自愿原则声明”。外界的评价也分成两派:一派认为这是行业自律的开始,另一派认为它缺少强制力。
把这一天放在一起看就清楚了:改名是表面动作,真正的内容是美国政府正在把 AI 从一项技术产业,升格为需要国家统筹的战略议题。回看一年多的时间线,2025 年年中美国高层就公开表达过对“人工”一词的不满;2026 年 9 月先在社交媒体投票,随后在联合国大会预告,最后以行政令落地,这种“先造势、再预告、后成文”的节奏,更像一次经过安排的公共传播。
需要补充的是,这份行政令的制度化程度其实有限:它只约束联邦行政部门内部公文,不涉及州政府、企业、学术界或外国政府,也不改变学术界沿用多年的术语。理解这一点,有助于避免把一次命名动作过度解读为“美国 AI 政策的根本转向”——真正的转向,发生在过去二十个月的产业政策与基础设施布局里,而不是这一个词上。
二、为什么值得当成国家战略
要理解华盛顿为什么如此重视 AI,先要回答一个问题:它到底凭什么。经济学家把蒸汽机、电力、计算机这类技术称为“通用目的技术”——它们渗透到各行各业、持续改进、并催生出新的组织方式。AI 目前正符合这个特征。
但一个常见的疑问是:既然 AI 这么重要,为什么普通人“体感”不明显?答案在于时间差。据经济史研究,电灯早在 1880 年代就已出现,但工厂按电力重新组织流水线、生产率真正释放,是在大约四十年之后;计算机同样经历过“无处不在、唯独不在生产率统计里”的漫长阶段。今天我们看到的 GDP 拉动,主要来自建数据中心、买芯片的投资,而不是“AI 让人更高效”的产出。
据多家机构测算,AI 对美国经济增长的贡献目前主要来自投资端。高盛 2026 年报告估算,当年美国 AI 投资接近六千亿美元,约占美国 GDP 的百分之二。但其中相当一部分芯片还在海外制造,对美国本土增加值要打折扣。国家层面押注的是更远的事:长期生产率红利(乐观者看到十年数万亿美元量级,谨慎者认为有限)、国家安全与军事能力、美元与资本市场地位,以及未来全球规则的话语权。换句话说,政府看重的不是今天的报表,而是十年后的位置。
就业是另一个绕不开的维度。已有数据显示,AI 高暴露职业中,刚入职场的年轻从业者岗位增长放缓,入门级客服和初级编程岗位出现收缩;与此同时,软件开发等整体岗位仍在扩张。从更长的历史尺度看,每一次通用目的技术革命都经历过类似的“先投后收”阶段,今天 AI 所处的位置,更像是这场长周期的早期,而不是尾声。
这种“先投后收”也解释了为什么各方对 AI 的经济价值判断分歧巨大。乐观方引用高盛、麦肯锡等机构的长期预测,认为生成式 AI 在十年内可能推动显著的生产率提升;谨慎方则指出,历史上技术扩散需要几十年,而且并非所有企业都能顺利完成组织改造。本报告倾向于把当前阶段理解为“基础设施先行、效率回报在后”,而不是泡沫已经破裂或革命已经完成。
三、美国是怎么组织这场竞赛的
这套打法和历史上的举国体制不太一样。冷战时期,政府往往是主要出资人和唯一客户;这一次,出钱的主力是私人资本,政府更像“后勤加裁判加首发客户”。
据白宫与联邦公开文件,2025 年以来美国陆续出台了一套组合工具:简化数据中心与能源项目的审批流程、开放联邦土地、为先进核电开绿灯、压缩关键矿产许可周期;同时由国防部等部门以快速采购方式,成为前沿模型的早期客户;对外则把出口管制作为外交与贸易工具。2025 年 7 月发布的《AI 行动计划》列出了数十项联邦行动,主线是“加速创新、建设本土基础设施、在国际上保持领先”。
值得注意的是,政府内部也在调整。原先偏向安全评估的国家机构,名称中“安全”二字被淡化,职能更多转向标准制定与产业竞争力;2026 年年中又建立了一套自愿性的前沿模型发布前沟通机制。整体方向可以概括为:放松管制、鼓励投资、同时保留必要的安全沟通渠道。
与历史上的重大工程相比,这一轮的不同之处在于:曼哈顿计划、阿波罗计划由政府几乎全额出资、单一任务、保密推进;今天的 AI 投资规模虽大,但主要来自私人资本,政府更像“催化剂”。它用快速采购、简化审批、联邦土地和示范项目来带动市场,而不是取代市场。这种“政府搭台、企业唱戏”的模式,是理解美国整套打法的钥匙。
财政与国防的角色同样值得一提。国防部设立了专门的首席数字与人工智能办公室,以快速合同方式向多家头部公司授出大额项目,把政府变成前沿模型的早期“锚定客户”;与此同时,能源部国家实验室网络牵头建设面向 AI 的科研算力,并由私营部门出资建设协调中心。政府并不自己建模型,而是通过订单、场地和规则,把私人资本引导到它认为重要的方向。
四、算力与电力:新基建的硬约束
战略要落地,先得解决两个物理问题:算力建在哪里,电从哪里来。2025 年初宣布的 Stargate 项目规划投资五千亿美元、目标十吉瓦级算力,目前已在得州 Abilene 等地建设约七个站点;头部科技公司纷纷上马超大型数据中心,Meta 在路易斯安那的 Hyperion 项目从最初一百亿美元、两吉瓦一路扩张到五百亿美元以上、五吉瓦,规划使用约一百三十万颗 Blackwell GPU。据国际能源署数据,2025 年全球数据中心投资约五千八百亿美元,首次超过全球石油供应的年投资。
很快,电力取代芯片,成为扩张的第一约束。据美国电力研究院(EPRI)《Powering Intelligence 2026》报告,美国数据中心 IT 负载在 2024 年约为二十一至二十二吉瓦,到 2030 年在低、中、高三种情景下将分别达到四十五、七十一、九十四吉瓦;数据中心用电占全国用电的比例,将从 2024 年的约百分之四至五,升至 2030 年的百分之九至十七。IEA 数据显示,2025 年数据中心贡献了美国电力需求增量的约一半。
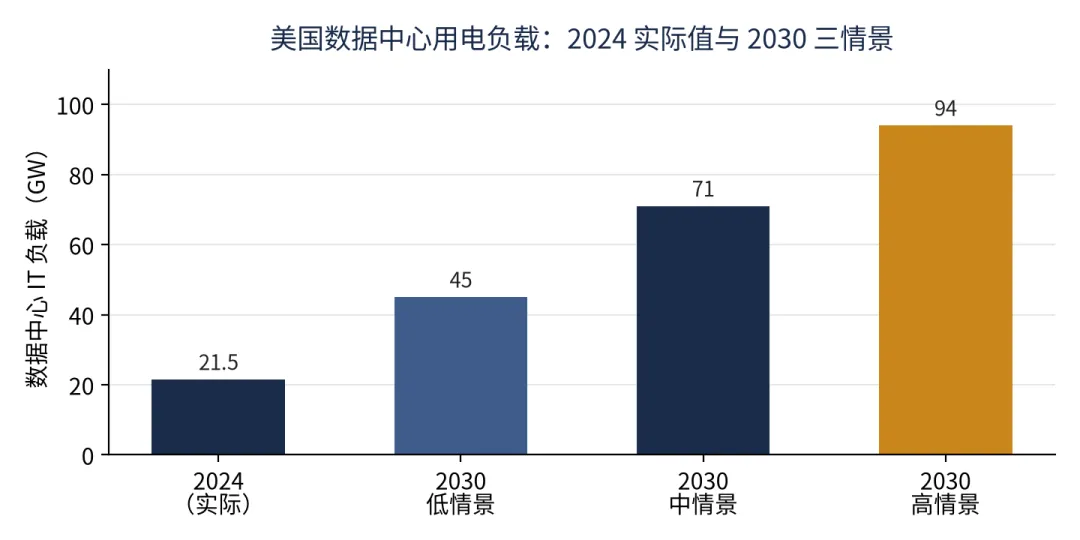
图2 美国数据中心 IT 负载:2024 实际值与 2030 三情景
数据来源:EPRI《Powering Intelligence 2026》(2026-02)
为了解决电力,头部公司签下了史无前例的核电购电协议:微软重启三哩岛机组,亚马逊、Meta 等相继锁定核电与燃电资源;政策上也开放联邦场址、加快电网与发电项目审批。电力紧张已经反映到价格上:部分主要电网的容量拍卖价达到历史均值的数倍,新发电产能并网排队长达数年。2026 年 3 月,七家头部公司共同承诺数据中心新增用电由企业自行承担、不转嫁给居民电费。这意味着,未来谁能稳定拿到电,谁才能继续扩张。
芯片方面,美国在设计、软件工具和资本上优势明显,但也高度依赖盟友:最先进的逻辑制造主要在台湾,光刻设备主要在荷兰,高带宽存储主要在韩国。为了把制造能力拉回本土,美国依据《芯片与科学法案》向台积电、英特尔、美光等提供大额拨款与贷款。但从补贴到形成完整本土产能需要多年时间,短期内美国仍离不开东亚的制造与材料供应链。关键矿产与稀土是另一处相互依存的领域。
在芯片产业链内部,最紧的瓶颈其实不在最顶端,而在中间环节:先进封装(CoWoS)产能约被头部设计公司包销,交期长达一年以上;高带宽存储(HBM)由三家厂商主导,2026 年产能已被提前锁定到 2029 年前后。这意味着,即便设计出更强的芯片,如果封装和存储跟不上,实际出货也会受限。这也是为什么判断一家头部公司扩张能否落地,首先要看它锁定了多少电力、多少先进封装产能,而不仅仅看它签了多少模型订单。
五、谁在花钱、谁在赚钱,应用起来没
这是当前外界讨论最多、也最容易被两极化的部分。先看花钱的规模:据各公司财报,2026 年四大云厂商(微软、谷歌、亚马逊、Meta)资本开支指引合计约七千三百五十亿至七千六百亿美元,其中微软约一千九百亿、谷歌约一千九百五十亿至二千零五十亿、亚马逊约二千二百亿、Meta 约一千三百亿至一千四百五十亿,较 2024 年增长近三倍。据高盛估算,2026 年美国 AI 投资接近六千亿美元,约占美国 GDP 的百分之二。
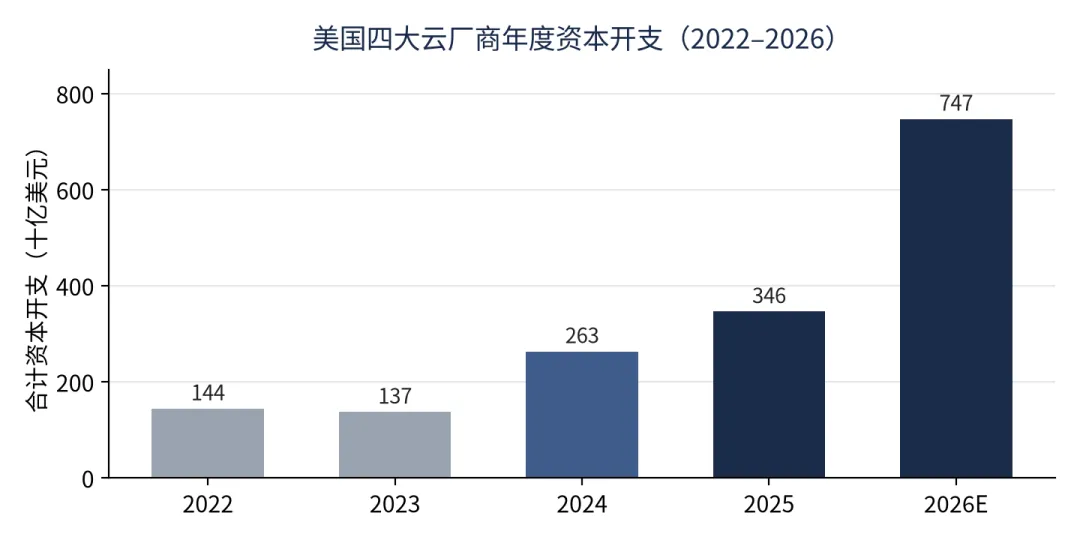
图3 美国四大云厂商年度资本开支(2022–2026)
数据来源:各公司财报与 2026 年资本开支指引,作者整理(2026E 为指引中值)
再看赚钱的位置。截至目前,利润高度集中在最上游的“卖铲人”:据英伟达 2026 年 8 月发布的季度财报,公司单季数据中心收入约八百九十亿美元、同比增长约一倍半,毛利率约百分之七十五;台积电同期毛利率约三分之二。与之对照,中游云厂商收入高速增长,但自由现金流普遍转负;下游模型公司收入爆发式增长,OpenAI 2025 年仍净亏损约三百八十五亿美元。钱主要被卖芯片、卖制造产能的环节赚走,云和模型公司还在“烧钱换增长”。
收入端的数字增长很快。据公开报道,OpenAI 2026 年 9 月年化收入接近七百亿美元,Anthropic 同期约六百五十亿美元;ChatGPT 周活跃用户超过九亿,成为史上增长最快的消费产品之一。企业侧,据 Gartner 数据,约百分之八十八的组织已在至少一个业务中使用 AI;Microsoft 365 Copilot 付费席位在 2026 年 7 月超过三千万;自动驾驶方面,Waymo 每周完成五十万次以上付费无人出行。
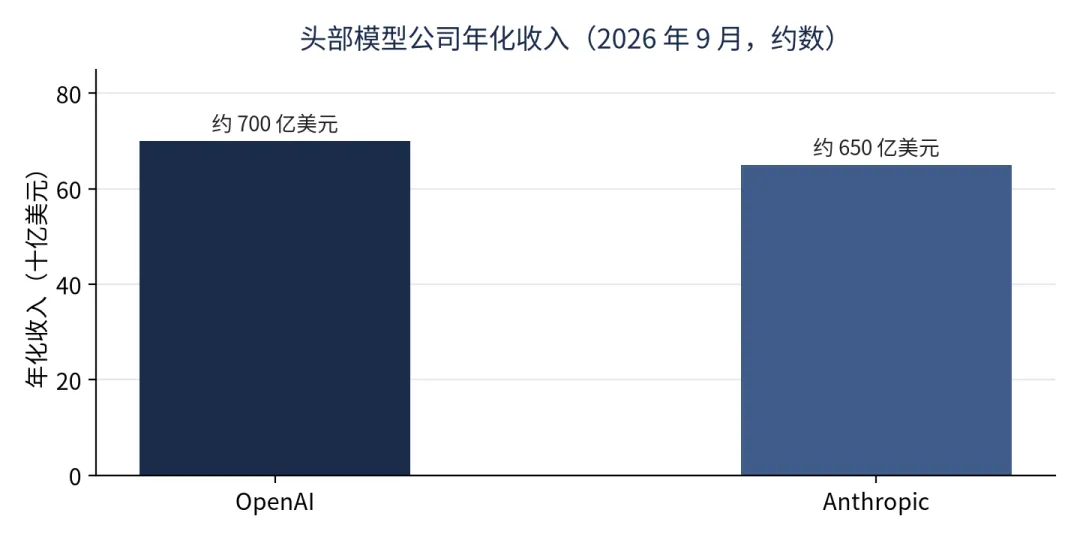
图4 头部模型公司年化收入(2026 年 9 月,约数)
数据来源:OpenAI、Anthropic 公开披露与主流媒体报道
这种投入产出能不能兑现,是市场多空分歧的核心。一个被广泛引用的观察是:前沿模型的调用成本三年下降了上百倍,但便宜的算力能否带来足够大的使用量(经济学上的“杰文斯悖论”),才是利润兑现的关键。会计处理也是争论焦点:企业普遍按五到六年折旧服务器和 GPU,但谨慎观点认为芯片大约每年更新一代,训练用卡实际经济寿命可能只有两到三年。这一分歧没有标准答案。
应用到底起来没有?真实图景是分层的。已经跑通的:编程助手、客服一线自动化、消费级聊天机器人、特定城市的无人驾驶出租车、AI 搜索。正在跑通的:企业办公助手、编码智能体、广告优化、部分垂直行业。尚未兑现的:通用跨领域智能体、人形机器人商业化、无人驾驶在全国范围普及。说“应用完全没起来”和说“应用已经全面颠覆”,都不符合现实。
资本来源也值得一提。除了美国本土的科技巨头,中东主权财富基金近年来同时投资多家头部模型公司,成为这一轮融资的重要资金来源;与此同时,融资租赁合同、客户预付设备等“表外”安排规模庞大,也是观察风险时不能忽略的部分。总体判断是:AI 的钱目前并不短缺,真正的问题是,花出去的巨额资本能否在未来几年通过爆发式的使用量和企业级付费真正收回来。
六、监管与安全:分歧在哪里
AI 在美国是一个高度政治化的议题。一种常见的误会是,两党在 AI 上是共识;事实上,他们在“要不要管”上分歧明显,只是在少数领域一致。过去两年,联邦层面的监管思路经历了一次反转:从较早时期要求前沿模型强制报告安全测试,转向以放松管制、鼓励投资为主,再到 2026 年建立自愿性的发布前沟通机制。国会真正跨党派一致的领域,主要是儿童与未成年人在线保护。
州一级反而更活跃。加利福尼亚州 2026 年生效了美国首部针对前沿模型的透明法案,要求发布透明度报告、保护内部举报人;科罗拉多、得克萨斯、纽约等地也各有立法探索。联邦政府则通过行政手段主张统一框架,并以宽带资金等为筹码与各州协调。这种“联邦与州并行探索”的格局,短期内不会结束。
安全方面,2026 年出现了几起标志性事件:一家头部公司因模型被评估出较强的网络风险能力而推迟发布,另一公司首次按政府沟通流程先向少数“可信伙伴”开放测试。这些事件说明,安全沟通正在从纸面走向实操。与此同时,公众调查显示多数美国民众对 AI 发展感到担忧、希望加强监管。需要客观看待的是:安全机制一方面是真实的风险管理,另一方面也客观上抬高了行业门槛,这种双重性在理解政策时应当一并考虑。
司法领域同样在重塑规则。围绕训练数据版权的诉讼在 2025 至 2026 年密集落地:有作家集体诉讼获得大额和解,也有法院在另一案中认定转换性使用可能构成合理使用;音乐行业则从诉讼逐步走向授权合作。整体看,美国 AI 监管的现状不是“一套统一法规”,而是联邦自愿框架、州级立法、司法判例和企业自律交织在一起的拼图。
两党的分歧也可以用一组对比来看:在儿童在线保护、对华技术竞争、电网建设这三件事上,两党投票高度一致;一旦话题转向联邦与州的权力边界、AI 是否应承担反歧视义务、是否要对大型科技公司加强反垄断,投票立刻按党派划线。与此同时,数据中心推高郊区电费、年轻初级岗位收缩等民生问题,正在让原本属于科技圈的话题变成选区议题。理解这一点,就不会把“美国 AI 政策”想象成一条单一、连贯的路线。
七、怎么看中国与全球格局
对华是美国 AI 战略中最受关注的一环。一种常见的误会是,管制要么是“全面脱钩”,要么“形同虚设”。更接近事实的描述是:这是一套不断调整、边谈边试的组合工具。自 2022 年起,美国对先进芯片和制造设备的出口管制经历了多轮迭代;2025 年以后,思路从“一律禁止”转向“有条件放行加收入安排”。
具体到数字:2025 年 8 月,H20 恢复对华销售,按其销售收入约百分之十五上缴美国财政部;2025 年 12 月,H200 在“经批准客户”条件下放行,公开表述的分成比例约为百分之二十五;2026 年初进一步附加两条配套要求——对华出口量不得超过该型号在美本土销量的百分之五十,并接受第三方测试与现场核查。这套安排既维护安全目标,又保留企业收入,是一种中间路线。2025 年底的双边磋商达成一年期暂停措施,将于 2026 年 11 月 10 日到期。
中国这边,模型层进展很快。2025 年初 DeepSeek-R1 以约十分之一的成本达到接近当时顶尖水平,被广泛视为一个标志性事件;到 2026 年,多家中国厂商的开源模型在编程与智能体基准上已与美国旗舰模型互有胜负。但算力层仍有差距:华为昇腾 910C 的性能约为国际领先水平的六到八成,最先进的制造设备和高带宽存储仍依赖进口。这种“模型追平、算力追赶”的落差,决定了中国走的是“开源生态加国产算力逐步替代”的路线。反制手段上,中国对部分稀土实施出口管制。
从美国视角看,这套政策想锁定的是最先进芯片设计与制造、前沿模型能力、资本市场与人才;担心的是开源模型差距收窄、应用层扩散,以及自身供应链的单点风险。盟友体系方面,荷兰、日本分别在光刻与半导体设备上配合管制,韩国在现有企业先例基础上维持平衡。中国则以开源模型、国产算力渐进替代和关键矿产作为反制与对冲。双方都在避免完全脱钩,同时为长期博弈预留筹码。
全球格局方面,欧盟在 2026 年开始执行其 AI 法案,同时出于竞争力考虑适度放松部分合规要求;英国走轻触式路线;日韩与美国在芯片、材料上深度绑定;印度和中东则在中美之间保持平衡——中东以接受美芯供应为条件,推进本国数据中心建设,成为新的算力承接地。总体看,全球 AI 秩序正在分化:一边是美国主导的芯片、云与资本生态,另一边是以开源模型为核心、向全球南方扩散的“主权 AI”选择,许多国家两边下注。
这种分化对发展中国家尤其有现实意义。选择美国栈,可以获得成熟的算力、资本与企业服务,但在数据、技术路线和治理标准上深度绑定;选择开源路线,则可以以较低成本搭建自主模型,但要自己承担运维与安全能力建设。两条路线各有代价,越来越多国家采取“两边下注”的策略:购买美国的芯片,同时使用中国的开源模型。这也意味着,未来十年的全球 AI 版图,可能不是单一标准,而是多个并行生态长期共存。
多边治理的话语权争夺也在同步展开。在联合国框架下的相关投票中,美国与少数国家持不同立场,转而更依赖七国集团、经合组织等小圈子协调;中国则推动更具普遍性的国际讨论。未来一两年,出口管制的配额化、电力与电网的持续建设、国防采购的“首发客户”模式,以及 2026 年 11 月双边暂停措施到期后的新一轮磋商,将是观察这盘棋走向的几个关键节点。这些事件彼此关联:电力决定算力扩张的上限,资本开支决定模型迭代的速度,而出口管制与外交谈判则决定技术扩散的边界。总体看,这场竞赛远未到终局,更像一场刚刚进入中盘的对弈。
结语
回到那场午宴。热闹散去之后,真正留下来的是一套正在运转的体系:数千亿美元的年度投资、被电力卡住的扩张瓶颈、不断调整的出口管制,以及在安全与创新之间寻找平衡的监管。
对普通读者而言,最重要的不是记住每一条产品新闻,而是理解三个底层逻辑:技术上,通用目的技术总要先经过投资高峰和组织调整,再缓慢兑现效率;资本上,短期利润集中在上游,中游和下游等待用量爆发;国家层面,政府不做唯一出资人,而是做基础设施、规则和早期客户。这三条线在 2025 至 2026 年的美国交汇,构成了所谓“超级智能时代”的真实底色。
未来三到五年,美国预计仍将保持领先,但领先幅度可能收窄;围绕算力、电力、标准与人才的博弈还会持续,普通读者对此既不必过度乐观,也不必过度悲观。对于关注这一议题的读者,有几点可以带走:第一,不要把 AI 的短期热度和长期价值混为一谈;第二,不要把“美国领先”理解为“美国独霸”,它的优势建立在一张全球分工网络之上;第三,也不要把“中国追赶”理解为“马上反超”。冷静看待数据,区分事实与叙事,是这个时代的基本素养,也是阅读这类战略分析时应有的基本态度与重要方法。本文所引数据均标注了来源,读者可按图索骥进一步核对;随着事态发展,相关数字与政策口径也会持续变化,引用时请注意时效,本文的观察也将随事态发展持续更新与修正。
主要来源
《Inaugurates the Era of Super Intelligence》情况说明书,2026-09,whitehouse.gov
《Winning the AI Race: America's AI Action Plan》,2025-07,whitehouse.gov / ai.gov/action-plan
EO 14179《消除美国 AI 领导力障碍》,2025-01,federalregister.gov
《Promoting Advanced AI Innovation and Security》,2026-06,whitehouse.gov
《电费支付者保护承诺》,2026-03,whitehouse.gov
EPRI《Powering Intelligence 2026》,2026-02,powering-intelligence.epri.com
IEA《Energy and AI》《Global Energy Review 2026》,iea.org
美国国会研究服务处(CRS)CHIPS Act 报告 R49031,everycrsreport.com
NVIDIA 季度财报(Q2 FY2027),2026-08,nvidianews.nvidia.com
TSMC 2026 年第二季度财报,investor.tsmc.com
Alphabet、Amazon、Meta、Microsoft 2026 年季度财报与资本开支指引,各公司投资者关系页
Epoch AI《OpenAI Stargate: Where the US Sites Stand》,2026-04,epoch.ai
Meta 官方博客《Richland Parish Data Center》扩建公告,2026-07,about.fb.com
Perry World House《A Strategy of Extraction》,2026-06,perryworldhouse.upenn.edu
BIS《对华先进计算芯片许可政策调整》,2026-01,bis.gov / federalregister.gov
加州州长办公室 SB 53 签署公告,2025-09,gov.ca.gov
OpenSecrets AI 游说统计,2026,opensecrets.org
Gartner 企业 AI 采用率调研,2026,gartner.com
新华社《多家美科技企业签署人工智能安全自律协议》,2026-09-30,xinhuanet.com
澎湃新闻《特朗普与科技巨头签署自愿性 AI 安全协议》,2026-09-30,thepaper.cn
界面新闻《特朗普将下令把人工智能更名为超级智能》,2026-09-29,jiemian.com
商务部 2025 年第 61 号公告(稀土出口管制),2025-10,mofcom.gov.cn
国家网信办《人工智能生成合成内容标识办法》,2025-03,cac.gov.cn
欧盟委员会《AI Omnibus》与《AI Act》执法公告,2026,digital-strategy.ec.europa.eu
高盛《AI 投资与生产率展望》报告,2026,高盛研究