ARTICLE · 1113582
AI明明是软件,为什么全球都在为它造工厂?
过去两年,我们聊AI,想到的通常都是大模型、Agent、办公提效,以及“哪些工作会被AI替代”。但最近几天,我看到的几条新闻却越来越不像软件行业。
9月30日,HPE宣布拿到一笔约12亿美元的AI服务器机柜订单;10月1日,法国超级计算机制造商Bull宣布扩建工厂,把机柜月产能从6台提高到12台,未来还能继续扩;同一天,日本最大的发电企业JERA又宣布参与建设一个400MW级AI基础设施项目。
AI明明存在于云端,为什么最后却变成了一座座工厂、数据中心、电站和设备产线?我觉得,这是理解下一阶段AI产业非常重要的一件事。AI表面越来越“轻”,背后的产业却越来越“重”。
01 每多一点AI,现实世界就要多一堆东西
我们在手机上问AI一个问题,看起来只是一段文字。但把镜头拉远,背后完全是另一个世界。大模型需要算力。算力需要GPU、服务器、机柜、高速网络。服务器密度越来越高,又需要更多供电、变压器、UPS、液冷设备。
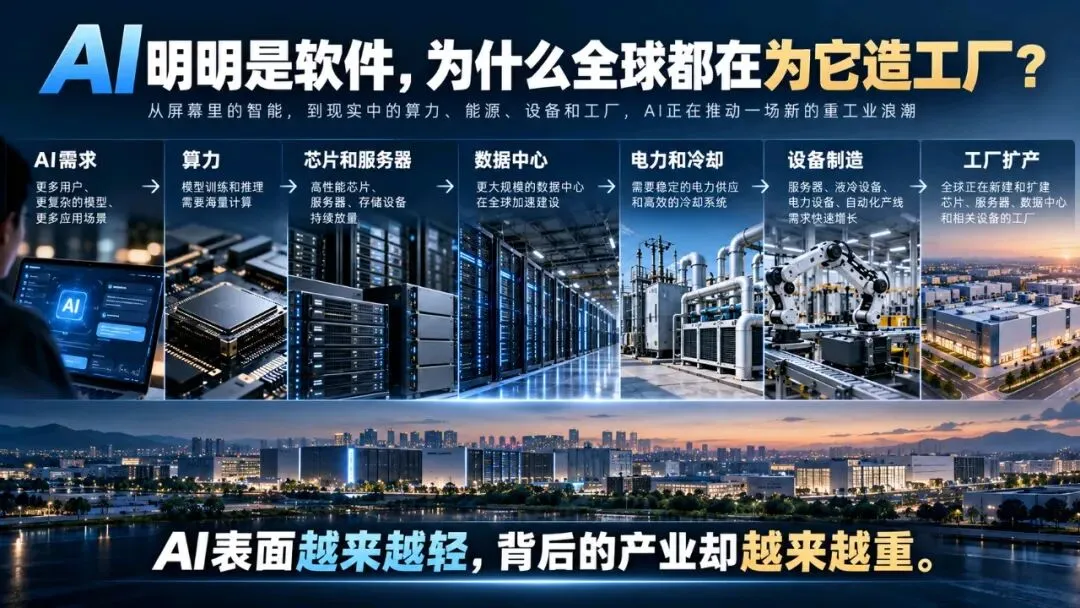
再往下,是数据中心、能源基础设施,以及生产这些设备的工厂。所以AI真正落到现实世界以后,产业链已经变成:
AI需求
→ 算力
→ 芯片和服务器
→ 数据中心
→ 电力和冷却
→ 设备制造
→ 工厂扩产
HPE这次12亿美元的订单,本质上并不是卖“软件”,而是要为云服务商Vultr交付AI服务器机柜系统。HPE官方还特别提到,这套系统包含机架级计算、网络以及直接液冷。AI需求,正在非常直接地变成制造订单。
02 真正吃到AI红利的,可能是一批“不像AI”的公司
这也是这一轮AI和过去互联网浪潮很不一样的地方。未来真正受益的,不一定全是模型公司。它可能是一家做服务器机柜的企业。也可能是一家做变压器、配电、液冷的公司。甚至可能是一家以前并不起眼的精密零部件企业。
法国Bull最近扩建的昂热工厂,就是一个很典型的例子。这家工厂专门生产超级计算机系统。扩建后,机柜月产能从6台提升到12台,还预留了继续扩到24台的能力。为什么要扩?
因为欧洲正在增加AI和超级计算基础设施投入。也就是说,一轮AI资本开支,最终会沿着产业链一层层往下传:
模型公司需要算力;
算力企业采购服务器;
服务器带来机柜、网络、冷却需求;
最后,生产这些设备的工厂开始扩产。
所以我越来越觉得:
未来几年看AI产业机会,不能只看谁的模型最好,还要看谁在解决AI进入现实世界之后的物理瓶颈。
03 AI开始“追着电跑”另一个变化更有意思
以前科技公司选址,我们很容易想到人才、写字楼、城市吸引力。但AI基础设施越来越大以后,一个东西的权重迅速上升:电。
10月1日,日本JERA宣布与Dell、RHAELM合作推进AI基础设施建设。首个项目计划在东京附近建设约400MW的数据中心,并把电力供应和基础设施建设直接结合起来。400MW已经不是普通建筑项目的概念了。它背后涉及的是:电力供应、变电、备用能源、冷却、设备、土地以及长期运营。所以AI企业未来在哪里建,逻辑可能会发生变化。
过去很多项目首先问:
地多少钱?政策怎么样?
以后越来越可能先问:
这里有没有稳定的电?
供应链在哪里?
设备多久能交?
有没有足够的人?
土地反而可能排到后面。
这也是我之前一直在关注的一个变化:
科技企业选址正在从“追土地”,逐渐转向“追能源、人才和供应链”。
04 但有订单,不代表马上就有产能
AI制造链进入扩产阶段以后,又会碰到制造业最现实的问题。一家企业突然拿到大额订单,第一反应通常是:扩产、找地、建厂、买设备。但真正决定它能不能把订单交出来的,并不是厂房面积。而是前面一整串问题:
产品有没有稳定?
订单能持续几年?
核心设备多久能到?
哪些自己做,哪些外购?
需要多少人?
需要多少电?
冷却系统怎么解决?
供应链能不能同时放大?
这也是我在接触科技制造项目时越来越强烈的一个感受:
订单 ≠ 产能 ≠ 交付能力。
订单只是市场机会。
产能是一整套生产系统。
而交付能力,是产品、工艺、设备、人员、供应链、能源和空间同时成立之后的结果。
所以如果一家公司只是因为订单来了,就直接按照“未来最高产能”把工厂一次性做满,风险其实很大。
尤其是AI硬件这类仍然快速变化的产业。
今天的服务器形态,两三年以后可能就变了。
功率密度会变。
冷却方式会变。
设备也会变。
厂房如果太早被“定死”,未来调整成本反而更高。
05 AI真正改变的,也许不只是办公室
更值得关注的是,这种影响已经开始出现在宏观制造业数据里。9月,欧元区制造业PMI升至52.9,为数年来较高水平,资本品需求尤其受到AI和国防设备支撑;亚洲多个出口型经济体的制造业活动,也受到半导体和AI相关需求推动。Reuters同时强调,这种恢复并不均衡,消费品需求等领域仍然较弱。
所以现在还不能简单说:
“AI把全球制造业救活了。”
但有一件事越来越清楚:
AI正在从软件行业,向现实工业体系传导。
当它继续往下走,企业面对的问题就会从:
模型够不够聪明,
变成:
芯片够不够?
设备够不够?
电够不够?
供应链在哪里?
工厂建在哪里?
最后能不能稳定交付?
这也是为什么我越来越确定:
科技企业真正难的,往往不是画一栋厂房,而是在建厂之前,把产品、产量、工艺、设备、投资、能源和空间这一整套关系先想清楚。
AI时代看起来越来越数字化。
但很有意思的是——
它可能反而让制造业,重新变得重要。