ARTICLE · 1116766
克鲁格曼狂推“AI碾压全美历史”神图!网友一枪命中要害:小数点后全是幻觉
华尔街和硅谷围绕 AI 的投资狂热,最近被一张历史对比图推向了新高潮。
在社交网络上,诺贝尔经济学奖得主保罗·克鲁格曼(Paul Krugman)等一众宏观大V纷纷转发了一张对比美国两百年基建史的图表。画面中央,一根猩红色的巨型立柱拔地而起,高度将运河、电气化、州际公路乃至当年的互联网泡沫远远甩在身后。
图表赫然标注:人工智能(AI)在 2025 到 2032 年的年均资本开支,将占到全美 GDP 的 3.63%;而排在历史第二位、曾彻底重塑美洲大陆的 19 世纪铁路大建设,不过是 2.24%。
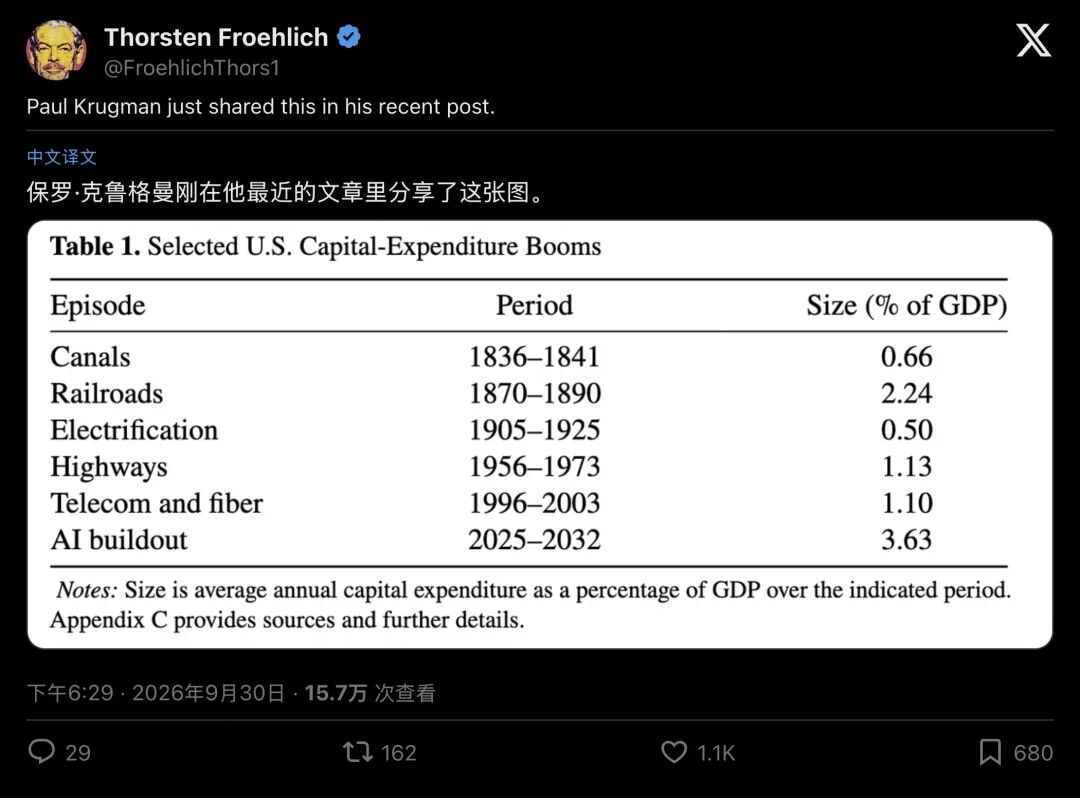
▲ 宏观博主转发克鲁格曼引用的对比图,在全网引发广泛讨论
一时间,“人类史上最大资本狂潮”、“AI 正在吞噬美国经济”的惊呼响彻金融圈。
然而,就在所有人为这根“冲天红柱”血脉偾张时,一位网名为 @pandawatch88 的敏锐读者,却冷冷地朝着图表开了一枪,直接打碎了所有人的狂欢滤镜:
“我太喜欢用小数点后第二位来衡量 100 多年前数字的严谨感了,我敢肯定,1870 年的铁路资本开支也是精确到分毫记账的吧?况且 GDP 直到 1930 年代才开始正式统计吧?人类对虚假精确的执念啊……”
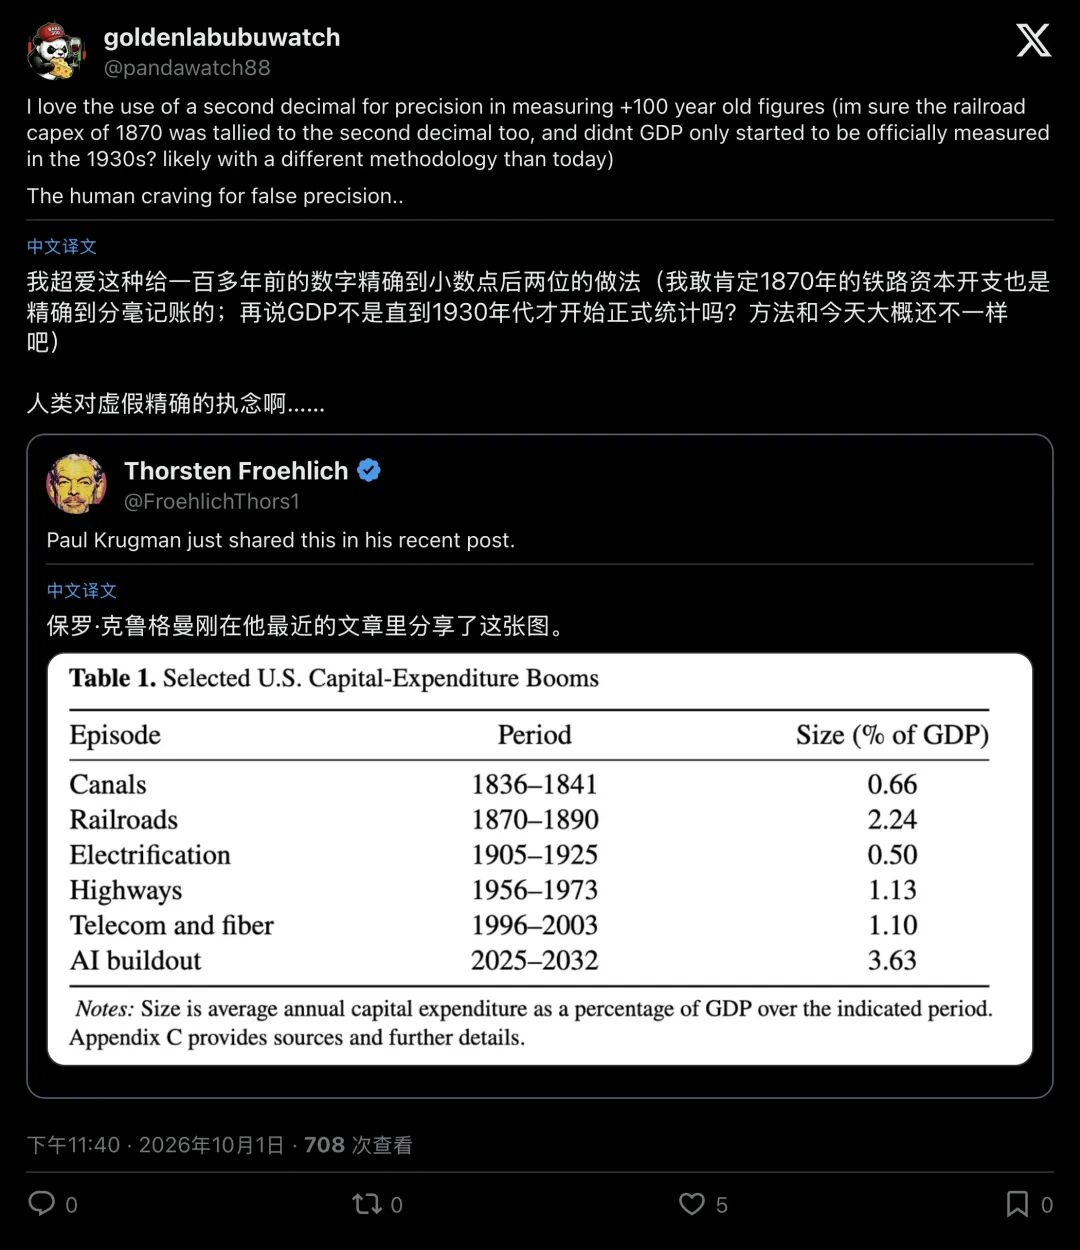
▲ 网友 @pandawatch88 一针见血地指出小数点背后的“虚假精确”
这一句冷嘲热讽,瞬间撕开了整个 AI 投资神话中最荒谬的一幕:当我们把一组充斥着粗糙估算与拍脑袋假设的宏观预测,冠以“3.63%”与“2.24%”这种实验室级别的精度时,我们看到的究竟是严谨的科学,还是一场精心包装的“数字巫术”?
01幽灵刻度尺:当现代人用游标卡尺测量 19 世纪
要理解这种荒谬感,我们得先回到那张图表的起点。
在这张名为《Selected U.S. capital-expenditure booms》的图表中,六次技术革命被整齐划一地切成了带百分号的小数:
运河(1836–1841):0.66% 铁路(1870–1890):2.24% 电气化(1905–1925):0.50% 公路(1956–1973):1.13% 电信(1996–2003):1.10% 人工智能(2025–2032 预测):3.63%
表面上看,数据严丝合缝,排列得像现代物理实验的测量读数。但稍微懂得统计学历史的人,都会感到一种强烈的时空倒错。
在 1870 年代,人类世界甚至连“GDP”这个概念都还没有被发明出来。
现代国民经济核算体系,是大萧条逼出来的产物。1929 年全美经济大崩溃,白宫和国会却像瞎子一样,连全国到底蒸发了多少收入、有多少人失业都一无所知。直到 1932 年,参议院才紧急下令商务部摸清家底;经济学家西蒙·库兹涅茨(Simon Kuznets)临危受命,在 1934 年向国会递交了人类历史上第一份系统的国民收入报告。至于我们今天熟悉的 GDP 指标,直到 1991 年才被美国经济分析局(BEA)确立为核心产出指标。
换言之,所谓的“1870 年铁路投资占 GDP 的 2.24%”,绝非当年财政部记在账本上的确凿数据。它是近百年后的经济史学家,从散碎的旧报纸、泛黄的铁路公司股票发售书、地方人口普查残片里,结合大量假设拼凑反推出来的“历史拼图”。
在统计学上,这种现象被称为“虚假精确”(False Precision / Spurious Precision),当底层的原始数据本来就只能支持“大约在 2% 左右”的模糊推测时,展示者却煞有介事地保留了小数点后两位。
这并没有增加科学性,只是用格式上的整齐,掩盖了测量基础的脆弱。
025.4% 还是 2.24%?被随意拉伸的历史标尺
即便在经济学界内部,这把用来与 AI 对标的“历史标尺”,本身同样像橡皮筋一样富有弹性。
就在克鲁格曼转发神图的前几天,知名经济学家诺亚·史密斯(Noah Smith)发帖给出了截然相反的数据:
“我不明白为什么大家老在说 AI 已经超过了铁路。铁路投资在 1870 年代达到了全美 GDP 的 5.4%,在 1880 年代也有 4.0%。”
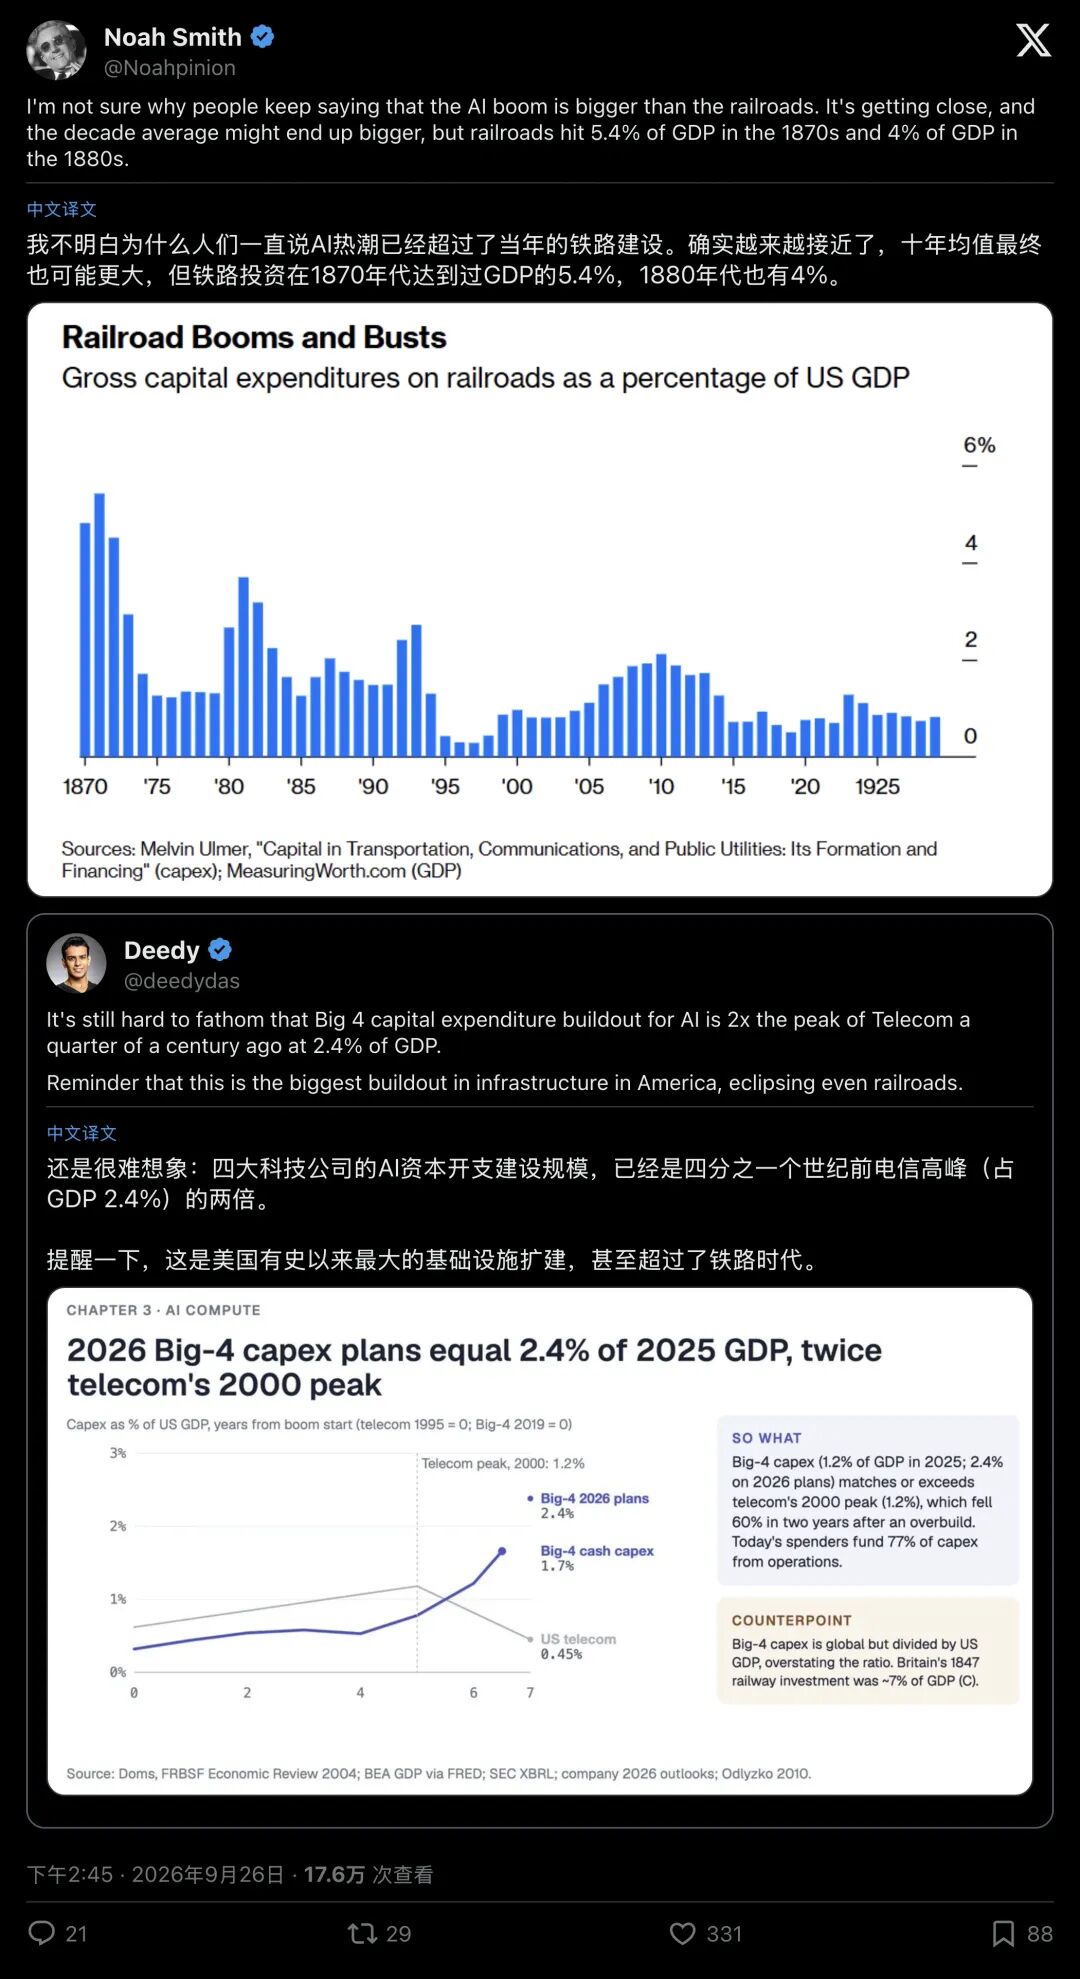
▲ 诺亚·史密斯给出的折线图显示,铁路投资峰值曾超过 GDP 的 5.4%
为什么同一条历史上的铁轨,在不同学者笔下,既可以是温和的 2.24%,又可以是惊人的 5.4%?
答案在于统计口径的“魔法”:
你计算的是投资最高峰的那个极端年份,还是横跨二十年的平滑均值? 你的分子里,有没有算上当时昂贵的路权购买成本、车站土地和机车折旧? 你的分母,采用的是哪一位历史学家的 GDP 重构模型?
在经济史研究中,不同的学者各有各的假设,这本是学术常态。但在大众传播中,这种学术弹性却被粗暴地抹平了。
为了让 AI 看起来“空前绝后”,制图者挑选了一个被 20 年平滑拉低的均值 2.24%,把它当成历史铁律钉在图上;然后再把一个关于未来的野心勃勃的推算放在旁边。
正如网友 James Mackenzie 在锐评中所写的那样:
“我真喜欢这张图的设计:前五个是真实的存量历史数据,第六个直接把未来六年里‘拉钩上吊一百年不许变’的预测全塞进去了。”
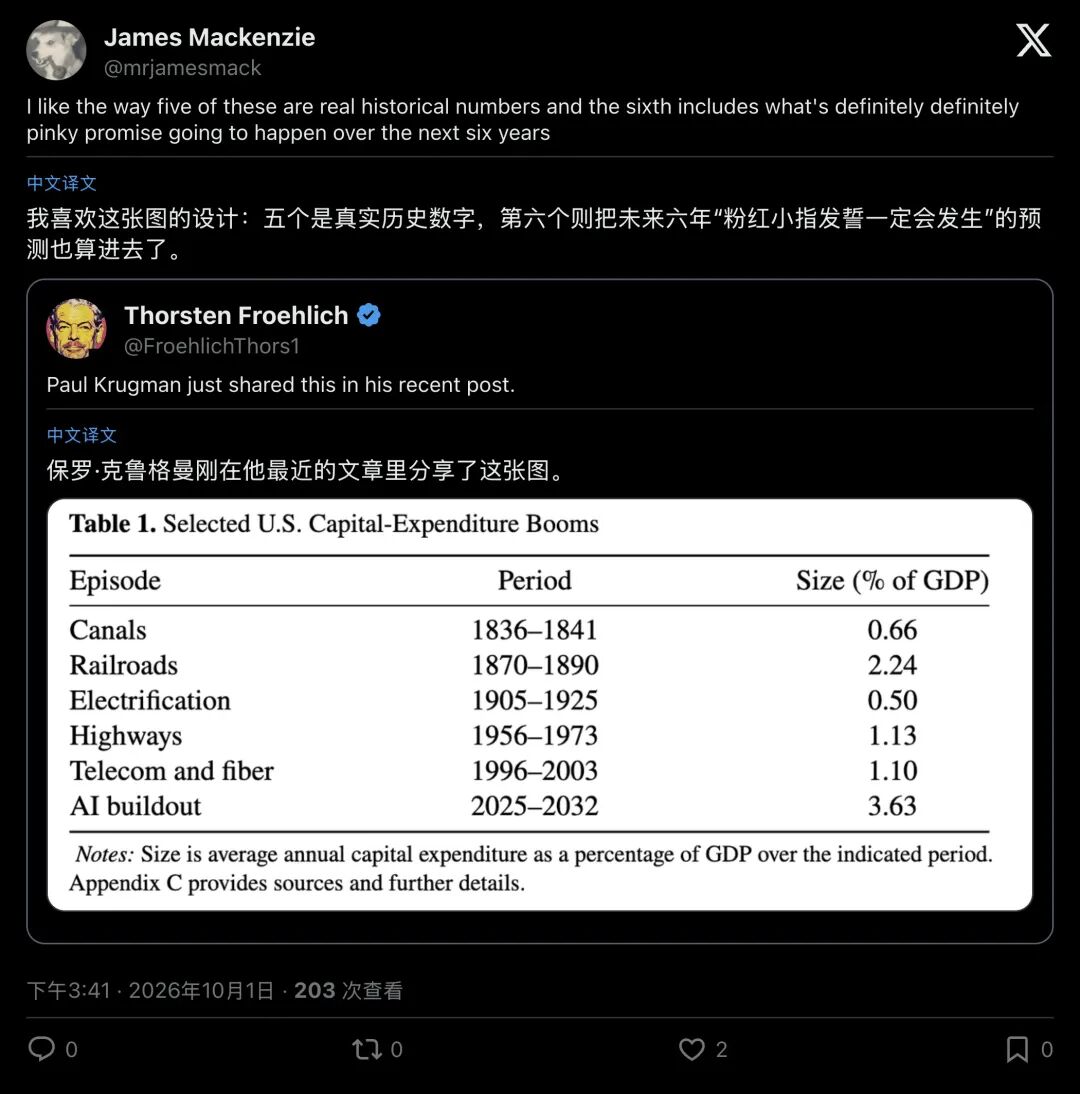
▲ 网友嘲讽将“确定历史”与“粉红小指发誓的预测”混为一谈
03钢轨与显卡:被流量强度抹杀的物理规律
在时间维度的错位之外,图表掩盖了另一重致命的结构性差异:资产寿命与折旧周期。
很多读者在看到 3.63% 时,会本能地产生一种宏大的历史联想:我们正在建造一个媲美全美铁路网、甚至超越州际公路系统的“永恒奇迹”。
但物理现实往往冰冷刺骨
19 世纪铺设的钢铁轨道、开凿的穿山隧道,其物理使用寿命长达 50 到 100 年;20 世纪末电信泡沫中深埋在地下的数百万英里光纤,在二十年后的今天依然在传输着全球的数据洪流。
但 AI 算力中心的核心资产是什么?是单卡售价数万美元的顶级 GPU,以及匹配的高速网络芯片。
一块英伟达的高端显卡,在 24 小时不间断的超高负荷模型训练下,其经济与技术寿命通常只有 3 到 5 年。哪怕它没有物理烧毁,更先进的制程和新一代架构也会在极短的时间内让它在能效比上彻底沦为废铁。
两者的实物形态完全不同:19 世纪铁路的 2.24% 转化成了沉淀在美洲大陆上的永久性国家净资本存量;而今天 AI 规划中的 3.63%,很大一部分只是在超高速折旧跑步机上疯狂空转的易耗品更新。
如果把资本折旧考虑在内,把短期“流量”当成宏观“奇迹”的狂欢,立刻就会失去大半的底气。
0410万亿狂澜背后:硅谷巨头正在发起一场“金融大逃杀”
如果说小数点是学者的虚荣,那么这根高耸入云的“3.63%”,究竟对应着怎样的现实资金规模?
哥伦比亚大学教授 Stijn Van Nieuwerburgh 在为布鲁金斯学会(Brookings)撰写的最新重磅报告《Financing the AI buildout》中给出了底牌:从 2025 到 2032 年,全美在数据中心、电力设施、高速网络和算力芯片上的总投资将高达惊人的 10.3 万亿美元。
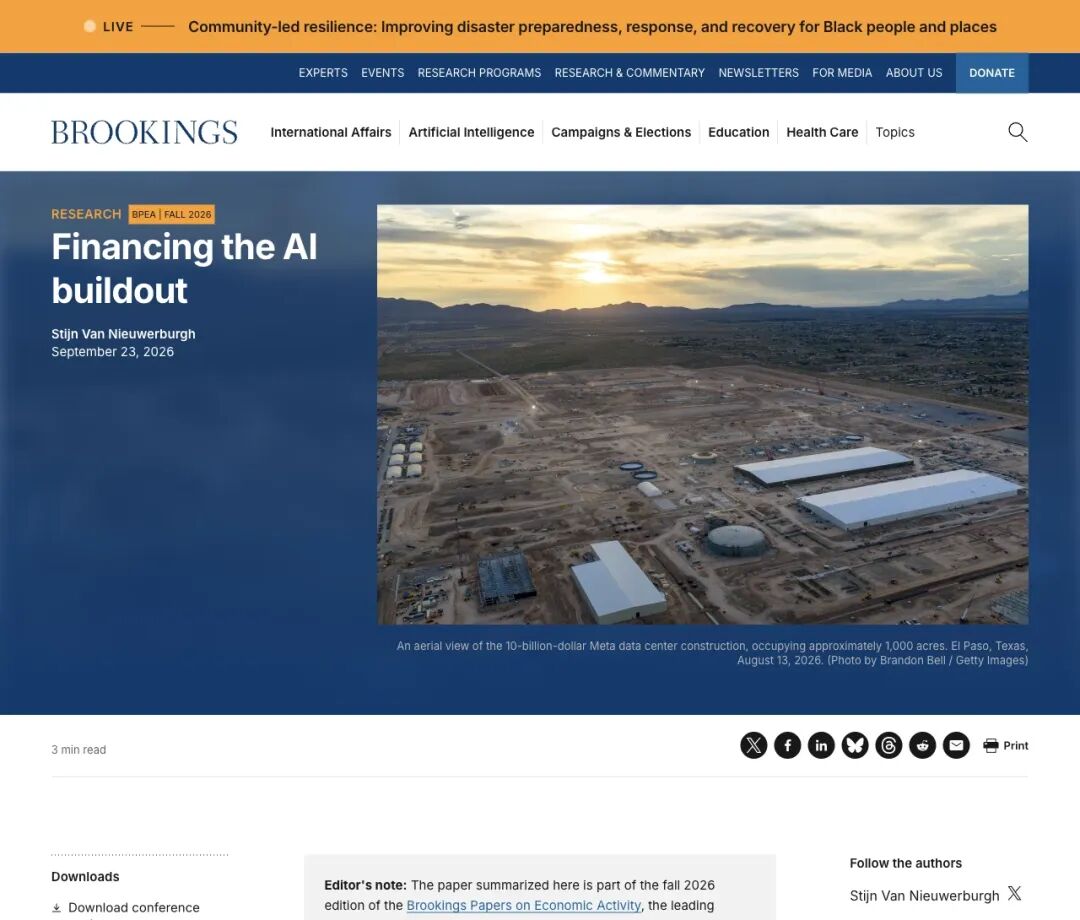
▲ 布鲁金斯学会发表的报告显示,AI 基础设施投资总额将达 10.3 万亿美元
在生成式 AI 爆发的最初两年(2022–2024),科技巨头们依靠的是过去十几年积攒下的“家底”,微软、谷歌、Meta 靠着搜索引擎和广告业务每年产生的巨额自由现金流,全款买芯片、建机房。
然而,当模型训练从“千卡”迈向“十万卡”、“百万卡”,单个超级算力园区的造价从几亿美元直接飙升至数百亿美元时,科技巨头的内生造血能力被瞬间击穿了。
摩根士丹利的测算显示,仅维持目前的算力扩张路线图,科技巨头在 2028 年前就需要 2.9 万亿美元,其中超过一半必须向外部金融市场筹集。
一场惊心动魄的资产负债表大迁徙,正在华尔街与硅谷的暗角里悄然上演:
1. 表外特殊目的实体(SPV):用利息换取“看不见的债务”
科技巨头们绝不敢轻易在公开市场上发债,因为急剧膨胀的债务会毁掉他们完美的 AAA 或 AA 信用评级,推高母公司的整体融资成本。
于是,表外 SPV(特殊目的实体)与合资企业(JVs)成了狂欢的掩体。
以 Meta 投资近 300 亿美元的“Hyperion”超级数据中心为例:Meta 避开了由母公司直接发债的传统路径,转而联手外部投资机构搭建了一个独立的合资实体。为此,该项目背负的债务利息比 Meta 自身的发债成本足足高出了 1 个百分点(100 个基点)。
在项目生命周期内,Meta 甘愿多掏 50 多亿美元的冤枉利息,核心目的只有一个:将巨额的算力债务与资产风险物理隔离,不让它出现在母公司的公开财报上。
2. 私人信贷(Private Credit):暗流涌动的影子杠杆
在传统商业银行受监管约束不敢随意接盘的情况下,黑石(Blackstone)、阿波罗(Apollo)、蓝猫头鹰(Blue Owl)等非银金融与私人信贷巨头迅速成了幕后的“超级影子银行”。
黑石已将其数字基础设施投资目标大幅拉升至 1000 亿美元; 各类私募机构正通过高息夹层债务、算力资产抵押贷款(ABS),源源不断地为第三方算力租赁商(如 CoreWeave 等)注水加杠杆。
这种模式的危险之处在于:私人信贷没有二级市场的透明定价,缺乏公开监管,谁也不知道这些高风险的底层债务最终穿透到了哪些养老基金与保险池中。
05终极兑付陷阱:谁来买单每年3.7万亿美元?
任何债务与基建狂潮能够安全落地的唯一前提,是下游能产生足够庞大的真金白银的商业现金流。
布鲁金斯学会的报告算了一笔极其残酷的宏观账:
为了让这 10.3 万亿美元的庞大基础设施实现 10% 的标准资本回报率,从现在起到 2032 年,全行业每年必须产生高达 3.7 万亿美元的增量商业收入,这相当于当前全美 GDP 的近 9%!
3.7 万亿美元是什么概念?这是目前全球所有智能手机、流媒体、企业软件与云计算年收入总和的数倍。
如果未来几年,终端 AI 应用的商业化变现无法产生如此量级的爆炸式兑付,或者大模型遭遇性能天花板导致科技大厂削减算力租赁预算,那套精心搭建的表外 SPV、私人信贷与交叉担保链条,就会瞬间面临债务违约与连锁清算。
这一幕,在历史的长河中曾无数次重演。
1870 年代,全美的铁路公司同样依靠向欧洲投资机构和地方公众发行高息抵押债券来筹措资金;那张看起来无比繁荣的铁路网,最终在货运收入无法覆盖巨额利息的现实面前轰然崩塌,直接诱发了 1873 年席卷全美的金融大恐慌,顶级投行杰·库克公司(Jay Cooke & Co.)在顷刻间灰飞烟灭。
06狂热时代的清醒剂
重新审视那张在全网疯传的图表
3.63% 对比 2.24%两个精致的小数点,两根色彩鲜明的柱子,构成了一个看似严密、极具感染力的逻辑闭环。它迎合了投资人对“技术奇点”的渴望,抚慰了大众在未知时代对确定性的焦虑。
但我们必须学会看穿这种“虚假精确的陷阱”:
- 在认知层面上
,当有人把一个世纪前拼凑出的估算,与未来六年基于乐观假设的投资规划画在同一把尺子上,并精确到小数点后两位时,递到大众面前的绝非严肃的科学度量,纯粹是一场情绪催眠。 - 在金融层面上
,高耸的投资柱状图只记录了名义上“打算花多少钱”,却掩盖了资产的极速折旧、表外隐秘蔓延的金融杠杆,以及那道横亘在现实面前、近乎不可能完成的商业收入鸿沟。
AI 浪潮无疑是当今世界最激动人心的技术革命之一。
但越是在巨浪滔天的狂热时刻,我们越要警惕那些看起来无比精确的数字。因为历史告诉我们,金融史上最昂贵的代价,往往都始于人们对一个虚假小数点的深信不疑。