ARTICLE · 1120656
AI公司正在互相投资、互相买东西:BIS警告“循环关系”正在增加金融风险
AI公司正在互相投资、互相买东西:BIS警告“循环关系”正在增加金融风险BIS:AI企业之间的循环关系(Circular relationships among AI firms)作者:Jon Frost、Rudraksh Kansal、Kumar Rishabh、Vatsala Shreeti、Leanne Si Ying ZhangAI公司现在有点像“左手投资你,右手又卖东西给你”;你拿我的钱买我的东西,我再因为你的增长而赚钱。平时这可能是很聪明的商业安排,但如果整个行业都这么玩,一旦需求不及预期,就可能出现“投资亏了、订单也没了、贷款还收不回来”的连锁反应。核心结论:这份报告研究了一个正在AI行业里越来越明显的现象:AI公司不仅互相投资,而且很多时候,投资者本身还是被投资公司的供应商或客户。也就是说,一家公司一边给另一家公司提供芯片、云计算、数据中心等东西,一边又拿钱投资这家公司。于是就出现了一种特殊的结构:钱往一个方向流,商品和服务也往一个方向流。甚至还有可能出现:A给B投资,A又是B的供应商;或者B反过来给A投资。BIS把这种现象称为:“循环投资关系”(circular investment relationships)。在2021年至2025年期间:* 按交易金额计算,AI公司所有投资交易中,有 28.7% 的交易,其被投资对象本身也是AI公司。* AI公司获得的投资资金中,有 55.2% 来自其他AI公司。* 在AI公司之间的投资交易中,按交易数量计算,有 16.1% 同时存在商业供应链关系。* 如果按照交易金额计算,这个比例达到 46.4%。也就是说:AI行业内部的钱,不只是“投资”这么简单。相当一部分投资关系背后,还连着真实的供应链关系。BIS认为,这种结构有合理的经济原因,比如企业需要锁定关键供应、投资者比外部资金更了解企业情况等。但问题是:当投资关系和商业关系越来越纠缠在一起之后,整个AI行业的真实需求到底有多少?企业之间到底有多少真实的独立交易?发生危机时,一家公司的问题会不会同时通过“金融”和“供应链”两条渠道传给另一家公司?这些问题都会变得更加难以判断。AI行业已经进入一个前所未有的资本密集时代。AI投资现在已经大到了一个过去很难想象的规模。全球最大的AI公司们计划在2026年合计投入数千亿美元建设AI基础设施。AI相关资本开支已经开始对很多国家的宏观经济产生重要影响。而其中相当一部分资金,会经过这样一些公司:它们既是AI产业链上游的供应商,又是下游AI公司的投资者。比如,一家公司给另一家AI公司提供:* 芯片;* 云计算;* 数据中心;* 算力;* 其他基础设施;与此同时,它又投资这家客户。于是:商业关系 + 金融关系就重叠在了一起。BIS把这种结构称为:循环投资结构。这份报告利用最新的AI企业、投资交易以及供应链数据,对全球最大的AI公司进行了研究,重点就是这种循环投资关系。报告试图回答三个问题:为什么公司会一边做生意、一边互相投资?为什么这种现象在AI行业尤其明显?它可能给整个金融系统带来什么风险?什么叫“循环投资”?过去20年,一些AI公司发展速度极快,逐渐从普通企业成长为AI产品和服务的重要供应商。这种增长一部分来自自身业务扩张,另一部分来自各种投资交易,例如:并购(M&A)、股权融资、 合资企业。 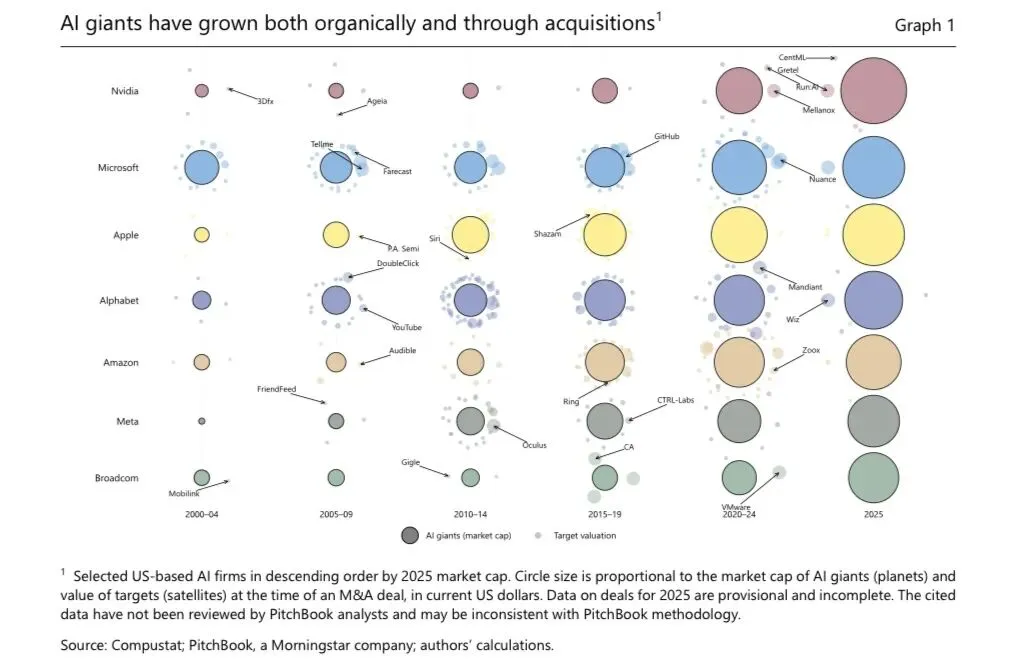
BIS在报告中的第一张图展示了美国主要AI公司的发展。2000年至2025年期间,美国大型AI公司的平均五年市值快速增长,尤其是在2015年以后更加明显。这种增长既来自企业自身业务扩张,也来自它们对AI生态系统中其他公司的投资。图中的大型圆圈代表AI巨头,而周围的小型“卫星”圆圈,则代表这些AI公司收购的目标企业。而其中相当一部分被收购企业,本身也是AI公司。BIS定义了三种“循环关系”。BIS把2021年至2025年期间两家AI企业之间的投资关系定义为“循环”,条件是:这两家公司在同一时期还存在供应商—客户关系。这里需要特别注意:BIS采用的定义,比媒体平时说的“循环投资”更加宽泛。媒体有时候会把“循环”定义在单笔交易层面:比如一笔AI公司之间的融资交易,同时附带采购协议。也有一些定义只看金融关系:比如两家公司之间互相进行双向投资。而BIS的定义是在企业关系层面观察五年时间,而不是只看某一笔交易。同时,它还把商业关系纳入进来。按照这个定义,一共有三种循环关系。第一种:投资者同时还是供应商。A公司投资B公司。与此同时:A还是B的供应商。也就是说:钱从A流向B,商品和服务也从A流向B。资本流和商品/服务流是同一个方向。这是第一种类型。第二种:客户给供应商投资。A是B的客户。但A同时又给B投资。也就是说:客户正在给自己的供应商提供资金。这时候:资本流和商品/服务流是反方向的。这就是第二种类型。第三种:双方互相做生意。A给B提供商品或服务。与此同时,B也给A提供商品或服务。也就是说:两家公司之间本身就是双向商业关系。如果两家公司同时又存在投资关系,那么就是第三种循环关系。 BIS到底找到了多少这种关系?研究人员使用了三个不同的数据来源。第一,他们建立了一个包含 1246家AI公司的样本。这些公司被分成AI供应链中的五个层级:算力(compute)基础设施(infrastructure)、数据工具(data tools)、模型(models)、应用(applications)。 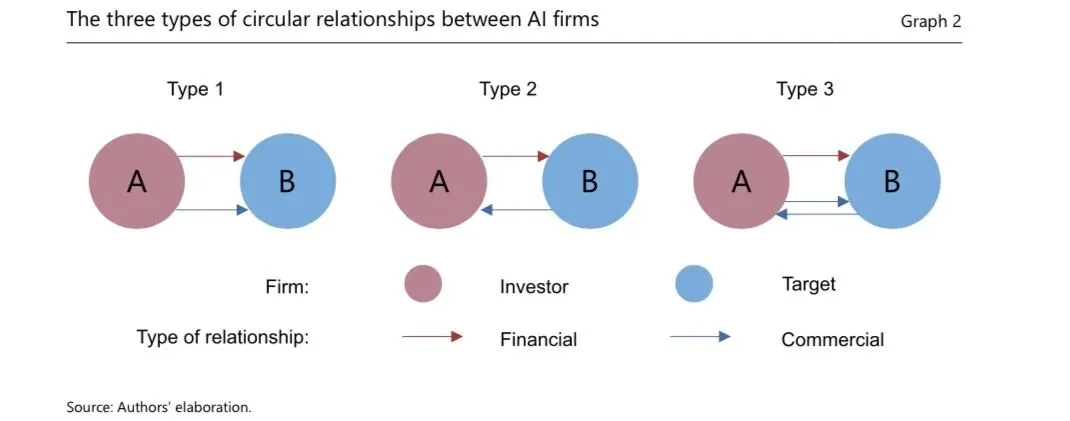
第二,他们从PitchBook获取这些公司的融资数据。PitchBook是Morningstar旗下的数据公司,包含AI企业的股权和债务投资交易信息。第三,他们从FactSet获得企业之间商业关系的数据,包括:谁给谁提供产品、谁是谁的客户,以及这种商业关系的方向。研究人员还进行了大量人工核查,尽可能确保没有遗漏商业关系或者投资关系。最终,他们找到了:2021年至2025年之间,972个AI企业内部投资关系。如果投资者和被投资企业之间同时存在商业关系,那么就被定义为“循环投资关系”。AI公司越来越喜欢投AI公司。研究发现:按照投资交易金额计算,AI公司投资的目标企业中,有 28.7% 是其他AI公司。反过来:AI公司获得的投资金额中,有 55.2% 来自其他AI公司。而在AI公司彼此之间的投资交易中:按照交易数量计算,16.1% 同时存在商业供应链关系。按照披露的交易金额计算,这个比例则高达:46.4%。也就是说:将近一半的AI企业之间投资金额,同时对应着真实的商业供应链关系。再看关系方向:绝大多数循环关系——大约 64%——属于这样一种情况:一家AI公司投资另一家AI公司,同时还向它提供自己的产品。这说明,AI行业里相当一部分融资和商业关系其实存在一种“自我关联”。简单说:AI公司不仅在互相买东西,也在互相投资。为什么供应商会给自己的客户投资?这其实不是AI行业独有的现象。经济学理论早就研究过类似问题。一种典型情况是:供应商给自己的客户提供融资。为什么?因为供应商通常比银行或者外部投资者更加了解自己的客户。比如,一个芯片供应商每天都能看到:* 客户用了多少芯片;* 算力需求增长有多快;* 订单增长速度如何;* 客户业务到底有没有真正扩大。这些信息,外部银行或者投资机构想获得,往往需要花费额外成本。所以:供应商实际上天然拥有对客户更深入的信息。因此,供应商可能比外部金融机构更适合给客户提供融资。还有一个原因:供应商也想保住自己的订单。供应商给客户投资,还有一个非常现实的目的:刺激并稳定自己产品的需求。特别是当自己的产品非常昂贵,而客户从外部融资又非常困难的时候,这种做法尤其有意义。AI行业恰好符合这个条件。比如AI模型开发公司:在真正开始产生相应收入之前,就需要投入巨额资金。它们需要大量算力、芯片和云服务。于是,芯片公司或者云服务商可能会投资这些模型公司。因为它们可以通过客户的算力消耗情况,更容易判断:这家公司到底是在成长,还是只是讲故事。同时,供应商投资客户,还可以确保:未来有人持续买自己的产品。所以这其实是一种双赢安排:AI公司获得资金;供应商获得更加稳定的未来订单。反过来:为什么客户会给供应商投资?这个逻辑也非常重要。如果一家企业使用的关键原材料或关键技术:只有少数几家公司能够提供,而且对自己的产品又极其重要,那么客户就会担心一个问题:万一这个供应商不卖给我了怎么办?所以,客户可能直接购买供应商的一部分股权,或者提供融资。这样做可以:锁定关键供应。同时,客户甚至可以通过持股影响供应商未来的战略决策。比如:供应商到底能不能给自己的竞争对手供货?这在AI行业尤其重要。因为AI产业链上存在一些非常严重的关键投入品短缺。比如:存储芯片。如果一个关键供应商出了问题,可能直接变成整个AI产业链的瓶颈。所以:客户给供应商投资,有时候不是为了赚钱,而是为了确保自己未来还能拿到货。AI还有一个特殊问题:很多东西不是“买来就能用”。除了供需关系,还有一个经济学概念叫:关系专用性投资(relationship-specific investment)。AI行业里有很多投入并不是标准化商品,而是高度定制的。例如:* 按照某个客户工作负载配置的数据中心;* 针对特定AI模型定制的芯片;* 针对特定硬件进行优化的模型。这些东西一旦做好,就很难轻易转给别人使用。于是就产生了一个风险:“套牢风险”(hold-up risk)。假设A公司已经花了大量钱为B公司定制了一套设备。等设备建好了,B公司突然说:“现在重新谈价格。”A公司怎么办?因为A已经投入了大量沉没成本,所以谈判时会处于比较被动的位置。经济学家把这种情况称为“hold-up”。正因为担心这种情况,公司可能一开始就不愿意做这些高度定制的投资。而投资关系可以部分解决这个问题。比如通过:贷款、持股或者部分所有权让双方利益更加一致。这样可以降低监督成本和合同谈判成本。因此:供应商和客户之间的投资关系,有时候可以部分替代传统意义上的“垂直整合”。也就是说,一家公司不一定非要把供应商直接买下来。它也可以:先成为客户,再成为股东。这种现象其实在其他行业也存在,包括:制药;生物科技;电信;制造业。但AI为什么特别容易出现这种关系?BIS认为,AI有一个非常特殊的地方:这个行业同时具备了大量会推动“商业关系+金融关系重叠”的条件。包括:第一,信息不对称。年轻的AI公司到底有没有真正的商业前景,外部投资者很难判断。但供应商每天都能看到它到底用了多少算力、买了多少芯片。第二,AI投入高度定制化。数据中心、芯片、模型之间经常存在专门适配。第三,关键投入品供应商数量有限。例如某些光刻机、特殊半导体芯片等关键产品,全球供应商本身就很少。第四,AI公司的融资需求极其庞大。很多时候,外部资本不仅贵,而且根本不一定能一次性提供AI公司需要的规模。所以AI行业特别容易出现:供应商给客户融资;客户给供应商融资;供应商和客户互相投资。BIS指出,虽然其他行业没有足够系统的数据可以直接比较,但已有研究显示:商业合作伙伴之间直接进行股权投资,其实并不常见。例如,一项覆盖超过 1万组美国客户—供应商关系的研究发现,供应商或者客户直接持有交易伙伴股权的情况,仅占全部客户—供应商关系的 3.3%。但在AI产业链中的某些子行业,比如算力、云计算以及相关基础设施:15.2%的客户—供应商关系同时存在融资关系。这就明显高得多了。AI产业链上游最容易出现这种“循环”。BIS进一步发现,循环投资关系最多的地方,恰好集中在AI供应链的上游。也就是:算力和基础设施。在所有循环投资关系中,有 73% 来自提供算力或者基础设施的AI公司。原因很好理解。越靠近上游,投入品通常越:关键、稀缺、昂贵,而且越需要根据客户进行定制。因此,供应商和客户更有动力建立长期绑定关系。相比之下,到了产业链下游的数据工具和模型领域,这种循环关系就没有那么普遍。因为这些领域的一些投入品更接近标准化商品,没有那么强的专属性。问题来了:这种关系有什么风险?BIS并不是说这种商业模式一定有问题。从企业自身角度来看,它完全可能是合理的。问题在于:当这种关系大量存在于全球最大的AI公司之间时,它就可能从企业层面的安排,变成整个金融体系的风险。尤其是AI行业本身已经处于一个巨大的投资热潮中。因此,循环投资关系会叠加在原本就存在的:AI过度投资风险和债务融资风险之上。第一个风险:AI行业的“真实需求”可能没有表面看起来那么真实。假设:A是一家芯片公司。B是一家AI公司。A给B投资。B拿到钱之后,又用这笔钱买了A的芯片。于是A的财报可能出现:销售增长。B的业务也出现:算力扩张。表面看起来:AI需求爆炸了。但实际上,其中一部分需求是:供应商自己投资出来的。这就意味着:供应商的收入增长,并不完全来自最终用户的真实需求。而是部分来自供应商自己的资本投入。这样一来:投资者、银行以及监管机构就很难判断,现在AI行业的繁荣到底有多少是真正的终端需求,又有多少是金融关系制造出来的,这让人想起1990年代末的电信泡沫。1990年代末的电信行业,当时,Lucent、Nortel等上游设备供应商,会给网络运营商提供融资。网络运营商拿到钱以后:再去购买这些设备供应商自己的设备。于是:设备供应商自己实际上在给自己的销售提供资金。一开始,这个模式看起来非常漂亮。网络运营商不断扩建网络。于是:设备订单不断增加;设备供应商销售额不断增长;同时,供应商资产负债表上还出现了贷款资产。一切看起来都在高速增长。但后来问题来了。如果网络运营商自己的收入增长没有兑现,或者增长速度突然放慢:它们就会同时遇到两个问题:第一,还不起贷款。第二,也没钱继续购买设备。于是设备供应商遭遇“双重打击”:贷款损失 + 销售下降。 BIS认为:如果未来AI公司的收入增长和最终用户需求没有达到市场预期,AI行业也可能出现类似的情况。而现在全球AI相关股票估值已经处于很高水平。一旦这种预期发生变化:金融市场波动可能会非常明显。第二个风险:一家公司的问题可能同时通过两条渠道传给另一家公司。循环投资还有一个更危险的地方:它会让企业的商业风险和金融风险高度相关。举个简单例子:一家AI公司既是另一家公司的:客户 + 被投资企业。如果这家公司突然出现问题:对方会同时受到两个打击。第一:自己的股权投资价值下跌。第二:自己的产品销售收入也会下降。也就是说:同一个客户出问题,投资端亏一次,生意端再亏一次。这种结构可能放大风险的传导。尤其是:循环交易高度集中在少数几家规模巨大的AI公司以及产业链上游。因此,一旦其中一家大型企业出现严重问题,冲击可能同时通过:金融渠道 + 商业供应链渠道向其他公司传播。这就可能放大整个AI产业的“传染效应”。AI基础设施越来越多地通过:私人信贷(private credit)以及:特殊目的工具(special purpose vehicles,SPVs)进行融资。这可能产生一些隐藏的杠杆和相互关联的风险。为什么?因为表面上看,一家公司可能只是拿到了投资。但实际上,背后可能同时存在:银行贷款;私募信贷;股权投资;供应商融资;资产担保;特殊目的实体。这些关系一旦叠加起来,真正的风险敞口可能比表面看到的大得多。在经济繁荣时期,这些结构可能看起来非常漂亮。但一旦AI行业进入下行周期:这些相互关联的金融关系可能反过来放大压力。第三个风险:整个结构越来越不透明。很多循环投资关系根本没有那么透明。很多AI公司还是私人公司。它们需要披露的信息本来就有限。即便是上市公司,交易条款也可能非常复杂。比如一笔交易可能同时包含:现金投资 + 长期采购承诺 + 对资产价值的担保。因此,单看新闻里的“投资金额”,可能根本看不到完整的风险。一个典型例子:残余价值担保。Residual Value Guarantee,RVG 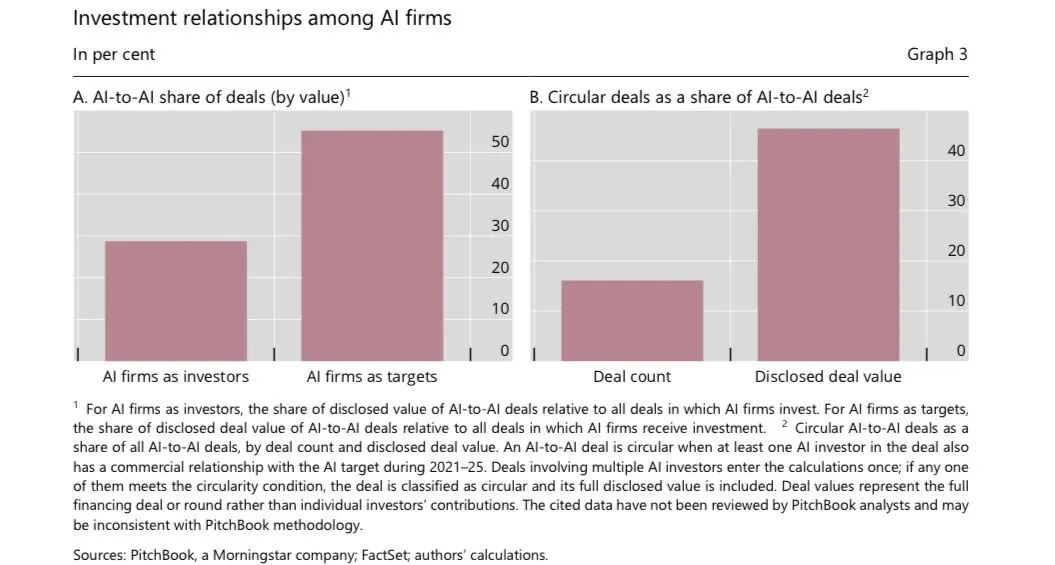
即:残余价值担保。简单说就是:一家公司承诺,如果一项资产——比如芯片或者数据中心设备——在约定期限之后的价值低于某个水平,那么担保方负责补足差额。这种承诺可能不会立即出现在公司的资产负债表上。但等到经济下行时:资产真的跌价了,担保才开始真正产生现金压力。而偏偏那个时候:担保公司自己可能也是最缺钱的时候。所以,这些潜在的承诺就像埋在地下的地雷。平时看不到。一旦市场下跌:突然全部冒出来。 因此,新闻里公布的交易金额,很可能并不能代表全部真实风险。甚至:媒体报道的交易金额和真正已经支付出去的钱,可能差很多。最麻烦的是:这些公司还分散在不同国家和行业。AI产业链里的企业并不一定都属于同一个行业。有的属于芯片;有的属于云计算;有的属于数据中心;有的属于软件;有的属于模型;还有的属于最终应用。它们还可能分布在不同国家和司法管辖区。这意味着:任何一家监管机构都很难看到整个网络。一家监管机构可能只看到:“这家公司给另一家公司投资了。”另一家监管机构看到的可能是:“这两家公司存在供应链关系。”还有一家机构看到的则可能是“这里还有一笔私募信贷。”但真正把这些关系全部拼起来之后,才可能发现:它们实际上是同一个风险网络的一部分。所以,BIS真正担心的并不是“AI公司互相投资”本身。这种关系在很多情况下有合理的商业逻辑:锁定供应、获得信息、稳定订单、降低交易成本、解决融资困难。真正需要警惕的是: 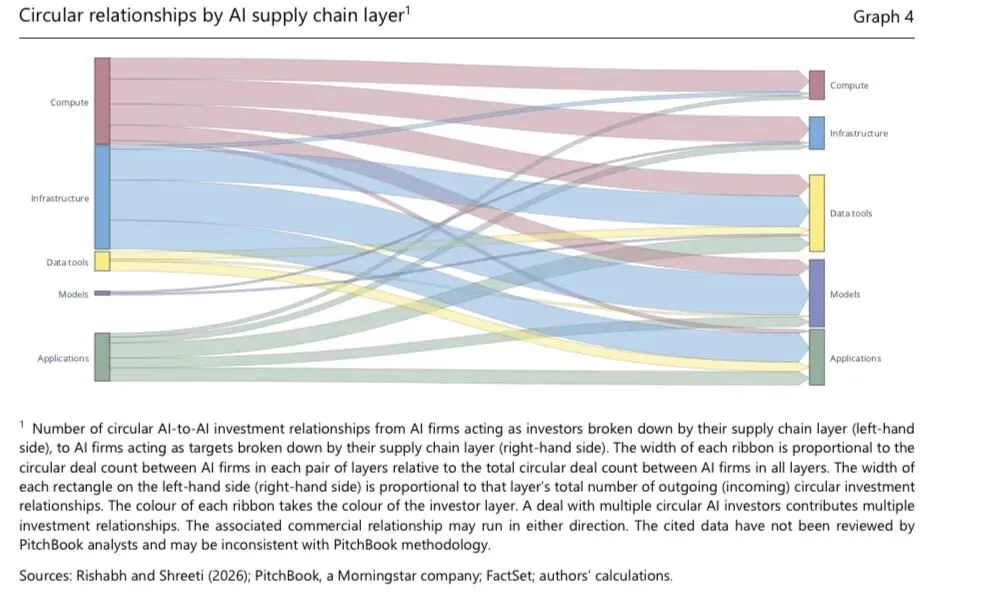
当这种“钱”和“生意”高度缠绕在一起,而且集中发生在少数大型AI企业身上时,外部投资者和监管机构可能越来越难判断AI繁荣背后到底有多少是真实需求,又有多少是企业之间相互融资、相互采购共同制造出来的。一旦AI行业继续上涨,这种结构可能暂时看不出问题。但如果未来AI收入、终端需求或者资产价格低于市场预期,那么同一家公司身上的:投资损失 + 销售损失 + 信贷风险 + 供应链风险就可能同时出现。参考文献:1.Abbassi, P, I Aldasoro and S Doerr (2026): “Financing the digital economy: the role of private credit”, BISQuarterly Review, September.2.Bank for International Settlements (BIS) (2026): “Progress and peril”, Annual Economic Report 2026,Chapter I.3.Burkart, M and T Ellingsen (2004): “In-kind finance: a theory of trade credit”, American Economic Review, vol 94, no 3.4.Fee, C, C Hadlock and S Thomas (2006): “Corporate equity ownership and the governance of product market relationships”, Journal of Finance, vol 61, no 3.5.Flath, D (1996): “The keiretsu puzzle”, Journal of the Japanese and International Economies, vol 10, no 2.6.Frost, J, K Rishabh and V Shreeti (2026): “Global giants in the AI supply chain”, BIS Bulletin, no 122.7.Grossman, S and O Hart (1986): “The costs and benefits of ownership: a theory of vertical and lateral integration”, Journal of Political Economy, vol 94, no 4.8.International Monetary Fund (IMF) (2026): “Global financial markets confront the war in the Middle East and amplification risks”, Global Financial Stability Report, April 2026, Chapter I. 9.Klein, B, R Crawford and A Alchian (1978): “Vertical integration, appropriable rents, and the competitive contracting process”, Journal of Law and Economics, vol 21, no 2.10.Organisation for Economic Co-operation and Development (OECD) (2003): “After the telecommunications bubble”, OECD Economic Outlook, no 73.11.Pisano, G (1989): “Using equity participation to support exchange: evidence from the biotechnology industry”, Journal of Law, Economics, and Organization, vol 5, no 1.12.Robinson, D and T Stuart (2007): “Financial contracting in biotech strategic alliances”, Journal of Law and Economics, vol 50, no 3.13.Rungcharoenkitkul, P (2026): “The AI investment race”, BIS Working Papers, no 1367.14.Williamson, O (1979): “Transaction-cost economics: the governance of contractual relations”, The Journal of Law and Economics, vol 22, no 2.6.