ARTICLE · 1120654
AI共同体的资本逻辑,从生意关系到命运共同体
——谁在同一艘船上,船靠什么航行,又可能在哪里进水
主要观点: 1.从买卖到共生。芯片商、云厂商、模型公司、金融机构之间,已经由股权投资、长期算力合同、云额度和债务融资交织成一个闭环,资金在其中多次回流,各方利益高度同向。 2.在美国,“不能失败”有其现实基础。AI投资约占2026年美国GDP增长的三分之一,标普500前十大公司权重约四成,资本市场、产业链与国家战略深度绑定,系统层面确实输不起。 3.但“赛道不能失败”不等于“每个参与者不会失败”。贝恩测算2031年需要约6万亿美元年收入才能支撑算力投入,现有应用最多贡献1.8万亿美元,缺口约4.2万亿美元,需要依靠尚未成型的新业态来填补。 4.风险集中在杠杆最高的环节。头部模型公司有股东“托底”,更脆弱的是举债扩张的新型云厂商、表外数据中心项目和私募信贷。 5.中国不存在同等意义上的共同体,仍处于探索阶段。DeepSeek、通义千问、Kimi、智谱等模型公司与云厂商、国产算力、半导体供应链相对分散,各自独立下注;国内算力供给不足、能力仍有差距,采购选择受到政策引导(如优先采用华为昇腾等国产芯片)。行政手段能解决部分问题,但不会取代市场选择。 6.最可能的结局是“技术兑现+资本重定价”。AI会继续进步,但投资回报的分配将重新洗牌,类似铁路与光纤的历史:基础设施留下来,部分投资人付出代价。 |
一、从“买卖关系”到“命运共同体”
过去的科技周期里,产业链各环节之间主要是买卖关系:芯片厂卖芯片,云厂商买芯片、卖算力,软件公司买算力、卖服务,投资人按各自的判断下注。环节之间有依赖,但风险基本可以切割,一家公司的失败通常不会把上下游一起拖下水。
这一轮AI周期的显著不同在于,资金不再沿着产业链单向流动,而是在各环节之间反复回流。供应商投资客户,客户用这笔钱采购供应商的产品;云厂商以股权加云额度的方式投资模型公司,模型公司再以长期合同把算力订单交还给云厂商;数据中心由私募信贷和债券市场出资建设,再以租约形式表外租给科技巨头。资本、订单和股权三条线交织在一起,形成了一个事实上的“共同体”。需要说明的是,本文所说的“共同体”,主要指以美国科技巨头和资本市场为中心的体系;中国的情况差异较大,将在第五部分单独讨论。
最典型的是英伟达。2026年前四个月,英伟达公开披露的AI股权投资已超过400亿美元,其中约300亿美元投向OpenAI,另有约100亿美元投向Anthropic,其余分布在CoreWeave、Nebius、IREN、康宁等十余家上市公司和约二十多个私募轮次。英伟达的非上市股权投资余额由一年前的约30亿美元升至4月底的约420亿美元。这些投资多数附带算力部署承诺:英伟达拿到订单和收入,同时持有客户的股权。
云厂商与模型公司之间的绑定同样紧密。微软仍是OpenAI的主要股东之一;2026年2月,亚马逊同意向OpenAI投资最高500亿美元;4月,微软与OpenAI修订合作协议,OpenAI可以在所有云平台上提供产品,微软的知识产权授权改为非排他,但OpenAI向微软的收入分成延续至2030年(设总额上限)。谷歌和亚马逊则长期是Anthropic的主要投资方与算力供应方。股东、供应商、渠道和竞争对手,往往是同一批公司。
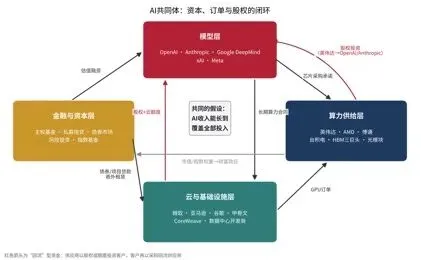
图1AI共同体的四层结构与资金回流路径
把这些关系放在一张图里,可以看出共同体由四层构成:模型层是需求的源头,算力供给层和云与基础设施层负责把需求变成芯片订单和数据中心,金融与资本层为整个链条提供资金并从估值中获得回报。四层之间的每一条连线,都建立在同一个前提之上——AI收入的增长速度,足以覆盖今天的全部投入。
二、共同体的规模:一场以万亿美元计的提前下注
投入端的数字仍在不断上修。根据英国《金融时报》对一季度业绩会的汇总,亚马逊、微软、谷歌、Meta四家2026年合计资本开支指引约7250亿美元,比2025年的约4100亿美元增长约77%。其中亚马逊约2000亿美元,微软约1900亿美元,谷歌上调至1800–1900亿美元,Meta上调至1250–1450亿美元。Evercore和美银预计2027年合计将突破1万亿美元。若把甲骨文、新型云厂商和中国大厂计入,九大云厂商2026年资本开支的市场预估已达约8300亿美元。
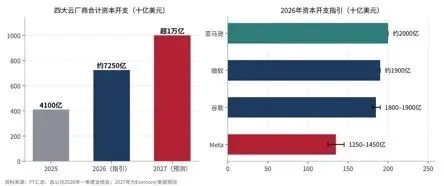
图2 美国四大云厂商资本开支:两年内由4100亿美元迈向1万亿美元
值得注意的是,投入的增长并不全是实物产能的增长。微软在业绩会上表示,其1900亿美元资本开支中约250亿美元来自元器件涨价——HBM、DRAM等存储价格大幅上行,本身就是共同体内部利益再分配的一种形式:上游供应商的利润,来自下游客户更高的资本开支。另一方面,微软当季约三分之二的资本开支投向GPU、CPU等短寿命资产,这意味着折旧压力会比传统数据中心建设来得更快。
宏观层面,AI投资已经成为美国经济的重要支柱。高盛估算,2026年全球AI相关投资约1万亿美元,约占全球GDP的0.9%;美国AI投资占GDP比重约1.8%,并可能在2028年升至2.8%。ING的测算认为,扣除进口因素后,AI相关投资约贡献了2026年美国GDP增速的三分之一。与此同时,ING也指出,目前只有约2%–3%的美国家庭为AI订阅付费,增长主要来自资本开支和财富效应,而非终端消费。
三、“不能失败”的三重逻辑
第一重是金融逻辑。共同体已经深度嵌入资本市场。截至2026年7月,标普500前十大公司市值占比约39%,而1985年和1995年分别只有21%和18%;广义的AI相关股票约占指数市值的45%。英伟达一家的指数权重就在7%以上。对于持有指数基金的普通投资人和养老金而言,他们在不知不觉中已经成为共同体的股东。一旦AI预期逆转,冲击将不再局限于科技板块,而会通过财富效应、养老金资产和信用市场传导至整个经济。
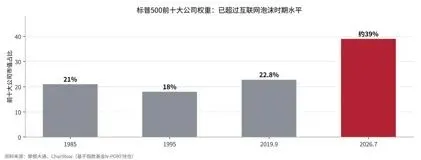
图3 标普500前十大公司权重已超过互联网泡沫时期
第二重是产业逻辑。资本开支一旦启动,就会沿着产业链层层放大:云厂商的资本开支指引,本质上是对整个半导体供应链的远期采购订单。台积电的先进制程与CoWoS封装、三大存储厂的HBM扩产、光模块与电力设备的产能规划,都以这些指引为锚。任何一家龙头收缩投入,都可能引发上游订单的连锁调整。共同体中没有人愿意第一个踩刹车,因为谁先退出,谁就可能在下一轮竞争中失去位置。
第三重是战略逻辑。美国将AI视为长期竞争的核心领域,出口管制、产业回流与基础设施审批都在向AI倾斜。这在客观上为头部企业提供了一层隐性的“政策背书”:市场普遍相信,关键时刻政府不会坐视核心AI企业陷入困境。这种预期本身也会被资本市场定价,进一步降低了头部企业的融资成本。
四、裂缝在哪里:收入与承诺之间的剪刀差
共同体能否持续,归根到底取决于收入能否追上投入。贝恩2026年9月发布的第七份全球科技报告给出了一个清晰的门槛:要为AI的算力需求持续融资,到2031年需要约6万亿美元的年收入。消费级AI的订阅与广告,加上企业在软件开发、销售、营销、客服、IT运维等环节的应用,合计可贡献1.2–1.8万亿美元;剩余约4.2万亿美元,需要依靠模型替代搜索并接入广告、汽车与工业的自主化、仿真与机器人等物理AI,以及药物发现、能源等尚不存在的新市场来填补。贝恩估计,这相当于每年额外为全球GDP增速贡献约1个百分点。
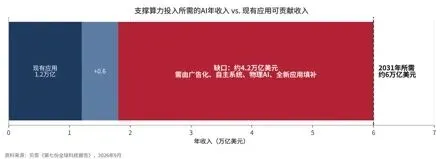
图42031年AI收入门槛与现有应用可贡献收入之间的缺口
模型层的收入增长本身是真实而迅猛的。Anthropic的年化收入从2025年底的约90亿美元升至2026年7月底的约650亿美元,二季度收入约115亿美元,同比增长约14倍;OpenAI的年化收入在2026年8月约为400亿美元,大致是2025年底的两倍。按年化收入口径,头部两家合计已超过1000亿美元。
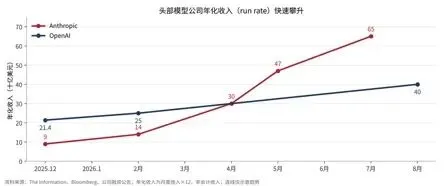
图5 头部模型公司年化收入走势
但与承诺相比,差距依然显著。OpenAI在2025年全年收入约131亿美元,此前宣布的算力相关承诺一度高达约1.4万亿美元;2026年2月,公司向投资人将2030年前的算力支出目标调整为约6000亿美元,并预计2030年收入超过2800亿美元。换言之,即使按其自身的乐观预测,未来几年仍需持续依靠外部融资来弥合支出与收入之间的差额。Anthropic方面,公司预计2028年收入约1900–2000亿美元,最新一轮融资估值约9650亿美元,估值同样建立在高速增长能够延续的假设之上。
压力也开始体现在现金流和资产负债表上。2026年一季度,谷歌自由现金流同比下降约38%,微软下降约22%,亚马逊过去十二个月自由现金流仅约10亿美元,同比下降约95%;四家中只有Meta的自由现金流仍在增长。资金缺口越来越多地由债务填补:Meta通过与Blue Owl合作的约270亿美元表外融资建设Hyperion数据中心;甲骨文计划2026年通过股债结合融资最多500亿美元,其负债权益比被分析机构估算在500%左右;摩根士丹利预计,到2028年数据中心建设所需的约1.5万亿美元中,私募信贷可能提供一半以上。资本开支的财务属性,正在从“用利润投资”转向“用信用投资”。
五、中国:没有“共同体”,仍处于探索阶段
如果把美国的框架直接套用到中国,容易得出“中国也在形成AI共同体”的结论,但这与实际情况并不相符。中国AI产业目前仍处于探索阶段:组织方式更接近“多个主体、各自下注、在约束中摸索”,而不是“相互持股、相互担保、共同托底”;同时还面临算力供给不足和外部限制,发展路径与美国存在明显差异。
首先,产业链各环节相对分散,缺乏美国式的资本闭环。模型层既有DeepSeek、月之暗面(Kimi)、智谱(GLM)、MiniMax、阶跃星辰等独立公司,也有阿里通义千问(Qwen)、字节豆包、腾讯混元、百度文心等大厂自研模型,开源路线占据重要位置;云服务由阿里云、火山引擎、腾讯云、百度智能云、华为云及运营商云分别提供;国产算力则有华为昇腾、寒武纪、海光、燧原、沐曦、壁仞、平头哥等多家并存;上游的晶圆制造、先进封装、HBM和设备材料又各自处在不同的追赶阶段。各环节之间以采购关系为主,很少出现“供应商大额投资客户、客户再以长期合同回采”的结构,也没有一家像英伟达那样同时扮演供应商、股东和融资方的核心企业。
其次,国内算力供给不足,能力仍有明显差距。在先进制程设备和HBM受限的情况下,国产AI芯片的产能和单卡性能都难以满足需求。据报道,华为计划2026年出货约75万颗昇腾950PR,但产量仍将低于需求;DeepSeek V4针对昇腾950进行优化后,字节、腾讯、阿里纷纷向华为追加订单,进一步加剧了紧张。短缺并不限于芯片本身,光模块、服务器CPU、功率器件和高端被动元件的交期也普遍拉长,有投资人判断这些瓶颈在2026年内难以缓解。与英伟达相比,国产芯片在单卡算力、互联带宽、显存和软件生态上仍有差距,模型公司往往需要投入额外的工程力量做适配,训练效率和迭代速度因此受到影响。
第三,资本开支是各家对自身业务的独立下注,风险留在各自的资产负债表上。2026年二季度,阿里巴巴资本开支约677亿元,同比增长75%,自由现金流净流出约447亿元;腾讯资本开支约528亿元,同比增长176%,自由现金流为-138亿元,为2005年以来首次转负;百度单季资本开支约114亿元,同比增长近两倍。字节跳动据报道已将2026年资本开支规划上调至约2000亿元。这些投入主要依靠企业自有现金流和股权融资——阿里近期完成约800亿港元配售,主权基金合计认购比例超过四成——而非大规模举债或表外融资。投入强度在上升,但彼此之间并不形成相互担保。
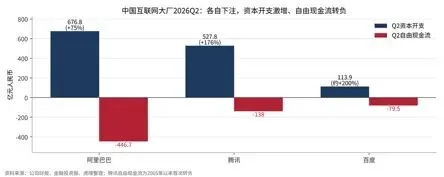
图6 中国互联网大厂2026年二季度资本开支与自由现金流:各自下注,风险分散
第四,采购选择受到政策引导,行政手段能解决部分问题,但不会取代市场选择。出于供应链安全考虑,主管部门通过窗口指导等方式,引导企业减少采购英伟达芯片、优先选用华为昇腾、寒武纪等国产产品;据媒体报道,部分国资背景的新建数据中心也被要求采用国产算力。这类安排在保障供应链安全、为国产芯片创造初始需求方面发挥了作用,但也意味着企业的算力选择并非完全由性能和成本决定,在一定程度上牺牲了效率。实践中,企业往往采取“国产与进口并用、训练与推理分开”的策略来平衡——据行业调研口径,腾讯后续国产芯片采购比例预计将提升至65%以上,训练卡与推理卡分别选择不同供应商。但最终决定胜负的仍是市场:模型由用户和开发者用脚投票,开源和价格竞争使任何一家都难以依靠行政资源维持优势;国产芯片能否长期立足,取决于性能、软件生态和总拥有成本能否真正追上。部分地区智算中心一度出现上架率、利用率不高的情况,也说明算力建设最终要由真实需求来消化,规划与补贴无法替代。
由此看,中国AI产业的风险结构与美国明显不同。美国的风险是“集中而相互缠绕”,一处出问题可能沿资本链条传导;中国的风险是“分散而各自承担”,不存在“大而不能倒”的系统性绑定,调整时更可能以企业层面的出清和并购完成。但中国面临的约束也更多:算力供给不足、外部限制与政策引导叠加,资源相对分散,单个主体的规模和议价能力有限。对中国企业而言,现阶段更现实的问题不是“共同体能否托底”,而是在算力、资金和人才的约束下,如何通过算法效率、开源生态和应用落地走出一条可持续的路径——这仍是一个探索中的过程。
六、历史的镜鉴:赛道成功,不等于每个参与者都能上岸
把AI共同体放在技术与金融周期的长河中观察,会发现“技术成功”与“投资成功”往往并不同步。19世纪的英美铁路狂热彻底改变了经济地理,但大量铁路公司破产,早期投资者损失惨重,铁路网最终以低价被整合者接手。2000年前后的互联网泡沫同样如此:互联网完全兑现了承诺,但过度铺设的光纤闲置多年,思科的市值花了二十多年才回到高点,而真正的赢家——如谷歌——当时尚未上市。
当前的“回流型”融资也有其历史先例。上世纪90年代末,朗讯、北电等通信设备商大量向客户提供卖方融资,帮助运营商采购自家设备,周期逆转后,客户违约与设备商收入下滑同时发生,形成双重打击。英伟达方面强调,其客户通常在约53天内付款,与当年多年期的卖方融资有本质区别;但《金融时报》的评论也指出,卖方融资一旦出问题,供应商既失去客户,又承担投资损失。两种观点都有道理,区别在于AI需求能否持续兑现。
与互联网泡沫时期相比,今天的共同体也有几处明显不同:主要投资者是盈利能力极强的科技巨头,而非纯粹依靠融资的初创公司;模型层的收入增长速度远高于当年的互联网公司;推理需求随着智能体(Agent)应用而快速增长,算力利用率目前处于高位。这些因素意味着,即便出现调整,其形态也更可能是“重定价”而非“崩塌”。
七、推演与观察指标
综合来看,AI共同体大致有三种演化路径。乐观情形:智能体、物理AI等新业态快速放量,收入在2028–2030年追上投入曲线,共同体整体获得回报。基准情形:技术持续进步、收入稳步增长,但增速低于资本开支,市场在某个时点重新定价——资本开支增速放缓、估值回调、高杠杆环节出清或被整合,头部模型公司依靠股东支持和自身收入度过调整期。悲观情形:收入增长明显放缓,叠加信用市场收紧,表外项目和新型云厂商出现违约,并通过股市与信用市场向实体经济扩散。
在这三种情形下,头部模型公司的处境都相对特殊:它们既是共同体中“最不能失败”的一环,也是风险最集中的一环。但它们背后站着资金实力最强的股东和供应商,后者救助的动力远大于任其倒下。相比之下,自身现金流薄弱、依赖债务扩张、客户高度集中的环节——例如以GPU为抵押发债的新型云厂商、以单一租户租约为基础的数据中心项目——才是调整到来时最先承压的部分。
对于产业链上的企业和投资者,可以持续跟踪以下几组指标,判断共同体是在稳步前行还是开始“进水”:
观察维度 | 关键指标 | 警示信号 |
收入兑现 | 头部模型公司年化收入/算力承诺之比;企业AI付费渗透率与续费率 | 收入增速连续放缓,而算力承诺继续上调 |
资本开支 | 四大云厂商季度资本开支指引;资本开支中元器件涨价的占比 | 首次出现下调指引,或涨价成为增量主体 |
现金流 | 云厂商与中国大厂自由现金流;表外租赁承诺规模 | 自由现金流持续为负且依赖外部融资 |
信用市场 | AI相关债券认购倍数、信用违约互换(CDS)利差、私募信贷利差 | 大额发行遇冷,利差快速走阔 |
算力价格 | GPU租赁价格、数据中心空置率与上架率 | 租赁价格明显下跌,新建产能空置 |
关联交易 | 英伟达等供应商来自被投企业的收入占比 | “回流型”收入占比持续上升 |
结语
“AI赛道不能失败”,在系统层面有其道理:资本、产业与国家战略已经深度绑定,没有人能承受全面退潮的代价。但共同体的稳固,最终不取决于各方绑定得有多紧,而取决于共同体之外的真实用户愿意为AI支付多少。今天,模型公司的收入增长给了这个共同体信心;未来几年,能否把4万亿美元级别的收入缺口变成真实的新产业,将决定这一轮投入最终是成为新的基础设施,还是成为又一次昂贵的提前下注。中国则走在另一条路上:没有共同体托底,仍在算力不足和外部约束下探索,政策提供引导与助力,但回报最终要由市场检验。对身处其中的半导体企业而言,更现实的策略或许是:分享扩张红利的同时,降低对单一客户和单一叙事的依赖,为周期调整预留余地。