ARTICLE · 1133107
AI 算力争夺战:谁在改写全球云计算排名?
一、市场规模与整体增速
2026 年 Q2 全球云基础设施服务支出达 1434 亿美元,同比 +43%,为八年来最高增速;增速已连续 11 个季度抬升,市场在此期间翻倍。
指标(2026 Q2) | 数值 |
季度规模(IaaS + PaaS + 托管私有云) | 1434 亿美元 |
同比增速 | +43%(Q1 为 +35%) |
过去 12 个月规模 | 5000 亿美元 |
公有 IaaS/PaaS 增速 | +47% |
生成式 AI 专属云服务增速 | +165% |
美国市场增速 | +49%,规模远超整个亚太 |
增速最快的国家(本币计) | 印度、印尼、爱尔兰、泰国、马来西亚 |
驱动力几乎全部来自生成式 AI:既包括 GPU/加速器算力租赁,也包括 AI 带动的存储、数据库等通用云服务需求。
二、全球市场份额格局
2026 Q2 全球份额 AWS 28%、微软 20%、Google 15%,三强合计 63%,在公有 IaaS/PaaS 细分中合计达 67%。
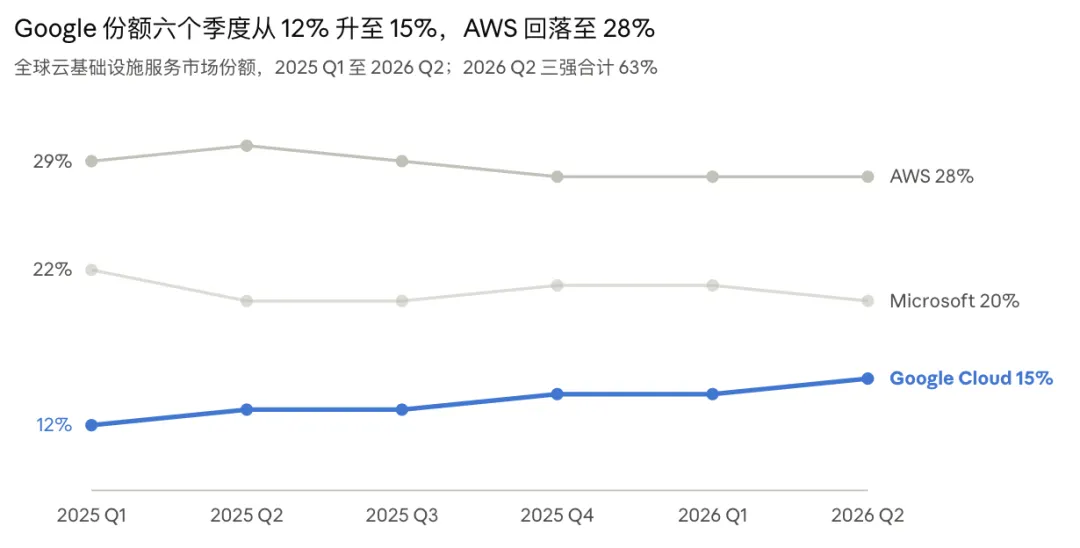
AWS 份额自 2022 年 Q2 见顶后缓降,但增量仍最大;Google 是持续的份额赢家。第二梯队中 Oracle、阿里云各约 4%,华为云、腾讯云、Salesforce 各约 2%,CoreWeave、OpenAI、Anthropic、IBM 等约 1%(2026 Q1)。
三、主要厂商增长率与财务对比
五家头部厂商最新一季全部加速:Google Cloud +82%、Azure +43%、AWS +37%(18 个季度最快),Oracle OCI 更是 +121%;四家美国厂商积压订单合计超 2.3 万亿美元。
厂商 | 最新财季(自然月) | 云收入 | 同比 | 积压订单 | 季度资本开支(全公司) |
AWS | Q2 2026(4–6 月) | 422 亿美元 | +37% | 4960 亿美元 | 531 亿美元 |
Microsoft Azure | FY26 Q4(4–6 月) | 未单独披露;年收入破 1000 亿美元 | +43% | 6780 亿美元(商业 RPO) | 358 亿美元 |
Google Cloud | Q2 2026(4–6 月) | 248 亿美元 | +82% | 5140 亿美元 | 449 亿美元 |
Oracle OCI | FY27 Q1(6–8 月) | 74 亿美元(IaaS) | +121% | 6640 亿美元(RPO) | 280 亿美元 |
阿里云 | 2026 年 6 月季度 | 484 亿元人民币(约 71 亿美元) | +45% | 未披露 | — |
要点:
- 盈利
AWS 经营利润率 39.4%,同比提升 6.5 个百分点;Google Cloud 经营利润 88 亿美元,利润率约 35%;阿里云 EBITA 利润率约 12%。 - 积压订单结构
微软 RPO 中相当部分来自 OpenAI,剔除后增速约 25%;Oracle 约一半 RPO 预计 36 个月内转化为收入。 - 现金流代价
Amazon、Alphabet 本季自由现金流均转负;微软仍为正(196 亿美元)。Amazon 将 2026 年资本开支上调至 2200 亿美元,Alphabet 指引 1950–2050 亿美元。 - 口径提醒
微软的 Microsoft Cloud(593 亿美元,+27%)含 Microsoft 365 等 SaaS,不能与 AWS 直接比;Azure 只披露增速。
四、中国云市场格局
中国大陆云基础设施市场已重回 20%+ 增长,2025 年 Q4 规模 147 亿美元、同比 +26%;阿里云以 37% 份额稳居第一,华为云、腾讯云分列二、三。
季度 | 市场规模 | 同比 | 阿里云 | 华为云 | 腾讯云 |
2025 Q4 | 147 亿美元 | +26% | 37% | 17% | 约 10% |
2025 Q3 | 134 亿美元 | +24% | 36% | 16% | 9% |
2025 Q2 | 124 亿美元 | +21% | 34% | 17% | 10% |
- 体量对比
中国整体市场一个季度约 150 亿美元,仅相当于 AWS 单季收入的三分之一多;全球口径下阿里云约 4%,华为云、腾讯云各约 2%(Synergy 2026 Q1)。 - 最新动向
阿里云 2026 年 6 月季度收入同比 +45%,为 22 个季度新高,AI 相关产品已占外部收入约 35%,三位数增长连续 12 个季度。 - 差异化路线
阿里云重企业级 Agent 平台与通义千问开源模型;华为云走行业场景与模型、平台、方案一体化;腾讯云依托即时通讯生态做 Agent 入口。 - 预测
Omdia 预计 2026 年中国云基础设施支出增长 26%。
注:Omdia 的公有云口径不含私有/专属云;若计入,中国电信天翼云等运营商云份额显著更高。2026 年以来的季度份额尚未在公开稿中发布。
五、新兴力量:Oracle 与 AI 新云
Oracle 已在 2026 Q1 首次升至全球第 4(份额 4%),GPU 新云增速普遍在 100% 以上;按 Synergy 统计,前 40 大云厂商中已有 9 家新云,OpenAI、Anthropic 也以自营算力服务进入高增长第二梯队。
厂商 | 2026 Q2 收入 | 同比 | 积压订单 | 产能 | 主要风险 |
Oracle OCI | 74 亿美元(6–8 月) | +121% | 6640 亿美元 | 本季交付 850MW、30 万+ GPU;GPU 利用率 97.9% | 本季自由现金流 −50 亿美元;新墨西哥等园区审批 |
CoreWeave | 25.8 亿美元 | +112% | 约 1040 亿美元(另有 Q3 初新增 250 亿+) | 在用 1.5GW,签约 4.2GW | 净亏损 6.26 亿美元,债务约 338 亿美元 |
Nebius | 5.8 亿美元 | +454% | 未单独披露 | 预计 2026 年底签约 5GW | 前三大客户占收入 59% |
Cerebras | 1.8 亿美元(云服务 1.3 亿) | +74%(云 +281%) | — | 600MW+ 在用或签约 | 净亏损 4.5 亿美元 |
- Oracle 的打法
OCI 自建 AI 集群 + 多云数据库(Azure/AWS 中 70 个区域),多云数据库收入 +353%;以客户预付、自带硬件、供应商融资降低自身现金投入。 - 新云的打法
专注 GPU 租赁,靠头部 AI 实验室长约锁定需求;Nebius 已宣布 10 月起 GPU 按需价上调 17–21%,说明算力仍供不应求。 - 对格局的影响
新云和 Oracle 抢的主要是 AI 训练/推理增量,而非存量企业负载;三巨头份额基本稳定在 63% 左右。
六、竞争要点与趋势
竞争已从「谁的服务更全」转向「谁能更快把电力、芯片和机房变成可交付的 AI 算力」,资本开支和产能是当下的决定变量。
维度 | 现状 | 对格局的含义 |
资本开支 | 2026 年指引:Amazon 2200 亿美元、Alphabet 1950–2050 亿美元、Oracle FY27 900–950 亿美元、CoreWeave 350–390 亿美元 | 规模壁垒急剧抬高,中小云难以跟进;Amazon、Alphabet、Oracle、CoreWeave 自由现金流均已转负 |
产能约束 | AWS 表示 2026–27 年产能不足;Oracle GPU 利用率 97.9%;美国多地出现数据中心审批暂停 | 收入增速取决于上线速度而非需求,积压订单转化节奏是核心观察点 |
自研芯片 | AWS 芯片业务年化收入超 250 亿美元,Anthropic、OpenAI 签下数 GW Trainium;Google 首次把 TPU 系统交付到客户机房 | 降低对 NVIDIA 依赖、改善毛利,也成为与新云差异化的关键 |
大客户绑定 | 微软 RPO 大头来自 OpenAI;AWS、Oracle、CoreWeave 均与头部 AI 实验室签长约 | 积压订单集中度高,单一客户风险上升 |
定价 | Oracle 到期 GPU 续约溢价约 20%;Nebius 上调按需价 | 供不应求下,AI 算力价格转为上行 |
格局判断:
三巨头合计份额稳定在 63% 左右,内部此消彼长——AWS 份额从 2021 年 32% 以上缓降至 28%,Google 持续抬升。 Google Cloud 是当前最大的份额获取者;若 80% 级增速延续,与 Azure 的差距会进一步收窄。 Oracle 与新云成为「第二极」,但高杠杆、高客户集中度使其对 AI 需求波动更敏感。 中国市场相对独立,阿里云领先地位稳固,整体增速(约 26%)低于全球(43%)。