ARTICLE · 1143812
为什么每个APP都想追着借钱给你?5万亿网贷市场:谁在借,谁在赚,钱从哪来?
— 闲途知远 · 旅途哲思 —
不知从何时起,外卖、打车、天气、计算器,几乎所有民用APP都在疯狂推送借款额度。很多人误以为这是互联网普惠金融的便民福利,实则是资本流量见顶后,最暴利、最隐蔽的全民收割游戏。截至2025年末,我国网络小额贷款市场规模突破5万亿元,数亿普通人深陷“低门槛借贷、高成本负债”的循环。本文穿透表面的便捷假象,拆解互联网借贷的资本底层逻辑、人性操控手段与隐性社会代价,读懂藏在手机屏幕里的财富博弈。
有没有发现一个细思极恐的现象:现在的互联网,不再只是给我们提供服务,甚至开始“主动送钱”。
点一份外卖,结算页优先弹出分期额度;打完网约车,页面自动跳转“先享后付”;就连查快递、修照片、看天气这种和金融毫无关联的工具类APP,弹窗、个人中心、底部横幅里,永远藏着借款入口。
古人有言:将欲取之,必先予之。
这些APP追着、哄着、诱导着你借钱,从来不是帮扶身处困境中的普通人,而是这门生意的赚钱效率,远超广告、带货、会员充值等所有常规变现方式。5万亿的市场体量,背后不是普惠民生的善意,而是数亿普通人被透支的未来、被不断收割的现金流。看似是你在借用平台的钱,实则是资本在借用你的人生,持续牟利。
01 伪装的普惠
把债务,包装成日常消费福利
很多人对网络小额贷款的认知,停留在“应急周转、无伤大雅”。真正的陷阱,从来不是明目张胆的高额借贷,而是把债务拆解成细碎的日常,让负债变得毫无痛感。
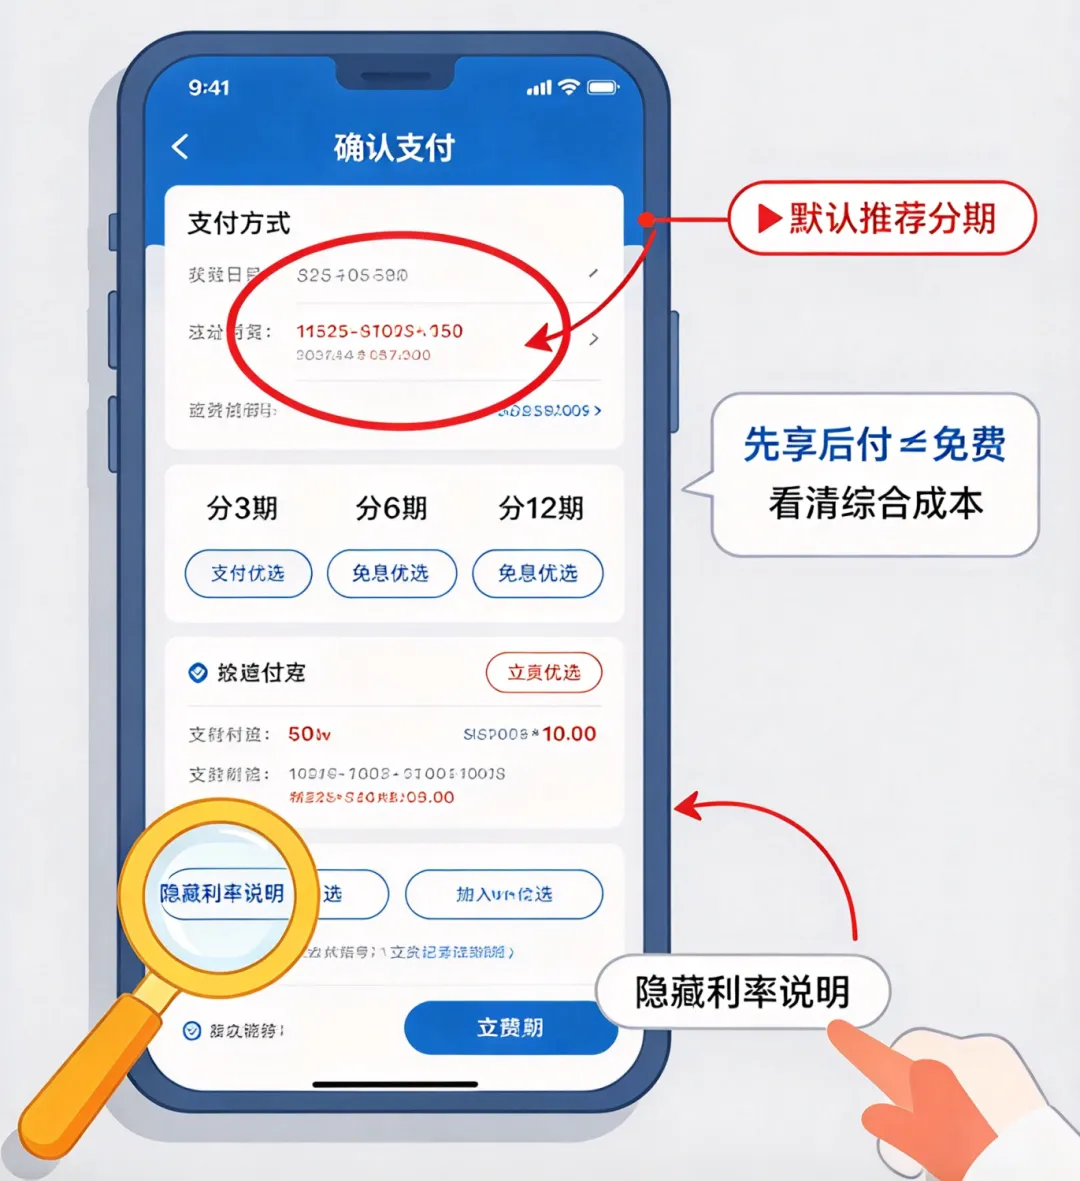
互联网平台最精通人性的弱点:人面对大额风险会心生敬畏,可对十几块、几十块的小额透支,几乎没有防备。于是它们彻底重构借贷的呈现形式,撕掉刺眼的“贷款”标签,换上“先享后付、立减优惠、免费额度、无感分期”的温柔外衣。
我们以为是平台让利补贴,实则是精准投喂的债务诱饵。为了几块钱的优惠,用户随手授权征信、开通信贷账户,在不知不觉中背上一笔笔合规但成本不低的负债。套路的隐蔽之处在于信息设计:大字极力渲染“日息极低、0门槛、秒到账”,真实年化利率、逾期罚息、征信影响,全部压缩在不起眼的小字里,利用信息差制造“借钱很便宜”的假象。
这早已不是简单的金融服务,而是场景化的债务驯化。
当吃饭、出行、娱乐的每一个消费场景,都默认绑定借贷通道,人们会慢慢丧失“量入为出”的消费本能。由奢入俭难,由贷入奢易。一旦习惯了“先消费、后还钱”的透支模式,消费欲望会被无限放大,赚钱的耐心被一点点消磨。一笔笔不起眼的小额负债不断叠加,最终从“无伤大雅”变成“积重难返”,这也是无数年轻人掉入以贷养贷、债务崩盘的核心根源。
02 资本的终极闭环
流量枯竭后,放贷是最后的收割捷径
不少人会疑惑:为什么修图软件、计算器、天气小程序,也要扎堆挤进借贷生意?答案直击互联网行业的残酷真相:互联网流量红利彻底枯竭,放贷,是资本变现最高效、最暴利的终极形态。
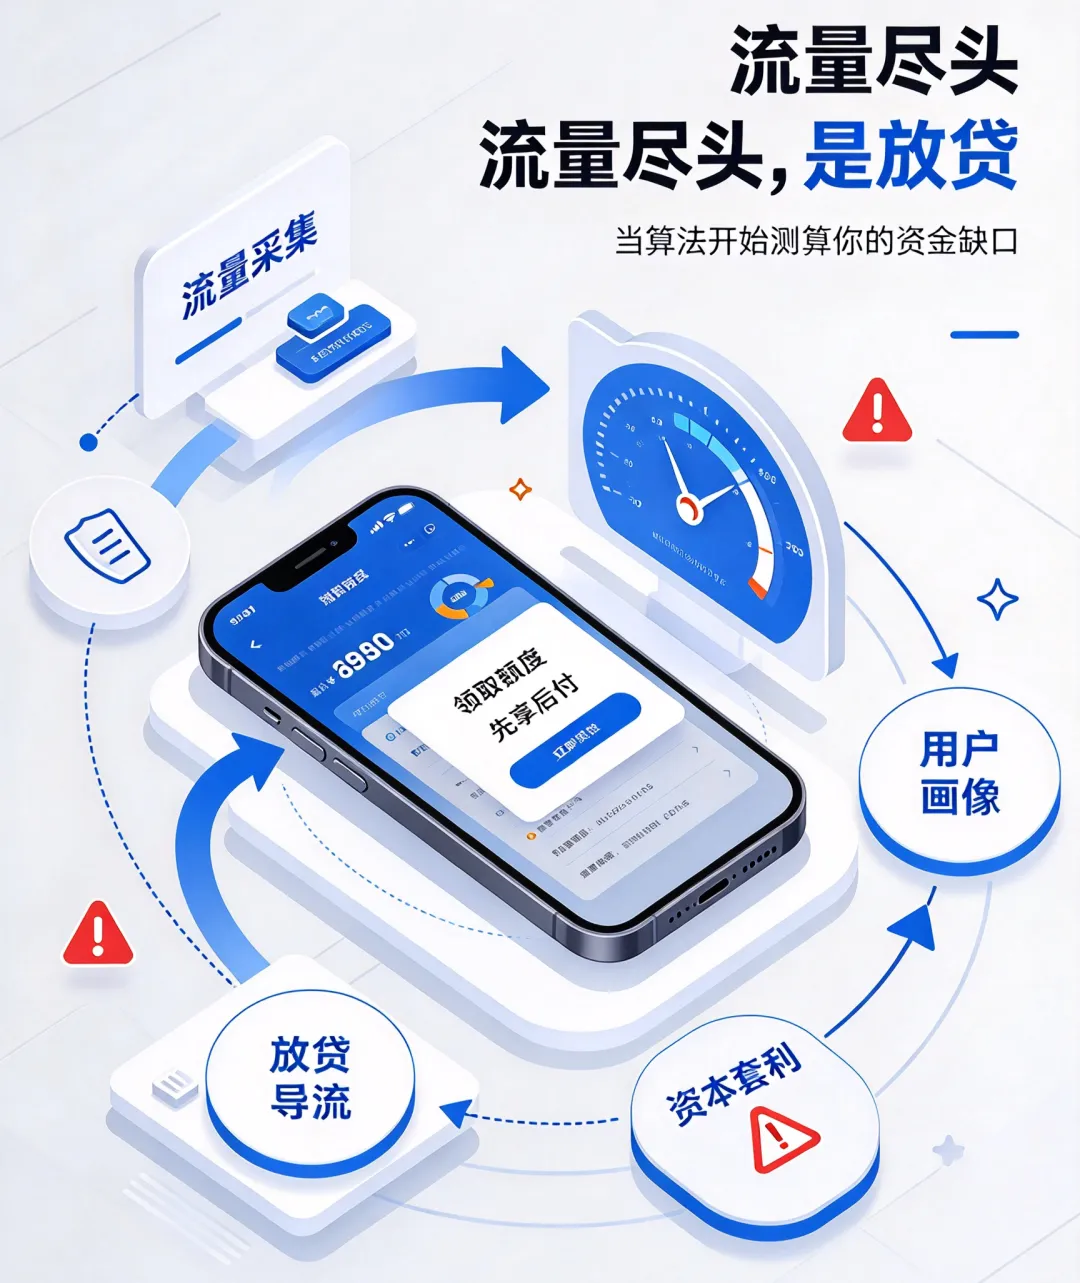
早年互联网平台靠广告、电商、会员、直播带货赚钱,如今这些赛道竞争白热化,利润透明,增长早已摸到天花板。唯独信贷生意,拥有碾压绝大多数行业的利润空间。平台获取资金的成本较低,面向普通用户的信贷年化利率上限可达24%,巨大息差带来丰厚收益。
更精妙的,是资本近乎零风险的玩法。多数没有金融牌照的小众APP,根本不需要出资、不需要承担坏账风险,只需要依托日常场景积累的用户流量,给银行、消费金融机构导流。只要用户成功完成一笔借贷,APP就能抽取高额佣金,纯粹靠售卖用户信息与流量套利。
大数据算法的加持,让这场收割变得精准又残忍。平台收集你的浏览记录、消费频次、账户余额变动、支付习惯,测算你的资金缺口、消费弱点甚至情绪低谷。在工资空窗期、冲动购物瞬间、手头拮据的时候,精准推送借款弹窗。算法比你更懂你的脆弱,也比你更懂得如何诱导你负债。
在资本的视角里,屏幕前的每一个普通人,都不是需要服务的用户,而是可以持续变现的流量资产。你的每一次征信授权、每一笔借贷、每一次逾期,都可以转化为平台的营收增长点。曾经被寄予厚望的普惠金融,在流量变现的逻辑之下,慢慢沦为全民债务收割的工具。
03 时代的隐性代价
全民透支,正在掏空社会的抗风险底气
单独看一笔小额网贷,不足以压垮一个人。但当借贷门槛被无限压低、借贷场景全面渗透,造成的是个人、群体、社会的三重隐性消耗。
对个体而言,借贷透支的从来不是金钱,而是未来的选择权。很多年轻人沉迷超前消费,用未来的收入填补当下的欲望缺口。看似短暂提升了生活品质,实则掏空个人抗风险的底气。没有积蓄、背负负债,一旦遭遇失业、疾病、意外变故,脆弱的现金流会瞬间崩塌,征信受损、生活失控,人生直接陷入被动。真正的贫穷,从来不是没钱消费,而是被债务绑架,失去拒绝、沉淀、试错与重启的勇气。
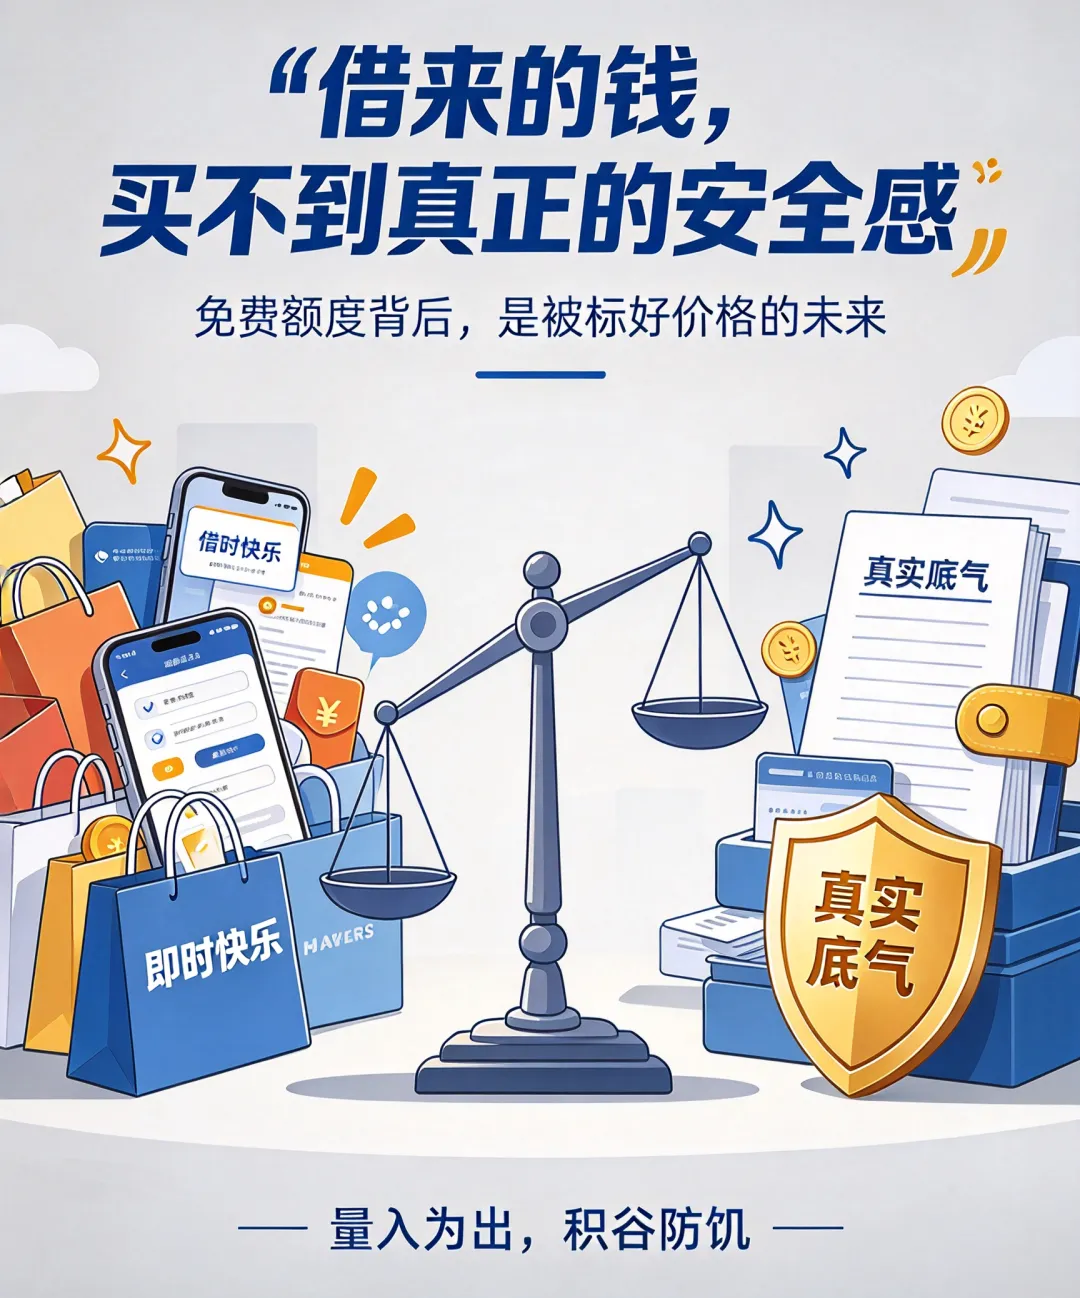
对群体而言,无孔不入的诱导借贷,正在消解中国人传承千年的财富观念。古人讲“量入为出,积谷防饥”,这是代代相传的生存智慧。而资本持续灌输“及时行乐、透支无罪”的消费理念,浮躁、虚荣、透支被不断美化,踏实存钱、稳步积累的价值观,慢慢被边缘化。
放大到社会层面,5万亿网贷市场的背后,潜藏海量民间债务隐患。过度借贷催生的消费繁荣,本质是一层泡沫。大量年轻人被债务束缚,不敢辞职、不敢创业、不敢尝试新机会,沦为被动打工的“还债机器”,社会创新活力、经济内生动力,都在悄无声息被债务消耗。
近些年监管持续出手整治乱象,规范金融营销,禁止支付页默认勾选借贷,强制要求完整公示综合融资成本,为全民负债热潮踩下刹车。但外在的监管约束,永远抵不过内在的清醒自持。
我们要始终记住:能借到的钱,从来不是你的底气;握在手里的积蓄,才是人生的底牌。所有免费额度、一键透支的便利,早已在暗中标好了昂贵的价格。一时的消费快感,终将以长久的焦虑、疲惫和被动来偿还。
------------
元芳,你怎么看?
你有没有被APP借款弹窗误导,甚至差点误开通借贷产品?
有人说,小额网贷是普惠金融,帮普通人渡过短期难关;也有人认为,遍地借贷入口,就是利用人性弱点收割年轻人。
你怎么看?透支换来的短暂快乐,值得吗?欢迎在评论区留下你的观点。
#网络借贷#消费陷阱#资本逻辑#理性消费#普惠金融真相#年轻人负债
— 山水有清音,何必丝与竹 —
点击关注,每期一个旅行故事