ARTICLE · 1147493
AI替你办事,谁从中获利?
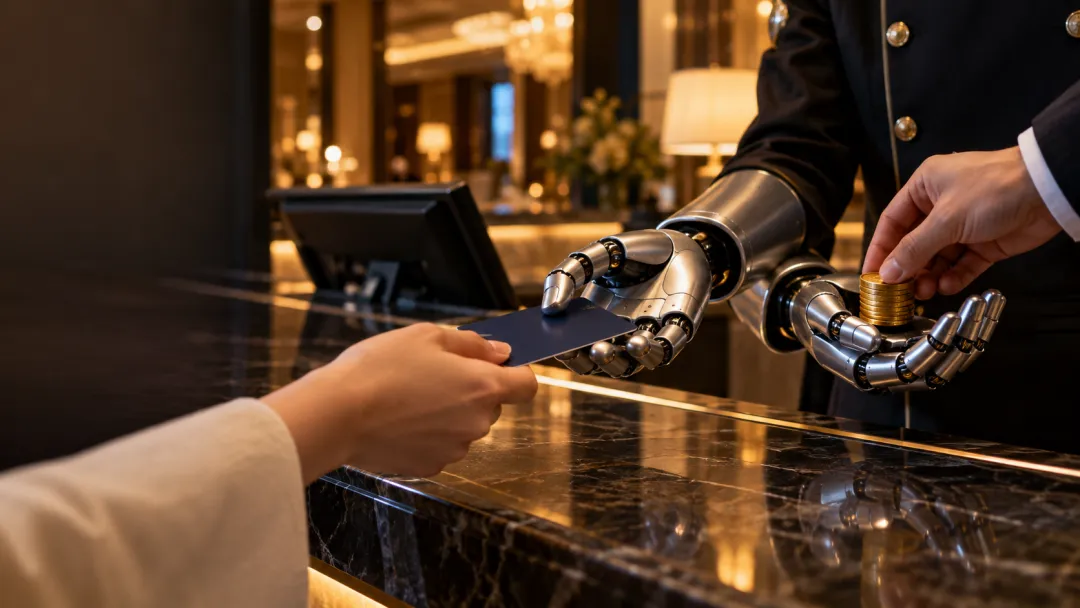
当AI开始代表用户行动,谁掌握授权入口,谁获得交易收益,又由谁承担风险?
10月7日,微软宣布,微软执行容器(MXC)正式开放使用。开发者和企业可以给AI划定工作范围:哪些文件可以读,哪些内容可以改,哪些网络可以访问。[1]
就在此前几天,苹果宣布将加强Mac的广泛数据访问权限控制,让用户更清楚地知道自己授予了什么权限。[2]
苹果强调用户如何授权,微软进一步解决授权后如何约束AI。两家公司的近期动作,共同指向一个问题:
当AI从“回答问题”走向“替人办事”,谁有权决定它能做什么?
过去,一款软件申请调用摄像头、麦克风或定位时,用户通常只需决定“允许”还是“不允许”。但AI Agent(智能体)可能不仅要读取文件,还要回复邮件、修改日程、调用软件,甚至下单付款。一次“允许访问”,究竟意味着它获得了多大的行动权?
过去几年,AI竞争主要围绕算力、模型和数据展开。随着Agent进入电脑、手机和企业系统,另一种资源的重要性进一步上升:权限。
一个AI可以告诉你哪张机票更便宜,却未必有权替你改签;可以发现某个会员已经几个月没有使用,却没有权力替你取消订阅。要完成这些任务,它需要在获得相应授权后,进入相关系统并采取行动。
流量帮助平台吸引用户,数据帮助平台理解用户,而授权让Agent能够代表用户办事。围绕这份行动权,新的商业价值、平台权力和风险责任正在形成。本文从授权、平台收益与风险责任三个方面,讨论Agent时代的“权限经济学”。
从流量、数据到权限
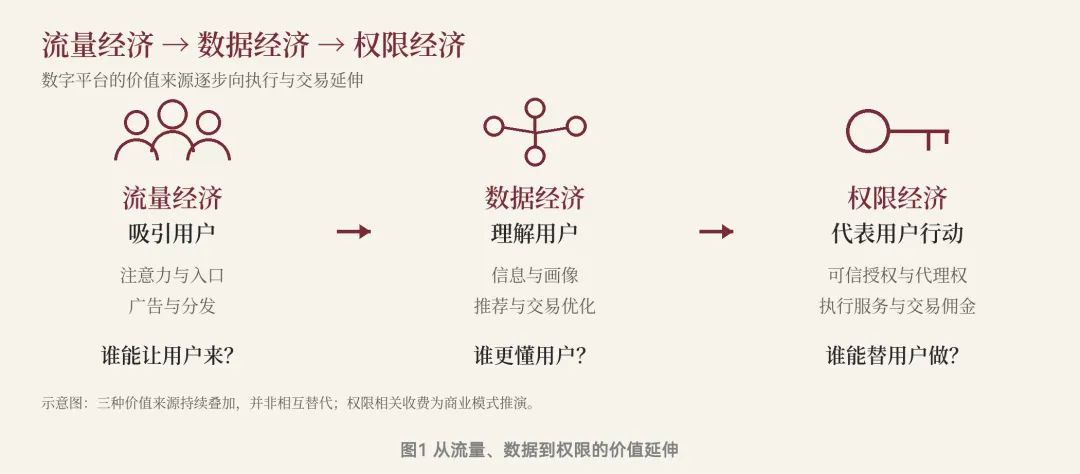
流量、数据和权限,体现了数字平台价值来源的延伸。它们持续叠加,而非相互替代。
互联网平台通过吸引用户、占据入口,获得广告和分发能力。随着移动互联网发展,平台进一步利用用户偏好、购买记录等数据,提高推荐和交易效率。
而Agent正在跨过另一道门槛:数据回答的是“用户想要什么”,权限回答的是“谁可以替用户去做”。
以出差场景为例,平台知道你第二天要出差,这是数据;设想一个Agent在获得相应授权后,能够读取行程,在航班取消时改签机票、调整酒店,并通知接机司机,才把信息转化成了行动。前者创造推荐价值,后者进入执行和交易环节。
因此,Agent的商业价值,不再只取决于模型有多聪明,还取决于它能够进入哪些系统、调用哪些工具,以及获得多大的行动权限。
模型决定Agent能否胜任任务,权限决定它能够把能力用到哪里。
谁控制权限,谁就可能获得新的平台权力
首先是操作系统厂商。它们管理文件、网络和设备资源的访问边界,能够影响Agent在电脑和手机上可以做什么。当越来越多的任务由Agent执行,这道权限入口也可能增强操作系统厂商的平台影响力。
其次是银行、电商、航空公司、酒店平台和企业管理软件等应用服务商。它们决定是否向第三方Agent开放接口,以及开放到什么程度。即使Agent能够在用户设备上运行,也未必能进入所有服务。
进入系统后,还需要具体的交易授权。查询账户余额与发起转账、搜索商品与下单付款,涉及不同的行动范围和风险。操作系统允许AI访问文件,不等于银行允许它转账。用户授权、应用规则和机构风控,仍然决定每一项操作能否执行。
这些边界可能成为新的竞争门槛。平台既可以通过开放接口扩大服务范围,也可能通过认证要求、接入条件和使用规则,决定哪些Agent能够参与交易。
由此,平台可能围绕接口开放、身份认证和执行服务收费,或从Agent促成的交易中获得佣金。这些是商业模式的可能方向,并不意味着权限本身已经成为一项可以自由买卖的商品。
谁控制关键入口,谁就可能影响Agent的服务范围与交易成本,并获得新的收益。但这种影响力还取决于接口是否开放、服务能否替代,以及用户是否愿意授权。
Agent会不会出现权限等级
随着Agent承担更多实际任务,产品分级可能增加一个维度:在获得授权后,它可以替用户做到哪一步。
设想一个财务Agent,它可以只读账目,也可以修改预算、提交报销、创建采购单;在企业明确授权并设定额度后,还可能执行一定范围内的付款。
行动范围越大,能够承担的任务越多,风险与管理要求也越高。因此,Agent产品可能按照可完成的任务、执行额度和人工审核要求分级,收费也可能结合模型使用、工具调用和执行服务。
更高的收费,并不自动意味着更大的权限。授权仍然取决于用户意愿、机构规则和风险控制。产品具备付款能力,也不等于用户已经同意让它付款。
对用户和企业而言,选择Agent服务,不仅要比较模型表现,还要判断它能完成哪些任务,以及为这些任务需要建立怎样的控制机制。
安全问题最终会变成金融问题
一旦Agent能够采取行动,安全问题就会进一步涉及实际损失和责任承担。错误取消机票可能打乱行程;假设一个Agent错误采购了100万元商品,或误操作了一笔资金,则可能造成更大的经济损失。
因此,Agent的管理机制可能借鉴金融体系中的身份认证、额度管理、异常检测、行为审计和责任划分。
就像信用卡不会因为持卡人通过身份认证就允许无限支付一样,Agent获得权限后,也不应无限行动。
例如,假设企业给采购Agent设定10万元额度,超过额度必须人工确认;金融机构也可以根据业务规则,允许Agent查询账户,却要求大额转账再次验证;重要操作则留下可追踪的记录。这些控制安排需要根据具体业务和风险确定。
这种需求可能扩大Agent身份认证、权限管理、安全防护和审计服务的市场,未来也可能推动与Agent责任相关的保险产品探索。
于是,一个看起来属于计算机安全的问题,进入了金融学熟悉的领域:风险如何定价,损失如何分担,责任如何界定。
从算力竞争走向信任竞争
当Agent开始代表用户行动,AI竞争也就多了一道门槛:用户是否愿意授权,其他平台是否承认这份授权,以及出现错误后责任是否清楚。
这背后还有一个经典的经济学问题:委托—代理问题。用户希望AI按自己的需求办事,但AI背后的服务商和平台,可能有不同的商业利益。假设用户委托Agent预订酒店,它会优先选择价格和条件更合适的酒店,还是优先推荐佣金更高的酒店?AI不仅要得到授权,它替用户作出的选择,也应经得起利益冲突的检验。
因此,可信的代理权需要同时回答三个问题:它是否得到授权,是否遵守授权边界,是否按照用户的利益办事。
用户需要知道自己交出了什么权力,能够随时撤回授权;银行、电商等平台需要确认这个Agent可以代表用户完成哪些操作;一旦发生错误,各方也需要有可追踪的记录和明确的责任安排。
这意味着,未来AI平台的竞争,不仅在于模型有多聪明,还在于能否让用户放心委托,让其他平台愿意接受,并让错误得到妥善处理。信任越充分,Agent才越有机会承担更复杂、价值更高的任务。
算力决定AI能够完成什么,可信授权决定人们愿意让它完成什么。
AI改变商业世界的重要一步,是它开始被广泛允许代表用户采取行动。而这份行动权如何获得、如何约束、如何承担责任,也将影响Agent时代的平台力量与收益分配。
点击底部
“阅读原文”
查看更多
“MBA/EMBA/DBA”
↓↓↓↓↓