ARTICLE · 1147745
都在谈 AI 产能过剩,伯恩斯坦却说:现在谈泡沫还太早
本文内容基于《Bernstein-美国网络通信与设备AI价值链:我们需要相信什么,才能相信AI建设是健康的?》(英文标题:US Networking & Communications Equipment AI Value Chain: What do we need to believe to believe the AI build is healthy?)整理,报告发布机构:Bernstein(伯恩斯坦),发布时间:2026年10月7日。本文仅作产业信息交流与学术研究参考,不构成任何投资建议。文中所有观点均来自原报告,不代表本公众号立场。市场有风险,投资需谨慎。
AI基建到底有没有泡沫?伯恩斯坦把账算透了
伯恩斯坦的核心判断非常明确:这一轮AI建设周期整体处于健康状态,供需格局仍然偏紧,支撑厂商持续加大投入的假设完全站得住脚。网络与光通信设备厂商会是这轮周期里的结构性受益方,板块经过上半年的回调后,基本面预期仍在上修,产业逻辑没有发生变化。
供给端没有悬念,争议全在需求
AI基建的供给侧其实是相对好测算的。不管用超大规模云厂商的资本开支口径、数据中心供电功率,还是总算力规模来衡量,最终指向的结论都一致——AI基础设施的供给正在快速扩张。
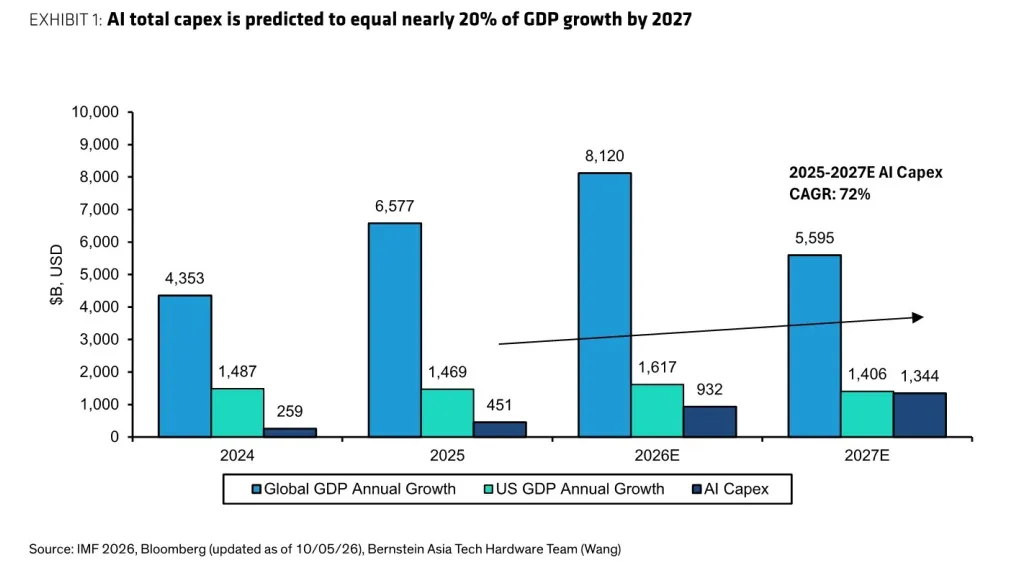
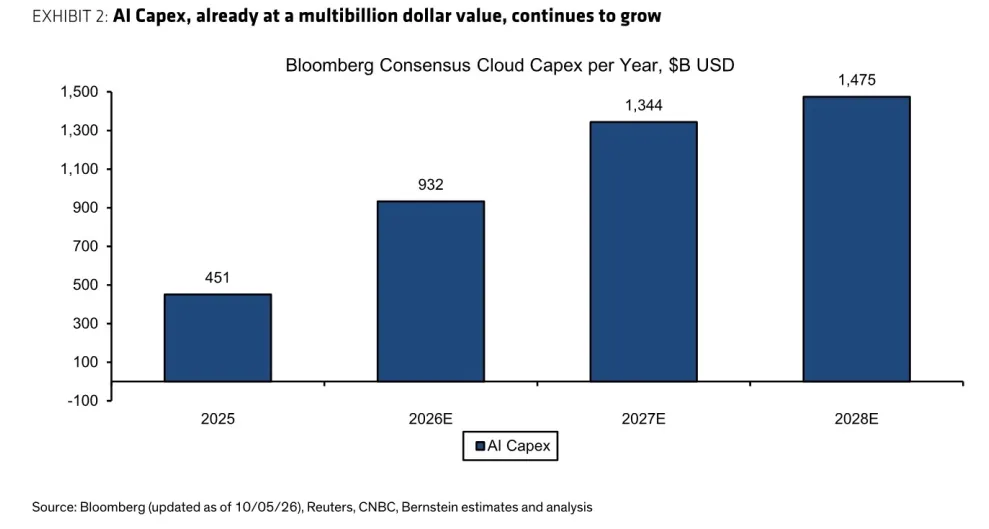
伯恩斯坦用超算厂商的资本开支作为核心观测指标,市场一致预期显示,全球数据中心AI资本开支2024年约为2590亿美元,2027年将达到1.34万亿美元,三年复合增速超过70%。这个体量放到宏观经济里,相当于2025到2027年的AI资本开支,能贡献接近20%的全球GDP增长。
做过制造业的人都清楚,产能爬坡从来不是线性过程,良率、供应链、交付节奏都会产生波动。但这一轮AI供给扩张的强度,确实超过了过去几十年里任何一轮科技硬件周期。
真正的分歧始终在需求侧。伯恩斯坦也坦诚,他们找不到办法能有说服力地预测长期的AI终端需求,对任何声称能精准预判十年后AI需求的人,他们都持怀疑态度。
这也是市场上泡沫论一直有市场的根源。没人知道需求最终能涨到什么量级,也没人知道需求能不能一直跟上供给扩张的速度。供需平衡什么时候会反转,没人能拍胸脯说准。
要相信AI建设健康,你得信什么
既然长期需求测不准,伯恩斯坦换了个很巧妙的思路:倒着算。从回本的底线要求出发,算一算要让现在的巨额投资变得合理,到底需要多少终端收入,再看这个目标离当前的产业节奏有多远。
这个思路比直接拍需求预测要务实得多。他们先估算,到2027年,超大规模云厂商累计落地的AI基础设施总规模大概在1.2万亿美元。假设行业通用的15%ROI门槛,AI数据中心运营商需要赚到约1750亿美元的净利润才能覆盖成本。如果按IaaS业务24%的净利率倒推,对应的终端收入规模要达到7290亿美元。
7290亿美元是什么水平?是Exponential View在2026年8月统计的全球AI ARR规模(2290亿美元)的三倍左右。
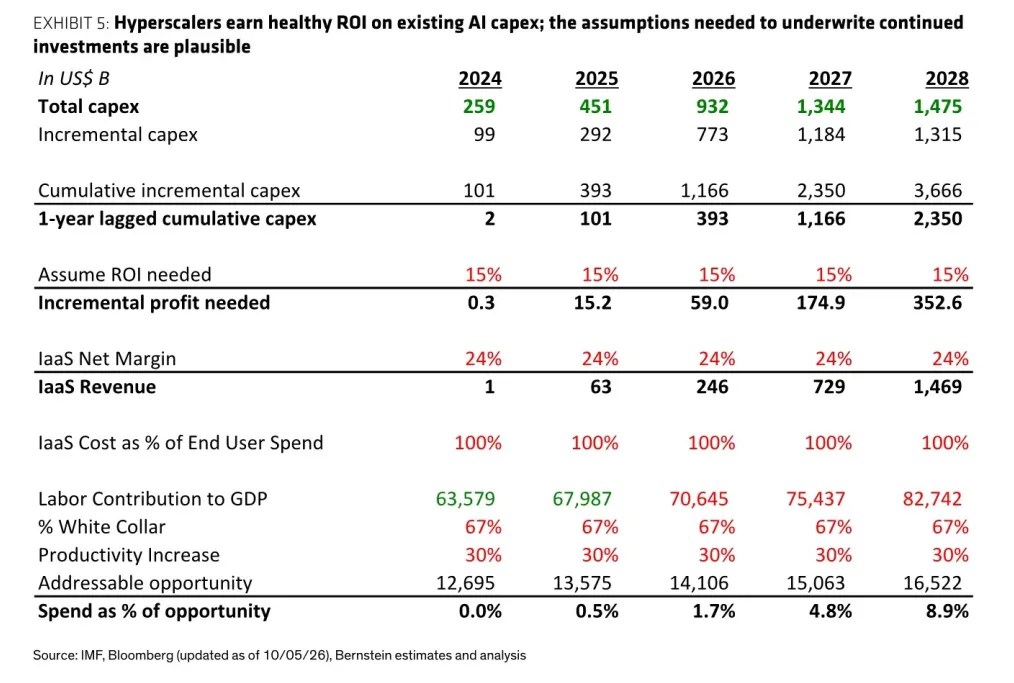
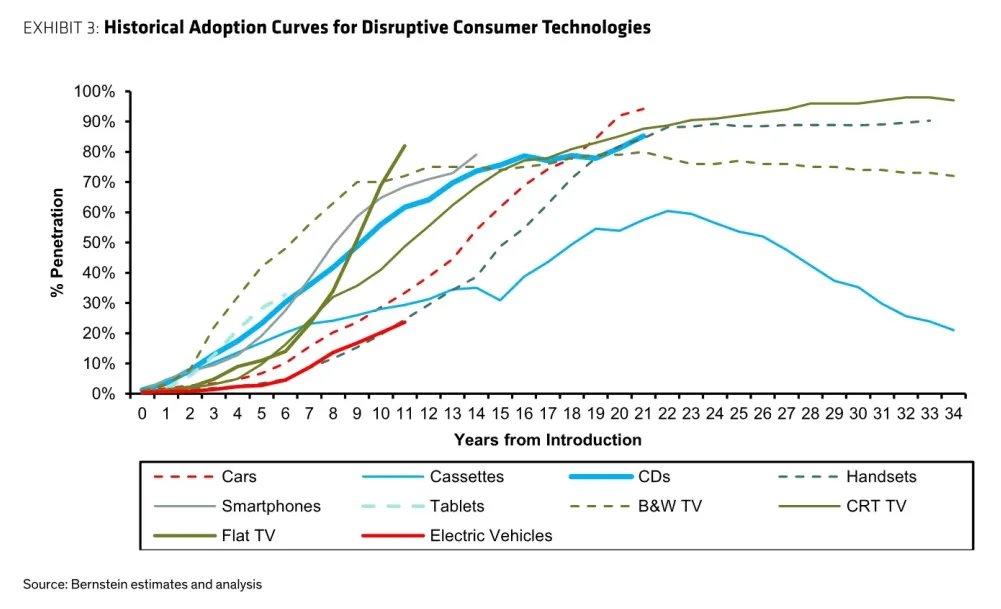
乍一看这个目标好像很高,相当于两年多再涨两倍。但伯恩斯坦认为这个增速并不过分,因为AI的渗透速度本身就已经超过了历史上所有的消费科技周期。
把汽车、黑白电视、彩电、手机、智能手机这些划时代的产品普及曲线放在一起对比,AI的渗透斜率是最陡的,没有之一。现在AI ARR的同比增速在3.5倍左右,按这个节奏推演,2027年达到当前三倍的规模,并不是脱离现实的假设。
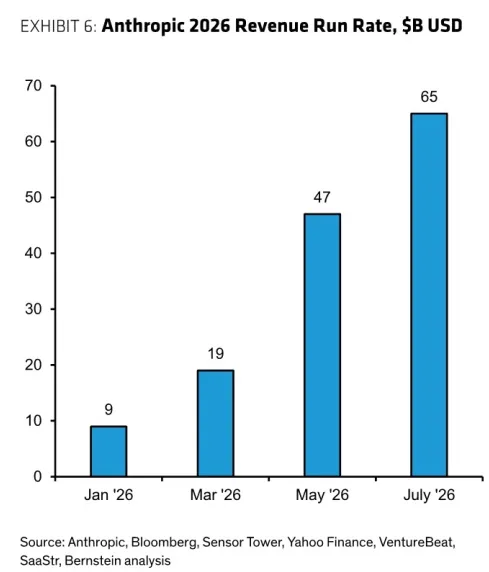
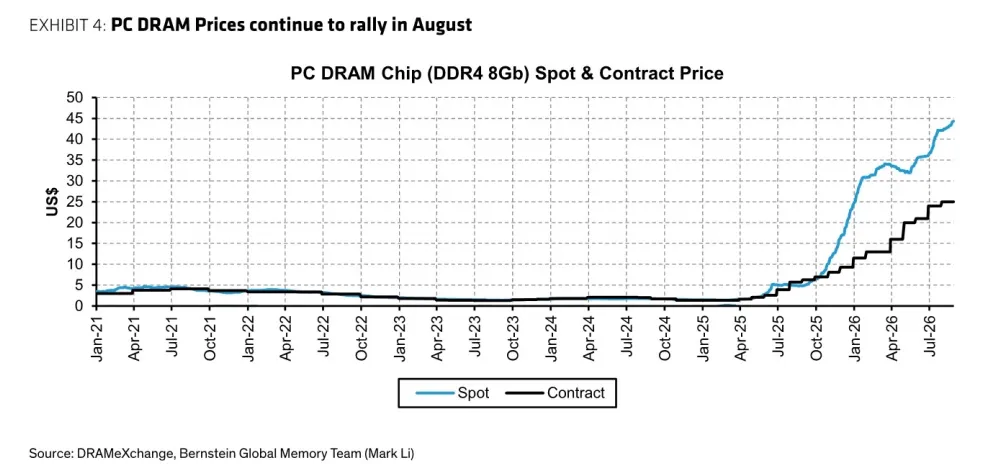
而且当下的高频数据也在支撑这个判断。Anthropic 2026年以来ARR已经涨了7倍,用户数的增长比收入还快。Nebius等云服务商还在上调GPU的出租价格,DRAM和NAND的价格持续走高,这些都说明当前需求仍然跑在供给前面。至少在短期维度内,厂商继续扩产的决策是理性的。
长期的锚点,是模型缩放定律
短期看供需,中期看ROI,长期看什么?
伯恩斯坦给出的答案是模型缩放定律。
科技硬件行业天生带有成本通缩的属性。做硬件的人对这个感受最深,摩尔定律主导的年代,半导体和计算成本每年大概下降30%,今天的高端产品,过两年可能就是白菜价,这是行业的铁律。AI也没有跳出这个规律,从2012年的K20X到2022年的H100,NVIDIA的GPU十年里性能提升了1000倍,年化增速接近100%。更新的Rubin架构,推理性能比Blackwell提升5倍,训练性能提升3.5倍,进步还在继续。
这就衍生出泡沫论的另一个核心逻辑:既然硬件每年都在降价,为什么要急着现在买?如果基建扩张的速度超过了终端需求渗透的速度,运营商迟早会砍资本开支,周期就会向下拐。
这个逻辑本身没有错。但伯恩斯坦提出了另一个维度的观察:只要模型缩放定律还成立,闲置的产能就不会真的浪费。
说白了,就算终端需求暂时跟不上,厂商也可以把多余的算力拿去训练更大、更强的模型。更强的模型又会解锁新的应用场景,创造出新的需求,反过来把多出来的产能消化掉。
这个循环已经跑通过一次。2024年下半年AI终端需求曾经出现过阶段性放缓,但很快随着思维链技术的普及和Claude Code的推出,需求又重新加速向上。2026年3月GPT-5.4在OSWorld的智能体编程基准测试中首次超过人类水平,直接带动了整个智能体赛道的爆发。
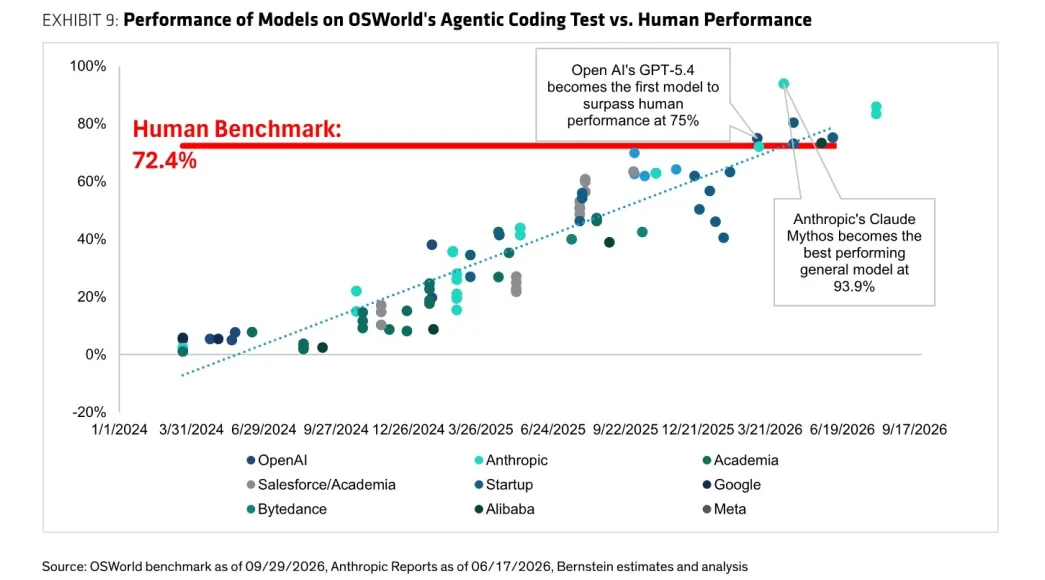
只要模型能力还能持续提升,新的用例就会不断冒出来,需求就总能找到办法跟上供给的脚步。至少到目前为止,缩放定律还没有出现失效的信号。
网络设备,是结构性的受益赛道
这份报告覆盖的核心赛道,是网络通信设备。
在AI基础设施的开支构成里,算力排第一,内存存储排第二,网络排第三。但现在带宽性能的提升速度,已经跟不上算力的提升速度,网络越来越成为AI场景里的瓶颈。瓶颈就意味着溢价,支撑了更高的产品规格和定价能力。
伯恩斯坦测算,考虑到加速卡从2颗芯片到4颗芯片的架构升级,2025到2028年AI加速芯片的出货量会翻倍,而AI后端交换机的市场规模增速,会比芯片出货量的增速还要快。
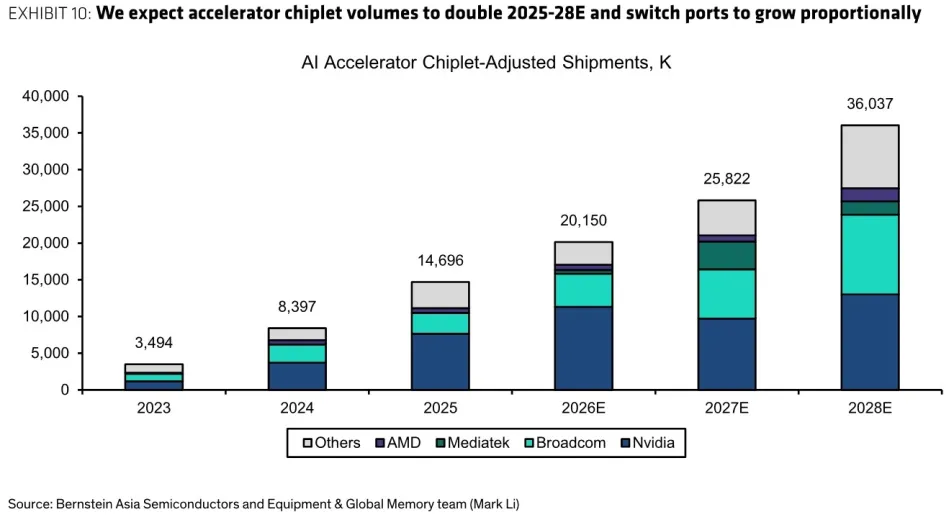
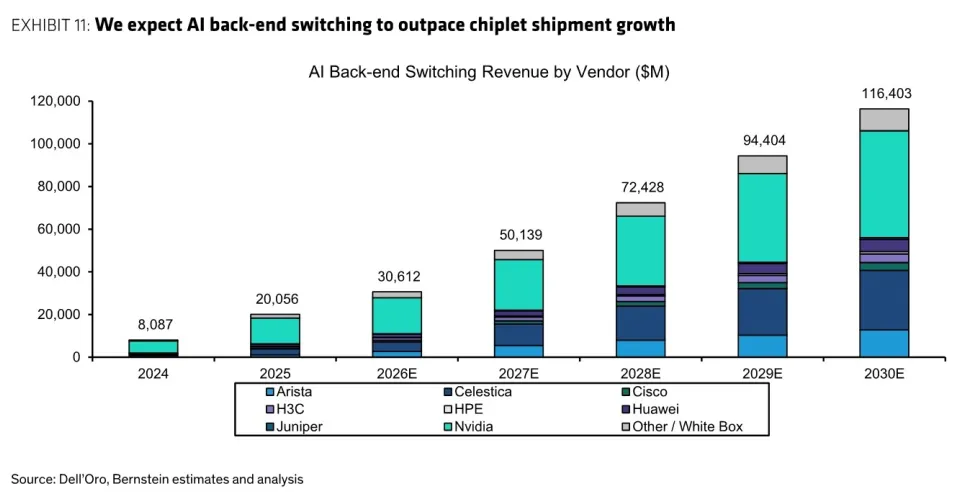
竞争格局上,Arista和Celestica的市场份额还在持续提升。整个网络和光通信赛道,在这轮AI周期里享受的是结构性的增长红利,而不仅仅是周期性的弹性。伯恩斯坦在这份报告中对Celestica、Arista、Lumentum、Coherent、Ciena给出了Outperform评级,对Cisco和Corning给出了Market-Perform评级。
回调之后,产业逻辑没变
2026年上半年AI板块经历过一轮快速上涨,之后随着韩国散户投资者去杠杆、部分高杠杆投资产品爆仓,板块出现了明显回调,很多公司的股价都低于五六月份的高点。
但股价下跌的这段时间里,行业的基本面预期并没有下调,反而还在持续上修。两边对冲之后,很多标的的估值水平反而变得比之前更低。
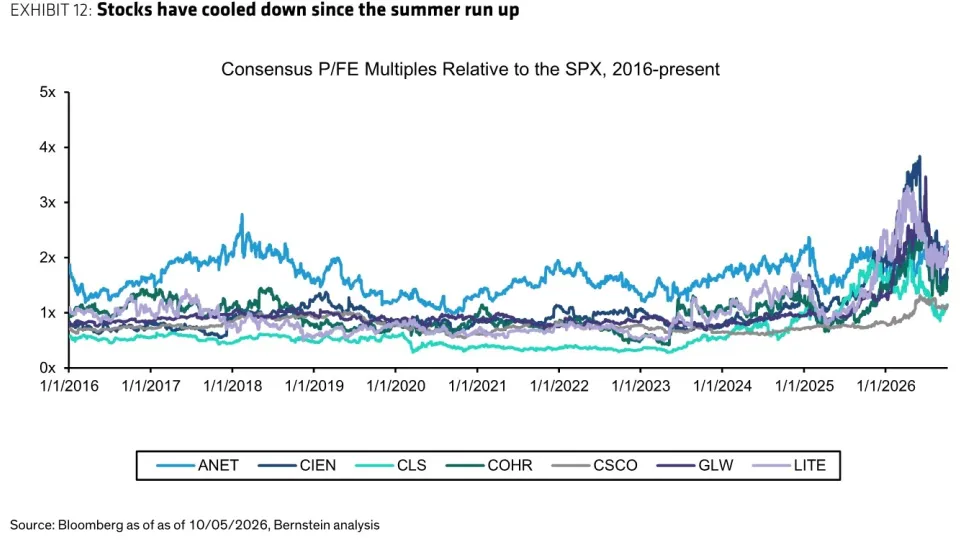
接下来的产业催化剂也很清晰。Meta推出Muse之后,消费端AI需求出现了明确的拐点,谷歌的Gemini 4也在临近发布。伯恩斯坦认为,超大规模云厂商很可能在后续的财报里上调资本开支指引,这会成为板块下一轮行情的核心推手。尤其是Ciena和Arista,Meta是它们的核心客户,需求弹性会更明显。
Anthropic的IPO也是一个值得观察的变量。之前路透社曝出的招股书数据看起来平平,但那是2025年全年的数字,并不反映当前的经营情况。2026年Anthropic的ARR已经涨了7倍,还实现了自由现金流盈亏平衡。如果IPO能向市场传递更多需求可持续性的信号,对产业信心的正面影响,可能会超过IPO分流资金的负面影响。
再往远一点看,2027年3月也是催化剂密集的窗口,OFC光纤通信大会和NVIDIA GTC大会都会在那两周举办,产业链公司大概率会在一季报之前释放积极的产品和订单信息。
当然,长期的不确定性始终存在。没人能保证缩放定律永远有效,也没人能确定AI需求会不会在某一个节点突然失速。产业周期本来就是在怀疑中成长,在狂热中见顶,现在显然还没到狂热的阶段。
#AI基建产业链#AI资本开支#网络通信设备#光通信赛道#AI供需格局#模型缩放定律#AI投入回报#海外科技研报#算力网络#AI产业观察
【免责声明】
本号内容仅是转载和分享,并非交易建议。市场有风险,投资需谨慎。
本公众号所载信息、意见不构成买卖任何证券、基金及其他金融工具的投资决策建议,且在任何时候均不构成对任何人具有针对性的、指导具体投资的操作意见,订阅者应当对本公众号中的信息和意见进行评估,根据自身情况自主做出决策并自行承担风险。
如侵犯到您的权益,请直接后台联系删除