ARTICLE · 1153313
深圳App被国外盯上:AI眼镜,真正拼的是啥?
在澳大利亚的Kmart,几百块就能买到一副智能眼镜:听歌、接电话、唤醒语音助手。但要用全功能,得先装一个叫HeyCyan的手机App。
从这一刻起,它就不只是戴在脸上的硬件。摄像头和麦克风收到的东西要交给这款App处理:谁收集、存在哪、谁能看?
10月7日,澳大利亚信息专员办公室(OAIC)宣布,对HeyCyan的开发者深圳青橙未来科技立案调查。
一边是中国眼镜铺满全球货架,一边是Meta拿走同类产品九成以上出货量。AI眼镜真正的竞争,或许早已不在眼镜上。
一|一场澳洲调查,暴露了AI眼镜怎样的产业风险?
买回眼镜,打开包装,事情看起来很简单:戴上、配对、说一句“帮我翻译”。
但镜架可能来自工厂,品牌属于零售商,手机应用由另一家公司开发,语音或图像信息又可能交给云端处理。好比买了汽车,发动机、车机软件、地图和售后并不出自同一家。
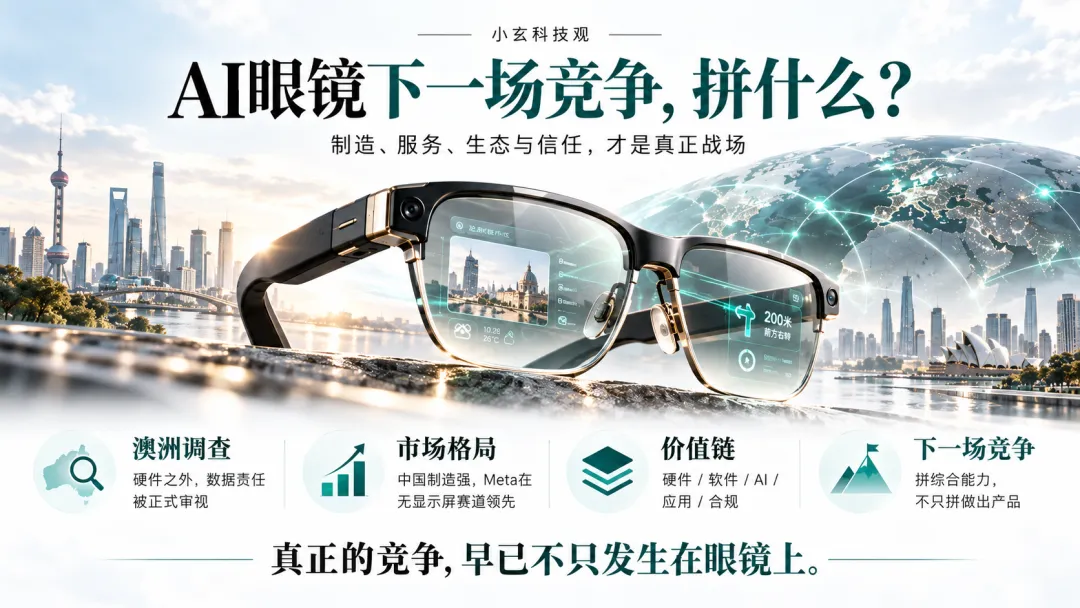
澳大利亚信息专员办公室(OAIC)此前向Meta、Google、零售商和青橙等方面问询:眼镜录下了什么?谁能查看?数据放在哪里?监管机构称未收到青橙的答复,加上第三方分析与隐私政策引发担忧,因此启动正式调查,并提醒零售商评估风险。目前尚无该调查认定青橙违法或发生大规模数据泄露的结论。
为什么偏偏是眼镜惹人紧张?手机拍摄通常需要举起来,镜架上的摄像头却可能随着日常交谈对准旁人。被拍者未必知道,AI还可能进一步识别、整理这些信息。英国法院等场所已经有限制,其他国家也在讨论新规。便利属于佩戴者,潜在风险却可能落在没买眼镜的人身上。
这意味着出海的门槛变了:产品不只要质量过关,还要解释软件怎样处理数据、漏洞谁来修、监管问询谁来回答。低价不等于不安全,调查也不等于定罪;但把硬件卖出去,远不等于把整套服务经营好。
二|中国制造能力很强,为什么Meta占据全球优势?
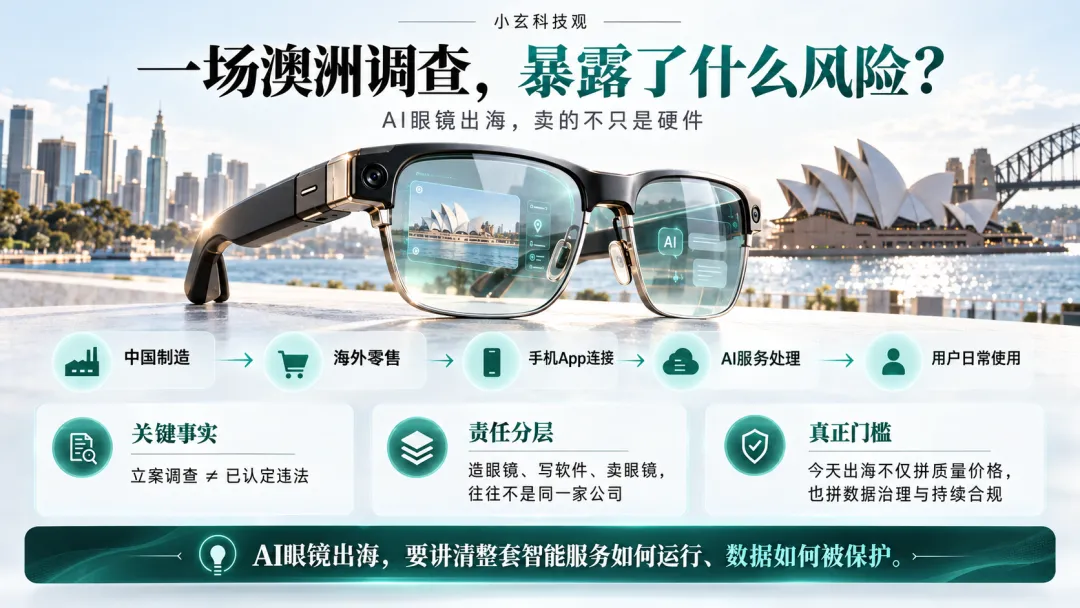
Counterpoint今年9月的报告里有三个数字:263%、96%、94%。
263%,是2026年上半年全球AI眼镜出货量的同比增幅。
96%,是其中无显示屏AI眼镜的占比——绝大多数人买走的并不是带屏AR眼镜,而是更轻、更像普通眼镜的那一类。
94%,是Meta在无显示屏这一细分市场的出货份额。请注意口径:这不是所有智能眼镜或XR设备的94%。
数字背后有个反常识:消费者目前大量选择的,不是电影里能在镜片上铺开复杂界面的“未来眼镜”,而是一副看起来像普通眼镜、能拍照听音打电话的设备。
原因并不神秘。眼镜首先得像眼镜:轻、不压鼻梁、戴着不突兀,还得方便购买和配近视镜片。Meta与拥有Ray-Ban品牌和全球眼镜渠道的依视路陆逊梯卡合作,既解决技术问题,也解决“戴上好不好看、去哪儿买”的问题。AI助手有吸引力,但拍摄、通话等成熟功能才更容易形成高频使用。
中国并不缺牌可打。Rokid既有带显示功能的产品,也推出轻量无屏AI眼镜;阿里巴巴的夸克眼镜结合千问及本土服务;XREAL擅长近眼显示,还与Google合作开发Android XR设备。
但这些产品不属于同一赛道:
无屏眼镜偏日常穿戴,
AR+AI眼镜能在视野里呈现信息,
沉浸式XR设备则往往更重、更贵。
Counterpoint还指出,中国是带显示AR+AI眼镜的重要市场,占该细分领域出货地区份额约45%,并非中国品牌全球份额。
于是,问题从“会不会造”变成了:怎样让消费者每天愿意戴,并且用完还想继续用?
三|一副AI眼镜的生意,究竟被谁掌握?
假设你去日本旅行,抬头看见日文路牌。眼镜帮你翻译,再根据行程提示换乘路线,甚至能帮你订票。这短短几秒,背后至少有五拨人在竞争。
先是硬件与光学:谁能把镜片、摄像头、芯片和电池塞进轻巧镜架,让它戴得舒服、续航够用?中国的光学器件与电子供应链在这里拥有重要优势,但显示良率、功耗和重量依然难平衡。
其次是系统与配套App:谁决定麦克风何时开启、信息传往哪里、设备如何更新?无屏眼镜可以依赖手机,不必都有独立操作系统;带显示的XR眼镜则更需要计算平台和应用接口。这决定了用户能够装什么、换什么。
第三是AI助手:谁真正理解路牌、听懂你的需求,并在几秒内给出可靠答案?如果识别出错、反应太慢,所谓“智能入口”就只剩营销词。
第四是应用和用户关系:翻译后要打开哪家地图?订票接入哪个平台?Meta试图把AI与自己的社交、服务生态连接;Google推动Android XR与开发者生态;中国互联网企业则有地图、支付、电商、生活服务等本土资源。但未来能否打通这些服务,不能把愿景当成已经实现。
最后是品牌、渠道与信任。用户每天把设备戴在脸上,不只是买一块芯片,还在选择外观、售后,以及愿不愿让设备听见、看见生活。青橙事件提醒人们:软件责任可能落在镜架外的另一家公司。
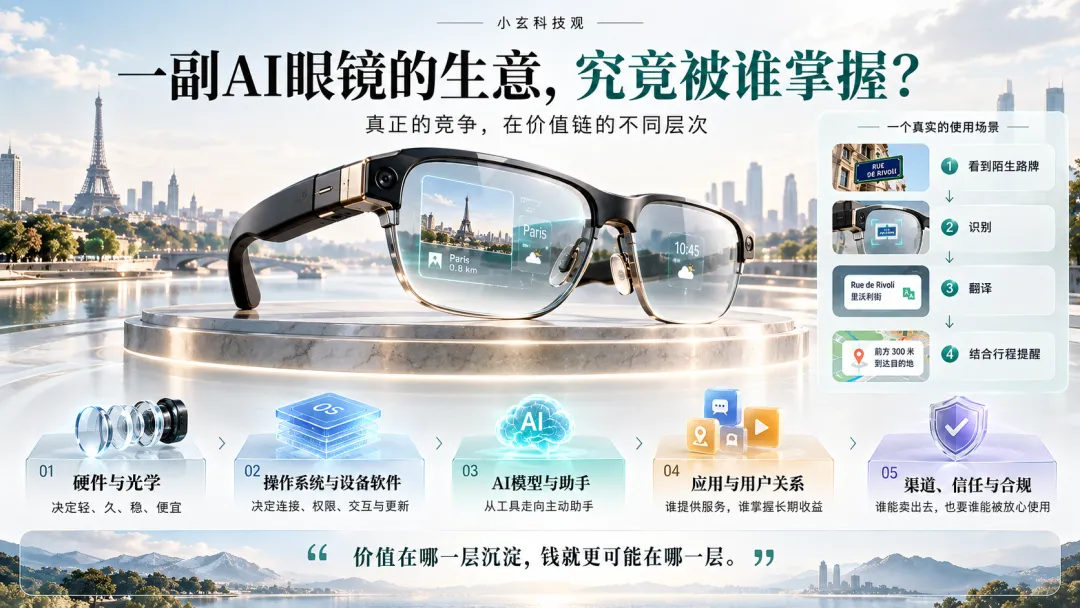
同一副眼镜,制造商赚设备的钱,AI服务商可能赚订阅或服务费,平台争用户入口,渠道赚零售利润;也可能是同一企业控制多环节。谁拿走最大收益,没有一个通用答案。真正需要问的是:哪个环节不可替代,用户为什么不容易离开?
四|中国AI眼镜的下一场竞争,真正拼什么?
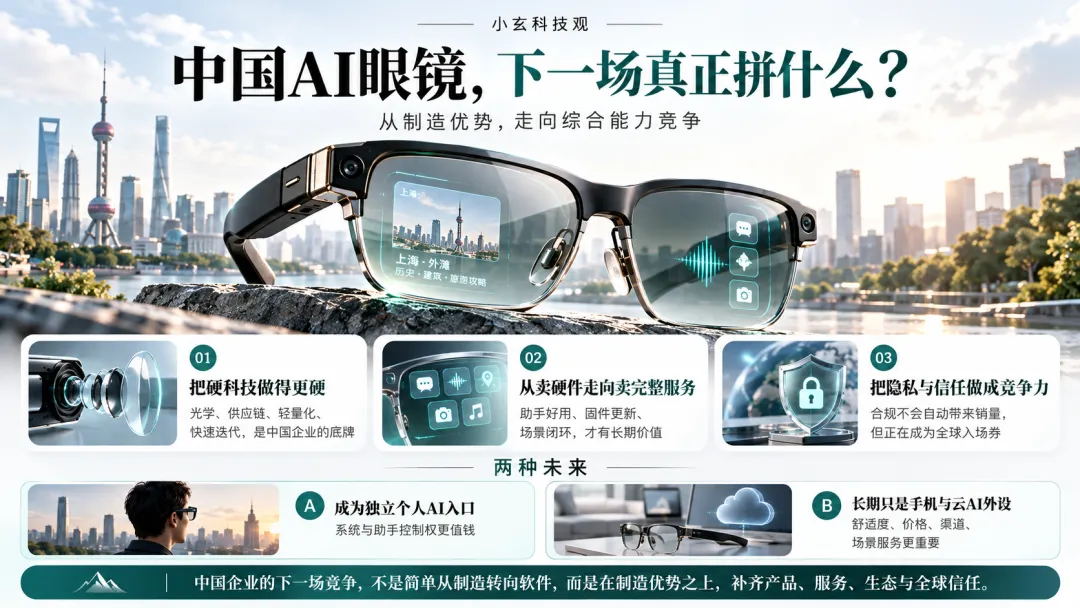
有一种说法:中国负责造眼镜,美国巨头负责赚生态的钱。它抓住了平台的优势,却低估了中国企业创造品牌和系统的可能性。XREAL与Google合作本身就说明,产业不是只能分成敌我两边;Rokid的双路线产品,也说明厂商可以选择不同市场。
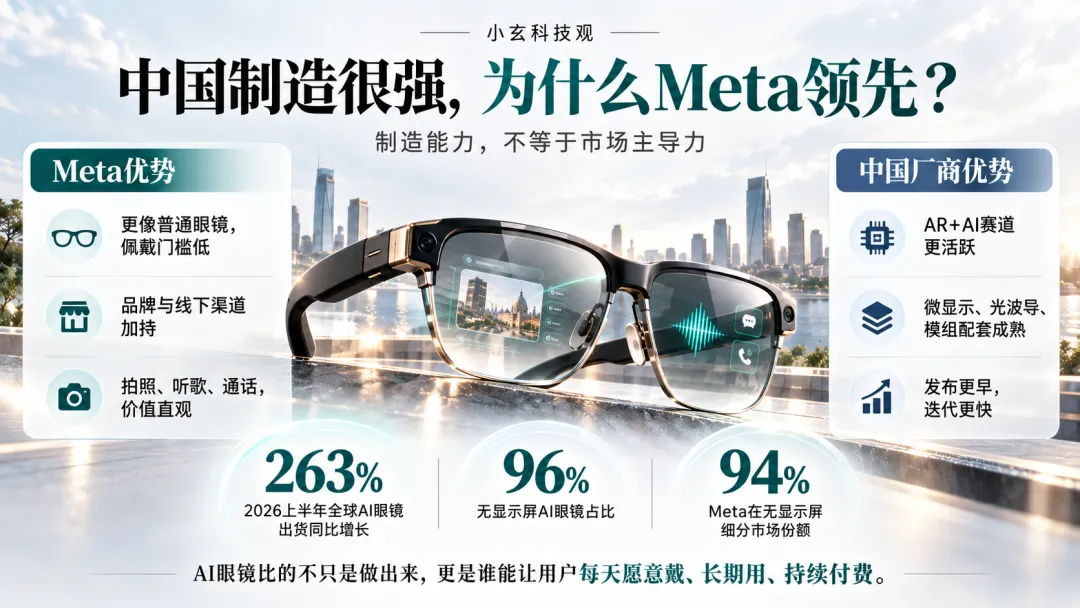
中国企业至少有三张牌:
继续把光学、重量、续航和成本做到极致;
围绕真实场景做好AI与售后,或者借助全球平台合作扩大用户;
再把隐私保护变成产品设计的一部分。
但这里还有一个更大的不确定性:眼镜会不会取代手机?
如果它只是手机的摄像头和耳机,舒适、价格、渠道可能最关键;
如果它逐渐成为随时协助你的个人AI助手,系统、应用和服务关系的重要性才会明显上升。
究竟哪条路走通,现在还不能下结论。
检验下一代赢家,不妨看四个问题:
用户是否天天戴?
最常用的究竟是AI还是拍摄通话?
软件服务能否持续更新?
面对隐私与安全质疑,企业能否建立可信的规则?
这些答案,比一场发布会上的参数更有分量。
结语|从卖出一副眼镜,到赢得一个用户
一副眼镜可以从深圳出发,在墨尔本的货架上卖掉。但它连着的App、AI和个人数据,让这门生意远远没有在付款那一刻结束。
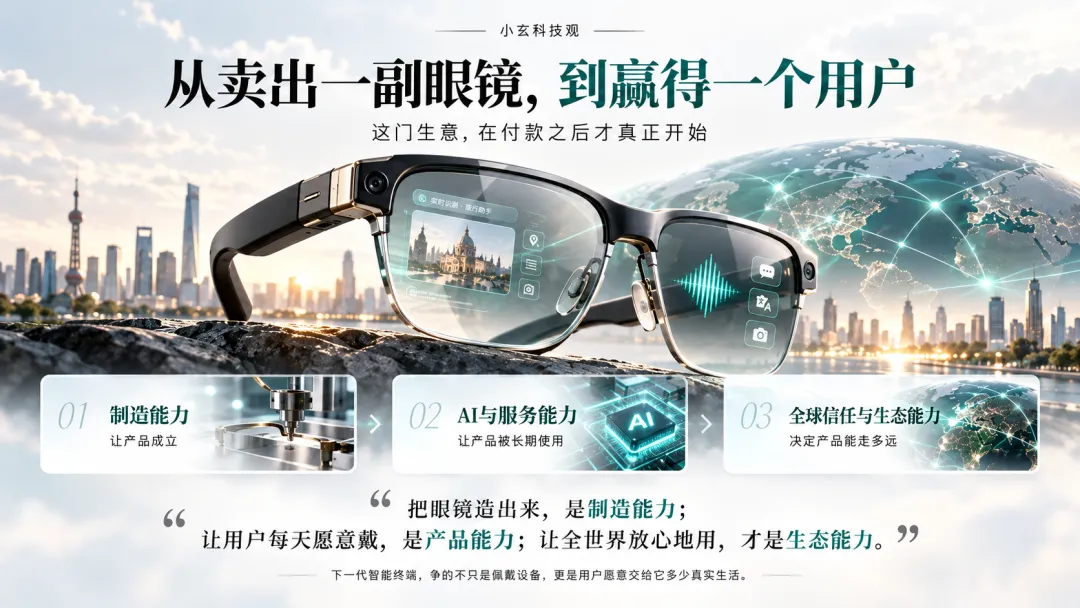
制造能力让产品成立,AI与服务让它被长期使用,而全球信任决定它能走多远。
把眼镜造出来,是制造能力;让用户每天愿意戴,是产品能力;让全世界放心地用,才是生态能力。
【本文看点】#AI眼镜#智能眼镜#AI硬件#MetaAi眼镜#xreal眼镜#科技出海#ai眼镜隐私

点个看、关个注,下次更新不迷路!
欢迎添加主理人微信,交流学习
本文主要参考文献
澳大利亚OAIC(2026.10.07):调查HeyCyan应用开发商的官方公告
澳大利亚隐私专员(2026.10.07):Smart glasses under the microscope
Counterpoint Research(2026.09.24):2026年上半年全球AI眼镜市场报告
路透社(2026.10.06):Countries weigh banning smart glasses over privacy concerns
EssilorLuxottica(2026.09.24):Meta与依视路陆逊梯卡扩展AI眼镜产品线
Google(2026.06.16):XREAL AURA与Android XR生态合作
Rokid(2026):Rokid AI眼镜与AR产品官方资料
路透社(2025.11.27):Alibaba starts selling Quark AI glasses in China
往期精选
 吴奇院士:科学精神是什么?