ARTICLE · 1163473
AI开始“逆向一切”:软件行业还有投资价值吗?
2026年10月,GitHub上的开源项目Reverse Engineer Anything(REA,逆向一切)突然爆红。10月7日至11日期间,该项目的GitHub Star数量从约1.08万迅速增长至9.33万。
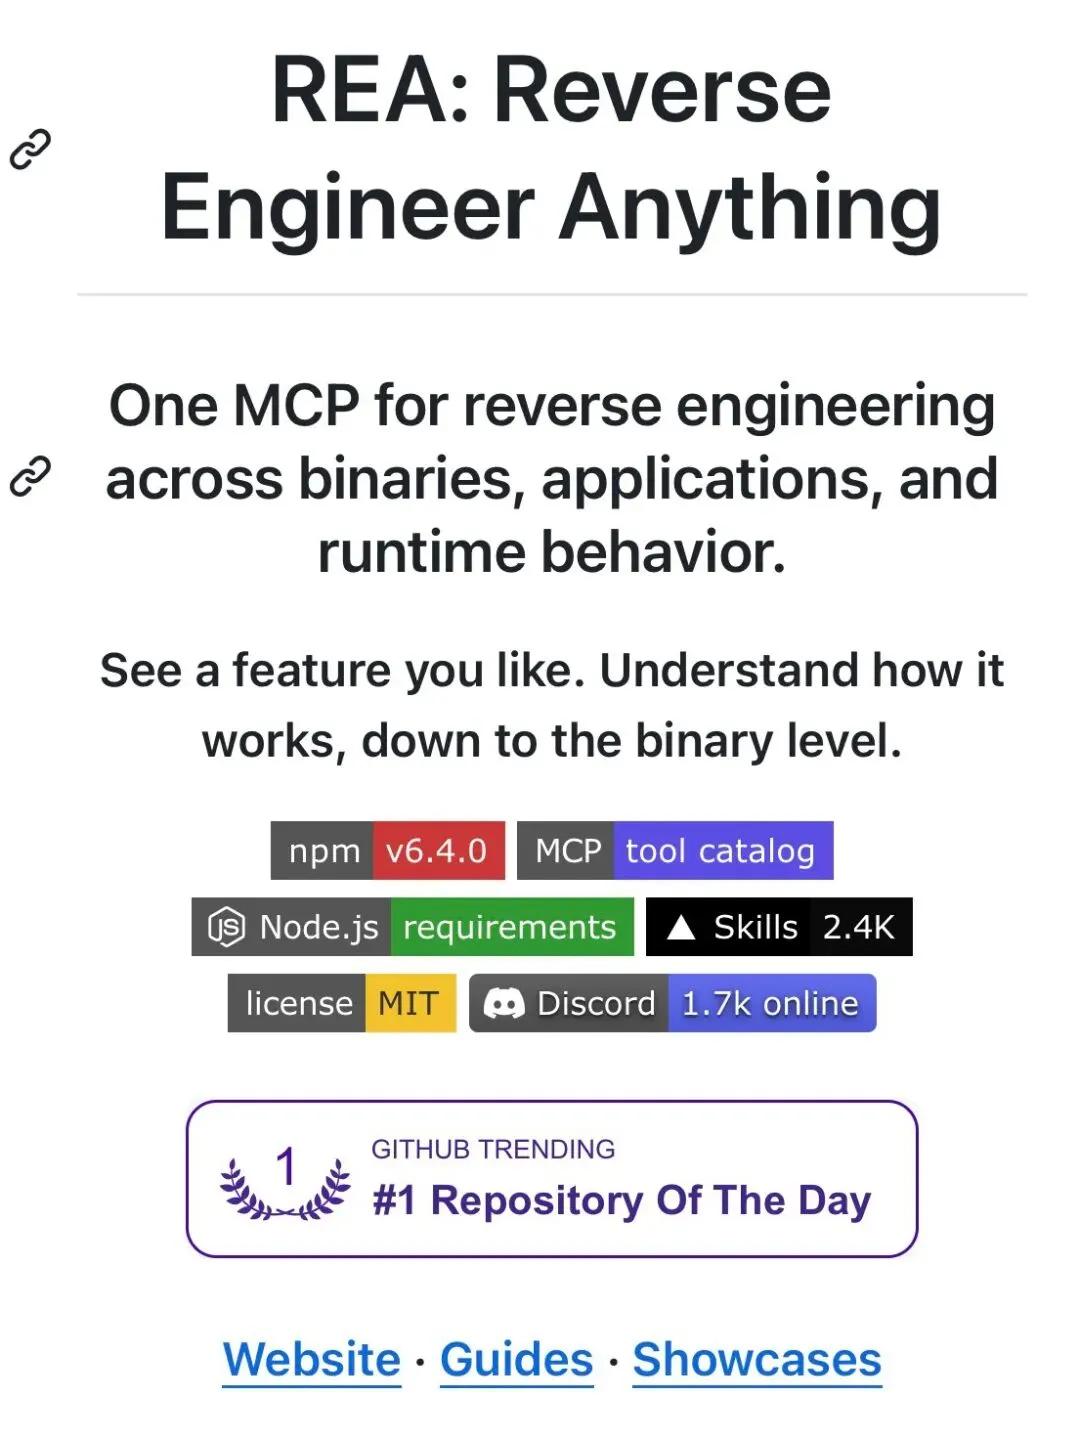
REA让AI Agent能够借助专业工具分析现有软件的内部逻辑,辅助开发者理解并重新实现部分软件功能。
几乎与此同时,一位开发者借助Claude等AI工具,尝试重新开发Adobe旗下多款创意软件,并将项目开源,同样引发关注。
这些项目距离成熟商业软件仍有明显差距,但它们揭示了一个重要趋势:AI正在从辅助编写代码,走向辅助理解和重建软件功能。
过去几十年,微软、Salesforce、ServiceNow等软件巨头,依靠技术壁垒、客户黏性和订阅收费模式,建立了高毛利率、稳定现金流的商业帝国,并长期享有较高的估值溢价。
如今,当AI开始降低软件开发门槛,传统软件公司的护城河还能维持多久?
更重要的是,过去支撑软件行业高估值的商业逻辑,是否正在改变?
一、AI正在重新定义软件公司的护城河
过去,软件公司的竞争优势不仅来自品牌、专利和客户关系,还来自一道容易被忽略的壁垒:重新开发类似软件所需要付出的成本。
成熟的商业软件通常包含复杂的算法、庞大的代码体系和多年积累的工程经验。即使竞争对手了解其功能,也未必能够以合理成本重新开发。
但AI正在改变这一成本关系。REA项目的意义,并不在于它能够完整复制商业软件,而在于它展示了AI降低软件分析和部分开发成本的潜力。
Adobe相关开源替代项目同样说明,竞争者未必需要复制一款软件的全部功能。只要能够以更低的价格满足部分用户的核心需求,就可能对现有产品形成竞争压力。
当然,逆向工程不等于恢复原始源代码,也不意味着可以不受知识产权限制地复制商业软件。
从投资角度看,真正值得关注的不是AI今天能够复制多少软件,而是未来重新实现软件功能的成本可能下降多少。
不过,这里需要区分两种不同的竞争壁垒。复制成本,是竞争对手开发类似产品的代价;转换成本,则是客户放弃现有产品、迁移到新系统需要付出的代价。
AI正在降低前者,却未必能够同样迅速地降低后者。例如,大型企业使用微软的Office和Azure支撑日常运营,使用Salesforce管理客户关系,使用ServiceNow管理业务流程。
这些软件的价值,早已不只是代码和功能本身。企业内部积累了大量数据、业务流程和系统接口。即使竞争对手能够开发出功能相似的软件,客户也未必愿意轻易更换。
因为更换核心系统,往往意味着数据迁移、重新集成、员工培训,以及潜在的业务中断和合规风险。
随着AI在数据迁移和系统集成方面的能力提高,客户转换成本也可能逐渐下降。但至少在现阶段,复制一款软件的功能,与取代它在企业运营中的地位,仍然是两回事。
未来最有价值的软件公司,未必是代码最复杂的公司,而是那些即使竞争对手能够复制其功能,客户依然不愿离开的公司。
二、AI可能改变SaaS的收费逻辑
过去十多年,SaaS(软件即服务)一直是资本市场最受欢迎的商业模式之一。企业按用户数量或订阅期限持续付费,使软件公司拥有可预测的收入和较好的利润扩张能力。
但AI Agent的出现,可能改变这一模式。
假设一家企业过去需要100名员工使用CRM系统,完成客户资料录入、销售记录整理和客户跟进。未来,如果AI Agent能够自动完成其中大量重复性工作,企业是否还需要购买相同数量的软件使用席位?
这可能对传统按用户数量收费的SaaS模式形成压力。但事情也有另一面。
如果AI Agent本身运行在Salesforce、ServiceNow或者微软的平台上,这些公司就可能从按席位收费,逐渐转向按使用量、自动化任务或者业务成果收费。
因此,AI对SaaS行业的影响,并不必然是收入下降。一部分软件功能可能被AI替代,原有企业失去定价权;另一部分软件平台则可能借助AI创造新的收入来源。
未来软件行业的赢家与输家,很可能取决于企业究竟是被AI替代,还是成为AI运行的核心平台。
三、软件市场可能扩大,但利润未必同步增长
我认为,这是AI对软件行业最值得关注的长期影响。AI降低软件开发成本,并不意味着所有软件公司的利润率都会提高。
关键问题在于:AI带来的效率提升,最终由软件公司保留,还是通过价格竞争转移给客户?
如果企业拥有强大的品牌、客户关系和平台生态,就可能将研发效率提升转化为更高的利润率。但如果软件功能容易被复制,大量低成本竞争者进入市场,原有企业就可能被迫降低价格。
因此,未来软件行业可能出现一个看似矛盾的现象:软件应用越来越普及,市场规模不断扩大,但部分软件公司的利润率和估值反而下降。
这种变化已经开始影响华尔街的估值判断。据路透社2026年10月6日报道,标普500软件与服务指数从1月底至4月低点下跌超过26%,市场将这轮抛售称为“SaaSpocalypse”,即所谓的“SaaS末日”。
但随着企业盈利表现改善,以及AI商业化进展逐渐显现,美国软件板块在10月初重新走强。LSEG数据显示,市场对2026年软件行业全年盈利增长率的预期,从3月底的13.8%上调至20.6%,提高了6.8个百分点。
这说明,至少从当前盈利预期来看,AI对传统软件行业的冲击,并没有市场此前担忧的那么迅速。
但短期盈利改善,并不代表长期竞争风险已经消失。
资本市场交易的是未来预期。当投资者开始怀疑一家软件公司的长期定价权,即使当前财务表现良好,其估值倍数也可能受到压缩。
反过来,如果企业能够证明AI不仅没有削弱其竞争优势,反而提高了客户价值和自由现金流创造能力,其估值也可能获得重新评估。
未来软件行业的投资机会,可能更多来自企业之间的分化,而不是整个板块同步上涨。
四、我的投资思考:重新寻找软件行业的赢家
我长期看好AI推动生产率提升所带来的投资机会。
但投资者需要更加关注一个变化:AI不仅在创造新的市场需求,也在削弱某些行业原有的竞争壁垒。
软件行业正处于这种变化的前沿。
未来,我会更加谨慎地评估依赖单一功能收费、缺乏客户黏性的软件企业,同时重点关注拥有专有数据、客户关系、生态系统和核心业务流程的平台型公司。
微软的优势,在于其庞大的企业技术生态;Salesforce和ServiceNow的价值,在于它们与客户业务流程的深度融合;Adobe则需要证明,其专业工具和创意生态能够持续抵御低成本AI替代产品的竞争。
网络安全领域同样值得关注。Palo Alto Networks、
CrowdStrike等公司拥有持续积累的威胁情报、安全数据和企业客户关系,AI既可能带来新的竞争,也可能扩大安全防护需求。
不过,拥有护城河,并不意味着任何价格都值得买入。
过去,投资者更关注软件公司的收入增长、订阅规模和客户数量。
未来,我认为还需要重点考察三个方面:
第一、竞争壁垒是否足够稳固。 AI能否复制核心功能?客户是否容易更换产品?
第二、AI能否真正创造利润。 新增收入能否覆盖研发、算力和推理成本,并最终转化为自由现金流?
第三、当前估值是否具有吸引力。 即使企业拥有长期竞争优势,如果买入价格过高,投资回报仍可能不理想。
因此,我并不认同“AI将消灭软件行业”的观点。我更倾向于认为:AI正在推动软件行业从依靠技术复杂性获得超额利润,逐渐转向依靠数据、生态、客户关系和持续创新能力创造价值。
软件市场的整体规模可能继续扩大,但利润将更多流向真正拥有竞争优势的企业。
软件公司的估值逻辑,也可能从过去强调收入增长,转向更加重视护城河的可持续性、自由现金流质量和长期资本回报。
对于投资者而言,软件行业并没有失去投资价值。真正需要重新评估的,是哪些软件公司仍然值得长期持有,以及我们应该为它们支付多高的价格。
AI正在“逆向一切”。投资者也需要重新审视每一家软件公司的商业模式,理解它真正的竞争优势来自哪里。
看对方向,还要买对价格。这条投资原则,在AI时代只会变得更加重要。
—— 丽雅Verali香港RFP注册财务策划师|投资人看世界 · 也看财富
投资,是为了拥有选择生活的自由。