ARTICLE · 1175482
字节,超级APP工厂

一个不太起眼的时间节点,正在被行业反复咀嚼。
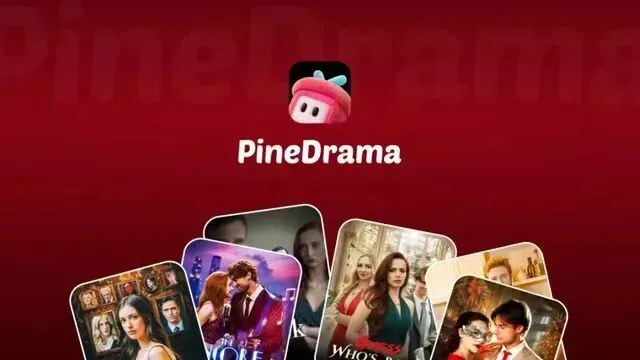
2026年10月,第三方数据机构披露了一组数字:字节跳动旗下独立短剧应用PineDrama上线约9个月后,全球累计下载量突破1亿次,日活跃用户约700万,9月单月下载超过1200万次。
在全球累计下载破亿的7款独立短剧App中,PineDrama是唯一一款上线不足一年的新品。
这不禁让人思考,字节跳动在国内已经造出多个超级APP了,为什么还要不断加码海外APP?
如果我们愿意把视线从这个产品本身移开半步,去看它背后的那个庞然大物,会发现PineDrama的意义远超一个出海爆款。
它更像是一把钥匙,打开的是一扇理解字节过去十年、乃至未来十年的暗门。
PineDrama不是“又一个”,是“同一种”
要理解PineDrama,先得理解它没有做什么。
在海外短剧市场,ReelShort和DramaBox是第一代跑通商业模型的玩家。它们的方式简单粗暴:用户在TikTok上刷到一段几十秒的短剧切片,被剧情钩住,点击下载App,看前几集免费,到关键反转处戛然而止,提示你付费解锁。
单集几毛到几美元,月度订阅动辄超过20美元。仅ReelShort一家,预计2026年全年营收规模约10.5亿美元。这是一门被验证过的、利润丰厚的生意。
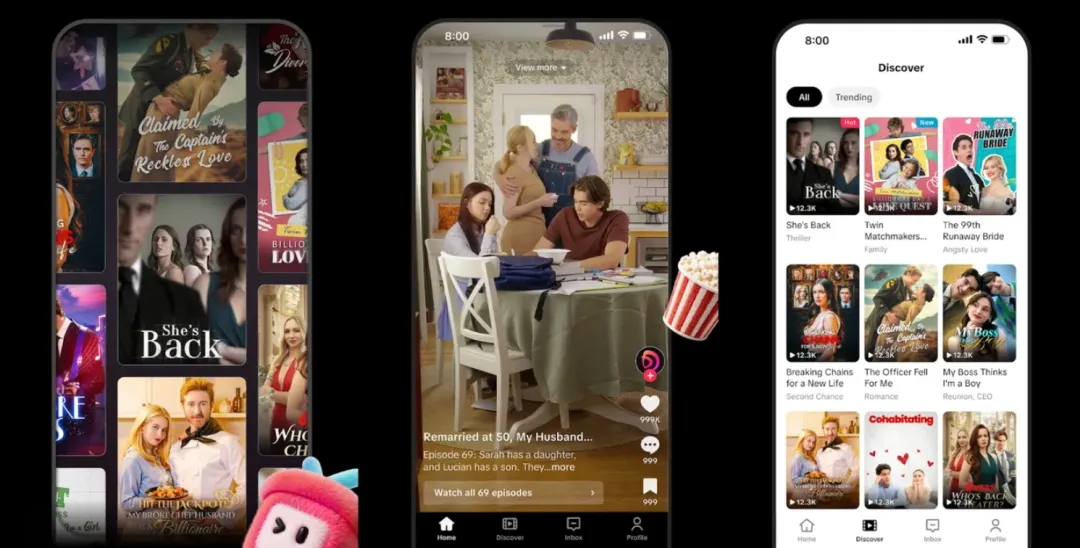
PineDrama则做了一件截然相反的事:全剧集免费,不锁剧情,不设付费节点,用户看广告就能解锁后续内容,搭配看剧领金币的轻激励。
这在海外同行眼里几乎是“掀桌子”,但字节并不陌生。
因为这套打法,它在中国市场已经演练了两年多。2023年上线的红果短剧,用同样的“免费观看、广告变现”模式,迅速成长为字节旗下第五款日活破亿的应用,月活超2亿。
PineDrama做的事情,本质上就是把红果的底层逻辑,系统性地搬到了海外。
而这套逻辑的核心,从来不是“免费”本身。
在PineDrama的下载量中,印尼和巴西两国合计贡献了82%。这两个市场的共同特征是:移动互联网用户基数大,但用户对价格极度敏感,付费意愿有限。
对于ReelShort那种北美市场的付费墙模式而言,这些用户是“低价值流量”,不值得投入买量成本去获取。
但字节看到了另一面:用户不花钱,不代表没有商业价值,因为只要获取用户的成本足够低,就存在商机。
PineDrama支持TikTok账号一键登录,用户在TikTok上刷到短剧片段后可直接跳转App追看全集。
这也直接把获客成本降为零,极大地节省了一笔不小的推广开支,毕竟TikTok本身就是全球最大级别的流量入口,而TikTok用户天然就是碎片化内容的消费者,短剧恰好填补了他们在几分钟刷屏之后对更完整叙事的渴求。
这是一个闭环。TikTok负责触达和种草,PineDrama负责留存和深度消费,广告变现完成商业回收。
在内容端,PineDrama没有简单搬运国产短剧翻译出海,而是在本地搭建制片网络。尼日利亚本土故事《10亿奈拉新娘》上线一周播放量突破4000万,印尼和巴西本地题材作品播放量分别突破2亿。
免费模式、本土内容、生态内获客、广告变现这四件事单独拆开看都不新鲜,但把它们拼成一个环环相扣的系统,才是字节真正的能力。
一套精准化的系统体系
如果说PineDrama是字节产品逻辑的一个切片,那么把它放回字节的产品矩阵中看,这张图景会更清晰。
2026年2月下旬,App Store中国区免费榜前十中,字节系产品占据半壁江山:豆包、红果短剧、汽水音乐、抖省省、抖音商城五款产品集体上榜。
这五款产品覆盖了AI助手、短剧、音乐、本地生活、电商五个完全不同的赛道。
它们不是抖音的功能模块,而是各自独立的App,各自独立获客,各自独立运转。
这套“APP工厂”体系的底层逻辑,可以拆成三个层级来理解。
最底层,是共享的中台能力。字节的算法推荐、增长体系、商业化工具、数据中台,是所有产品线共用的基础设施。
一个新产品上线,不需要从零搭建推荐系统,也不需要从零建立广告投放能力,它直接接入中台即可运转。这意味着字节每做一款新产品的边际成本,远低于一家从零起步的创业公司。
中间层,是内部的赛马机制。同一个赛道,字节往往不会只派一支队伍。2016年短视频赛道,火山、西瓜、抖音三个项目同时上线,最终抖音跑出来;社交赛道,多闪、飞聊、泡芙等产品反复试错。
这套机制的逻辑不是“找到对的人做对的事”,而是“让市场数据来筛选”。
赢了的产品获得更多资源,输了的团队可以转岗或解散,人力和资金不会长期困在一个方向上。
最上层,是流量生态的协同。这一点在“APP工厂2.0”阶段体现得尤为明显。早期的字节产品更多是“各自突围”,但2026年的字节更倾向于把超级App内部需求旺盛的功能拆分出来,以独立App的形式运转,同时与母体保持数据和账号体系的打通。
抖省省的逻辑就是典型:抖音做种草引擎,抖省省当交易收割机,用户用抖音账号登录,订单在抖音钱包里查看,核销无需切换App。这比把一个功能塞进抖音主站要高效得多。
三层叠加,构成了一个正反馈循环:中台降低开发成本→赛马增加试错数量→流量生态提高成功概率→成功产品反哺中台能力和流量池。
这就是为什么字节能在多个赛道同时推进,而且在多数项目“阵亡”的情况下,依然能持续跑出爆款。

从“APP工厂”到“AI工厂”
2022年前后,字节的“APP工厂”曾经历一段明显的低谷期。种草社区“可颂”、实时互动社区“派对岛”、阅读工具“识区”、社交产品“飞聊”,这些产品在推出时都曾被寄予厚望,但大多在上线不到一个月就匆匆下架。
硬件领域的大力、Pico等产品也不及预期。那段时间,“APP工厂失灵”的声音不绝于耳。
那段时间的字节状况,直白地揭示了“APP工厂”模式的真实边界:中台和赛马可以降低试错成本,但降低不了“找到正确方向”的难度。
当字节进入一个自己缺乏核心优势、且已有强大在位者的领域时,就比如社交对抗微信、种草对抗小红书等,这种赛马机制反而可能加速资源的无效消耗。
更近的挑战来自变现端。PineDrama下载破亿,但它的用户主要来自印尼、巴西等新兴市场,广告变现价值远低于北美。
大量观看时长能带来多少广告收入,取决于当地广告市场的成熟程度。
有分析指出,免费模式的ARPU存在物理天花板,一旦用户习惯了“免费就该有广告”,任何向收费转化的尝试都可能引发大规模流失。
ReelShort和DramaBox两家付费平台,在中国以外的短剧市场收入中仍然占据约一半。
2026年的字节,正在经历一次比产品矩阵扩张更深刻的转型。
这家公司2026年上半年营收达到1200亿美元,同比增长约30%,海外收入占比已超过30%,创历史新高。
但利润端画风突变:净利润降至200亿美元,净利率从20%以上一路降至约16.7%。
原因是字节在AI上的投入正在急剧放大,据彭博报道称,字节2026年考虑投入最高700亿美元用于数据中心和AI基建,约为2025年的两倍。
字节正在用做“APP工厂”的方法论,去做“AI工厂”。
豆包日活用户已突破1亿,日均Token调用量突破180万亿;即梦作为AI视频生成工具,承载着“AI时代抖音”的野心;Seedance视频模型跻身全球第一梯队。
组织层面,字节在2026年7月启动了面向AI业务的组织调整,整合飞书产品团队与豆包产品团队,成立新的豆包产品团队。
同时,Seed部门单独设立了模型安全与对齐部门,由专门团队负责AI安全与前沿风险。
赛马机制也被复制到了AI赛道。豆包、即梦、剪映在C端赛马,飞书、火山引擎、豆包企业版在B端赛马。
但与移动互联网时代不同的是,AI赛道的试错成本高出一个数量级,大模型的训练和推理成本、推理芯片的研发、数据中心的重资产投入,都不是“跑一个轻量级App看看数据”可以比拟的。
字节的“APP工厂”逻辑,正在从“用最低成本做最多产品、让数据筛出赢家”,转变为“用最高投入押注一个方向、用产品矩阵覆盖所有可能的入口”。
这是一次底层逻辑的迭代,赛马依然在跑,但赛道的入场券变贵了。
PineDrama上线不到一年下载破亿,确实是个漂亮的成绩。但如果只把它当作又一个“字节制造”的爆款,就错过了更有价值的信息。
PineDrama真正值得关注的,不止是它做了什么产品,更重要的是它选择在什么时间、用什么方式进入一个已经被验证过的赛道。
它没有从零开始建立一个短剧内容生态,而是把国内红果已经被验证的模式平移过去;它没有在付费短剧的战场上和ReelShort正面竞争,而是选择用免费模式切入付费玩家不愿意服务的市场。
这是一种系统性的产品能力:不单是发明一个全新的东西这么简单,其实是识别一个被验证过的模式,找到一个被忽视的市场缝隙,然后用自身生态的资源优势,以最低的成本完成规模化。
这种能力,字节在过去十年里反复展示过。
今日头条不是第一个信息流产品,抖音不是第一个短视频产品,红果不是第一个短剧产品,PineDrama也不是第一个海外短剧App。
但它们都在字节的体系里,以一种“后来者但更快”的姿态,跑出了属于自己的一程。
不过这套体系并非没有软肋。当流量红利见顶、当AI投入开始侵蚀利润、当海外监管环境变得更加复杂时,字节需要回答的就不再是“能不能做出下一个爆款”,而是“这套工厂逻辑本身,是否需要被重新设计”。
因此PineDrama是一个好的阶段性答案,但它不是终点。