ARTICLE · 1187064
AI时代,OPC真正稀缺的不是工具,而是持续获得客户的能力
一人公司正在成为一种新的经营方式
阿里云《AI时代OPC发展实践报告2026》把OPC定义为由一名核心经营者主导,借助人工智能工具、外部专业服务和平台资源完成产品开发、运营与客户交付的轻组织形态。
OPC不是法定企业类型,也不能简单等同于单一股东公司、无雇员企业或自由职业者。它更像一种经营方式:个人借助AI、智能体、算力和数据,把过去需要多个岗位协作的工作压缩到一个人的经营闭环中。
OPC的扩张,首先来自主体基础和政策支持
报告引用的数据显示,截至2025年6月,全国登记为单一股东有限责任公司的主体已超过1600万家,2025年上半年新注册286万户,同比增长47%。截至2026年9月,公开信息显示已有23个省、市、区发布OPC培育方案或社区支持措施。
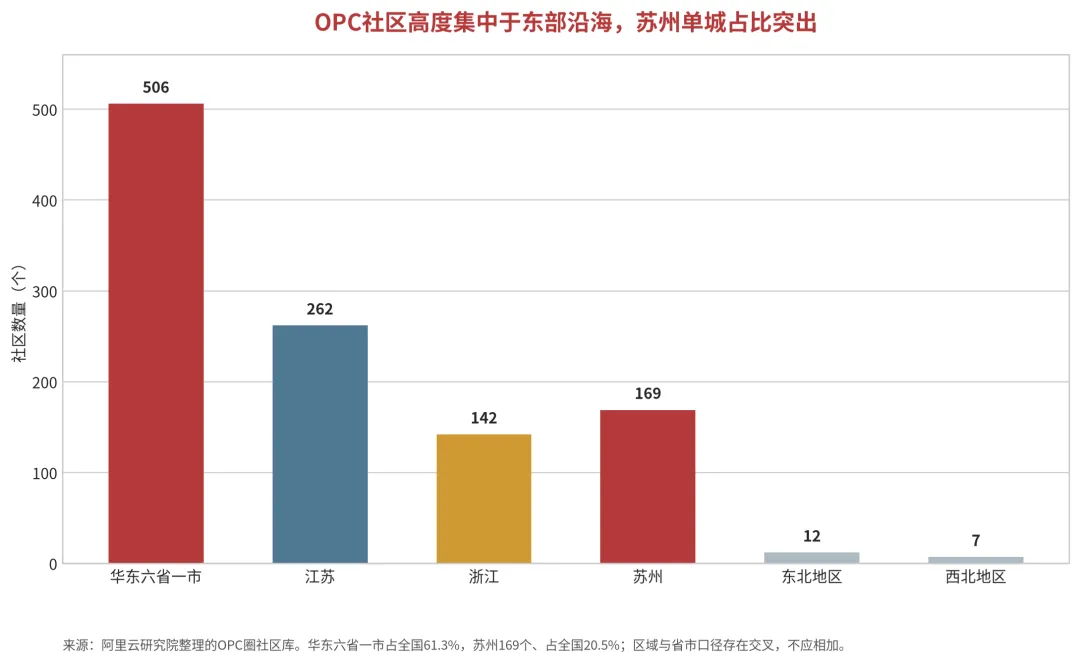
OPC社区也在快速增加。OPC圈数据库收录827个社区,涉及94座城市。华东六省一市合计506个,占全国61.3%;苏州有169个,占全国20.5%。这说明OPC的发展高度依赖数字产业、人才、算力和创业服务的区域集聚。
AI扩大了一个人的执行边界,但没有替代经营判断
OPC大致经历五个阶段:AI辅助、AI增强、弹性协作、临界演进和战略回归。当前讨论最多的是AI增强阶段,创始人把AI工具整合进产品、内容、营销、客服和数据分析流程,再通过外包和社区连接外部资源。
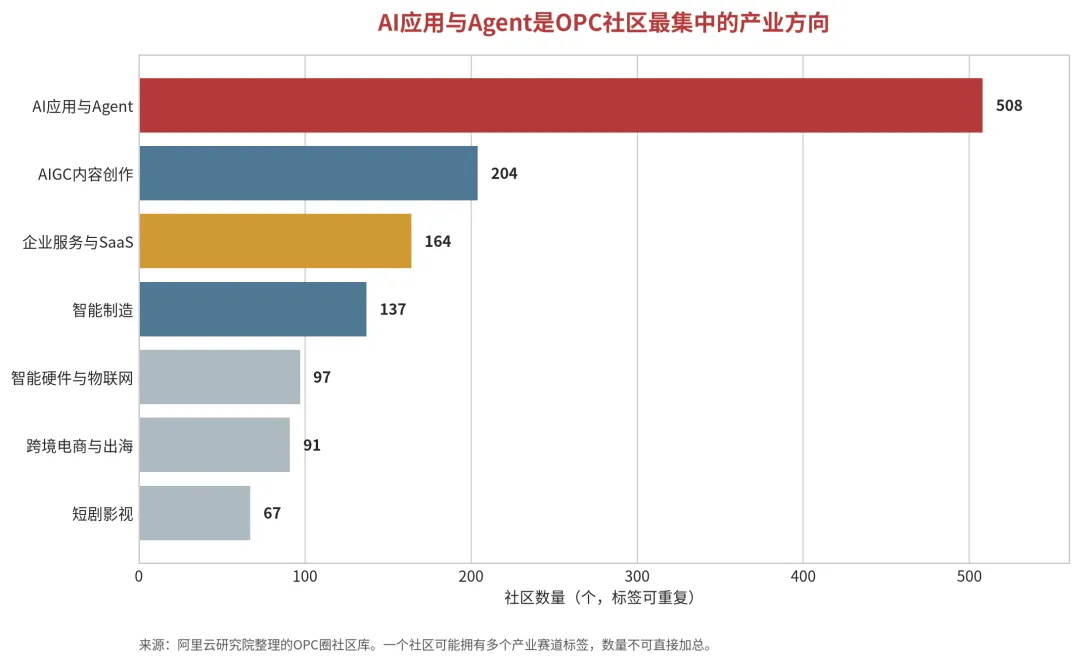
截至2026年9月,610个OPC社区挂有AI相关赛道标签,占73.8%。其中,AI应用与智能体方向508个,AIGC内容创作204个,企业服务与SaaS 164个,智能制造137个,跨境电商与出海91个。
这些方向以数字资产、知识和创意为主要生产要素,覆盖内容生产、电商运营、软件开发和专业服务。
OPC的下一个瓶颈,是从流量和补贴走向商业闭环
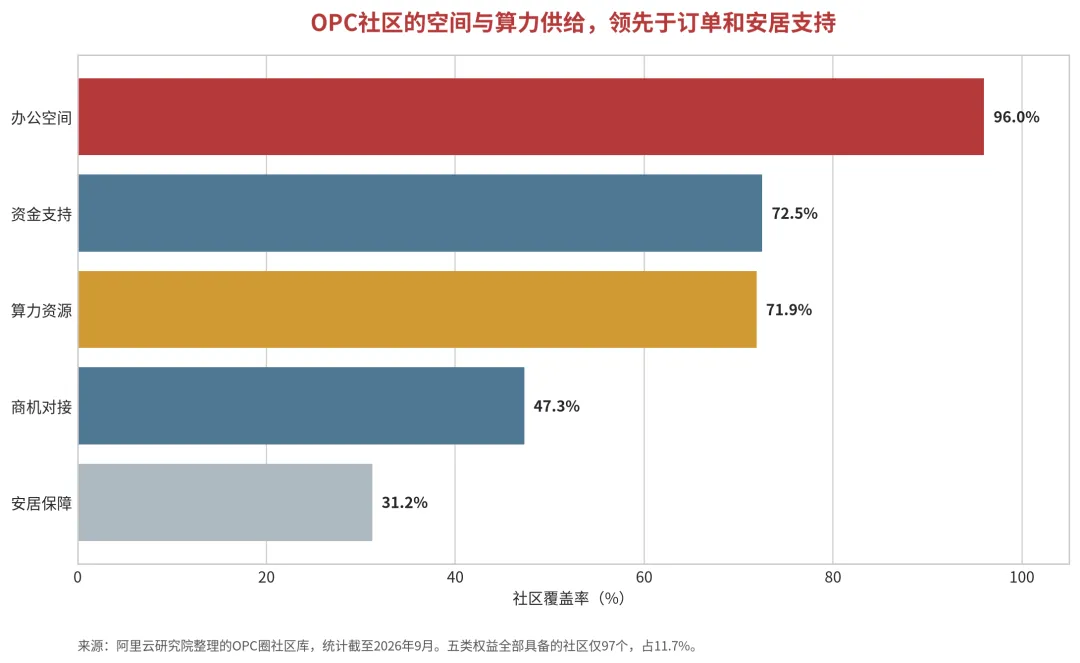
报告数据显示,OPC社区提供办公空间的比例为96.0%,提供资金支持的比例为72.5%,提供算力资源的比例为71.9%,但提供商机对接的比例只有47.3%,提供安居保障的比例为31.2%。五类权益全部具备的社区仅97个,占11.7%。
这个结构很有启发。当前生态已经能够提供空间、资金和算力,却还没有普遍解决订单问题。对OPC而言,真正的商业化路径应当在开发前开始:先做客户访谈、预售或小范围试点,再决定产品功能和技术投入。
报告建议关注付费转化率、AI杠杆倍数、自动化工时覆盖率、Token投资回报率、工作流复用率和业务连续性覆盖率,用于判断AI是否带来收入或成本节约,以及业务是否过度依赖创始人。
OPC还面临能力幻觉、平台依赖、单点脆弱和合规责任四类风险。轻组织不等于轻责任,财税、合同、知识产权、数据安全和消费者权益保护都不能省略。
总结:OPC的核心壁垒,是判断力、客户关系和可复用系统
AI时代的一人公司,未必追求把团队压缩到最小。更现实的方向是:让创始人保留高价值判断,把重复执行交给AI和标准化工作流,再通过外部协作获得弹性产能。
OPC能否成为稳定的新业态,最终取决于一个简单问题:一个人借助AI,能否持续为客户创造可验证的价值。