ARTICLE · 1204217
AI的支出、潜在的泡沫以及泡沫受害者
三层账算下来是这样的:名义承诺约1.5万亿—2.2万亿美元(新闻标题直接加总能到2万亿—3.5万亿);六家主要公司2023年1月至2026年6月报告资本支出合计约1.115万亿美元(2023—2025完整年度 8381 亿,2026 上半年 1779 亿);剔除应计未付、关联与循环交易后的真金白银净现金约5000亿—8500亿美元,中值约6500亿。
水分主要来自这几笔闭环:英伟达对OpenAI最高1000亿投资意向(钱回流买自家芯片)、对xAI的20亿股权、微软—OpenAI2500亿Azure采购对130亿出资、甲骨文3000亿算力合同(2027年才启动,落在观察期外)、AMD那900亿是6GW部署的或有销售额加认股权证,不是已付现金。
AI的判断是部分回本——不是全面回本,也不是打水漂。而且"部分"这两个字的分界线很清晰:嵌进既有业务的 AI 能赚回来,独立的前沿算力和模型层还没证明自己。
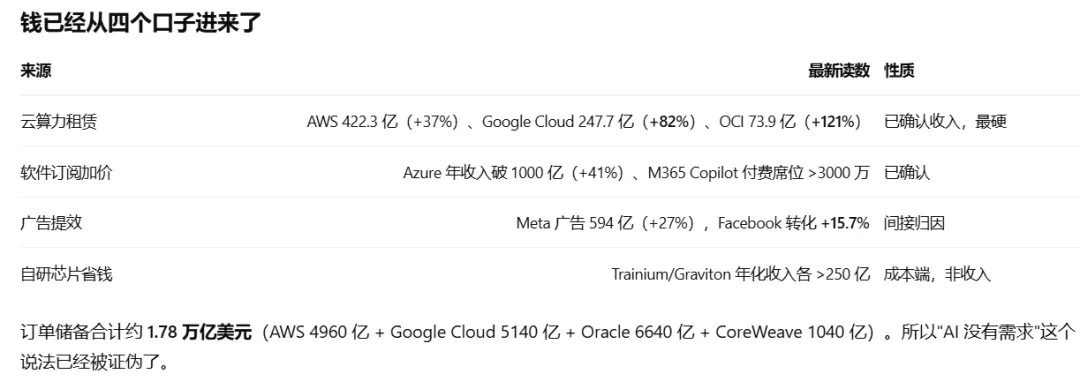
三道漏斗:
第一,自由现金流已经转负。
第二,折旧高峰在2027—2028才到。届时云收入必须保持30%以上增长才能盖住——现在刚好卡在线上。
第三,模型层还在大额失血。OpenAI 2026Q1收入57亿、营业亏损93 亿;Q2收入67亿、亏损扩大到123 亿。Anthropic同期收入>115亿、调整后利润刚转正。云厂商的合同收入最终要靠这些客户的融资能力兑现——这是整条链最薄的一环。
问题二:直白的说,AI现在泡沫情况如何?
混元4专家模式判断:不是"会不会破裂",是"已经在破裂!但是分层破裂"。债市已经先开口了----而且比股市诚实得多:
一、破裂正在进行,读数在 CDS 上
Oracle的CDS已经超过2008年金融危机峰值;标普7月把它下调到 BBB−,只比垃圾级高一档。CoreWeave4月发的27.5亿无担保债,现在交易在面值80美分以下,收益率破15%—这是传统意义上的困境资产门槛。高盛说AI单名CDS成交量同比暴增400%,Oracle排第一。这不是几个空头在赌,是债券持有人集体买保险。
德意志银行把AI借款人画成三个梯队,这个分层本身就是答案:AA级巨头(Meta/Alphabet/英伟达/亚马逊)融资成本5–5.5%,拿"准主权级"待遇;BBB级的Oracle和SpaceX要付8–8.5%,比同级高出150–200BP;垃圾级的CoreWeave在15–19%。市场已经完成了分类定价。
二、破裂的形式:不是"资产闲置",是"期限错配"
这是和2000年互联网泡沫最本质的区别,也是德银点破的核心—用10到40年期的债,为寿命4~6年的资产融资。
Oracle有40年期债券,甚至有2065年到期的。债还没到期,作为抵押品的芯片可能已经成了废铁。 这就是利差在收益率曲线远端走阔的原因:债权人开始要求风险补偿了。
传导链条是这样的:
利率上行(10年美债破5.3%)→利差走阔(AI发行人115bp vs投资级整体78bp)→认购倍数从2月的近5倍跌到7月的2倍以下→融资跟不上→项目延期→收入延迟但折旧照提→减值→评级下调→强制抛售。
三、一个必须说清楚的反直觉点
很多人拿2000年的光纤类比,但这个类比在一个关键地方失效了,而且是往坏的方向失效:光纤当年闲置95%,但物理上还在,20 年后还能点亮,最终以5–15美分/美元甩卖,反而成了YouTube、Netflix、AWS的免费基础设施。
而GPU则不同,4–6年就淘汰。过时的加速器不会"等下一代需求来点亮",它是真的废铁。所以这一轮资产的残值风险远大于2000年。光纤泡沫是"建早了",GPU泡沫可能是"建多了且会烂掉"。凯雷的测算最刺眼:2.5万亿美元算力积压订单,剔除GPU采购、机房和电力成本后,净经济现值仅约3750亿美元,毛利率只有15–17%。
同一场退潮,产业链上每个环节的处境完全不同。核心看三个变量:AI 收入暴露度、议价权/护城河、资产专用性。逐层拆解:
一、英伟达:最赚钱,但正在把利润变成应收账款
它是这轮最赚钱的公司——FY27Q2营收962亿(同比+106%),数据中心890亿占92.5%,毛利率75%。但同一份财报里有组数字被忽略了:应收账款从年初385亿飙到631亿,一个季度新增223亿;存货316亿;DSO从 45天拉到约60天,并开始给投资级客户延长付款期至90天~1年;Non-GAAP净利540亿,经营现金流只有241亿——缺口近300亿!自由现金流从486亿掉到213亿。
更关键的是三个集中度信号:前三大客户占收入44%(FY23时没有一家超过 10%),前五大客户占应收账款70%;客户预付款156亿(同比翻倍);以及2026年8月为OpenAI关联方的俄亥俄数据中心园区担保最多1050亿美元的租赁和电力义务。
这意味着英伟达的角色已经变了:从"卖铲子的人"变成"给淘金者放贷的人"。 它现在承担的不是库存风险,而是客户信用风险。所以它的风险不是"GPU卖不出去",而是下游一旦削减Capex,这些应收账款和担保会同时变成减值。它的现金储备和75%毛利率能让它活下来,但股价的波动会远大于基本面——因为市场定价的是增速,而增速一旦掉头,估值杀得比利润快。
还有个结构性威胁:博通定制ASIC和云厂商自研芯片正在分流。AMD只拿到台积电CoWoS约11%配额(英伟达60%),说明产能分配就是护城河的一部分----但这也意味着英伟达份额是被"配额"保护着的,不是纯靠产品。
二、存储:现在最赚钱,也最危险
这是全链条最反直觉的一环。看当前数据会以为它最安全:
SK海力士FY26Q1营业利润率约72%,高于台积电的58.1%、甚至高于英伟达的 65.6%;美光FY26Q3毛利率84.9%,1978 年成立以来最高~库存仅约4周,2026年HBM产能全部售罄,客户锁定至2030年,DRAM合约价Q2环比+58%~63%,NAND+70%~75%----但这恰恰是最典型的周期顶部特征。 三个理由:
1、价格是金融化的,不是供需的。云厂商付50%~60%溢价锁货、提前 6~12个月签长约,美光说核心客户需求满足率只有50%~67%。恐慌性锁货放大的需求信号,会在预期转向时以同样速度反向放大。
2、产能2028年集中释放。三大厂把70%新增产能倾斜到HBM(毛利率 60%vs消费级20%~40%),这块产能的建设周期是4~5年,2026年 DRAM晶圆产能净增仅约1%,但2027~2028会集中砸出来。
3、占比已经不可持续。摩根大通测算AI 存储在云厂商Capex中的占比今年52%、明年可能突破70%----它直接说这个"不具备长期可持续性"。
所以存储"最后感知、最猛烈出清"。 现在2026年订单已锁,短期无虞;但一旦2027年AI商业化跟不上产能释放,价格崩塌速度会远快于其他环节——因为它本质是周期品,且已经把消费级产能挤出去人为制造了短缺。
三、台积电:唯一的收费站,最安全
它是全链条唯一不受"谁赢"影响的环节:
HPC平台占收入 58%,但客户极度分散——英伟达、AMD、苹果、博通、谷歌 TPU 都在它这里流片。CoWoS独占约 90% 以上产能,是所有 AI 芯片的必经之路;产能利用率:N5 及以下持续 100% 以上,3nm 满产,2nm 订单已排到 2028;CoWoS月产能从当前约 9~13 万片扩到 2026年底13万、2027年20万、2028年26万;资本支出上调至 600~640 亿美元,全年收入增速目标提到 40%。
关键判断:自研ASIC的崛起对英伟达是威胁,对台积电是中性偏好。 TPU、Trainium、MTIA 都在台积电流片,还要占用 CoWoS——联发科的 CoWoS 需求因谷歌 TPU 业务从4万片飙到18万片(+350%)。它不参与选边,谁赢都收过路费。
唯一风险是它自己在投600亿+ 扩产,如果2028年需求不及预期,先进制程产能会阶段性过剩。但相比其他环节,它有最强的议价权(摩根士丹利预计2027年先进制程还能涨价5%~10%)和最厚的现金缓冲。
四、博通与定制 ASIC:绑定深,但赌注押在少数客户
博通FY26Q3AI半导体收入167亿(+221%),占总营收56%,积压订单超900亿,指引2027财年AI营收翻倍至约1150亿、2028年再翻倍至2300 亿。它的模式是和客户共同设计,不走公开竞价——所以需求"相对独立于英伟达的份额之争"。客户是谷歌、Meta、OpenAI、Anthropic。好处是绑定深、能见度高;坏处是每一个项目都是单一客户依赖,一旦某个客户的AI战略收缩,这条产线就废了(ASIC 比通用GPU更专用,无法转卖)。它的安全垫是基础设施软件业务仍占约42%,那块毛利率93%~94%,是稳定器。
五、AMD:最被动的一个
数据中心营收67.2亿(+107%),营业利润从-1.55亿扭亏为+21 亿,看起来不错。但:CoWoS 配额只有约 11%,对比英伟达60%——这是产能天花板,不是需求问题;正面硬刚CUDA生态,每一美元收入都要从在位者手里抢;与 OpenAI的6GW协议附带1.6亿股认股权证,股价直接与 OpenAI是否真的部署硬件绑定。
它是"高暴露 + 弱护城河"的典型——需求在,但产能被卡、生态处于劣势、且业绩押注在单一客户的执行上。
六、光模块:牛鞭效应最大的环节
现在数据极好:中际旭创2026H1营收417.78 亿(+182%),新易盛 209.10亿(+100%),订单能见度已到2027、部分客户给了2028指引。1.6T需求约2500万只但有效产能仅约1500万只,缺口40%。
但它是全链条波动被放大最狠的一环,三个原因:
配套品属性——光模块不独立创造需求,它跟随GPU出货。而且它是最后下单的环节,云厂商削减 capex 时最先砍的就是它。
结构性分化已经出现——低速(100G及以下)产能过剩率已超45%;二线厂商800G良率只有约60%,过不了英伟达、谷歌的认证,只能低价卖给中小客户。
卡点在上游物料——DSP芯片、隔离器旋光片轮流短缺,说明它议价权弱,被上游掐着。
头部(中际旭创、新易盛)能吃满这波红利并活下来;二线会在下一轮被大量淘汰。 这是典型的"有人吃肉、有人喝汤、有人活不下去"。
七、半导体设备:订单能见度是"陷阱"
ASMLQ2净销售93亿欧元,2026年指引上调到430~450亿欧元;EUV产能已排满至2027,订单积压庞大。泛林FY27Q1指引中枢81亿。WFE预测 2027年1900亿美元、2028年2160亿。看起来安全,但有两个隐藏问题:
订单 ≠ 收入。 ASML自己明确说了,新增订单大部分排在2027,对2026业绩影响有限。订单能见度长是好事,但也意味着一旦客户取消,设备厂已经在备货和产能上投入了--交期从6个月拉长到12个月,取消代价极大。
ASML的存储客户订单占比首次超过逻辑(56% vs 44%),存储订单同比 +71%。它正在绑上最周期的那个环节。SK海力士一家就计划两年内装 20 台 Low-NA EUV。
另一个值得注意的数字:AI相关设备(HBM 堆叠、CoWoS、GAA)占设备支出比重从15%升至35%——暴露度在快速上升。
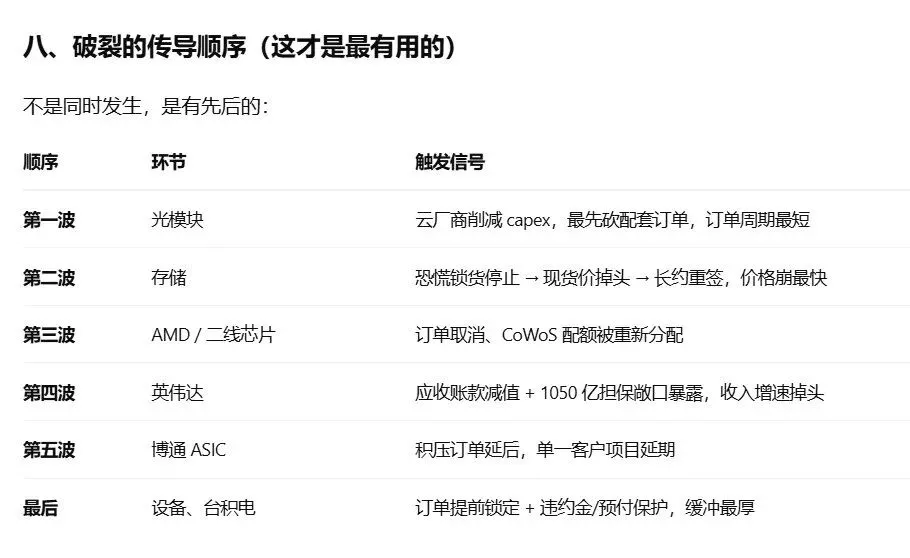
一句话总结
若泡沫危机来临,受损最重的是存储和光模块二线(前者周期顶部 + 价格金融化 + 2028 产能集中释放,后者配套品属性 + 牛鞭效应 + 已结构性过剩);最安全的是台积电(收费站模式、客户分散、CoWoS 垄断、订单排到 2028);英伟达不会倒,但它已经从"卖铲子"变成"给淘金者放贷",1050亿担保和631亿应收账款是它真正的风险敞口——市场杀的会是它的估值,而不是它的生存。
什么感觉?
***********分析师这个职业真的要消亡了*********