ARTICLE · 1207249
还没上市先砍5000亿,AI撞上南墙?
前一阵子还在高谈阔论2万亿美元估值的Anthropic,最近在华尔街被狠狠泼了一盆冷水。
在一场闭门投资者沟通之后,很多机构私下把这家AI明星公司的上市估值预期,直接砍到了1.5万亿美元左右。
还没等到敲钟,整整5000亿美元的估值预期就已经蒸发。
换算成人民币,超过3.5万亿元。
踩下急刹车的增长曲线
很多人看不懂这波操作。
单看表面成绩单,Anthropic第三季度的营收有168亿美元,而且已经连续两个季度实现了账面盈利。
放在任何行业,这都算得上一份漂亮的答卷。
但问题在于,资本市场之前给它画的饼实在太大了。
今年上半年,Anthropic的营收环比增速接近150%。
那会儿大家都在抢着上车,甚至觉得它能在几个月内估值翻倍,一举压过马斯克的SpaceX。
可到了第三季度,这个环比增速一下子掉到了45%。
在普通行业,45%的增长依然亮眼。
但在撑起2万亿美元估值的计算器里,这个数字不仅不及格,简直是踩了一脚急刹车。
卖得越多,越不赚钱的怪圈
过去大家总觉得,只要模型用的人越来越多,公司就能躺着数钱。
可事实恰恰相反,现在的AI大模型正在陷入“卖得越多,越不赚钱”的怪圈。
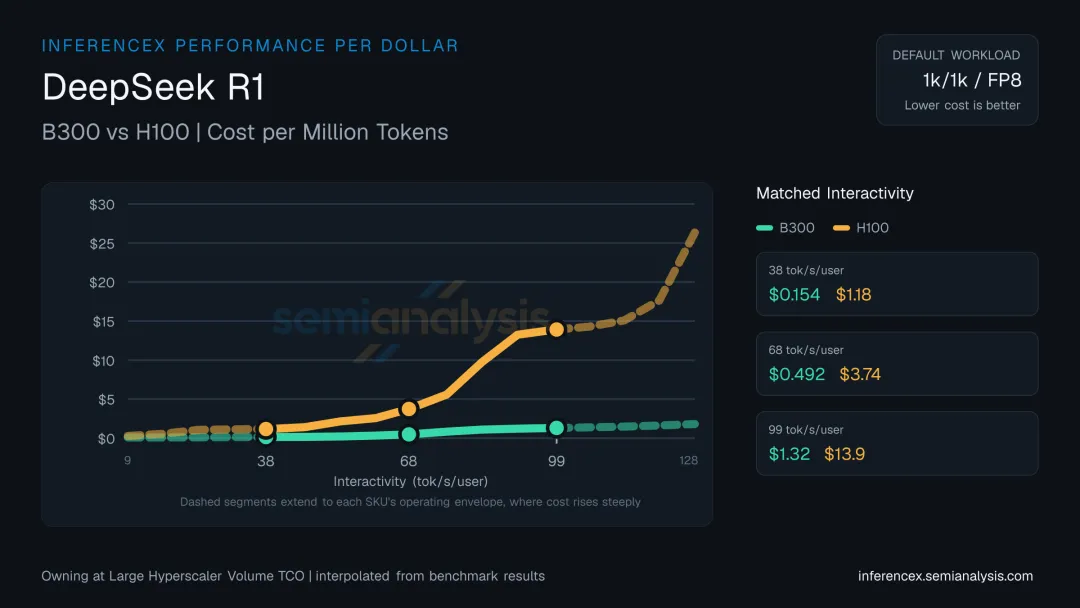
根据企业支出监测平台的数据,最近几个月大模型的调用价格一路跳水。
Anthropic的调用量虽然猛涨了90%,可客户掏出来的真金白银却只增加了19%。
换句话说,东西是多卖了一倍,单价却被腰斩了。
各家为了抢客户,都在拼命打价格战。
客户用起来确实爽了,卖水的人自己却在流血。
精明的大客户开始算细账
今年早些时候,大公司出于尝鲜和焦虑,都在争先恐后地买单。
但新鲜感一过,大家都开始关起门来算细账。
微软之前打算每年在Claude上砸至少10亿美元,转头就把预算砍掉了三分之一以上。
Meta内部使用相关工具的员工人数,直接从年初的6万人减半到了3万人。
大客户们不仅用得极其谨慎,而且根本不签长期死约。
下个月觉得不划算,随时都能拍拍屁股走人。
难以摆脱的天价成本死锁
但Anthropic现在最大的麻烦,是它的成本已经被彻底锁死了。
根据递交的上市文件,Anthropic在未来十年里,背上了至少5180亿美元的算力支出承诺。
这里面有整整八成的合同属于刚性条款:
无论用不用、用多少,都必须一分不少地付清。
收入端在打价格战,客户随时可能跑路;
支出端却像背了一笔天价按揭贷款,每个月雷打不动要扣钱。
为了填补买芯片和租算力的窟窿,公司不得不四处筹钱。
最近他们搞了一个600亿美元的融资计划,为了拿到黑石集团的钱,甚至接受了年化超过10%的高息借款。
目前权威机构给它的信用评级只有BB+。
在专业投资机构眼里,这已经是在非投资级,也就是垃圾债的边缘徘徊。
这种两头受挤的财务结构,让华尔街的精算师们越算越心惊。
临门一脚前的监管暗礁
监管部门盯得越来越紧。
美国联邦贸易委员会最近直接发去了几十页的调查函,重点盯防大模型的安全合规与隐私问题,高管们随时得去接受问询。
与此同时,管理着几千亿美元公共养老基金的纽约市审计长,也公开发信喊话,要求他们先别急着上市圈钱,把安全治理和技术风险解释清楚再说。
再加上Anthropic本身特殊的公司架构,重大决策权被放进了一个追求“公共利益”的独立信托里。
投资人把真金白银掏出来,却在董事会里说不上话。
这在估值狂欢时可以被包装成情怀,在市场降温时就成了大家压价的借口。
回归最朴素的商业常识
那个只要讲个技术突破、亮出翻倍增速就能拿到天价估值的神话阶段,已经基本结束了。
资本市场不再为单纯的调用量狂欢。
大家要看的是结结实实的续约率、健康的毛利率,以及能不能把天量算力成本赚回来的真本事。
接下来一段时间,大模型公司的上市路大概率都会走得异常艰难。
挤掉水分之后,市场会用传统软件公司的尺子,重新去量这门新技术的真实价值。
这场关于算力、模型和资本的豪赌,终于要回到最朴素的商业常识里来。
报告派查报告、看数据、解市场
www.baogaopai.com