ARTICLE · 1216346
德国储蓄银行 App 开卖比特币,每笔 0.99 欧元,买到的币只能转去 4 家指定机构
10 月 19 日,德国储蓄银行集团的证券机构 DekaBank 发布新闻稿,面向储蓄银行(Sparkasse)客户的加密投资服务开始分批上线。客户在「Sparkasse」App 的投资板块里,就能买卖比特币、以太坊、Solana、XRP 和 Polygon 五种加密货币,每笔订单收 0.99 欧元,不用另开证券账户。
德国储蓄银行协会(DSGV)对德新社说,首批储蓄银行已经上线,之后每月约有 30 到 40 家跟进。同一份表态里,协会也说得很明白,加密货币在储蓄银行看来仍是高度投机的资产,会明确提示客户价格大幅波动和全部亏损的风险。
新闻稿之外,Deka 在官网上挂了产品页,以及价目表、客户须知、执行规则、可转出机构名单几份文件,信息量比新闻稿大得多。在银行 App 里买币,买到的到底是什么,答案都在这些文件里。
一、银行开了入口,先声明不推荐
产品页第一句写的是,这是一项不提供投资建议的服务,只面向储蓄银行客户。风险说明那一段又强调一次,服务只面向自己做决定的人,储蓄银行网点不会给建议。
DSGV 的说法更进一步,储蓄银行不会大范围主动推广,也没有全国统一的上线日期,哪家储蓄银行接不接、什么时候接,由各家自己决定,目标是到 2027 年上半年,把大部分有意向的储蓄银行接进来。协会执行董事 Schmalzl 说,他们非常仔细地权衡过这个产品适不适合储蓄银行,最后起决定作用的有两点,客户有需求,欧洲有了可靠的法律框架。
据德新社的报道,储蓄银行对加密货币长期有顾虑,而 N26、Trade Republic、Revolut 这些手机银行早就提供买币服务,合作银行体系最近也已跟进。储蓄银行算后来者。
一家传统银行愿意开这个口子,前提是欧盟的加密资产监管规则已经落地。产品页写明,DekaBank 是完成了通知程序的加密资产服务商。按欧盟规则,银行做这类业务走的是向监管通知的路径。
二、0.99 欧元之外,还有一笔看不见的价差
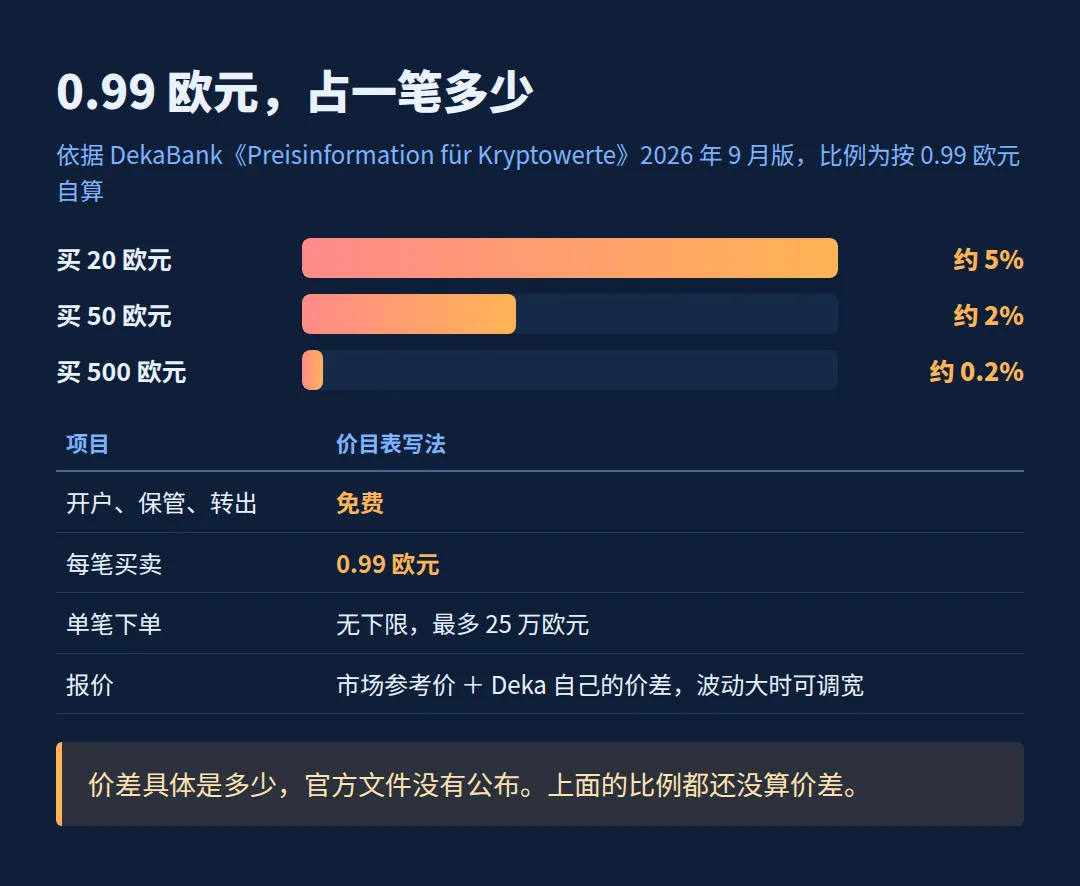
Deka 今年 9 月版的价目表里,开户免费,保管免费,转出也免费,每笔买卖收 0.99 欧元,没有最低下单金额,单笔下单最多 25 万欧元。
定价方式写在价目表的另一段。客户每次下单前,Deka 会报一个限时有效的价格,这个价格以市场参考价为基础,再加上 Deka 自己的价差。成交量大或者行情剧烈波动时,Deka 可以调宽价差、缩短报价有效期,甚至限制交易。
价差具体是多少,价目表没有写数字。德国的财经媒体 e-fundresearch 核对新闻稿时也注意到,新闻稿没有说明 0.99 欧元之外还有没有点差等其他成本。
固定的 0.99 欧元,对小额买入并不便宜。买 50 欧元,这一笔就占了约 2%;买 20 欧元,接近 5%;买 500 欧元,约占 0.2%。这些都还没算价差。
三、你的交易对手,就是 Deka 自己
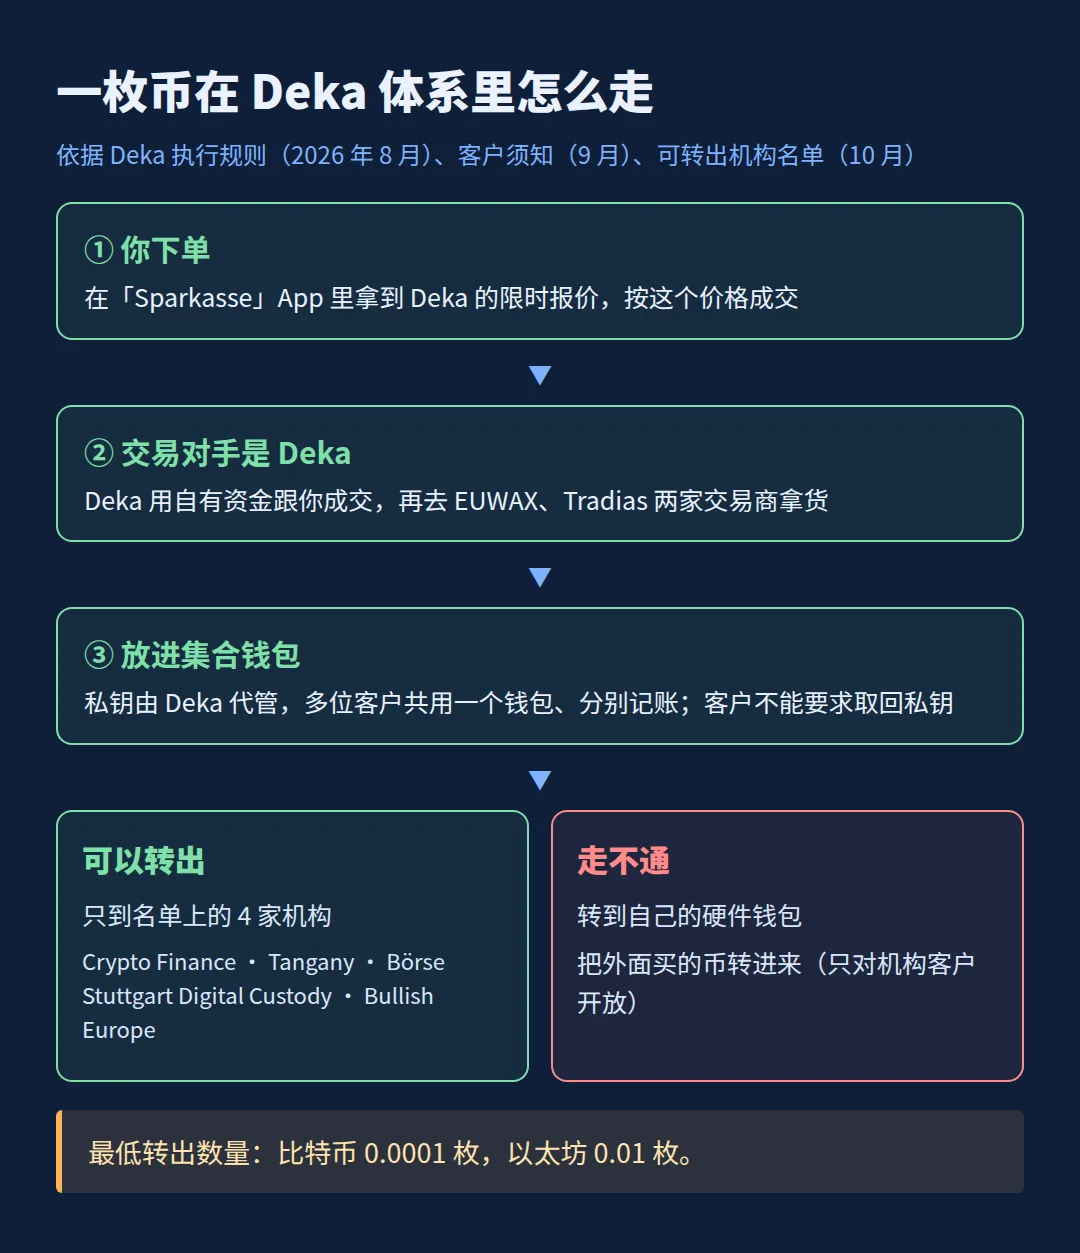
这一点写在 Deka 8 月版的执行规则里。对私人客户,Deka 是用自有资金直接跟客户成交的,它就是你的交易对手。你买入的价格,是 Deka 报给你的价格。
Deka 自己再去两家受德国金融监管局监管的交易商 EUWAX 和 Tradias 那里拿货。执行规则写明,Deka 把订单转给这两家,不收报酬,也不拿返佣。对私人客户,它履行最优执行义务的方式,是保证报出的价格符合市场水平。
这跟在交易所的撮合盘里挂单不一样。在交易所,你的对手是另一个买家或卖家;在这里,你面对的是一家报价的银行。
四、币记在你名下,私钥不在你手里
买到的币放在哪,产品页的术语表写得清楚。私钥由 Deka 代客户托管,放在一个多位客户共用的集合钱包里,每个人的份额在 Deka 系统里分别记账。
客户须知里还有一句,因为采用这种集合托管,客户不能要求取回私钥。
想把币转出去,可以,但有限制。产品页写明,只能转到特定加密资产服务商的钱包地址,转到其他地址一律不行。Deka 10 月版的名单上一共 4 家,Crypto Finance、Tangany、Börse Stuttgart Digital Custody 和 Bullish Europe,名单上列的都是设在德国的公司。
在这里买的比特币,没法直接转到你自己的硬件钱包。转出还有最低数量,比特币 0.0001 枚,以太坊 0.01 枚。反方向也走不通,客户须知写明,把外面买的币转进 Deka 托管,只对机构客户开放。
所以这笔币从买入到转出,都只在 Deka 和名单上这几家机构之间流转。对担心自己弄丢私钥、转错地址的人,这是一种保护。对想自己掌握私钥的人,这条路走不通。
谁拿着私钥,币最终就由谁说了算。
五、出了事,靠什么兜底
产品页和客户须知都写明,加密资产跟银行存款不一样,不受法定存款保险保护,也不在法定投资者赔偿体系之内。
另一方面,客户须知写明,按德国的加密市场监管法,客户的币在 Deka 账上逐一归属到个人,跟 Deka 自己的资产严格分开,Deka 万一破产,这部分受法律保护。
但同一份文件的风险提示里,Deka 也写了托管方破产时,币有可能无法全部归还。区块链本身出现技术故障这类它控制不了的事件,Deka 不承担责任。行情特殊、系统故障或者维护时段,交易可能受限,你不一定能在想要的时间、按想要的价格买卖。
一家银行把这些风险逐条写进客户文件,本身就是监管规则的要求。读者能做的,是在点下「开户」之前把它读完。
六、普通人该带走的认知
回头看这几份文件,在持牌银行的 App 里买币,至少不会遇到假平台、提现要先交税费这类骗局,资产也有破产隔离的法律保护。这是合规入口实实在在解决的问题。
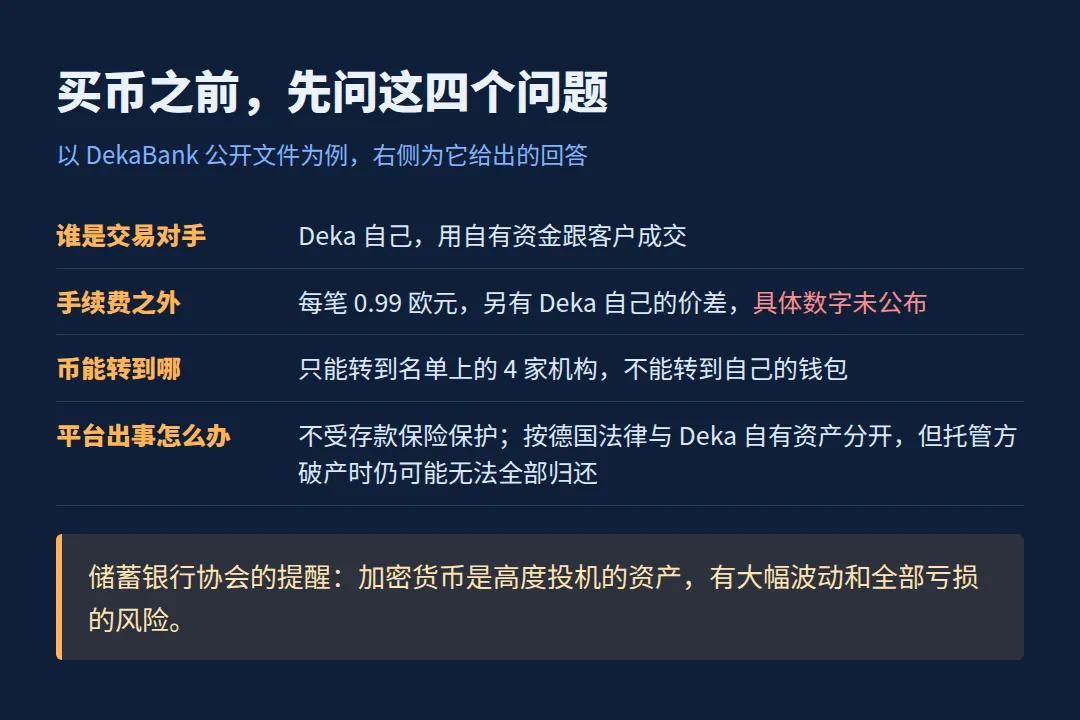
文件也给了普通人一张现成的清单。在任何地方买币之前,都可以问同样四个问题,谁是我的交易对手,除了手续费还有没有价差,币能转到哪里,平台出事了怎么办。Deka 回答了其中三个,价差只说了有,没说多少。很多平台连这样的文件都拿不出来。
这类新闻的底层逻辑也在这里。传统银行进入加密赛道,加的是一道合规的门,门里面的东西没有变,价格照样可能大起大落。DSGV 的原话是,长期的财富积累,仍然以证券投资、定投和专业咨询为主。
另外,放在国内看,这条路并不存在。按 2021 年人民银行等部门的通知,虚拟货币相关业务活动在中国内地属于非法金融活动。看到国外银行开放买币的新闻,不等于国内也能这么做,借着这类新闻招揽境外开户、代买代持的,要格外当心。
截至发稿,Deka 在 0.99 欧元之外收取的价差具体是多少,官方文件未公布,本文未做估算。
评论区回复【888】,加入 Web3 学习社群,让小白用正确的姿势进入 Web3。
风险提示
本文所有内容仅为行业信息与公开资料解读,不构成任何投资建议。加密资产价格波动剧烈,请遵守所在地法律法规,独立决策,风险自担。