ARTICLE · 1216507
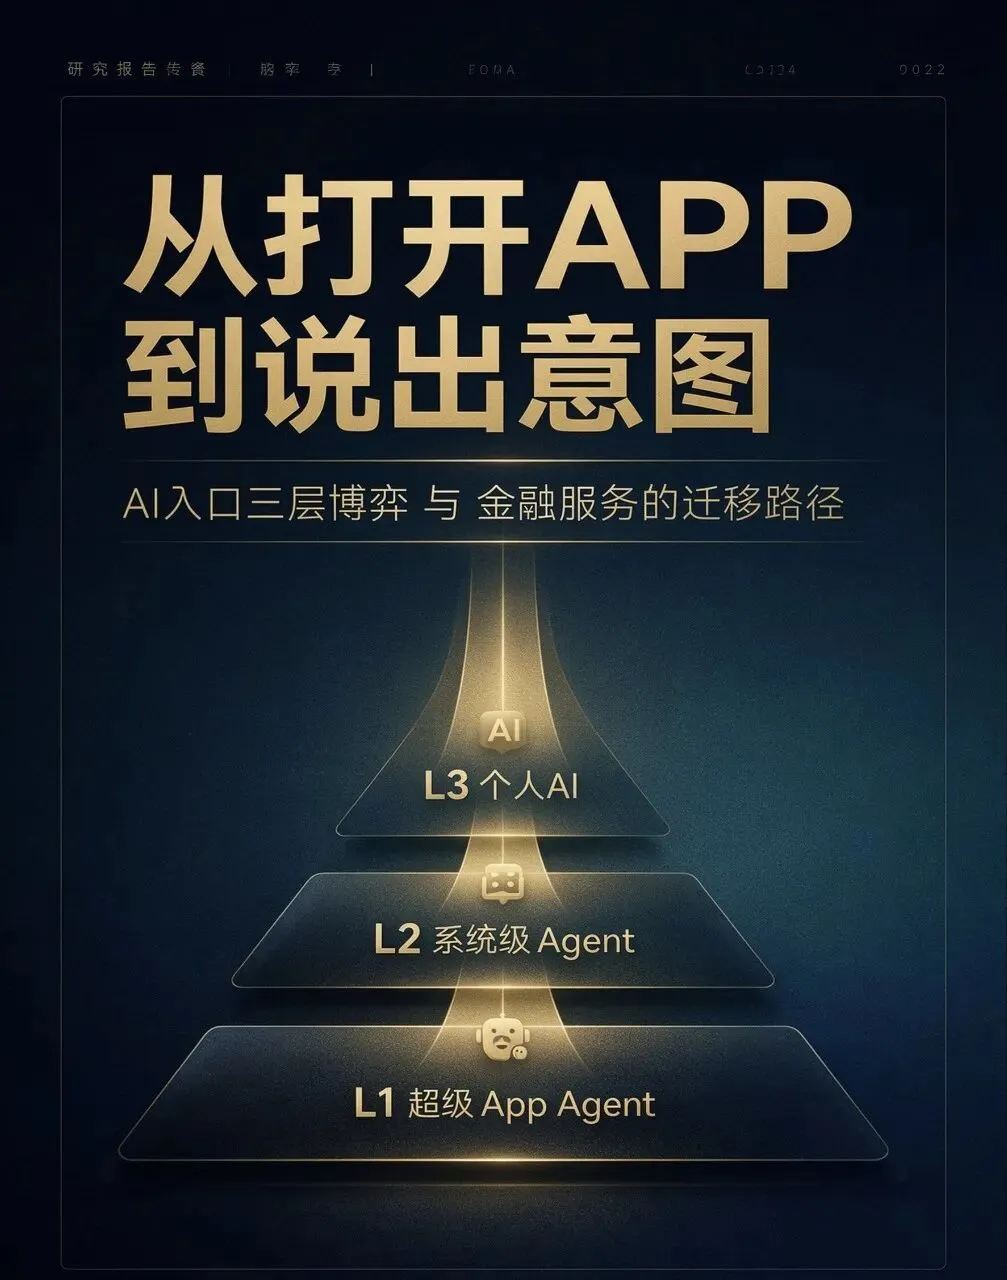
从“打开APP”到“说出意图”:AI入口三层博弈与金融服务的迁移路径
这是一篇晦涩难懂、有点拧巴别扭,甚至有些故弄玄虚的文章,读下来需要一些耐心,但讨论的却是银行业未来服务客户的触点与流量入口问题,不能说不重要。
文章摘要
5点核心判断
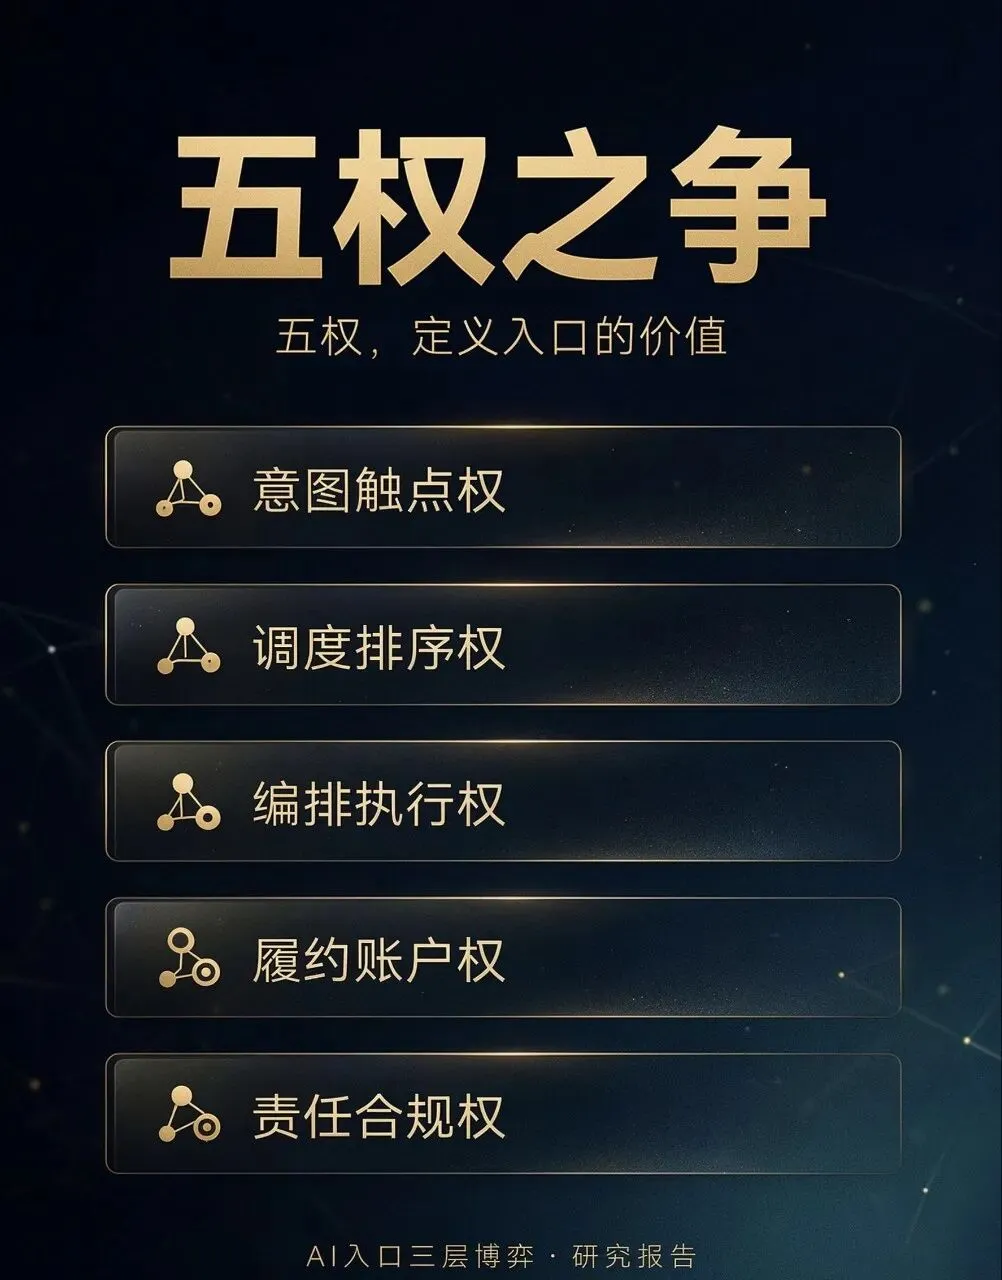
1. 入口本质是“五权之争”,不是技术形态之争。L1:超级App Agent→L2:系统级Agent→L3:个人AI,L1/L2/L3只是载体,真正决定商业控制权的是意图触点权、调度排序权、编排执行权、履约账户权、责任合规权。金融场景中,五权不会随技术层级自动转移,而会被监管、协议、业务属性重新切分。
2. 简单金融归平台,复杂高价值金融归银行,通用调度受监管。支付、小额信贷向超级App Agent迁移;财富管理、企业金融、存款国债留存银行体系;系统级Agent承接通用调度,但落单必须回银行API。
3. 银行真正要守的不是APP图标,而是“编排权、合规权、账户体系”三大底盘,以及协议规则参与权。入口可让、编排必争、账户合规必守、协议必入。
4. 上一轮银行输在“场景”,这一轮必须赢在“规则”。协议标准是银行唯一可主动主导、提前卡位的变量;监管前置是银行最大的规则护城河。
5. APP不会消失,但“手动打开APP”会降级为能力底座。 agent新层级崛起,app旧层级降级,迭代核心是新旧交融而非新旧替代。
4条变量结论
1.协议标准:决定谁掌握意图翻译的底层语法。AHA主导、OS中立标准胜出、长期碎片化、监管主导金融专属协议四路径并存,12—18个月可证伪。
2.业务线分化:决定各金融场景入口归宿。决策越简单越易被外部吸收,信任需求越高越留存银行,监管越强越由规则决定。
3.编排供给:决定银行能力自主可控还是被动外包。头部自研、股份行高价值自研、中小外包但权力自留,OaaS市场正在成型。
4.监管节奏:决定市场自由博弈窗口期长短。快速介入利好银行合规权,渐进介入基线成立,滞后介入管道化定型。
4点银行策略
① 分层掌控编排层:头部全栈自研、股份行高价值自研、中小外采但合规决策权与数据主权自留;
② 主动Skill化、协议化:多点适配主流协议并推动金融专属协议;
③ 将信任合规产品化:分级授权、可追责标签、合规增值服务;
④ 逐业务线取舍:支付让入口争结算,信贷嵌场景守风控,财富企金自留入口,存款国债保险轻量接入。
5个观察信号
1.微信小微全量后3—6个月渗透与调用频次;
2.AHA第三方适配机构数12个月内是否显著增长;
3.系统Agent金融调用备案数与持牌合作数;
4.银行金融Skill开放数量与外部调用转化率;
5.AI金融差错责任归属立法与首例处罚落地节奏。
核心命题
未来的超级入口不是“另一个APP”,而是“APP之上的意图调度层”。这个调度层将沿“超级App Agent → 系统级Agent → 个人AI”三级依次跃迁,L1 是“平台内对话”,L2 是“系统级调度”,L3 是“个人级代理”——每一级都在抢用户意图的第一触点,且迭代不是替代而是层级降级:新层级崛起,旧层级降级为能力底座。
但这一基线推演并非注定发生。协议标准、业务线分化、编排能力供给、监管介入时机四个决定性变量,任意一个发生突变,都可能让行业终局偏离预期。四大变量构成入口博弈的“暗线”,其重要性不亚于表面的流量、月活之争。
本文推演未来3至5年三层入口的博弈格局,拆解四大核心变量,结合9家头部机构AI落地成效,判断金融服务入口的最终归宿:是留存于支付宝、微信支付,回归银行自有APP,还是被手机系统级Agent全面接管。
核心判断先行: APP图标不会消失,但“手动打开APP”的行为会逐步降级为能力底座;简单金融归平台,复杂高价值金融归银行,通用调度受监管;银行真正要守的不是前端图标,而是编排权、合规权、账户体系三大底盘,以及在这三者之上的协议规则参与权。
第零部分:前置复盘——互联网入口迭代史与银行历次失位根源
过去20年,银行在移动互联网时代的全面失守,并非偶然的技术落后,而是长期聚焦“交易处理”、忽视“用户意图”的系统性战略偏差。以下从完整时间线、四代演变逻辑、四大失位根源、AI时代机遇窗口、最新变量落地五个维度展开复盘。
一、上一轮入口之争完整时间线
第一阶段:PC互联网时代(2000s—2010)
入口形态:浏览器+搜索引擎。用户路径:打开浏览器→搜索银行名称→进入官网→登录网银办业务。银行手握官网直达优势,但将网银做成高门槛工具,U盾、密码器、插件层层加码。银行误以为用户核心需求是“安全的网银系统”,忽视“便捷高效办理金融业务”的真实诉求。
第二阶段:移动互联网爆发(2010—2013)
入口形态:应用商店+独立APP。银行仅将PC网银功能平移至手机端,复刻线下账务逻辑,未基于移动场景重构体验。互联网平台则抓住红利:2011年微信上线,2013年微信支付开通绑卡、支付宝钱包独立成APP。
第三阶段:支付入口争夺战(2014—2016)
入口形态:扫码支付+线下全域场景。2014年春节微信红包现象级爆发,单季绑定2亿张银行卡;滴滴、快的补贴大战将金融行为转化为生活消费动作。银行错失翻盘窗口:云闪付推广不足,各行APP各自为战。
第四阶段:超级APP格局固化(2017—2019)
入口形态:超级APP+小程序生态。2017年微信小程序上线,2018年支付宝跟进。用户无需下载各类APP即可完成全流程服务,银行APP被系统性跳过。截至2018年,双寡头占据92%以上移动支付市场份额。
第五阶段:银行全面管道化(2020年至今)
入口形态:超级APP全生态闭环。双寡头覆盖消费、理财、信贷、保险、生活服务。银行APP打开率走低,仅留存转账、还贷、大额理财等低频刚需场景。开放银行本质是银行退守后台、承认前端入口失守。
二、互联网流量入口四代演变核心逻辑
发展阶段 | 入口形态 | 核心逻辑 | 行业赢家 |
PC时代(2000s) | 浏览器→搜索引擎 | 人找信息,搜索引擎掌控信息分发权 | 百度、hao123 |
移动早期(2010—2013) | 应用商店→独立APP | 人找服务,装机量决定流量话语权 | 微信、支付宝、头条 |
移动成熟期(2014—2019) | 超级APP→小程序/服务号 | 服务找人,超级APP收纳全品类服务 | 腾讯、阿里 |
当前阶段(2020—) | 超级APP内搜索/推荐 | 意图直达服务,单一平台完成需求闭环 | 腾讯、阿里、字节 |
PC时代,搜索引擎最贴近“信息查找”意图;移动时代,超级APP最贴近“场景化即时服务”意图;AI时代,意图调度层将成为贴近用户“一站式解决需求”的全新核心入口。
三、银行历次失位的四大核心根源
1. 场景定位偏差:银行将支付定义为后台账务工作,互联网平台将支付打造为前端流量入口。
2. 组织架构代差:银行垂直条线割裂运营,互联网企业以用户全旅程为核心搭建组织。
3. 技术迭代滞后:银行核心系统追求极致稳定,迭代以季度、年度计;互联网平台以天为单位。
4. 行业生态割裂:银行同业难以抱团,互联网平台依托双边网络效应构建闭环生态。
四、AI时代:银行的危机与全新翻盘窗口
上一轮移动互联网博弈,银行虽沦为管道,但仍保留账户、清算、资金存管等核心底层能力。本轮AI入口之争,若延续固有思维,银行将丢失意图翻译权、服务编排权、需求分发权,沦为无用户、无品牌、无定价权的纯后台API工具。
同时,AI时代带来三大颠覆性机遇:
1. 竞争逻辑重构:从注意力之争转向规则之争。核心是掌控意图调度、服务编排、合规执行规则。
2. 核心壁垒重构:信任合规成为核心优势。理财、信贷、资产规划等高价值场景,用户优先关注安全、合规、可追责,银行持牌经营、全程可控、责任可追溯的特质从成本负担转化为护城河。
3. 监管节奏重构:前置合规兜底。本轮AI金融发展初期,监管即明确合规底线,为银行构筑天然政策屏障。
五、最新变量落地:AI入口博弈规则逐步定型
结合2026年9月最新行业动态,两大底层变量正式落地:
1. 协议标准落地:国家发布GB/Z 185.1~185.7—2026《人工智能 智能体互联》系列国家标准化指导性技术文件,形成首套系统性智能体互联标准框架(交易、审计机制仍在研),为底层规则统一提供基础参照。
2. 监管规则落地:金融监管总局《银行业保险业AI安全开发应用指导意见》正式印发,确立“谁使用谁负责”“自主可控”两大核心原则,监管框架已明确,实施细则(备案制、责任归属等)逐步落地。
两大信号意味着:上一轮银行输在场景,这一轮银行必须赢在规则。银行突围核心不再是优化APP表层体验,而是抢占意图动作编排规则、金融专属协议、合规信任壁垒、用户全旅程运营四大核心阵地,实现从“工具迭代”到“规则卡位”的思维跃迁。
第一部分:核心前提——入口之争的本质是“意图层”与“五权”之争
复盘上一轮入口之争,我们看到的是银行如何一步步从“直接触达用户”退化为“后台资金通道”。但历史复盘只是诊断,要预判本轮AI入口的终局,还需要建立一套精准的分析框架。入口之争的本质究竟在争什么?技术形态(L1/L2/L3)与商业控制权之间是什么关系?为什么“拥有入口”不等于“拥有价值”?以下提出“五权之争”框架,重新定义入口的商业内涵,并给出三层入口的当前刻度,作为全文推演的理论地基。
1.1 价值从“模型”上移到“执行”
Forrester 2026年核心判断:银行业新一轮竞争战场,不再是界面,而是编排层,即把客户意图转化为最优动作、跨系统协调工作流的核心层级。
全球科技巨头布局已印证趋势:Salesforce收购Fin、ServiceNow收购Moveworks、Backbase收购Kasisto,均指向Agent运行时与服务编排能力。行业价值正从数据、模型算力,上移至“将智能洞察落地为实际服务动作”的执行能力。
由此诞生一条更精确的铁律:拥有入口只是拥有意图触点权,不等于拥有全部价值;价值捕获取决于五权组合。
1.2 三层入口是技术载体,五权才是商业控制点
AI时代入口分为三级递进形态,当前行业正处于L1向L2跃迁的关键临界点。但必须强调:L1/L2/L3只是技术载体,真正决定商业控制权的是五权分配。
五权矩阵
权力 | 定义 | 决定什么 |
意图触点权 | 用户“说出需求”的第一界面 | 谁被用户首先想到 |
调度排序权 | 多服务、多机构之间的展示与排序 | 谁获得分发与定价优势 |
编排执行权 | 将意图转化为合规、可追溯的金融动作 | 谁掌握差异化与风险底线 |
履约账户权 | 账户、清算、授信、KYC、资金存管 | 谁掌握金融底盘 |
责任合规权 | 授权留痕、审计追溯、差错追责 | 谁承担最终责任、谁拥有合规否决权 |
总图:三层入口× 五权强弱矩阵
下图以“强/中/弱”三档呈现L1/L2/L3在五权上的分布,是全文分析框架的可视化锚点:
层级 | 意图触点权 | 调度排序权 | 编排执行权 | 履约账户权 | 责任合规权 |
L1 超级App Agent | 强 | 强 | 中(依赖持牌方) | 弱(无账户清算) | 弱(受持牌约束) |
L2 系统级Agent | 强 | 强 | 弱 | 弱 | 弱 |
L3 个人AI | 强(终极形态) | 中(受隐私约束) | 弱 | 弱 | 弱 |
银行(持牌机构) | 中(高价值场景强) | 中 | 强 | 强 | 强 |
读图要点: L1/L2/L3在意图触点与调度排序上占优,但在编排执行、履约账户、责任合规三权上始终弱于持牌银行。这正是“入口可让、编排必争、账户合规必守”的结构性依据——技术层级再高,五权也不会自动转移。
三层入口定义与当前行业刻度
层级 | 核心定义 | 当前形态 | 互联网对标阶段 |
L1 超级App Agent | 存量超级APP内嵌对话式Agent,将菜单、功能、服务折叠为自然语言指令 | 微信小微、支付宝阿宝、千问、豆包 | 2008年App Store上线,应用开启AI原生改造 |
L2 系统级Agent | 手机OS层级智能体,拥有系统权限,可跨APP调度服务、掌控推荐分发权 | 华为小艺、苹果Apple Intelligence、Marvis、荣耀YOYO | 2010年API经济兴起,服务全面能力化 |
L3 个人AI | 全天候在线、具备长期记忆、跨设备协同的主动式数字分身 | Gemini Spark、微软Scout、OpenClaw类个人首席助理 | 2015年后平台成熟期,入口全面隐形化 |
关键判断: 2026年6月L1超级App Agent已集中上线、进入放量期;当下竞争核心已转向L2系统级Agent。WAIC 2026行业共识明确:AI入口竞争的核心不是模型能力,而是Agent OS入口、系统级权限、服务分发权。但金融场景中,五权不会随技术层级自动转移,而会被监管、协议、业务属性重新切分。
第二部分:三层入口未来三至五年博弈全景推演
明确了“三层入口是技术载体、五权才是商业控制点”这一核心前提后,接下来的问题自然浮现:这三层入口在未来三至五年将如何博弈?谁会胜出、谁会被降级为能力底座?博弈的核心矛盾是什么?以下从技术路径选择、四阶段演进节奏、各层赢面与致命短板、终局格局预判四个维度展开动态推演,并给出一个反共识判断。
2.1 博弈核心矛盾:谁来调度谁?
系统级Agent跨APP服务,仅有两种技术路径:
1. API/协议级调用(合规主流):依托APP官方授权,可审计、可问责、可追溯,APP可获取API服务费、守住风控边界,属于行业认可的合规合作模式。
2. GUI模拟点击(违规非主流):绕过官方授权,直接模拟人工操作,存在极大合规与安全风险,已被超级APP全面封杀,无法规模化落地。
需要区分两种情形:未经授权的GUI模拟点击应被禁止;用户明确授权、可留痕、可撤销的辅助操作是否允许,取决于后续监管口径。但无论如何,金融场景的可规模化路径只能是官方协议API接入。
核心推演:超级APP不会被动被系统Agent越过,而是主动Skill化改造,将自身能力通过标准化协议对外开放,把零和入口争夺,转化为合作式卡位博弈。
2.2 2026H2—2030年四阶段演进节奏
时间 | 阶段定位 | 关键事件 | 核心行业信号 |
2026 H2 | L1全面铺开 | 微信小微全量上线;支付宝阿宝公测;千问打通淘宝商品库闭环 | 超级APP内部Agent化改造全面完成 |
2027 | L1成熟/L2起步 | Agent Store上线,MCP/AHA/App Intents成为主流协议;华为、苹果、荣耀争夺系统级调度权;超级APP全面Skill化接入系统Agent | 金融、医疗、制造诞生杀手级AI原生应用 |
2028 | L2定型:入口收敛 | 调度入口与履约闭环双层分离;少数超级APP保留垂直专属入口,多数应用退化为纯被调用API | 用户手动“打开APP”动作大幅锐减 |
2029—2030 | L3萌芽:个人AI时代 | 持久记忆、跨设备协同、主动执行能力成熟 | 入口从“APP图标”退化为“用户意图本身” |
2.3 三层入口的赢面与致命短板
层级 | 核心赢面 | 致命短板 | 五权短板 |
L1 超级App Agent | 海量流量、社交关系链、履约闭环、支付牌照 | 用户用完即走,黏性弱于移动互联网时代 | 缺账户与合规责任权,金融决策受持牌约束 |
L2 系统级Agent | 硬件入口、系统最高权限、跨APP调度 | 敏感金融操作必须人工确认、持牌校验 | 调度权强,但编排权、责任权弱 |
L3 个人AI | 全域数据沉淀、极致用户锁定 | 高度依赖隐私授权,受法律强约束 | 意图触点强,但合规与履约需外部持牌方 |
2.4 终局格局预判:双层寡头 + 垂直保留
行业不会出现一家独大,调度层与履约层分离将成为稳态:
1. C端调度入口(L1/L2混合):腾讯微信小微,依托14亿月活、数百万小程序生态,Skill化开放进度领先。
2. 商业履约闭环:阿里千问 + 支付宝阿宝,是行业唯一实现“对话→支付→履约→售后”端到端闭环的体系,AI支付落地3亿笔,兼容95%主流技术框架。
3. 系统级调度挑战者:华为小艺、苹果智能体系,依托OS底层权限、海量终端设备,持续卡位跨场景调度。
4. 垂直专属入口:字节(内容)、美团(本地生活)、银行APP(高信任金融场景),凭借场景刚需、合规壁垒、专业服务保留独立入口价值。
最大变量: L2系统级Agent能否成功卡位。若华为、苹果OS级调度成型,将绕开微信、支付宝直接掌控用户意图;若卡位失败,L1超级APP将长期垄断入口,L2仅沦为工具通道。金融场景中,即便L2卡位成功,账户、合规、编排仍须由持牌机构承接。
2.5 反共识核心判断
模型最强≠市场胜出,入口不属于纯大模型公司。行业价值正从模型算力层,上移至OS系统入口层、场景数据履约层,大模型逐步沦为“水电煤”式基础通用能力。
AI时代真正的行业巨头,只会是两类玩家:拥有设备系统权限的硬件厂商、拥有高频场景与用户关系链的超级APP。纯模型企业要么沦为底层技术供应商,要么跨界布局硬件寻求生存空间。
第三部分:四大决定性变量深度拆解
上述推演给出了一条“基线路径”——L1铺开、L2定型、L3萌芽,最终形成“双层寡头+垂直保留”格局。但基线推演建立在多重假设之上:协议标准会自然收敛、监管会渐进介入、银行会被动适应、业务线会整体迁移。现实中,有四个变量可能显著偏离基线,甚至彻底改写终局。它们是入口博弈的“暗线”,其重要性不亚于表面的流量与月活之争。以下逐一深度拆解。
变量一:协议标准之争——掌控语法,即掌控意图翻译权
3.1.1 协议是暗线中的暗线
表面入口之争是流量与场景之争,本质是协议标准的话语权之争。AI时代协议不是中立技术规则,而是带有利益偏向性的行业语法,掌控协议即掌控四大核心权力:
·服务发现权:定义哪些金融服务可被AI识别、调用;
·排序调度权:定义多需求场景下服务的优先展示顺序;
·数据回流权:定义用户行为数据的归属与流转规则;
·商业结算权:定义服务调用的分润、计费、清算规则。
互联网时代TCP/IP、HTTP为中立协议,无企业可垄断互联网;AI时代专属协议将成为核心壁垒,谁制定标准,谁主导行业。
3.1.2 主流AI协议对比盘点
协议/标准 | 主导方 | 核心定位 | 优势 | 劣势 |
AHA | 蚂蚁/阿里系 | 跨端Agent协议,打通支付宝全生态 | 金融+生活履约闭环完整,AI支付实战验证 | 阿里生态属性强,腾讯、字节抵触 |
App Intents(鸿蒙/苹果) | 华为/苹果 | OS级原生意图标准 | 权限最深、跨APP调度最强 | 依赖开发者适配,绑定OS份额 |
微信小程序Skill化协议 | 腾讯 | 小程序能力封装为AI可调用技能 | 14亿用户+海量小程序生态 | 跨生态适配弱,仅限微信体系 |
MCP | Anthropic/开源社区 | 模型与工具通用接口 | 中立性强、开发者认可度高 | 偏底层,无商业结算与合规权限管理 |
A2A | 谷歌/开源联盟 | Agent间互联互通 | 技术架构先进,支持多智能体协同 | 生态碎片化,巨头各自为政 |
金融专用Agent协议 | 央行/金标委/银联/头部银行联盟 | 金融场景专属AI调度标准 | 合规性顶级,适配监管 | 落地主体与节奏尚待明确 |
3.1.3 金融“最小互操作规范”:银行不能只适配,要参与定规
银行若只被动适配通用协议,最终会失去意图翻译权。建议推动金融专属“最小互操作规范”,至少包含五类规则:
1. 能力描述规则:统一金融服务Skill的接口、参数、限额、适用人群;
2. 用户授权留痕规则:精准确认、分级授权、可撤销、可审计;
3. 审计追溯规则:每次调用记录意图、机构、产品、风险提示、确认动作;
4. 结算分润规则:明确API调用费、导流费、服务费与清算路径;
5. 责任归属规则:明确平台、Agent、银行、用户四方责任边界。
同时,金融专属协议应与MCP、App Intents、AHA等做映射互认,避免标准孤岛。落地主体不宜单一,应由央行、金标委、银联、行业协会、头部银行联盟共同推进。
3.1.4 四大演化路径与条件概率
以下概率为结构性专家判断,非数理统计推断;区间表示不确定性范围,证伪信号保持精确。
路径 | 概率区间 | 档位 | 核心条件 | 12—18个月可证伪信号 |
A:AHA成为事实标准 | 25%—35% | 中 | 支付宝全链路履约优势凸显,微信被动兼容 | 第三方机构适配AHA数量、AI支付笔数增速 |
B:App Intents/MCP中立标准胜出 | 30%—40% | 中高 | 华为、苹果联合推动OS级统一标准,超级APP Skill化接入 | 系统Agent金融调用备案数、主流APP适配率 |
C:协议长期碎片化 | 20%—30% | 中 | 多协议并行、互不兼容 | 开发者适配成本、跨协议映射进展 |
D:监管主导金融专属协议 | 5%—15% | 低 | 类比“断直连”,监管出台统一金融Agent标准 | 金融Agent管理办法、责任归属征求意见稿 |
关键观察信号: 2026—2027年,若主流协议被第三方大规模适配兼容,12—18个月内将决出胜负;若碎片化超24个月,银行将获得更长能力建设窗口期。
变量二:业务线分化——金融入口迁移无统一答案
3.2.1 核心判断
金融业各业务线黏性来源、决策复杂度、信任需求、监管强度差异极大。支付与财富管理、企业金融的入口逻辑完全不同,金融入口迁移不能一刀切。
3.2.2 六大金融业务线入口归宿拆解
业务线 | 核心黏性来源 | 决策复杂度 | 信任依赖度 | 监管强度 | 最终入口归宿 | 迁移速度/窗口期 |
支付 | 场景即时性、小额高频 | 极低 | 低 | 中 | 超级App Agent为主,系统Agent为辅;银行保留账户清算 | 快(1—2年) |
消费信贷 | 场景嵌入、即时审批 | 低—中 | 中 | 高 | 电商/本地生活场景Agent+超级APP;银行死守自主风控与定价 | 中(2—3年) |
财富管理 | 专业信任、长期陪伴、资产安全 | 极高 | 极高 | 高 | 银行APP/专业理财垂直Agent为主 | 慢(3—5年) |
企业金融 | 流程合规、多级审批、定制化 | 极高 | 高 | 极高 | 银行自有系统+B2B SaaS Agent | 最慢(5年以上) |
保险 | 场景触发、比价理赔、标准化 | 中—高 | 中—高 | 高 | 超级APP/垂直保险Agent;银行代销场景轻量接入 | 中(2—3年) |
存款/国债 | 资金安全、国家信用、刚性兜底 | 低 | 极高 | 极高 | 银行APP/银行官方小程序/系统Agent官方接口 | 慢(3—5年) |
补充判断:存款、国债未必一定“回到银行APP”,也可能是银行官方小程序或系统Agent官方接口,但决策权、合规权、账户权必须留存持牌银行。保险的平台比价理赔属性强,垂直保险Agent可能比银行入口更强。迁移速度直接决定银行资源投放节奏:支付与消费信贷应“守底盘、放前端”,财富与企金应“重投入、自留入口”。
3.2.3 三大分化核心逻辑
1. 决策越简单,越容易被外部入口吸收:支付、小额信贷、简易保险决策链路短,用户无打开专属金融APP刚需,将快速向超级APP、系统Agent集中,银行退化为后台资金与风控通道。
2. 信任需求越高,入口越留存银行:财富管理、大额信贷、企业金融涉及核心资产安全,用户需要专业建议、全程陪伴、可追溯责任。AI时代金融信任的核心是持牌身份+合规透明+终身追责,是平台难以复刻的壁垒。
3. 监管越强,入口越由规则决定:存款、国债、跨境金融等强监管业务,监管将明确“前端可开放、决策权与合规权必须留存持牌银行”。
3.2.4 银行战略核心设问
银行无需纠结“能否守住APP入口”,需逐业务线回答三个问题:
1. 该业务线的核心入口黏性是什么?(场景/信任/合规/安全)
2. 该黏性在AI时代是强化还是削弱?
3. 入口被外部抢占后,损失的仅是前端曝光,还是风控、定价、客户关系的核心权力?
观察信号: 2027年前,若超级APP大规模切入财富、企业金融且用户接受度高,说明银行信任壁垒脆弱;若银行AI原生场景体验显著领先平台,则高价值场景入口可稳固留存。
变量三:编排能力供给——编排层将成为独立B2B赛道
3.3.1 行业被忽视的残酷现实
全行业共识:银行必须掌控服务编排层。但绝大多数银行不具备自研Agent运行时、智能编排引擎的技术能力:
1. 头部大行:可重金自研,但依赖高端AI人才、数据基建、持续迭代,投入成本极高;
2. 股份制/城商行:部分具备基础自研能力,核心场景可定制,多数依赖外部供应商;
3. 中小银行:核心系统依赖外包,完全不具备AI编排层自研可能性。
3.3.2 “编排层即服务(OAAS)”市场成型
供给方类型 | 代表主体 | 核心优势 | 潜在风险 |
头部银行科技子公司 | 工银科技、招银云创 | 懂金融、懂监管、客户基础扎实 | 同业竞争壁垒,中小银行信任顾虑 |
头部云厂商 | 阿里云、腾讯云、华为云 | AI基础设施顶级、迭代快、覆盖广 | 与超级APP/系统Agent利益冲突,数据主权担忧 |
传统金融IT供应商 | 恒生电子、宇信科技、神州信息 | 深耕金融、生态稳定、中立性强 | AI原生技术积累偏弱,迭代滞后 |
AI原生创业公司 | 各类Agent平台厂商 | 产品创新强、体验领先 | 规模小、稳定性不足、金融合规经验匮乏 |
3.3.3 三种行业权力格局推演
1. 格局A:头部银行主导(30%—40%):头部大行自建核心编排底座,通过科技子公司向行业输出,形成类银联基础设施。中小银行获得标准化能力,但存在能力附庸风险。
2. 格局B:中立第三方主导(35%—45%):恒生、宇信等传统IT厂商完成AI升级,推出金融专属Agent运行时;云厂商输出底层能力并叠加合规包装。银行名义掌控编排权,实际核心能力依赖外部供应商。
3. 格局C:平台标准主导(20%—30%):通用协议成为事实标准,超级APP、系统Agent提供成熟编排工具。银行适配成本低于自建,逐步放弃编排自研,管道化彻底定型。
3.3.4 最终稳态格局
·头部大行:双线作战,自建核心编排底座 + 对外输出标准化能力;
·股份制银行:高价值场景(财富、企金)定制自研,通用场景外采;
·中小银行:全面放弃自研,专注打造可被调用的优质金融能力,但刚性保留合规决策权、数据主权、客户权限。
观察信号: 2027年前,若单一金融编排平台被50家以上银行采用,标志OAAS市场正式成型。
补充变量:银联、央行系基础设施可能下场。 GB/Z 185的身份码节点已向企业发放,若金融专属互操作规范由银联+金标委兜底,则OAAS格局可能从当前的“三方博弈”演变为“基础设施层+应用层”两层结构——底层由国家级基础设施统一身份、清算、审计标准,上层由银行科技子公司、金融IT厂商、云厂商竞争应用编排能力。这将显著改变中小银行的外采选择和头部银行的输出模式。
变量四:监管介入时机与边界——规则前置重塑入口疆域
3.4.1 金融监管入口干预历史规律
复盘十年监管动作,国内金融入口治理遵循“提前布局、前置定规、防范风险”逻辑:
·2015—2017年:备付金存管、支付断直连,切断平台绕过银行的直连通道;
·2017—2018年:互金专项整治,清零P2P;
·2021年:平台反垄断,禁止二选一;
·2022—2023年:互联网贷款新规,明确持牌机构自主风控底线。
核心规律:金融入口竞争初期,监管即提前划定边界,不会放任格局固化。
3.4.2 AI金融入口核心监管议题
监管议题 | 核心取向 | 对入口博弈的影响 |
AI金融服务持牌要求 | 投资建议、信贷决策等仅限持牌机构 | 平台Agent无自主金融决策权,必须对接银行 |
金融AI API备案制 | 所有AI调用金融接口需备案、可追溯 | 抬高非持牌入口成本,也抬高中小银行合规成本,利好头部大行 |
AI差错责任归属 | “谁提供服务、谁终身负责” | 缓解责任不对称,提升银行开放接口意愿 |
数据授权与隐私合规 | 禁止默认授权,金融数据需精准确认 | 削弱个人AI全域锁定能力 |
跨APP调用合规边界 | 禁止未经授权GUI模拟点击,仅限官方API | 限制系统Agent金融调度自由度 |
平台反垄断开放 | 禁止入口排他协议,强制生态开放 | 为银行争取公平生态位 |
3.4.3 三种监管介入节奏推演
1. 节奏A:快速介入(2026H2—2027H1,30%—40%):触发AI金融风险事件,监管快速出台专项办法,提前划定边界。银行合规权、编排权获官方背书,平台与系统Agent扩张受限。
2. 节奏B:渐进介入(2027H2—2028,40%—50%):市场博弈一段时间后,监管先出指导意见、再落地正式法规。市场保留1—2年博弈窗口,基线推演基本成立。
3. 节奏C:滞后介入(2029年后,15%—25%):无重大风险事件、部门协调滞后,格局固化后落地规则。寡头通吃概率提升,银行错失变革窗口。
3.4.4 监管对终局的核心修正
·快速介入:入口迁移放缓,调度层权力被稀释,银行守住合规、编排、决策核心权力;
·渐进介入:短期平台抢占入口红利,后期监管收束边界,格局趋于理性;
·滞后介入:平台与系统Agent垄断入口,银行管道化彻底定型。
关键观察信号: 2026—2027年AI金融处罚案例、责任归属征求意见稿、行业管理办法落地进度,直接决定监管节奏。
第四部分:四大变量修正后的终局完整推演
四个变量分别拆解后,我们看到协议标准可能碎片化、业务线必然分化、编排能力可能外包、监管可能提前介入——每一个变量都在不同方向上拉扯基线推演。现在需要将它们综合起来,回答一个核心问题:纳入四变量后,金融入口的终局概率如何修正?银行的角色是改善还是恶化?以下给出三套条件情景树、修正后的概率分布,以及终极核心结论。
4.1 基线推演与修正推演核心差异
维度 | 初始基线推演 | 四变量修正后推演 |
入口格局 | 双层寡头+垂直保留,格局集中 | 协议碎片化+监管前置,格局更分散、分层更明显 |
超级APP胜率 | 极高,长期把持核心入口 | 合规约束+中立协议普及,控制力下降 |
系统级Agent胜率 | 中等,受限跨APP配合 | 禁止未授权GUI调用+API备案,金融场景胜率降低 |
银行核心角色 | 被动退守账户合规底座 | 监管赋能编排护城河,分层掌控能力,中小银行适度外包 |
迭代节奏 | 3年完成L1→L2 | 受监管、协议成熟度影响,整体延后6—12个月 |
4.2 三套条件情景树
概率为结构性专家判断,非统计推断;区间表示不确定性范围。
情景 | 核心条件 | 终局特征 | 概率区间 | 档位 |
A:平台协议主导+渐进监管 | AHA/超级APP协议占优,监管渐进介入 | 双层寡头为主,平台掌意图入口,银行掌编排、合规、账户 | 35%—45% | 中高 |
B:OS中立协议胜出+快速监管 | App Intents/MCP普及,监管快速定规 | 系统Agent承接通用调度,但金融决策受持牌约束;银行守住高价值入口 | 30%—40% | 中 |
C:协议碎片化+滞后监管 | 多协议并存,监管滞后 | 多入口碎片化,局部寡头,银行管道化风险上升 | 20%—30% | 中低 |
4.3 修正版终局概率分布
以下概率为条件情景下的结构性判断,非数理统计预测,亦非对未来的确定性断言。每档概率均绑定前文所述触发条件与可证伪信号:若触发条件不成立或证伪信号提前出现,概率应即时调整。
终局场景 | 基线概率 | 修正后概率区间 | 档位 | 核心变动原因 |
双层寡头(平台掌入口、银行掌编排+账户) | 45% | 35%—45% | 中高 | 协议碎片化、监管前置稀释入口集中度 |
银行守住高频高价值金融入口 | 30% | 30%—40% | 中高 | 业务线分化+监管赋能信任合规壁垒 |
系统Agent一统全域入口 | 20% | 5%—15% | 低 | 支付/账户/KYC天然在持牌侧,系统Agent即便拿到调度权也仅能转发意图、落单必须回银行API;叠加金融强监管约束、违规调用被禁止 |
多入口碎片化并存 | 5% | 10%—20% | 中低 | 四大变量共同作用,无统一垄断入口 |
4.4 终极核心结论
金融入口不会整体搬家,也不会整体留守,而是按业务线分层分化迁移:
1. 简单小额金融场景,向超级APP Agent快速迁移;
2. 高信任、高合规、高价值复杂金融场景,持续留存银行体系;
3. 跨场景通用调度,由系统级Agent承接,但全程受金融监管约束。
银行真正需要守住的,从来不是APP图标与前端流量,而是编排权、合规权、账户体系三大核心底盘,以及协议规则参与权。其中编排权归属,由协议标准与监管边界共同决定,而非单纯由技术能力、市场意愿决定。
第五部分:金融业入口迁移落地路径与风险研判
修正后的终局判断是“金融入口按业务线分层分化迁移”——简单金融归平台、复杂高价值金融归银行、通用调度受监管。但这仍是宏观判断,具体到金融业,入口迁移将沿着哪几条路径落地?当前九家头部机构的AI布局呈现怎样的不对称格局?银行面临的终极风险是什么?以下从行业现状、三条迁移路径、专属三层权力结构、四大终局形态、责任不对称风险五个维度,将宏观判断落到具体牌桌。
5.1 行业现状:九家头部机构AI落地成效(2026上半年官方口径)
机构 | 核心AI规模指标 | 标志性成效 | 核心入口策略 | 数据口径 |
工商银行 | 落地场景超600个 | 金融市场智能询价交易占比96%,审核效率提升5倍 | 数智工行AI-ICBC,以内场景赋能、风控提效为主 | 半年报/业绩会 |
农业银行 | 自研龙虾ABC-Claw、一明大模型 | AI+卫星遥感,县域贷款规模达11.9万亿 | 以智能体为抓手,深耕下沉市场 | 半年报/业绩会 |
招商银行 | 1386个落地场景、256个自研模型 | 日均Token吞吐同比+78%,年节约1388万工时 | AI First战略,全场景智能化 | 半年报/业绩会 |
中国银行 | 2200+智能助手、3800+场景 | BOC AI服务用户3.2万人,识别305种票证 | 全球化AI体系,聚焦跨境金融 | 半年报/业绩会 |
邮储银行 | 370+智能场景 | 日均调用超千万次,年替代120万工时 | SPEEDS体系+邮智大模型,规模化降本 | 半年报/业绩会 |
摩根大通 | 数千个AI用例 | 年度节约成本20亿美元,全员普及LLM | 全AI银行战略,运营成本中性 | 海外公开材料/非境内监管口径 |
汇丰银行 | 85%员工复用生成式AI | KYC开户时长减半,风险识别效率提升4倍 | 首席AI官,端到端流程重构 | 海外公开材料/非境内监管口径 |
蚂蚁集团 | AI支付超3亿笔 | 阿宝兼容95%主流技术框架,落地AI钱包、AI收付 | 进攻C端入口,搭建金融AI基础设施 | 官方披露/媒体转述 |
微众银行 | 800+智能体、70+数字员工 | 信用债审查从数天压缩至10分钟,服务4.4亿用户 | AI原生无网点银行 | 官方披露/需核对最新口径 |
关键不对称现实:所有银行的AI投入,全部集中于内部降本、风控提效、流程优化,仅有蚂蚁集团一家在正面进攻C端金融入口,行业攻防态势极度失衡。
需要补充用户侧KPI,避免“内部效率”替代“入口成效”: Agent调用转化率、授权率、放弃率、投诉率、金融Skill被外部调用次数、外部入口带来的AUM/信贷转化率、编排自主率、合规审计覆盖率。
其中三个核心指标的口径建议明确如下:①授权率=用户同意金融Skill被外部Agent调用的比例,反映用户对银行开放能力的信任度;②编排自主率=银行自研编排链路占全部金融Agent调用链路的比例(对中小银行即“权力自留率”),反映银行对编排层的实际控制权;③外部调用转化AUM=通过非银行入口(超级APP、系统Agent)带来的真实资产管理规模增量,反映入口开放的实际商业价值。
5.2 金融入口三大迁移路径
路径A:留存超级APP Agent(支付/小额信贷主流)
支付宝阿宝、微信小微折叠全品类金融服务,一句话意图直达。超级APP掌控前端心智,银行退化为资金通道、合规风控后台。
路径B:回归银行自有APP(财富/企金/存款主流)
依托持牌合规、资金安全、专业服务、终身追责四大壁垒,银行完成APP Agent化改造,打造专属金融智能助手。在高信任、高价值场景,用户主动选择银行官方入口。
路径C:系统级Agent接管(通用调度场景)
华为、苹果OS智能体实现跨APP金融服务调度,掌握服务分发排序权。但受强监管约束,禁止未授权模拟操作,必须通过银行官方合规协议接入,无自主金融决策权限。
5.3 金融业专属三层权力结构
层级 | 核心权力 | 归属 | 银行策略 |
第一层:意图入口层 | 意图触点权、部分调度排序权 | 支付宝、微信、系统Agent | 可开放、可合作,争取品牌露出与数据回流 |
第二层:编排合规层 | 编排执行权、责任合规权 | 银行必争核心 | 头部自研、股份行高价值自研、中小外包但权力自留 |
第三层:账户资金风控层 | 履约账户权、KYC、清算、授信 | 银行专属底盘 | 100%留存,监管刚性锁定 |
5.4 四大终局落地形态(对应4.3终局场景)
落地形态 | 概率区间 | 对应4.3场景 | 特征 |
双层结构 | 35%—45% | 双层寡头 | 平台掌前端意图入口,银行掌编排、合规、账户底盘 |
银行自留入口 | 30%—40% | 银行守住高频高价值金融入口 | 高净值理财、大额信贷、企业金融、存款国债,银行APP独占入口 |
系统调度入口 | 5%—15% | 系统Agent一统全域入口 | 跨场景通用金融服务由OS Agent统一调度,全程合规受控 |
碎片化混合格局 | 10%—20% | 多入口碎片化并存 | 多入口并行,按场景属性自然分流 |
5.5 银行终极风险:责任不对称困境
责任不对称:银行承担持牌合规、资金安全、风险追责的全部责任,却逐步丧失前端销售触点、用户运营权、服务分发权。平台Agent出现利率报错、流程跳步、风控疏漏,最终监管追责、资金损失、品牌风险全部由银行承担,形成“收益归平台、责任归银行”的失衡格局。
银行唯一底线:可以开放接口、可以让出前端入口、可以适配外部协议,但编排逻辑、合规决策、数据主权绝对不能外包。
第六部分:银行AI入口时代差异化战略建议
明确了终局形态与“责任不对称”的终极风险后,问题从“会发生什么”转向“银行应该做什么”。上一轮银行输在只看到交易、没看到意图;本轮如果延续固有思维,将输得更彻底——不仅失去入口,更失去编排权与定价权。但本轮也有规则、信任、监管三大差异化机遇。以下从四大必执行动作、核心战略取舍、协议标准话语权三个层面,给出差异化战略建议。
6.1 四大必执行核心动作
① 分层掌控编排层,守住核心底盘
·头部大行:全栈自研Agent运行时与编排引擎,对内赋能、对外输出;
·股份制银行:聚焦财富、企金、信贷等高价值场景定制自研,通用场景轻量化外采;
·中小银行:全面外采编排服务,刚性守住合规决策权、数据主权、客户权限,实现“能力外包、权力自留”。
② 主动Skill化、协议化,避免被动边缘化
将转账、查询、授信、理财、缴费等核心能力封装为标准化AI Skill,多点适配AHA、App Intents、MCP、微信Skill等主流协议。同时联合银联、行业协会、头部机构,推动金融专属Agent协议落地,在协议中嵌入合规、数据安全、授权留痕、审计追溯刚性规则。
③ 将信任合规转化为产品化壁垒
·分级授权体系:基础一键确认、自定义规则授权、额度专属授权;
·可追责标签:外部AI调用金融服务显性标注“持牌银行提供、全程可追溯、责任可兜底”;
·合规增值服务:为高净值、机构客户提供全链路AI调用审计报告、风险溯源清单。
④ 逐业务线制定入口取舍策略
·支付:放弃前端入口争夺,争取公平结算、品牌露出、数据留存;
·消费信贷:场景嵌入外部Agent,死守自主风控、审批定价权;
·财富/企金:坚决自留官方入口,打造专业AI金融顾问,不开放核心能力;
·存款/国债/保险:轻量化接入外部生态,以合规触达为核心,不争夺流量。
6.2 核心战略取舍:做入口,还是做底座?
1. 中小银行:放弃C端入口竞争,深耕优质金融底座
专注打磨标准化、高合规、高稳定的金融服务能力,成为各大AI入口优先调用的优质持牌服务商。
2. 头部大行:双线作战,攻防兼备
一方面改造自有APP为AI金融超级入口,守住高价值场景心智;另一方面全面Skill化开放能力,融入全生态调度体系,深度参与行业标准制定。
更精确的表述是:入口可让、编排必争、账户合规必守、协议必入。
6.3 最易被忽视的核心策略:抢占协议标准话语权
四大变量中,协议标准是银行唯一可主动主导、提前卡位的核心变量。银行联盟、监管机构、头部机构需主动发力。以下给出可执行的落地机制:
① 牵头制定金融AI Agent专属协议规范,统一调用、授权、审计、追责标准。
·牵头方:建议由金标委立项、银联牵头工作组,头部银行(工、农、中、建、招)与金融IT厂商(恒生、宇信)共同参与;
·时间节点: 2026Q4—2027Q1完成需求调研与草案,2027H1发布征求意见稿,2027H2形成行业标准报批稿;
·工作机制:设立“金融Agent互操作规范工作组”,下设能力描述、授权留痕、审计追溯、结算分润、责任归属五个子组,每季度向监管报送进展。
② 实现通用AI协议与金融专属协议的映射互认,避免标准孤岛。
·牵头方:银联+金标委牵头,联合MCP/AHA/App Intents等协议社区建立映射工作组;
·时间节点: 2027年内完成与MCP、AHA的首批映射规范,2028年扩展至App Intents;
·工作机制:建立“协议映射注册中心”,由中立机构维护映射表,定期发布兼容性测试报告。
③ 把合规、数据、风控、留痕等金融刚性要求,内嵌为AI调用强制规则。
·牵头方:金融监管总局指导,银联、行业协会、头部银行共同起草;
·时间节点:与《银行业保险业AI安全开发应用指导意见》实施细则同步推进,2027年内形成可执行的规则清单;
·工作机制:通过监管科技试点(如“金融AI沙盒”)验证规则可行性,成熟后纳入行业标准或监管办法。
核心目标:不拒绝生态开放,但所有外部入口必须遵循金融规则、接受银行合规约束。
第七部分:终局结论与未来核心观察信号
战略建议给出了“做什么”,但任何战略都需要可验证的信号来判断方向是否正确、窗口期是否关闭。
以下总结三层入口博弈的终极规律、金融行业的终极判断,并给出2026—2027年最关键的观察信号清单,作为后续跟踪推演是否偏离现实的“仪表盘”。
7.1 三层入口博弈终极规律
未来三至五年入口迭代路径:2026—2027年L1成熟、2027—2028年L2定型、2029年后L3萌芽。
迭代核心不是新旧替代,而是新旧交融、层级降级:新层级崛起,旧层级降级为底层能力底座。APP不会彻底消失,但“手动打开APP”的用户行为将逐步消亡。
7.2 金融行业终极判断
1. 上一轮银行输给了场景,这一轮银行必须赢在规则;
2. 简单金融服务归平台,复杂高价值金融服务归银行;
3. 入口可以开放、流量可以共享,账户、合规、编排、追责四大核心权力永不外移;
4. AI时代银行的核心竞争力,不再是渠道与流量,而是规则定义权、合规兜底力、专业服务信任力。
7.3 2026—2027年核心观察信号清单
关键观察信号 | 建议阈值/判断标准 | 背后行业含义 | 关联变量 |
微信小微全量上线进度 | 全量后3—6个月用户渗透与调用频次 | L1入口全面竞争发令枪 | 基线节奏 |
支付宝AHA协议第三方适配规模 | 12个月内适配机构数是否显著增长 | 超级APP能否垄断跨端调度标准 | 协议标准 |
华为/苹果系统Agent金融调用落地 | 金融调用备案数与持牌合作数 | L2能否突破金融场景壁垒 | 协议+监管 |
银行金融Skill标准化开放进度 | 开放Skill数量、外部调用次数、授权转化率 | 行业主动变革积极性 | 协议+编排供给 |
AI金融差错责任归属立法 | 征求意见稿到正式办法的周期 | 责任不对称破解节奏 | 监管 |
金融IT厂商/银行科技子公司编排平台落地 | 被50家以上银行采用视为成型信号 | OAAS格局成型速度 | 编排供给 |
AI金融违规处罚案例 | 首例处罚落地时间与力度 | 监管介入快慢与严格程度 | 监管 |
超级APP切入财富/企金渗透率 | 高净值用户接受度、AUM转化 | 银行信任壁垒坚固程度 | 业务分化 |
用户侧Agent金融KPI | 调用成功率、授权率、放弃率、投诉率 | 入口是否真正成立 | 全部变量 |
口径与免责说明
1. 文中机构场景数量、AI落地规模、工时替代等数据,均为2026年上半年各行半年报、业绩发布会官方公开口径,外资机构数据为行业公开估算,非审计精准数据;
2. AI支付笔数、框架兼容率等数据,源自蚂蚁集团官方公开披露信息;
3. 本文所有格局推演、概率判断为基于行业现状的专家结构性趋势分析,非确定性预测;模型技术突变、重大金融风险事件、顶层监管政策调整,均可能改变行业终局;
4. 文中各类AI协议名称为当前公开候选标准,行业最终落地标准可能调整;
5. 全文概率分布为条件情景下的结构性判断,非数理统计推断,仅用于行业战略参考。