ARTICLE · 1228797
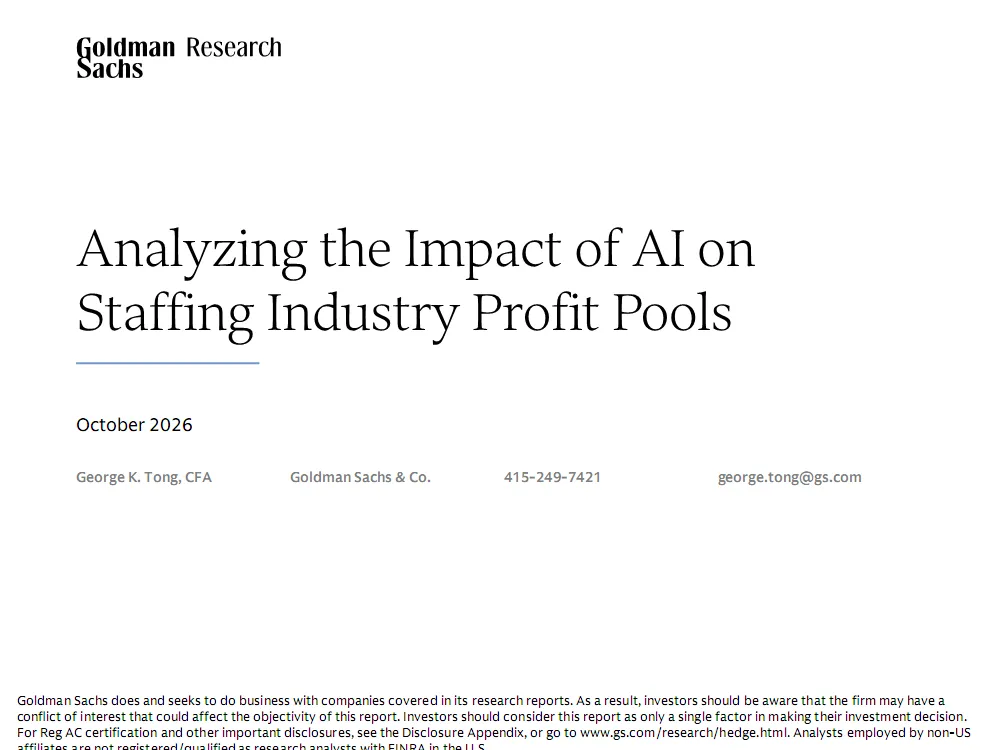
高盛-分析AI对人力资源行业利润池的影响 Analyzing the Impact of on Staffing Industry Profit Pools
高盛-分析AI对人力资源行业利润池的影响 Analyzing the Impact of on Staffing Industry Profit Pools
高盛|分析AI对人力资源(人力派遣)行业利润池的影响
报告:Analyzing the Impact of AI on Staffing Industry Profit Pools发布:2026‑10‑21,20页
免责声明:仅客观还原研报,不构成投资建议
报告定位:聚焦美国人力派遣/猎头行业,区分临时派遣(Temp)、永久岗位招聘(Perm);拆解AI对招聘全工作流的改造,测算利润池转移、新增市场空间;
核心结论:AI更多自动化事务性招聘流程,但客户谈判、候选人判断、客户关系等高价值人的判断环节很难被替代;利润从单纯人力中介向工作流、平台、技术栈转移;AI带来新增招聘需求,但难以完全抵消传统业务被挤压的损失。
AI冲击主要集中在白领信息密集型岗位(金融商务、IT、行政办公),这类岗位自动化暴露度最高,对行业利润池影响最大;蓝领岗位自动化压力偏低。 AI擅长自动化招聘流程环节:候选人挖掘、简历初筛、人岗匹配、文档汇总;候选人深度评估、谈判博弈、客户关系维护、结果问责高度依赖人,很难被AI替代。 价值正在发生转移:利润来源从传统“劳动力中介服务费”,转向招聘工作流、撮合平台、技术基础设施。 AI一方面会压缩传统招聘需求,另一方面创造AI相关岗位的新增招聘TAM市场;新增市场可以部分对冲传统业务的萎缩,但无法完全抵消冲击。 企业竞争的关键不再只是中介撮合能力,而是专有数据、一体化工作流、平台规模、咨询顾问能力。 市场规模基准测算:美国人力派遣整体TAM超过3000亿美元;AI赋能招聘工作流可商业化市场空间约381亿美元。
一、AI如何重塑招聘全工作流
报告将招聘完整流程分层,区分可被AI增强vs仍由人主导:
- 候选人挖掘与触达(AI增强)
:AI生成招聘JD、语义检索简历库、个性化批量触达候选人;提升 recruiter效率,不改变中介商业模式本身。 - 初筛过滤(AI增强)
:简历标准化解析、技能推断、资格自动筛选,减少人工审阅工作量。 - 候选人匹配排序(AI增强)
:基于技能、历史录用数据做匹配打分,输出候选短名单,提升可扩展性。 - 面试评估(AI辅助,人主导)
:AI做面试笔记汇总、候选人反馈对比;但定性判断、综合评估仍然依靠人类。 - 录用谈判与发放offer(AI辅助,人主导)
:AI做薪酬基准、offer情景测算、入职文档自动化;客户谈判、最终录用决策、结果责任归属必须由人承担。
核心分界:事务性流程可以AI自动化;判断、博弈、客户关系、问责环节保留人的核心角色。
二、行业收入与利润池测算框架
1)临时派遣 Temp Staffing
公式:
临时派遣利润池 = 临时用工人数 × 时薪工资 × AI自动化系数 × 派遣毛利率
美国白领派遣毛利率中枢约32‑33%;蓝领派遣毛利率中枢约19‑21%。 岗位结构:白领(IT、金融、行政办公)岗位AI任务自动化稳态水平显著高于蓝领(建筑、保洁、运输)。
2)永久岗位招聘 Perm Staffing
公式:
永久招聘利润池 = 永久雇佣人数 ×岗位薪资 × AI自动化系数 ×招聘费率
永久招聘佣金通常为年薪的20‑30%;招聘费率存在周期性,随就业市场冷热波动。
岗位自动化暴露度对比
- 高自动化风险
:办公室行政、商务金融、信息技术、法律、科研,多属于高薪白领岗位,贡献行业大部分利润池。 - 中低自动化风险
:建筑、安装、生产制造、餐饮、个人护理、医疗,蓝领与强线下服务岗位。
关键:不只是看岗位数量,高薪岗位即便人数不多,但对利润池影响权重很大。
三、美国人力派遣市场规模TAM
整体市场(临时派遣+永久岗位招聘) 2022年峰值3474亿美元;2025年3021亿美元;2027E预计3150亿美元。 临时派遣Temp占绝大部分体量;永久招聘Perm体量小但利润率更高。 利润池分层拆解 招聘执行层总利润池约1089亿美元(临时派遣毛利639亿+永久招聘450亿)。 AI可捕获的工作流商业化空间:按35%捕获率测算,合计381亿美元(临时224亿+永久158亿)。 线上撮合平台可获得约170亿美元;底层大模型、应用、算力技术栈也分走一部分价值。 价值转移全景: 损失端:AI压缩传统用工需求,临时派遣约100亿、永久招聘约410亿、自由职业约120亿传统市场被挤压。 新增机会:招聘工作流变现、撮合平台、招聘技术栈;同时AI催生新岗位招聘需求。
四、AI带来的新增招聘市场空间测算
AI技术本身催生大量新岗位,分为现有AI岗位、毕业生新增AI岗位,再叠加AI赋能的周边衍生岗位;再计入 recruiter招聘人员生产效率提升带来的放大效应。
基准区间(低‑中‑高情景) 基础AI岗位TAM:9‑30亿美元 毕业生新增AI岗位TAM:6‑24亿美元 计入周边AI赋能岗位后:18.75‑94.5亿美元 叠加招聘人员吞吐效率提升(20‑30%生产率因子)后,调整后AI招聘TAM区间22.5‑122.85亿美元。 重要提示:这部分新增市场可以对冲一部分传统业务萎缩,但体量不足以完全抵消传统利润池的挤压。
五、行业格局演变逻辑
- 受冲击最大板块:白领人力派遣、中高端猎头业务
。IT、商务金融、办公室行政,岗位任务自动化程度高,并且岗位薪资高,对利润池冲击最明显。蓝领派遣、线下服务岗位受AI扰动相对有限。 商业模式变迁: 旧模式:纯粹劳动力中介,赚人差价。 新模式:向工作流工具、平台撮合、咨询服务转型;核心资产变为专有数据集、端到端一体化招聘流程、平台规模、顾问的客户关系能力。 价值分配博弈:企业客户/终端雇员、人力服务商、线上平台、大模型技术供应商四方瓜分AI带来的效率红利,不是全部被人力中介企业获得。
六、关键风险
下行风险
AI落地速度快于预期,企业大规模缩减招聘服务商预算,传统派遣、猎头收入利润被快速侵蚀; 大模型厂商直接切入招聘工作流,抢夺人力服务商价值; 宏观就业走弱,招聘大盘本身收缩,叠加AI双重压力。
上行风险
AI大幅放大企业招聘需求,新增岗位市场超预期,充分对冲传统业务压力; 人力服务商成功完成产品转型,牢牢锁住专有数据与客户关系,捕获大部分AI带来的效率红利; AI仅作为辅助工具,深度候选人评估、客户谈判依旧高度依赖人力,对利润池冲击有限。
报告核心浓缩要点
AI对人力派遣行业冲击集中在高薪白领岗位(IT、金融、行政),蓝领线下服务岗位压力较小;AI主要替代简历筛选、挖掘匹配等事务流程,候选人判断、谈判、客户关系、问责仍高度依赖人类,不会完全替代猎头/派遣服务商。 行业价值发生结构性转移:利润从简单的劳动力中介差价,转向招聘工作流、撮合平台、招聘技术栈;测算AI可捕获的招聘工作流市场约381亿美元。 AI同时挤压传统招聘需求,又创造AI相关新岗位;新增市场可以部分对冲传统业务损失,但无法完全抵消传统利润池收缩。 企业未来竞争关键不再只是中介撮合,核心壁垒转变:专有数据、一体化工作流、平台规模、咨询与客户关系能力。 跟踪重点:企业招聘服务商业务结构(白领/蓝领占比)、AI招聘工具渗透率、企业HR外包预算变化、大模型厂商切入招聘领域的进展、白领岗位自动化落地节奏。