ARTICLE · 1238521
诺基亚不仅还活着,而且还在AI时代活得很滋润!但是......
(10月22日)诺基亚发了2026年第三季度财报。表面看漂亮得不像话——利润涨了35%,AI和云客户营收直接翻倍还多。可就在同一天,它的股价盘前一度跌超5%,全球还在裁掉几千人,连杭州的研发中心都要关了。一家活了160年的公司,怎么就活成了"财报越好看、市场越不买账"的模样?今天老拾带你捡一捡诺基亚——这只被时代反复按在地上摩擦、又反复爬起来的"不死鸟"。
10月22日一大早,芬兰埃斯波(Espoo)的诺基亚总部准时发布了第三季度业绩。数字一摊开,唱多的人能笑出声:
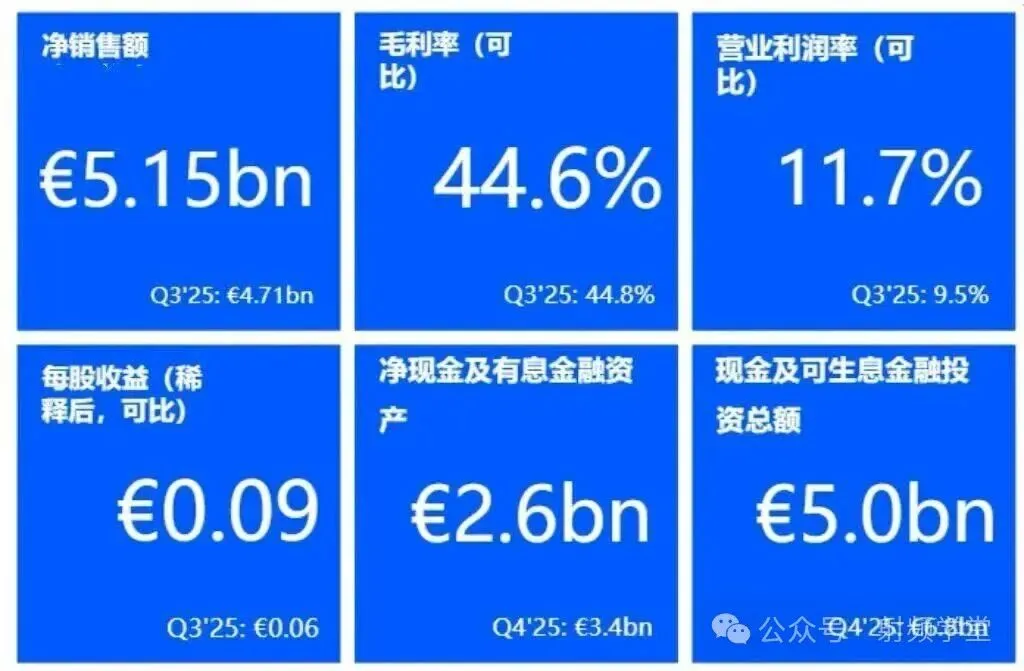
净销售 51.54 亿欧元,报告口径同比上涨 10%(固定汇率口径 +9%),比公司自己给的共识预期 50.5 亿还高;
可比营业利润 6.05 亿欧元,同比大涨 35%,比分析师平均预期的 4.53 亿高出一大截;
可比营业利润率 11.7%,同比提升 220 个基点;
AI 与云客户营收 6.31 亿欧元,暴涨 123%,订单量同比 +118%,单季新签订单 15 亿欧元;
前三季度累计净销售 144.02 亿欧元(+7%),可比营业利润 13.4 亿欧元(+31%)。
任何一个正常公司的投资者看到这套数,都应该鼓掌。可市场偏不。
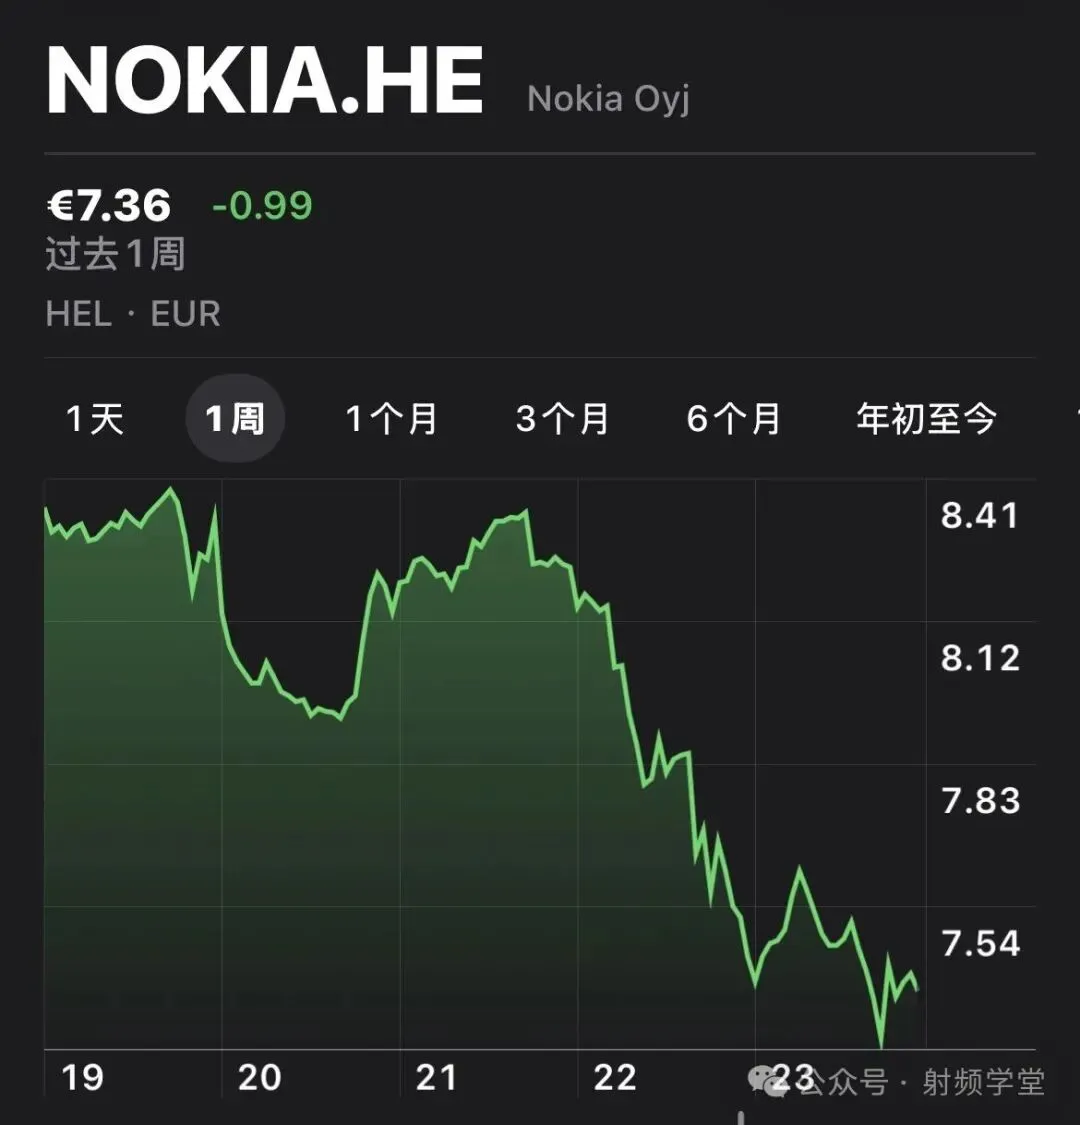
财报发布当天,诺基亚在美股盘前 一度跌超 10%。原因藏在财报的另一面——那是一组被"可比"二字悄悄隔开的、更难看的真实:
报表口径营业利润只有 1.96 亿欧元,同比下滑 22%;报表 EPS 仅 0.03 欧元,远低于可比口径的 0.09 欧元。二者之间那道鸿沟,是当季计提的 3.57 亿欧元重组费用——钱没丢在生意上,而是花在"砍人、关厂、整合"上。
一边是 AI 与云翻倍增长的漂亮故事,一边是利润被重组费吃掉两成、股价不升反跌的冷酷现实;一边在财报里喊"增长加速",一边在全球裁掉约 4100 人、把杭州研发中心整整 1600 个岗位连根拔起。
老拾第一次读这份财报时,脑子里蹦出一个词:体面地溃退。
这不是一家正在崛起的公司该有的样子,而是一家曾经统治过世界的公司,在慢性收缩里努力让自己看起来还行。诺基亚的悲剧(或者说韧性)在于:它每次都被时代判了死刑,又每次都从棺材里坐起来。160 年里,它死过不止一次——造纸厂差点倒闭、胶鞋业务养不活自己、手机帝国被 iPhone 碾碎、设备业务卖身微软。可它今天还站着,还发着财报,还在 AI 的牌桌上占个位。
今天老拾就把这家公司从 1865 年的造纸厂,一路捡到 2026 年的裁员现场。你会发现,诺基亚最值得捡的,从来不是它哪一次赢了,而是它凭什么一次次没死。
一、1865:一家从造纸厂开始的"不死鸟"
故事得从一根木头说起。
1865 年,芬兰矿业工程师 弗雷德里克·伊德斯坦(Fredrik Idestam) 在坦佩雷(Tampere)附近的诺基亚河(Nokianvirta)畔,建了一座木浆磨坊。他看中的是瀑布的水力——那年月造纸靠水车。这家磨坊就是诺基亚的起点,连名字都来自那条河:Nokia。
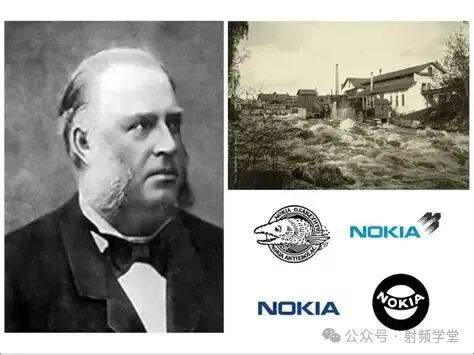
但伊德斯坦起初只想安安静静造纸,没想做帝国。真正让公司活下来的,是后来者的两次"抄底":一战后诺基亚濒临破产,是芬兰橡胶公司注资把它捞了回来;到 1967 年,诺基亚与芬兰橡胶公司、芬兰电缆厂正式合并,形成现代诺基亚的雏形——一家同时做橡胶、电缆、林业、电子和发电的杂货铺式集团。
老拾特别想点破一件事:诺基亚从 DNA 里就不是"专注"的公司,而是"什么死就砍什么、什么活就加什么"的变形虫。这种能力,在后来救了它无数次,也害它无数次。
真正的技术火种,是电缆和电子。1960 年代诺基亚做起橡胶电缆,1979 年杀入第一代无线通信(1G)标准研发,1982 年造出欧洲第一台全数字本地电话交换机,以及全球第一台基于 NMT 模拟网的车载电话。这一步,让它从"卖电缆的"变成了"搞通信的"。
老拾点评:很多百年企业死于"路径依赖"——当年靠什么起来的,就死守什么。诺基亚反其道而行:它历任掌门人最擅长的,是在旧业务还赚钱时,就亲手把它卖掉。这种"能对自己下刀"的狠劲,是它活过三个世纪的第一性原理。
顺便说个冷数据:诺基亚早在 1947 年就做出了晶体管,1954 年做出太阳能电池,1958 年做出激光器,1962 年参与发射了首颗通信卫星 Telstar 1,1969 年还参与了 UNIX 的开发。换句话说,在它卖手机之前大半个世纪,它就已经是家硬核科技公司了。只是那段历史,被后来满大街的 3310 盖住了。
把时间再往回拨。伊德斯坦 1865 年在坦佩雷瀑布边建起第一座木浆磨坊,1868 年又在诺基亚镇(Nokia)建了第二座——公司名字就来自这个镇,而不是反过来。真正有意思的是诺基亚的"战时基因":一战期间造纸需求暴涨,它活了下来;二战期间橡胶和电缆成了军需物资,它反而借机把这两块业务做大了。两次世界大战,别人是废墟,它是红利。这种"在混乱里找活路"的本能,后来成了它的保命符。
1967 年的那次三方合并,把造纸、橡胶、电缆、电视、发电揉进一个集团,造出了一家典型的"芬兰杂货铺"。你可以说它什么都做、什么都不精,但换个角度看:正因为业务分散,它才总能在某一块死掉时,靠另一块续命。橡胶靴养过电缆,电缆养过手机,手机养过网络——这种"变形虫式"的生存哲学,是它三次逃出死亡的根本原因。老拾甚至觉得,诺基亚 160 年没死,靠的不是某次英明决策,而是它从来不跟自己的过去谈恋爱:什么不行,砍;什么行,加。干净,狠。
二、1992:一次"砍掉胶鞋"的豪赌
时间快进到 1980 年代末。那时的诺基亚,业务乱得像一锅粥:橡胶靴、轮胎、电视、电脑、电缆、发电厂……样样都做,样样不精。其中家电业务亏得底裤都不剩,1988 年时任总裁凯拉莫(Kari Kairamo)不堪重负自杀——这是诺基亚历史上最沉痛的一页。
接棒的约玛·奥利拉(Jorma Ollila)做了一件公司史上最关键的决策:1992 年,把橡胶、胶鞋、造纸、家电全部剥离,All in 电信。
这不是没有代价的。当时手机业务刚起步,供应链都跟不上爆发的需求,公司不得不重建产线。但奥利拉赌对了方向:他把北美、拉美、亚洲定为新主战场,不再只守着北欧那点地盘。
关键的临门一脚在 1991 年:诺基亚在芬兰运营商 Radiolinja 的网上,打通了人类历史上第一通 GSM(2G)电话。1992 年,它推出 Nokia 1011——全球第一款量产 GSM 手机。当全世界还在用笨重的模拟信号大哥大时,诺基亚已经把数字通信塞进了普通人的口袋。
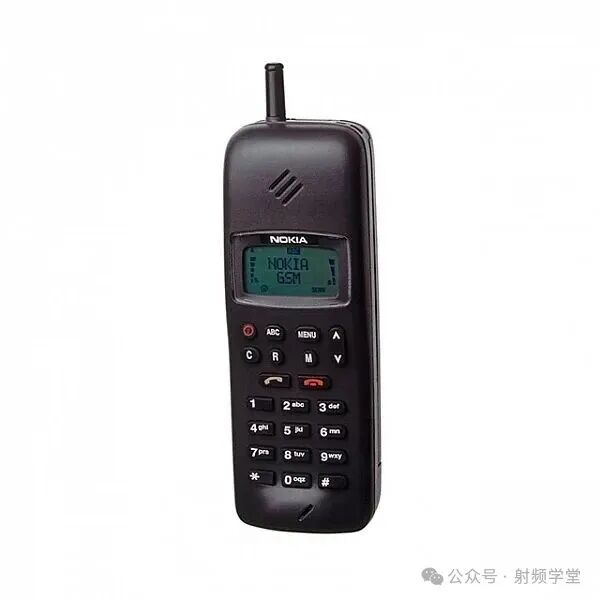
这一步的战略意义,怎么夸都不为过。GSM 后来成了全球 2G 标准,而诺基亚既是标准的重要推动者,又是第一批把手机做出来的人。标准制定者 + 首批产品化者的双重身份,让它此后十年的统治有了根。
老拾点评:诺基亚的第一次封神,靠的不是某款神机,而是"在标准诞生前就押注标准"。这跟后来英伟达押 CUDA 是同一个套路——赌未来需要、但今天没人信的事。区别在于:这一次它赌赢了,且赢麻了。
把"押注标准"这四个字拆开,里面全是血战。1990 年代初,2G 标准根本没统一:欧洲主推 GSM,美国主推 CDMA(IS-95),日本关起门玩 PDC。诺基亚和爱立信联手,硬是把 GSM 推成了欧盟强制标准——赌的就是"标准统一才能摊薄研发、做大规模"。这一赌,赌出了欧洲通信二十年的话语权,也赌出了自己的王座。
奥利拉 1992 年敢 All in 电信,也不是拍脑袋。前任总裁凯拉莫 1988 年因家电业务巨亏、公司濒临分裂而自杀,继任者先砍掉了电视和电脑,奥利拉再补上最后一刀:橡胶、胶鞋、造纸,全卖。他赌的是"电信是未来",当时没人敢把一家年营收几十亿的杂货铺,All in 到一个还看不见回报的行业。
早期产品也踩准了点:1994 年的 Nokia 2110,是第一款把"Nokia Tune"铃声(改编自吉他曲《Gran Vals》)塞进直板机的手机,那串旋律后来成了全球辨识度最高的声音之一;1996 年的 9000 Communicator,全键盘、能收发传真和邮件,是"移动办公"这个词还没发明时的移动办公。从 1996 年市占不到 10%,到 1998 年反超摩托罗拉登顶,诺基亚只用了五年,产值翻了四倍。老拾翻这段历史时常想:所谓弯道超车,很多时候不是车快,是对手在直道上睡着了。
三、1998–2007:那个"科技以人为本"的黄金十年
1998 年,诺基亚超越摩托罗拉,成为全球最大手机厂商。这一坐,就是十几年。
巅峰时期,诺基亚拿下全球手机市场 超过 40% 的份额——也就是说,地球上每卖 2.5 部手机,就有 1 部是诺基亚。"科技以人为本"(Connecting People)的 slogan,贴在了每一部手机的包装盒上,从非洲部落的手电筒需求,到极地科考站的低温使用,它几乎承包了全人类的移动通讯。
那是一个机型即文化的年代:
2000 年的 3310:卖出 1.26 亿部,以抗造、长续航、贪吃蛇成名,被中国 80 后封为"防弹手机"——传说能砸核桃、挡子弹;
2003 年的 1100:卖出 2.5 亿部,至今保持着单一手机型号销量世界纪录;
2007 年的 N95:塞进 500 万像素相机、GPS、Wi-Fi,是当时地球上最强大的"多媒体电脑",风头一时无两;
还有 Communicator 系列(9000/9110 全键盘)、N 系列、E 系列商务机,覆盖了从学生到总裁的每一个人群。
它的自研系统 Symbian(塞班) 在 2007 年一度拿下智能手机市场 62% 的份额,是当时无可争议的王者。那年月,诺基亚不是在跟人竞争,是在跟自己较劲。
老拾常想:如果故事停在这里,诺基亚会被写进"完美企业"的教科书。可商业史最残酷的地方在于——它从来不让你停在最好看的那一页。
那个年代,诺基亚是真的不讲道理地全能。1998 年的 5110,靠着可换彩壳和预装的贪吃蛇,成了全球年轻人的第一台"玩具手机";1999 年的 3210,第一次把天线塞进机身、主打防摔,是学生党的神机;2002 年的 7650,滑盖、首款内置相机,拍照手机这个概念就是它定义的;2003 年的 1100,凭借超长续航、手电筒功能和便宜到离谱的售价,在非洲、印度、东南亚卖出 2.5 亿部,至今是单一型号销量世界纪录——很多非洲用户人生第一部手机,就是它。
品牌层面,诺基亚在 1990 年代就喊出了 "科技以人为本"(Connecting People),并把海量广告砸进了全球每一块屏幕。它的供应链也恐怖:中国东莞等地的工厂一度日夜不停地出货,巅峰时全球每 2.5 部手机就有 1 部姓诺基亚。1998 年它还拉着摩托罗拉、爱立信、三菱成立 Symbian 公司,后来西门子、三星、松下、索尼爱立信全来授权,到 2007 年塞班拿下智能机市场 62% 的份额——那是操作系统层面的绝对统治,比今天的 iOS 加安卓加起来还稳。
员工数也从 1990 年代初的几万,暴涨到世纪末的十几万,市值一度超过麦当劳。一个做橡胶靴起家的芬兰公司,就这样站到了全球消费电子的顶峰。老拾说它是"黄金十年",一点不夸张——那十年里,诺基亚不是在某个市场领先,而是在几乎所有市场同时领先。
四、2007:两记耳光,和一套老化的操作系统
2007 年,两件事几乎同时发生,把诺基亚从王座上扇了下来。
第一记耳光来自 1 月:乔布斯掏出 iPhone,用一块电容多点触控屏,重新定义了"手机"——它不再只是电话,而是兼具电话和电脑功能的小型移动设备。Symbian 那套靠方向键和菜单树的古老交互,在 iPhone 面前一夜之间成了出土文物。
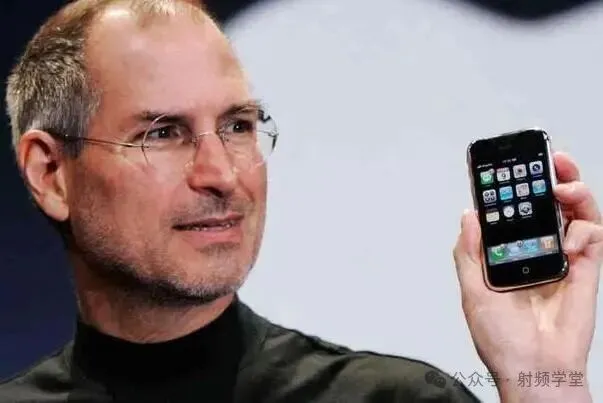
第二记耳光来自次年:谷歌推出 Android,并且开源、免费、拉拢了三星、HTC、摩托罗拉一整支大军。iOS 和 Android 一左一右,开始吞噬塞班的市场。
其实诺基亚不是没看见。它在 2002 年就研发出了触屏技术,2005 年就做出了面向互联网的 Maemo 系统,业内评价颇高。可决策层沉迷于塞班 62% 的份额,坚信"主流还会是主流",轻视了移动互联网那股摧枯拉朽的力量。
更致命的是内耗。诺基亚的智能机战略在 Symbian 的修修补补、Maemo/MeeGo 的左右摇摆之间反复横跳,2009年后摩托罗拉、三星、LG、索尼爱立信纷纷宣布弃用塞班转投安卓,到 2011 年塞班份额被安卓彻底反超。
老拾点评:诺基亚的溃败,不是被对手打败的,是被自己的成功绑架的。它太爱塞班了,爱到不敢承认塞班已经死了。大公司最贵的毛病,就是"用过去的胜利论证未来的正确"。
把"溃败"二字拆开看,技术层面 iPhone 打的是三记组合拳:电容多点触控屏(告别电阻笔和键盘)、2008 年上线的 App Store(把手机变成平台而非设备)、以及软硬一体的封闭生态。Android 则走了另一条更狠的路——开源、免费、拉拢所有 OEM,三星、HTC、摩托罗拉一夜之间全成了谷歌的枪。两路人马包抄,塞班那套靠方向键和菜单树的古老交互,连挣扎的机会都没有。
但老拾更想说的,是诺基亚内部的组织病,那才是真正的死因。它的矩阵式管理到了后期,部门墙厚到可笑:做硬件的不懂软件,做软件的不管体验,一个触屏 UI 的改动要跨七八个层级审批。塞班系统代码臃肿到连它自己的工程师都改不动,新版本永远跳票。更要命的是高层的迟钝——2007 年 iPhone 出来,诺基亚内部评估报告居然写着"不会对我们的业务造成实质影响"。
时间线最能说明问题:2008 年它推出 5800 触屏手机,算是跟风第一枪,但体验被 iPhone 甩开几条街;2009 年押注 N97,搞了个"键盘+触屏"的四不像,销量惨淡;2010 年还在主推塞班^3,把宝压在一个已经老化的系统上。整整三年黄金窗口,诺基亚在"修塞班、试 Maemo、看 MeeGo"之间反复横跳,等它 2011 年终于决定换赛道,市场早被 iOS 和安卓瓜分完了。老拾见过太多这样的公司:不是看不到未来,是看到未来时,自己的身体已经转不动了。
五、2011:"燃烧的平台"与一场必输的赌注
2010 年,微软旧将 史蒂芬·埃洛普(Stephen Elop) 空降诺基亚 CEO。上任不到半年,他发了一份后来载入商业史的内部备忘录,标题触目惊心——"燃烧的平台"(Burning Platform)。他在信里坦白:我们站在一块着火的钻井平台上,要么跳海搏一线生机,要么站着被烧死。
跳海的方式,是 2011 年 2 月与微软结盟,彻底放弃塞班和自家的 MeeGo,独家押注 Windows Phone(WP)。
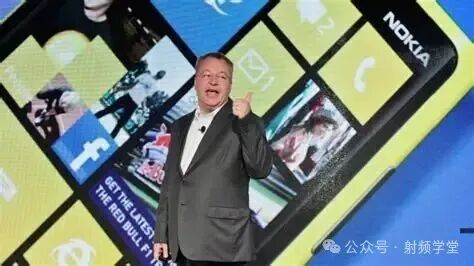
这步棋,老拾至今认为是一场"用尊严换时间、却两头落空"的豪赌。WP 的 Metro 界面确实漂亮,Lumia 800、920、1020(4100 万像素相机至今是传说)硬件也惊艳,可它犯了智能机时代的死穴——没有应用生态。开发者都去 iOS 和安卓了,WP 的应用商店里长期只有单机游戏。
等到 2013 年,诺基亚智能手机全球份额已经暴跌到不足 5%。当年那个"科技以人为本"的巨人,连自己的平台都保不住了。
老拾点评:埃洛普那封备忘录写得很悲壮,但战略上是个经典错误——在 iOS 和安卓已经二分天下时,去赌一个第三方系统能成"第三极",概率本来就不高。更可惜的是,它为此亲手埋掉了自己最有价值的资产:一个曾占 62% 份额的系统,和一群还信它的用户。
埃洛普本人的背景,至今让不少人觉得他是微软派来的"木马"——他上任前就是微软高管,上任后第一刀就砍向了自家的塞班和 MeeGo,转头拥抱老东家的 WP。WP 的 Metro 界面确实好看,Lumia 920 的无线充电、Lumia 1020 的 4100 万像素相机,硬件放到今天都不过时。可智能手机的胜负不在硬件,在生态:WP 的应用商店里长期只有单机游戏级别的应用,而 iOS 和安卓那边是数百万款的海洋。开发者用脚投票,用户自然也用脚投票。
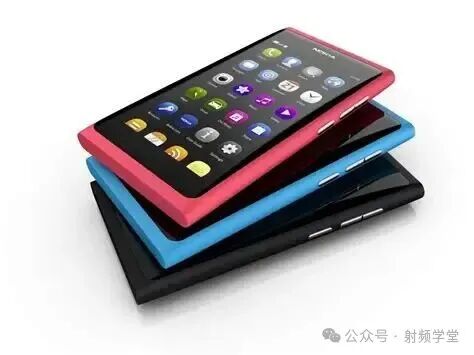
最让人唏嘘的是 N9 / MeeGo:2011 年那台 N9,工业设计惊艳、滑动手势超前,被无数粉丝奉为"诺基亚最后的尊严"。可就在它发布的同时,公司已经决定放弃 MeeGo——一个内部孵化的创新,被战略层面的绝望亲手掐死。这种"自己把自己最棒的孩子送进火坑"的剧情,比单纯的竞争对手碾压更让人难受。
2013 年卖身微软后,WP 的结局早已写好:微软自己也没能把这块业务救活,2016 年干脆宣布放弃手机业务,数十亿美元打了水漂。诺基亚的品牌则像一具被借走的躯壳,2016 年授权给 HMD Global,以安卓之机"借尸还魂"。老拾每次看到 HMD 复刻的 3310,都忍不住想:一个曾经定义了一个时代的品牌,最后靠卖情怀续命,这到底是重生,还是纪念碑?
六、2013:71.7 亿美元,卖身微软
结局早已写定。
2013 年 9 月,诺基亚把手机设备与服务业务,以 71.7 亿美元(54.4 亿欧元) 卖给了微软。这个价格,不到它巅峰时市值的 5%。当年每天产出几十万部手机的流水线,最终停在了芬兰埃斯波的旧厂房里。
可故事没完。微软接手后,WP 战略同样失败,2016 年干脆放弃手机业务。而诺基亚这个品牌,并没有随之消失——它卖掉的是"制造部门",不是"品牌"本身。
2016 年,诺基亚把"Nokia"品牌授权给一家叫 HMD Global 的芬兰公司(由前诺基亚老将创立)。HMD 用安卓系统把诺基亚手机"借尸还魂":复刻版 3310 靠情怀卖爆,Nokia 6、7 Plus、9 PureView 等现代安卓机也陆续上市。今天你在店里看到的"诺基亚手机",挂着诺基亚的名字,背后早已是另一家公司在运营。
老拾每次路过手机店看到新诺基亚,都觉得荒诞又心酸:一个曾经的统治者,变成了自己名字的"品牌租客"。
七、断臂之后:它悄悄换了个赛道活下来
很多人以为诺基亚"卖完手机就死了"。错。它只是换了个没人看的赛道,继续当巨头。
早在 2007 年,诺基亚就把电信基础设施业务和西门子合资,成立 NSN(Nokia Siemens Networks);2013 年它买下西门子手中股份,把这块业务彻底收归己有。真正的跃迁在 2016 年:诺基亚花 156 亿欧元(约 166 亿美元) 收购法国的 阿尔卡特-朗讯(Alcatel-Lucent)——这一买,让它一举拿到光网络和企业通信的核心技术,直接跃居全球第三大电信设备商,和华为、爱立信形成"三足鼎立"。
顺便说个硬核知识点:2016 年收购阿尔卡特-朗讯后,诺基亚把其旗下的 贝尔实验室(Bell Labs) 收入囊中。这家 1925 年成立、发明晶体管和激光、拿过一堆诺贝尔奖的"研究院祖师爷",从此改姓诺基亚。
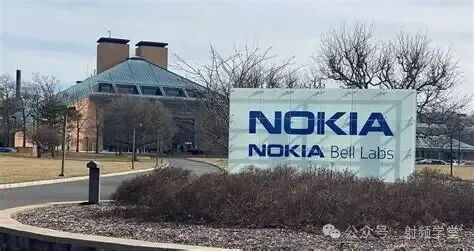
在 5G 时代,诺基亚靠几千项 5G 标准必要专利(SEP) 站稳了脚跟——这些专利是它几十年高强度研发攒下的家底,光授权费就是一门稳赚的生意。它不再出现在你的口袋里,却默默藏在每座 5G 基站、每根跨国海底光缆、每张运营商核心网背后。
老拾点评:诺基亚最厉害的一招,是"输了消费者,赢了基础设施"。手机是面子,基站是里子。当所有人都盯着它手机没了的时候,它已经悄悄成了"看不见但离不开"的那一个。这跟它 160 年里"砍掉死的、养活活的"是一脉相承的。
但这条"里子"之路,走得一点不轻松。NSN(诺基亚西门子网络)在 2007–2012 年那段相当艰难:华为、中兴用低价和快速交付在全球抢单,西方设备商的利润被压到薄如纸。直到 2012–2013 年战略聚焦、买断西门子股份、砍掉非核心业务,这块才慢慢止血。2016 年收购阿尔卡特-朗讯,是一步险棋:156 亿欧元的代价、法式管理文化与芬兰基因的冲突、整合期可能出现的阵痛,当时不少分析师捏把汗。但结果证明,这笔买卖补上了诺基亚最缺的一块——光网络,让它从"无线强"变成"无线+光+IP"都齐活,顺理成章坐上全球第三。
更稳的一门生意,是专利授权。诺基亚手里攥着几千项通信标准必要专利,光这一项,每年就能从苹果、三星等厂商身上收到数亿欧元的授权费——2017 年它跟苹果打了多年官司后和解,一次性就拿到大笔进账。在 5G 时代,它的 SEP(标准必要专利)家族覆盖无线协议、网络安全等核心领域,是几十年研发投入攒下的"收租资产"。老拾常跟人讲:一家公司的护城河,有时候不是它今天卖什么,而是它过去发明、且谁都绕不开的东西。
不过话说回来,这条"里子"赛道也并非高枕无忧。今天全球电信设备市场,是华为、爱立信、诺基亚"三足鼎立"的格局:华为凭借本土市场和全栈能力体量最大,爱立信在欧美与诺基亚贴身肉搏,诺基亚则靠专利和光网络守着第三把交椅。更微妙的是,Open RAN(开放无线接入网)这种"去专有化"的技术潮流,正在动摇传统设备商"软硬一体"的商业模式——当运营商可以用白盒硬件 + 软件解耦来组网,诺基亚、爱立信们的溢价空间会被进一步压缩。诺基亚在中国市场的溃退,只是这场全球份额重排的一个缩影;它在印度、中东、非洲等新兴市场的争夺,同样刺刀见红。老拾的判断是:它赢了"从手机到网络"的转身,但能不能赢下"网络里的下一仗",还是未知数。
八、2026:AI 风口上,它又站回了牌桌
回到开头那份财报。为什么一家"卖基站的"能在 2026 年讲出 AI 的故事?
因为 AI 的尽头是算力,算力的尽头是网络。训练大模型要在数据中心之间搬海量数据,这恰恰需要诺基亚最擅长的光网络(Optical)和 IP 网络。财报里那组最亮眼的数——AI 与云客户营收 +123%、新签订单 15 亿欧元——就是这么来的。
现任 CEO 贾斯汀·霍塔德(Justin Hotard) 是 2026 年接任的,此前是英特尔数据中心与 AI 业务高管。他一上台就把宝押在"AI 基础设施"上,几个动作相当激进:
与 谷歌合作,支持其在芬兰 130 亿欧元 的 AI 基础设施投资,提供光网络和 IP 网络的关键连接;
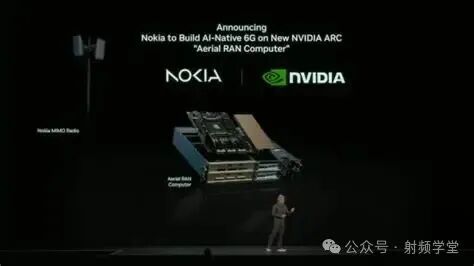
与 T-Mobile、英伟达合作,完成了全球首次在真实运营商网络里的 AI-RAN 通话(用 GPU 跑无线接入网);
收购光网络公司 Infinera,整合进度比计划提前一年,净协同 2 亿欧元;
公司预计 2027 年光网络 + IP 网络业务增速 25%–30%。
这套打法,翻译成人话就是:云计算巨头砸几千亿美元建 AI 工厂,我卖它们"输电电缆"。它们越疯,我越赚。
可老拾要泼盆冷水:这故事听起来耳熟吗? 没错,跟英伟达"卖铲子给淘金者"是同一逻辑,只是诺基亚卖的是网络层的铲子。区别在于——英伟达的铲子是独一无二的,诺基亚的铲子,身后站着华为、爱立信,以及谷歌亚马逊自研的光模块。它的护城河,远没有英伟达那么深。
再说细一点 AI-RAN 这件事。传统基站用专用芯片(ASIC)跑无线信号处理,便宜、省电、成熟;诺基亚现在想用英伟达的 GPU 来跑,图的是灵活——AI 负载变了,软件一升级就能适配,不用重新流片。听起来很美,但前 CTO 已经公开警告:这等于把命脉又押在单一供应商身上,重蹈当年"没有 ASIC 战略、过度依赖英特尔 10 纳米失败"的覆辙。更有意思的是,英伟达本身就是诺基亚的股东(2025 年那家芯片巨头向诺基亚投资了 10 亿美元)——买家兼股东,这层关系让"AI-RAN 到底是谁的生意"变得微妙。
中国市场更是诺基亚心头一块疤。华为、中兴在本土 5G 市场份额长期领先,海外厂商的空间被持续挤压,这才有前面说的杭州研发中心关闭、7200 名中国员工面临收缩。从产业逻辑看,撤出中国研发是对份额流失的"结构性响应",理性得近乎冷酷;但从情感上看,一个曾经在中国市场呼风唤雨的巨头,如今连研发中心都要连根拔起,本身就是时代转向最直观的注脚。
最后说回贝尔实验室。很多人不知道,今天被裁得人心惶惶的那家研究院,曾发明晶体管(1947)、激光(1958)、UNIX(1969)和 C 语言、奠定了信息论的基础、把太阳能从实验室带向实用。20 世纪最伟大的一批技术突破,都从那栋楼里走出来。当一家通信巨头连这样的"技术祖庭"都要为季度业绩动刀,你大概就懂了:诺基亚今天讲的 AI 故事再动听,它的地基,正在被自己一寸寸挖空。
九、万人裁员与中国大撤退:体面地溃退
财报里最刺眼的那 3.57 亿欧元重组费,背后是一场正在发生的"断臂"。
数字摆出来很残酷:
诺基亚员工数从 2018 年的 10.3 万,降到 2025 年底的 7.41 万;按前 CEO 佩卡·伦德马克(Pekka Lundmark) 启动的重组计划,2026 年底前还要再裁约 4100 人,总人数压到 7 万,累计降本 12 亿欧元;
现任 CEO 霍塔德今年 7 月把全年重组成本从 2.5 亿欧元 大幅上调到 8 亿欧元,缺口主要来自中国和欧洲的额外裁员;
中国区大撤退:确认关闭杭州研发中心,约 1600 个岗位灰飞烟灭;北京、成都、青岛、上海的办公点也可能调整。去年诺基亚在中国大陆、港澳台还有约 7200 名员工;
就连百年贝尔实验室也遭大裁,前 CTO 公开炮轰"令人震惊",说公司连"贝尔实验室总裁"这个头衔都废了、历任总裁的纪念牌都被摘了。
为什么会这样?根子在市场。中国 5G 市场长期由华为、中兴主导,海外厂商空间被持续挤压;全球运营商 5G 投资增速放缓,无线接入网(RAN)市场规模从 2022 年的约 450 亿美元,缩到如今的约 350 亿美元。蛋糕小了,分蛋糕的人还在,只能砍人。
更具象征意味的是:被裁的贝尔实验室,正是那家发明晶体管、激光、UNIX 的"研究院祖师爷"。当一家通信巨头连基础研究都要为季度业绩让路,你就能读懂这份财报里"增长加速"四个字的真正重量——它增长的前提,是砍掉自己的历史和未来。
老拾点评:诺基亚的每一次重生,都伴随着一次更狠的瘦身。问题是:当胶鞋、电视、手机、中国研发、贝尔实验室依次被砍,这家公司最后剩下的"核心",会不会也薄到撑不起一个帝国的名字?
十、下一个十年:诺基亚的三道坎
写到这里,老拾必须像写英伟达那篇一样,给诺基亚也泼三盆冷水。它今天靠着 AI 与云的 123% 增长讲出了新故事,但王座之下,仍埋着三道坎,任何一道跨不过,故事都会改写法。
坎一:缩水的蛋糕,和左右夹击的对手。 全球无线接入网(RAN)市场规模,已经从 2022 年的约 450 亿美元,缩水到如今的约 350 亿美元——运营商 5G 投资增速放缓,钱袋子紧了。蛋糕变小,分蛋糕的人却没少:华为在中美之外的广大市场仍是庞然大物,爱立信在欧美正面硬刚。诺基亚夹在中间,份额被两头挤压。它寄望的 AI 与云,目前只占营收的一小块(单季 6.31 亿欧元),远不足以弥补移动网络这个基本盘的失血。
坎二:"卖铲子"的故事,能不能兑现? 前面说了,诺基亚的 AI 逻辑是"云厂建 AI 工厂,我卖输电电缆"。可这根电缆,正面临两头挤:一头是英伟达 GPU 方案本身还没在电信场景跑通、且把命脉押在单一供应商身上(前 CTO 的警告不是空穴来风);另一头是谷歌、亚马逊这些大客户,自己就在研发光模块和自研芯片,能内化就内化。更别提,英伟达 5 万亿市值的根基是"7000 亿美元 AI 资本开支会持续多年"——一旦超大规模云厂像历史上每一次基建狂潮那样同频刹车,诺基亚这根"电缆"的订单,也会瞬间蒸发。
坎三:被砍掉的基础研究,会不会反噬? 这是老拾最担心的。贝尔实验室被削、重组费飙到 8 亿欧元、研发资源全面"短期化",意味着诺基亚正在从"发明原理"退化为"集成平台"。可通信行业马上要进 6G 关键窗口——那是一场需要深层技术储备的硬仗。当对手还在养研究院,你已经把研究院的牌摘了,等 6G 标准制定时,你拿什么上桌?短期省下的钱,长期可能变成技术领导力的空心化。
老拾的判断很直白:诺基亚最可能的未来,不是重回 1998 年的王座,而是变成一家"小而稳"的关键网络基础设施供应商——像今天的爱立信那样,活着,盈利,但不再定义时代。它的"不死",是以不断缩小自己的边界为代价的。这本身没有对错,只是和商业史里那些"要么伟大要么死亡"的剧本,走上了完全不同的路。
十一、老拾的三点启示
捡完诺基亚 160 年,老拾想留三句话给每一个硬科技人:
1. 活下来的秘密,是"敢砍自己"。 从造纸到电缆,从胶鞋到手机,再到今天的网络设备,诺基亚每一次跨越,都是先亲手埋掉昨天的现金牛。很多企业不是死于没技术,而是死于"舍不得"。能对自己下刀的,才配谈长青。
2. 最大的风险,是被自己的成功绑架。 塞班 62% 的份额,是诺基亚最深的陷阱。它太爱过去的赢法,以至于看不见未来的玩法。今天每一家躺在份额上的公司,都该把 2007 年的诺基亚照片挂在会议室。
3. 转型不是换赛道,是换"存在方式"。 诺基亚从手机霸主变成网络隐形冠军,靠的不是硬撑,而是承认"消费者不爱我了,但我还能做基础设施"。认清自己被需要的方式,比死守一个身份重要得多。
一家公司的天花板,往往不取决于它曾经多高,而取决于它跌落时,还愿不愿意再爬起来。
【今日话题】 你觉得诺基亚这份最新财报,是"翻身序幕"还是"回光返照"?它砍掉贝尔实验室、撤离中国研发,是理性止损,还是自断经脉?欢迎在评论区聊聊你的判断 👇
诺基亚的故事讲到这儿,老拾忽然觉得,它像一面镜子——照见的不是某家公司的成败,而是所有硬科技人都得直面的那个问题:当时代换道,你是死守旧身份,还是敢对自己下刀?答案,往往写在十年后的财报里。如果这篇捡到了你心里某个角落,点个「在看」,让更多人看见这只不死鸟。
 #射频学堂#射频基础#射频技术#无线通信#电子工程师#车载射频
版权声明
射频学堂发布的原创及转载内容,版权均归原作者所有,文中观点仅代表作者本人,射频学堂仅作知识分享与传播使用。如需转载或引用,请联系原作者获得授权。
射频学堂转载、转述网络文章时,均会注明来源与作者;无法溯源来源的文章除外。如涉及版权问题或有异议,请及时与我们联系:VX:RF_Centered。
商务合作、广告推广、转载授权及射频社群交流等事宜,可添加微信:RF_Centered,并注明合作事项。