ARTICLE · 1255317
物理AI爆发前夜六大赛道,谁在卡位下一个万亿风口?
图 1 物理AI:从虚拟世界走向真实世界(示意图)
2026年,一个新词正在科技圈和投资圈同时升温——“物理AI”(Physical AI)。简单说,就是让AI从虚拟世界走向真实世界:机器不仅能“想”,还能“看”、能“走”、能“干活”。人形机器人是它最典型的载体,但它的边界远不止于此——工厂里的机械臂、仓库里的AGV、马路上的自动驾驶汽车,都是物理AI的不同形态。
Coatue Management预测,物理AI市场规模至少可达6万亿美元,比数字AI还要高出约50%。沙利文数据显示,2026年上半年全球人形机器人销量已达3.6万台、收入5.4亿美元,仅半年就超过了2025年全年水平。今天我们一次性把物理AI的六大核心赛道拆解清楚。
一、什么是物理AI:从“数字大脑”到“身体延伸”
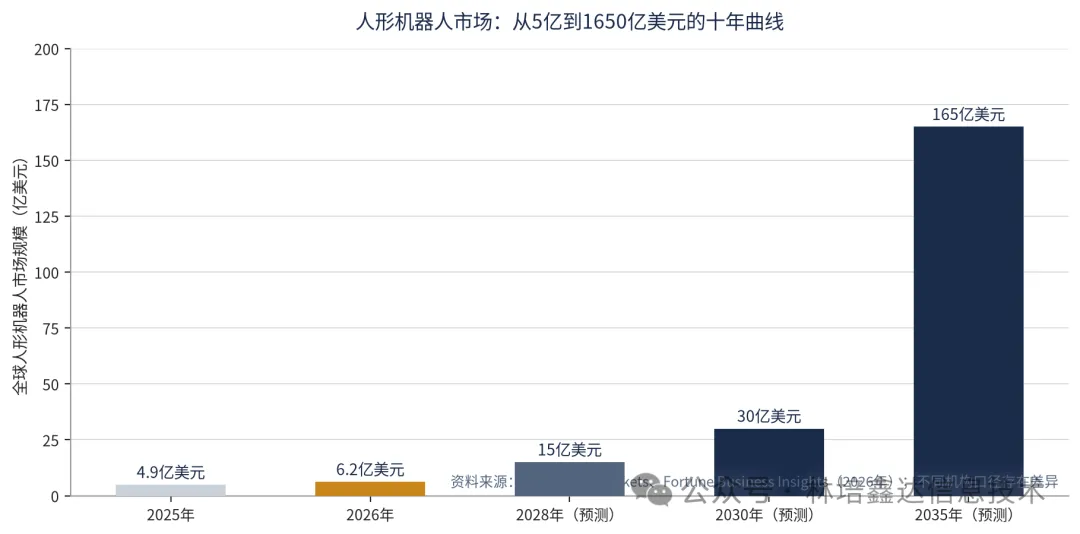
图 2 人形机器人市场:从5亿到1650亿美元的十年曲线
表 1 物理AI六大核心赛道拆解
赛道 | 产业定位 | 核心价值 |
①仿真引擎与数字孪生 | 物理AI的“训练底座” | 机器人在虚拟环境中反复训练,大幅降低实体测试成本 |
②端侧算力与AI芯片 | 物理AI设备的“大脑” | 实时处理感知与控制数据,低功耗是关键 |
③机器视觉与感知系统 | 物理AI的“眼睛和触觉” | 3D视觉、力觉传感是机器人精准交互的基础 |
④运动执行核心部件 | 机器人的“关节和肌肉” | 减速器、伺服电机直接决定设备性能 |
⑤工业软件与控制底座 | 物理AI落地的“神经中枢” | 生产调度、多机协同,制造业智能化核心 |
⑥整机制造与场景落地 | 物理AI的最终载体 | 人形机器人、工业机器人、服务机器人商业化 |
六大环节环环相扣:仿真引擎是“训练场”,端侧算力是“大脑”,机器视觉是“感官”,运动部件是“四肢”,工业软件是“神经”,整机制造是“身体”。其中,人形机器人的量产是整个链条最核心的催化剂——它同时拉动六大环节的需求爆发。
二、市场空间:四年翻7倍的中国物理AI产业链
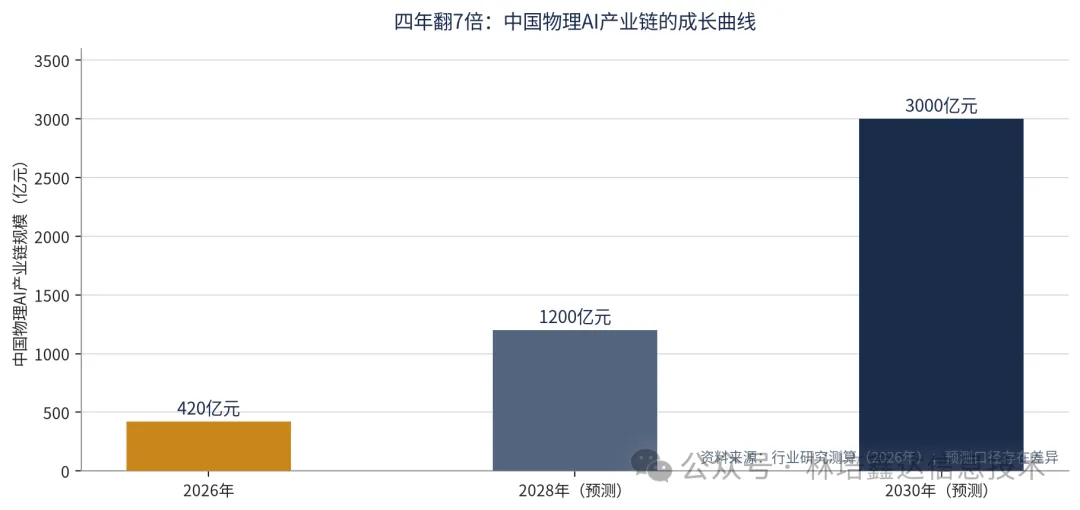
图 3 四年翻7倍:中国物理AI产业链的成长曲线
表 2 物理AI关键市场数据
指标 | 数据 |
全球物理AI长期空间 | Coatue Management:物理AI市场规模至少可达6万亿美元,较数字AI高约50% |
中国人形机器人销量 | 2025年全球人形机器人销量约3.5万台/收入5亿美元;2026年上半年已达3.6万台/5.4亿美元 |
中国人形机器人出货预测 | 美银证券:2026年约9万台→2030年120万台→2035年1000万台 |
中国具身智能市场 | 2025年约9150亿元→2026年有望突破1.09万亿元,年复合增速超22% |
中国物理AI产业链 | 行业测算:2026年约420亿元→2030年超3000亿元,四年CAGR约66% |
仿真软件市场 | 全球机器人仿真软件2026年约22亿美元→2033年63亿美元(CAGR 16.2%);沙利文预计中国物理AI仿真及数据平台2030年达1806亿元 |
中国的特殊优势在于:占全球新增工业机器人安装量的54%,意味着全球最密集的物理AI“训练场”在中国——机器人本体、传感器、控制器和生产数据都在中国工厂里。这与大模型时代“数据在互联网上”不同,物理AI的数据产生在真实物理世界,中国的制造业基础就是最大的壁垒。
三、核心零部件:成本占BOM一半以上
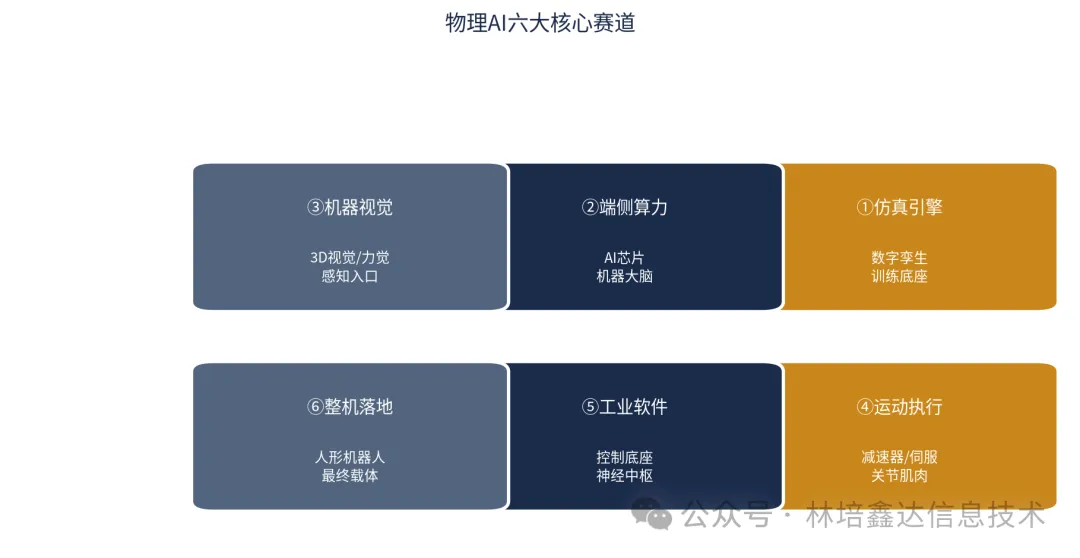
图 4 物理AI六大核心赛道
表 3 核心零部件市场空间(人形机器人拉动)
零部件 | 单台用量与价值量 | 市场空间预测 |
谐波减速器 | 单台Optimus约14台,未来有望增至20台以上 | 中国市场:2025年约13亿元/140万台→2030年134亿元/2070万台;2027年全球人形机器人销量有望突破50万台,对应谐波减速器需求约600万台 |
伺服电机/无框力矩电机 | 人形机器人关节核心驱动部件 | 随着人形机器人量产,伺服电机市场将从工业机器人级跃升至消费级规模 |
3D视觉/力觉传感器 | 机器人精准交互的感知基础 | 机器视觉与人形机器人结合,打开3D视觉、六维力传感器新增量市场 |
核心关节模组的精密零部件合计占人形机器人总BOM的一半以上,是产业链降本博弈的关键。随着量产规模扩大,减速器、伺服、传感器的单位成本将快速下降——这与电动车时代的锂电池、电机降本路径高度相似。
四、产业链相关企业(公开信息列举)
表 4 六大赛道代表企业(公开信息列举)
赛道 | 代表企业(公开信息列举) |
仿真引擎与数字孪生 | 能科科技、凡拓数创、华如科技、宝信软件、中望软件 |
端侧算力与AI芯片 | 瑞芯微、中科创达、移远通信、浪潮信息、中科曙光、智微智能 |
机器视觉与感知系统 | 奥比中光、凌云光、天准科技、奥普特、柯力传感、格灵深瞳 |
运动执行核心部件 | 双环传动、昊志机电、卧龙电驱、绿的谐波、兆威机电、鸣志电器 |
工业软件与控制底座 | 中控技术、软通动力、赛意信息、步科股份、鼎捷软件、东土科技 |
整机制造与场景落地 | 埃斯顿、九号公司、拓斯达、新时达、锋龙股份 |
第一,量产节奏存在不确定性。人形机器人仍处于从技术演示向真实商业化交付的过渡期,量产爬坡速度、场景适配程度、成本下降曲线都可能低于乐观预期。
第二,核心零部件价格战已经打响。谐波减速器等环节产能快速扩张,毛利率正快速下探;国产替代与海外巨头的竞争将日趋激烈。
第三,物理AI的数据闭环尚未成熟。与数字AI的互联网数据不同,物理AI需要真实世界的多模态交互数据,数据采集成本高、标注难度大,数据闭环的建立需要时间。
物理AI的真正意义,不是让机器模仿人,而是让AI拥有“身体”去改变物理世界——这是继互联网、移动互联网之后,AI与实体经济深度融合的下一个主战场。
结语:从“数字世界”到“物理世界”的AI迁徙
过去十年,AI的主战场在数字世界:搜索、社交、推荐、大模型。未来十年,AI的主战场正在向物理世界迁移:工厂、仓库、道路、家庭,乃至整座城市。物理AI六大环节环环相扣,人形机器人是最耀眼的载体,但不是全部。
对产业观察者而言,值得长期跟踪的信号是:人形机器人量产爬坡曲线、核心零部件降本幅度、仿真引擎国产替代进度、以及真实场景的商业化落地案例。物理AI的爆发前夜已经到来,但从“前夜”到“黎明”,仍需要3—5年的产业耐心。
免责声明
本文仅为物理AI与具身智能产业趋势的科普分析,不构成任何投资建议、买卖依据或收益承诺。文中涉及的市场规模、出货量、零部件用量等数据均来自公开信息,可能存在滞后或统计口径差异;行业需求与增长预测均为机构口径,存在差异与不确定性,非事实承诺;历史数据不代表未来表现。物理AI与人形机器人产业仍处于早期发展阶段,量产节奏、技术路线、商业化场景均存在不确定性。文中提及的企业仅为产业链环节的产业事实列举,不代表任何价值评价。市场有风险,决策需谨慎,据此操作风险自担。
#物理AI#具身智能#人形机器人#仿真引擎#谐波减速器#机器视觉#工业软件#端侧算力#智能制造#产业观察
公众号后台私信回复:10261413,就可以自动弹出物理AI相关思维导图
延伸阅读: