ARTICLE · 1255565
从销售易AI CRM市占率第一,看见中国软件的新周期
过去两年,中国AI产业的聚光灯,几乎都打在三件事上:大模型、算力、智能体。参数刷新、融资消息、产品发布,轮番占据头条。
但当AI真正走进企业,一个更现实的问题浮出水面:模型越来越聪明,可企业的业务并不跑在聊天窗口里,它跑在ERP、CRM、HR、供应链、财务、营销、客服等这些软件系统里。这些软件沉淀了客户数据、业务流程、权限体系和行业规则,构成了企业经营真正的操作系统。模型能力再强,接不进这些系统,就变不成订单、营收和效率。
企业要的,是一个能理解业务、调用数据、参与流程、直接干活的AI。而能给出这个答案的,是企业原本就在使用的那些软件。
其中CRM正在成为这场变化最值得观察的行业之一。而在中国市场,已经出现了一个企业样本。
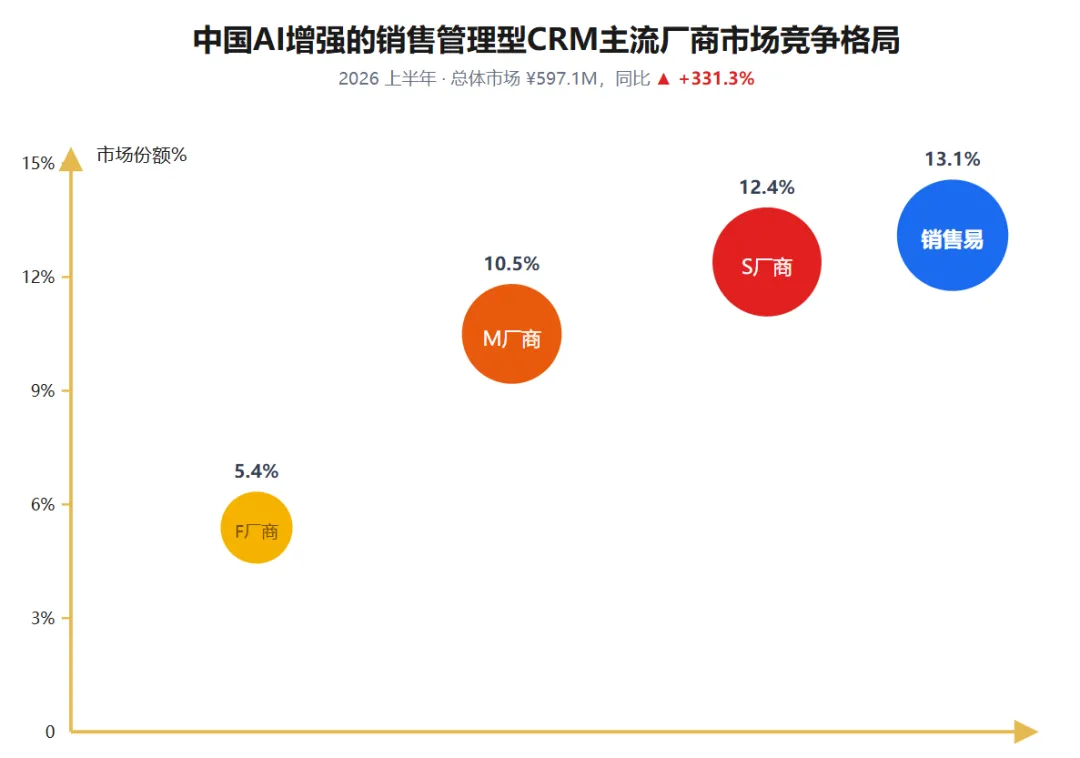
近日,国际数据公司IDC发布《中国AI增强的销售管理型CRM市场份额(1H26)》,销售易以13.1%的市场份额位居中国AI CRM市场第一,压过了全球CRM霸主Salesforce,领跑中国市场。
这究竟是一次偶然的季度波动,还是中国企业软件一个新周期的开端?当AI开始进入企业核心业务,中国软件的价值是否值得被重新定义?
销售易的第一,
背后是什么?
值得追问的是:这个第一,发生在怎样的行业变化里。
过去一年,全球CRM市场正在经历一次定义层面的改写。Gartner把沿用多年的“魔力象限”正式更名为《CRM Sales Platforms》报告,并把“至少在两个核心销售工作流中嵌入两种及AI模态”写入准入标准。这意味着,AI不再是CRM的加分项,而是入场券。入选厂商数量,也随之从2019年的21家,缩减到2026年的13家。
换句话说,CRM的考题正在改变。
过去考的是能不能把业务记录好?现在开始考虑能不能让AI参与业务?甚至进一步:AI能不能直接推动业务向前走?
销售易是这场改写里,连续十年留在榜上的中国厂商。
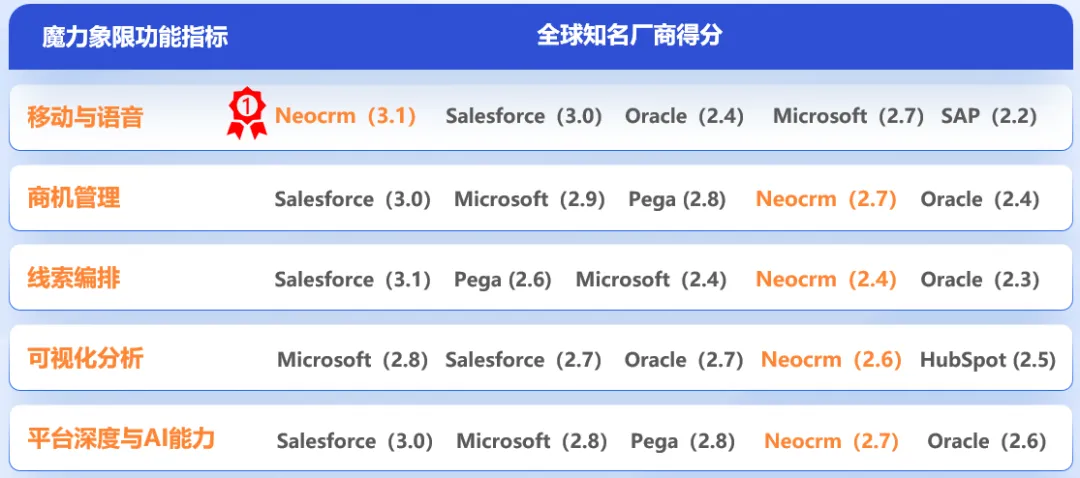
横向对比一下,含金量会更清楚。
IDC报告显示,Salesforce紧随其后,但它在中国的处境相当微妙,其中国市场的AI能力直到2025年7月才正式获批落地,受数据合规及海外模型使用限制,当前主要基于阿里云千问等本地基础设施提供服务,产品覆盖集中在Sales Cloud和Service Cloud,尚未完整复制海外Marketing、制造等产品线。换句话说,全球CRM霸主在中国AI CRM的新牌桌上,是戴着镣铐入场的。
Microsoft在国内CRM市场份额也排在销售易之后,虽然推出了Dynamics 365+Copilot的AI组合方案,但该产品在国内市场数量有限,市场份额与销售易存在明显差距。
销售易夹在国际巨头和中国本土友商中间,赢在什么?IDC的判断是:在中国AI CRM市场,销售易的竞争根基更多来自成熟的CRM产品体系、中大型企业服务经验,以及权限、数据管理与部署能力;其产品策略侧重于降低传统CRM的定制与实施复杂度,依托语义层和对话式配置提升AI应用可用性。
但比“留在榜上”更值得注意的,是它恰好是在这个节点上完成了一次产品逻辑的切换。
IDC报告里有一段关键描述:从产品演进看,销售易的AI-enabled销售管理型CRM已从1.0阶段的按角色配置独立Agent,升级至2.0版本的统一AI工作台,并在语义层与业务逻辑Skill化层面完成较大幅度的架构调整。当前,AI应用主要集中在数据查询与分析、合同审核、智能报价、客户洞察、商机健康度评估及销售跟进建议等边界相对明确的高频场景。
这和销售易自己的发展吻合。过去18个月,销售易完成三次产品跃迁:
2025年3月发布中国首款AI CRM NeoAgent,以六大智能体让AI成为销售人员的“AI助手”;
一年后NeoAgent2.0发布,走向AI原生CRM,AI以“数字员工”方式承担工作;
今年9月推出“销售易·易启”,联合WorkBuddy打造易启buddy应用,以自然语言交互、开箱即用降低门槛,让AI CRM从大中型企业走向小微企业及个人用户。从AI助手到AI数字员工,再到人人可用的AI销售伙伴,销售易完成AI CRM“三级跳”。
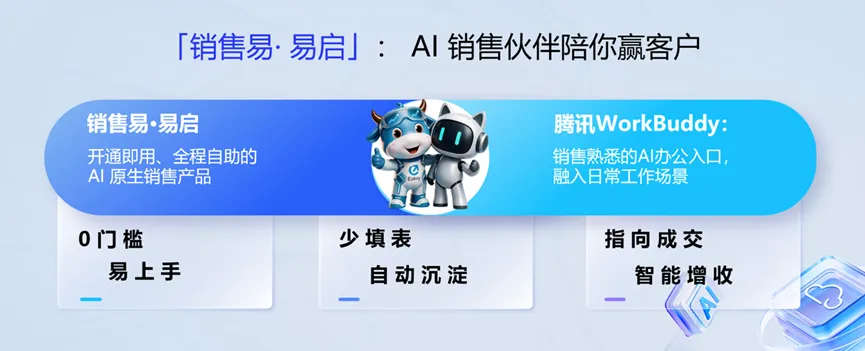
这套逻辑已经跑出了可验证的结果。销售易披露,全球轮胎企业米其林上线NeoAgent仅4个月,全国400多名渠道代表实现100%覆盖,拜访规划时间从半天压缩到5分钟。
而在更长的时间轴上,销售易已服务6000多家大中型企业、覆盖60多个垂直行业,其AI产品的年度经常性收入(ARR)同比增长超过10倍。
因此,从全球到中国,CRM行业正在出现一个越来越清晰的共同方向:AI不再只是CRM上的一个功能,而正在重新定义CRM本身。
销售易的“第一”,更像是这场变化露出水面的一个结果。市场份额像一棵树的树冠,真正决定它能长多高的,是地下多年积累的根系。这些“根系”包括行业Know-how、业务流程、客户数据、系统连接、交付能力以及长期积累的企业服务经验。
这也解释了为什么,AI时代的软件竞争并不会简单变成一场模型参数竞赛。因为企业真正复杂的地方,从来不是“生成一句话”,而是理解一家公司究竟是怎么做生意的。
观察到这里,还必须正视一家对销售易乃至对中国企业软件与AI市场都举足轻重的公司——腾讯。
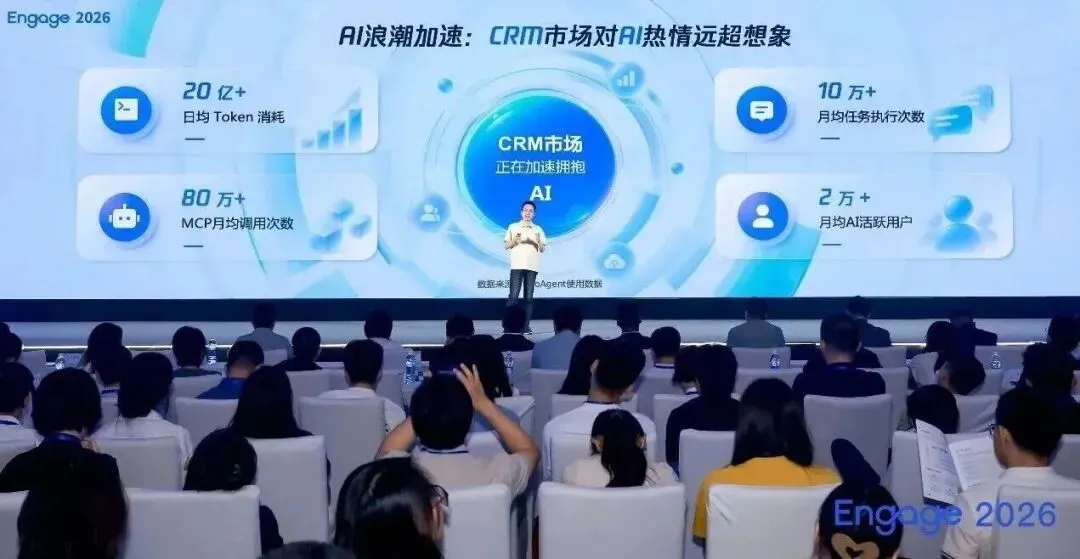
对销售易而言,腾讯比外界通常理解的“投资方”要复杂得多。它既是销售易的控股方,也是其AI能力的入口:销售易的CRM连接器在腾讯桌面级智能体WorkBuddy上,月均调用量超过80万次。
此外,从腾讯混元、腾讯云,到WorkBuddy、企业微信、腾讯会议,销售易调用腾讯完整AI技术底座与企业服务生态,双方从协同走向共生,共同探索AI原生CRM的规模落地。
其次,对中国企业软件与AI市场而言,腾讯的判断,恰好点破了这条产业链的分工。
腾讯集团副总裁、政企业务总裁、销售易董事长李强给过一个判断:“AI的竞争,已不再是技术参数的竞赛,而是谁能将AI真正嵌入企业增长链路的竞赛。”他还把AI落地拆成“模型、工程、场景”三件套,打过一个比方,“再好的骏马,没有缰绳、鞍具,力气再大也拉不动车。
这也正是全球巨头用真金白银验证过的结论——Salesforce与Anthropic、OpenAI的结盟,微软与OpenAI的深度绑定等,本质都是“模型+场景+数据”的重新分工。
因为它们都清楚,模型的代际差终会缩小,而“把模型接进业务”的能力,才是长期壁垒。腾讯之于销售易,正是这条全球共识的中国版本。
企业软件,
是AI最容易
被低估的战场
AI要创造商业价值,最终必须进入企业的业务流程——这件事没有多少争议。但过去两年,市场的注意力过度集中在模型层,企业软件作为AI落地的载体,反而成了最被低估的一环。
尤其是“软件即服务已死”“SaaS 末日”的讨论,在2026年初进一步升温。
但随后发生的事情很有意思。
Salesforce没有放弃CRM,而是持续推进Agentforce;Microsoft没有放弃Dynamics 365,而是把Copilot和Agent深度嵌入销售、客服、供应链等业务;Oracle开始把Agent直接嵌入Fusion Cloud Applications;SAP则把Joule扩展到CX、ERP等核心业务。
这说明一个事实:AI并未否定软件的价值,它正在重塑软件存在的形态。
图 / 摄图网,基于VRF协议
这也是为什么企业软件的核心壁垒,反而可能在AI时代进一步显现。因为企业软件并不只是一个界面。它背后通常包含:数据模型、业务流程、组织架构、权限体系、行业规则、审批机制、接口体系、历史数据和客户关系。
这些东西恰恰是通用大模型最难直接拥有的。
此外,数据也足以证明,企业软件、SaaS的潜力被低估。
IDC数据显示,2025年全球企业应用软件市场规模超过6500亿美元,是企业IT支出的核心组成部分。这些系统承载着企业的核心业务流程、关键数据和合规要求,其稳定性和可靠性直接关系到企业的生存发展。
中国发展改革报社报道,当前多数西方财富500强企业管理着300个以上的SaaS应用。全球SaaS市场的估值预计仍将以18%至19%的复合年增长率(CAGR)持续增长,并在2032年突破1.2万亿美元。
福布斯专栏作者、全球解决方案咨询副总裁迈克·基尔西(Mike Kiersey)表示:“企业级软件和SaaS并没有消亡——它只是正在经历一场‘智能体化’(agentic)的重塑。AI智能体并非要取代企业级软件和SaaS平台,而是对其进行升级。现有系统仍然是企业和用户信赖的‘记录系统’(system of record),用于存储数据和支撑业务流程;而AI智能体则作为其上的智能层,负责实时协调、决策与执行。”
全球市场的情绪,也为这个判断写下了注脚。今年1月,Anthropic发布Claude Cowork时,“SaaS 末日”论一度推到高潮,一周内全球软件股市值蒸发超过1万亿美元;仅仅6个月后,Salesforce与Anthropic联合发布Cloudforce,股价单日上涨近23%。大起大落之间,模型公司与软件公司的市场情绪从“软件要死”翻转为“软件是AI的入口”。
这恰恰印证了:AI削弱的,是软件对界面和菜单的依赖,并不是软件本身。
所以,“企业软件被低估”的真正含义,从来不是“软件不行了”,而是市场还没给“从记录到执行”这一步标出足够的价格。这一步,才是AI产业化真正的胜负手——模型再强,也需要一个能把它接进业务现场的载体;而这样的载体,恰恰是中国软件行业积累多年、却长期被估值冷落的那部分能力。
CRM软件就是把AI接入企业业务的载体之一。据了解,超过1000家企业已选择销售易AI CRM,日均AI交互1.5万次,日均Token消耗超20亿,AI产品ARR增长10倍。
这轮重估,至少有三重含义。
一是对软件厂商,价值锚点从“功能多寡”切换到“能否执行任务”,护城河从产品功能,转向数据、流程与行业Know-how;
二是对模型厂商,单靠推理能力无法落地,必须与掌握场景与数据的软件公司结盟,这正是OpenAI、Anthropic争相绑定Salesforce的原因;
三是对资本市场,软件成为“AI落地的入口”,估值逻辑需要从“订阅增长”扩展为“执行价值”。
结尾
模型决定AI的上限,软件决定AI进入企业的深度。
当AI从“聊天窗口”进入销售、营销、服务、供应链等真实流程,企业软件的重要性可能被重新认识。但“进入真实流程”这四个字,是三件难度递增的事:听懂业务、辅助决策、执行任务。这不是模型能力决定的,需要软件二十年的积累来决定,也正因为如此,构成了判断一家企业软件公司有没有拿到AI船票的真正标准。
销售易的市场表现,可以成为观察这一变化的案例。
AI真正的产业化,不只是诞生多少个新模型和Agent,也在于多少传统软件开始拥有“理解业务、辅助决策、执行任务”的能力。
这或许才是下一阶段中国软件行业值得关注的变化。
 ©投稿专线 微信:cyzqx2013