ARTICLE · 1256181
论文复刻模板资料--当AI 智能体遇见Lasso机器学习因果推断--案例指南
论文复刻模板资料--当AI 智能体遇见Lasso机器学习因果推断--案例指南
本文采用AI智能体(ClaudeCode)进行Lasso机器学习因果推断专题论文复刻。
Lasso机器学习因果推断方法简介
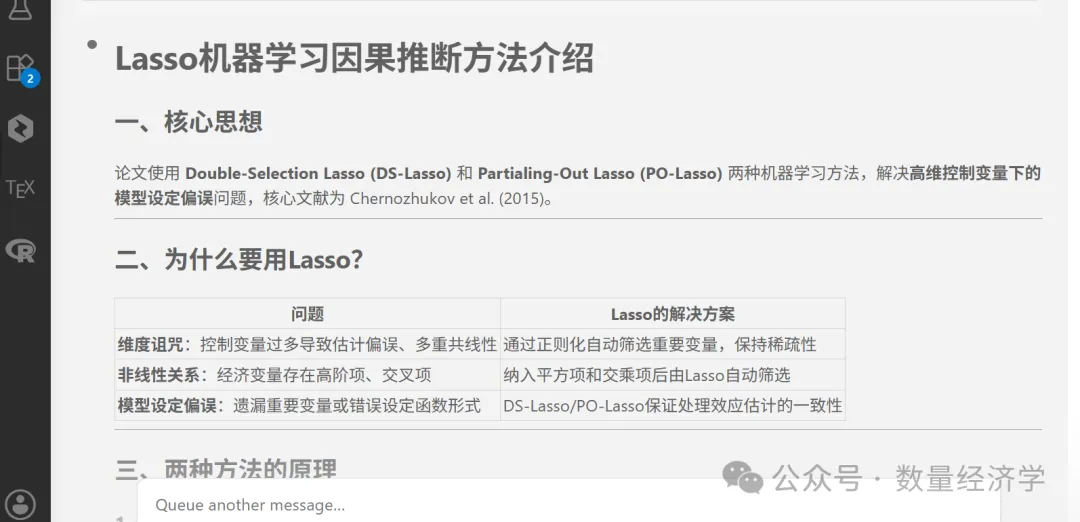
一、核心思想
论文使用 Double-Selection Lasso (DS-Lasso) 和 Partialing-Out Lasso (PO-Lasso) 两种机器学习方法,解决高维控制变量下的模型设定偏误问题,核心文献为 Chernozhukov et al. (2015)。
二、为什么要用Lasso?
| 维度诅咒 | |
| 非线性关系 | |
| 模型设定偏误 |
三、两种方法的原理
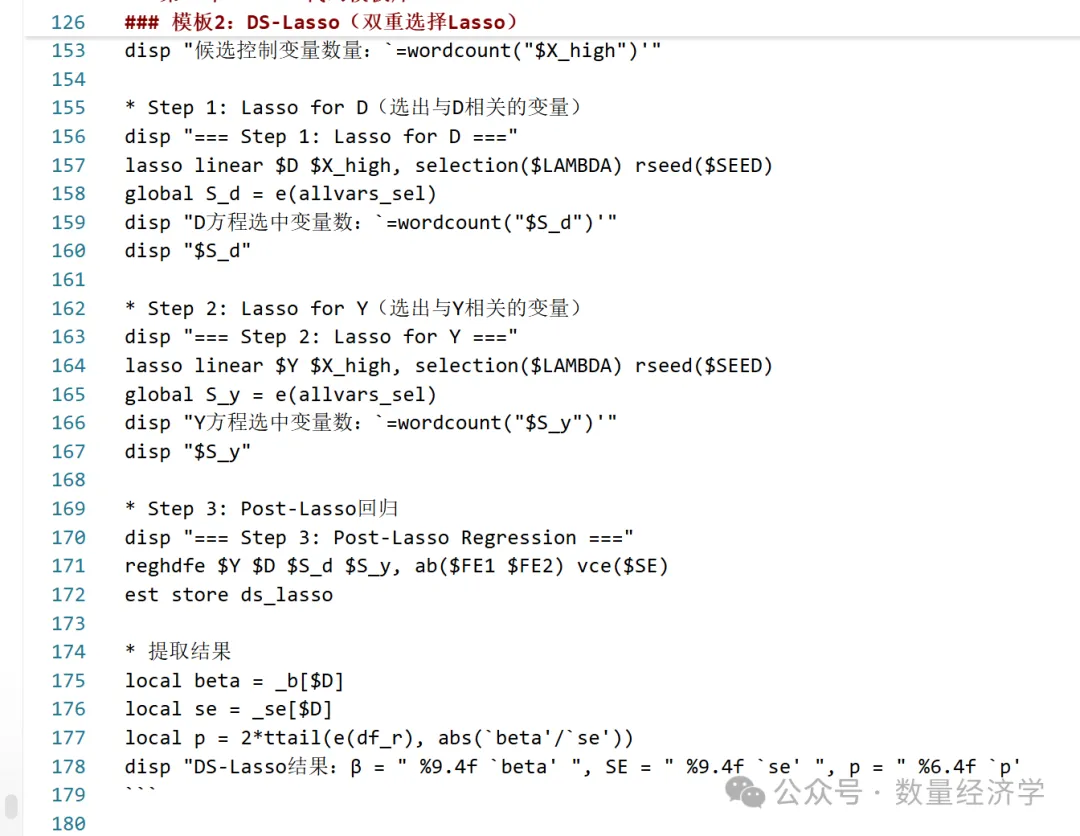
1. Double-Selection Lasso (双重选择Lasso)
两步筛选 + Post-Lasso回归:
第一步:用Lasso回归 处理变量(PE) ~ 控制变量及其交乘/平方项 → 选出与处理变量相关的控制变量集合 S_d第二步:用Lasso回归 被解释变量(DR) ~ 控制变量及其交乘/平方项 → 选出与被解释变量相关的控制变量集合 S_y第三步:将 S_d ∪ S_y 的并集作为控制变量,做OLS回归 DR ~ PE + S_d ∪ S_y + 固定效应为什么要"双重"选择?
只选与Y相关的变量 → 可能漏掉与D相关但与Y弱相关的混杂因素 只选与D相关的变量 → 可能引入太多噪声 双重选择保证:只要真实模型在候选集中,就能一致估计处理效应
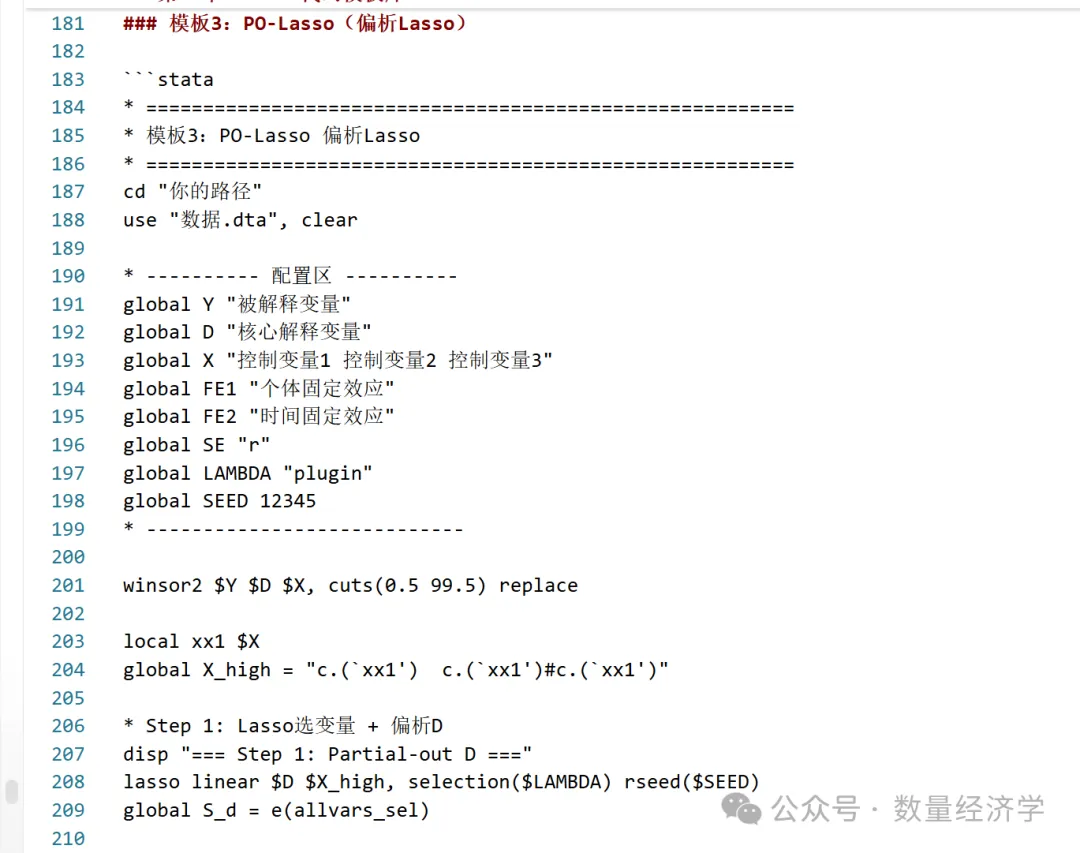
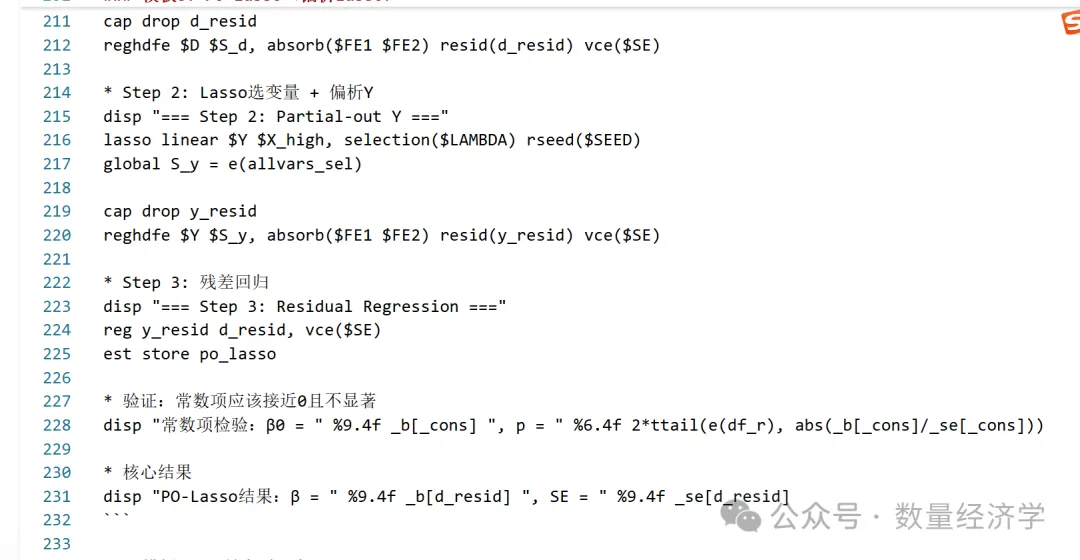
2. Partialing-Out Lasso (偏析Lasso)
基于Frisch-Waugh-Lovell定理:
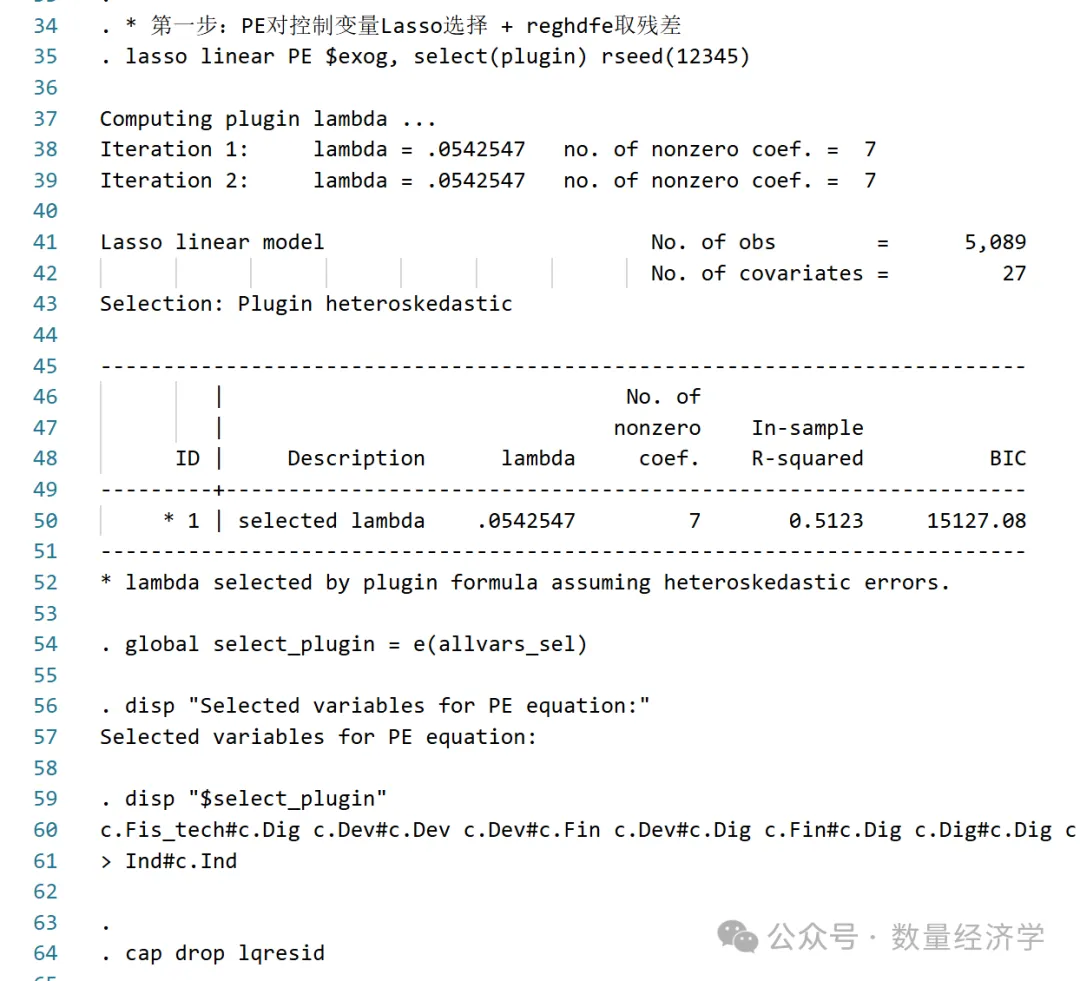
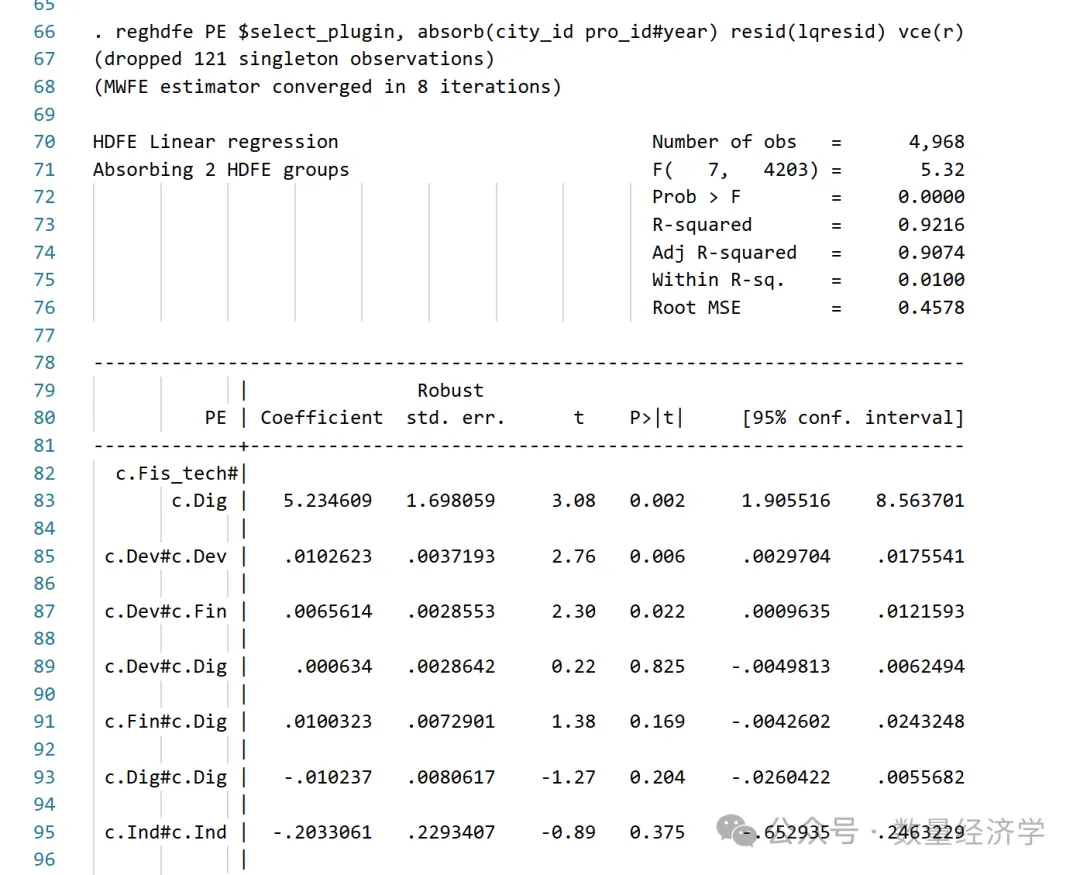
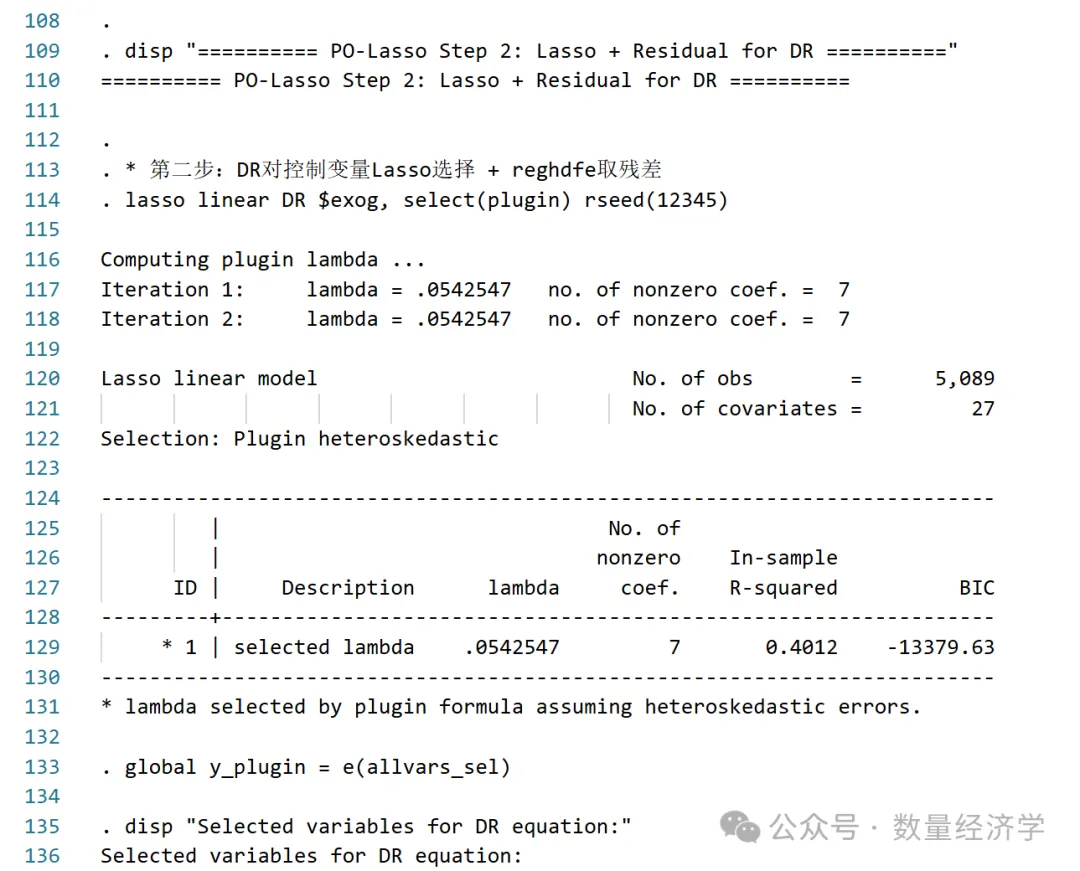
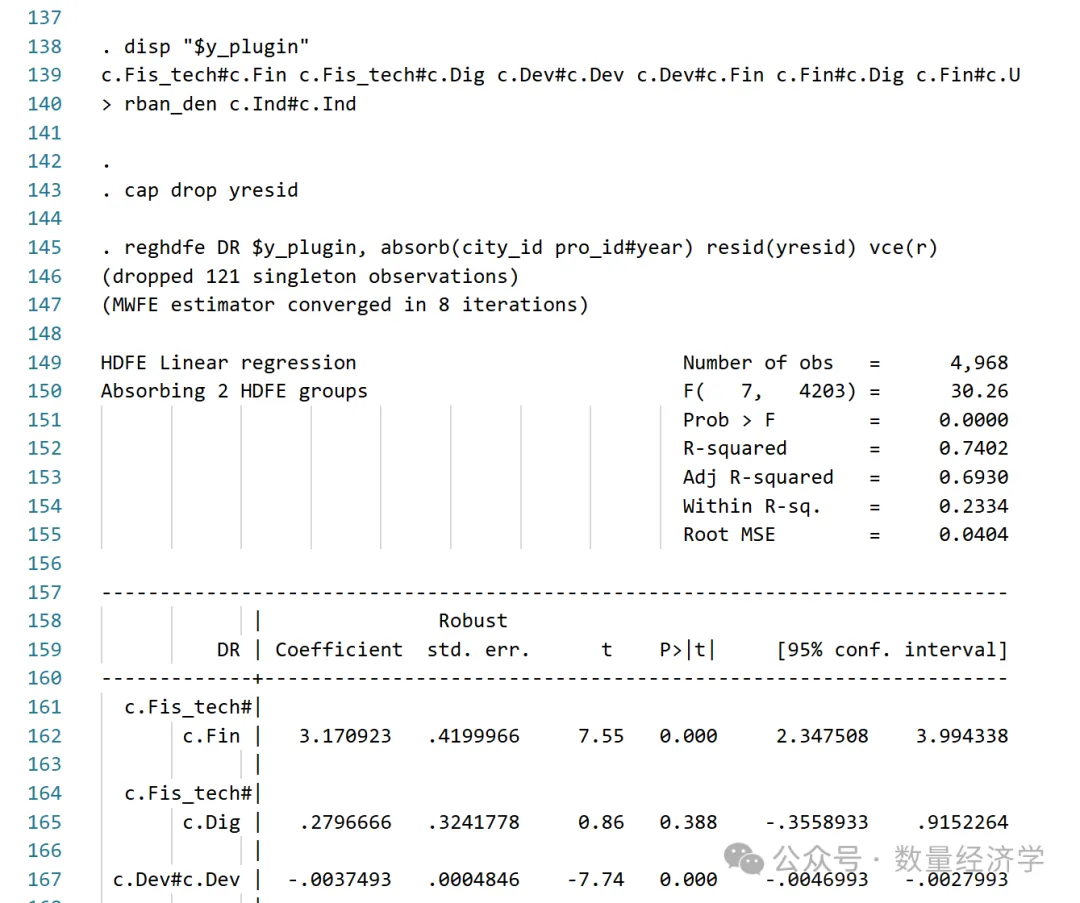
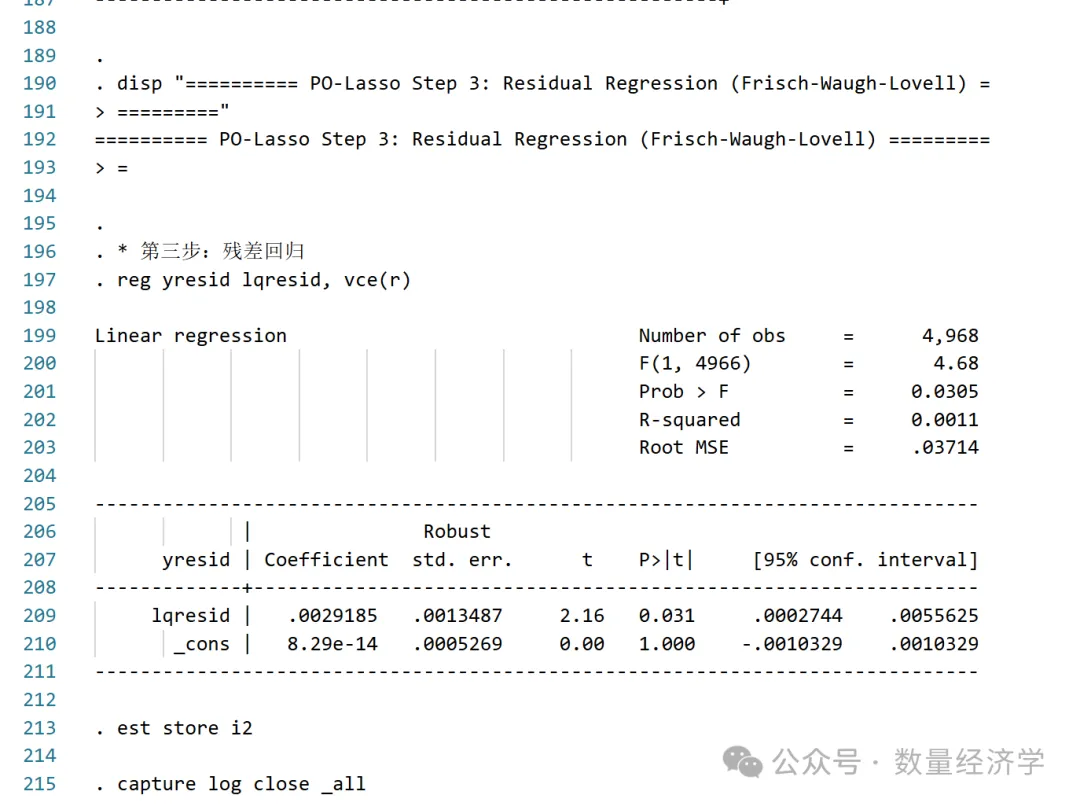
第一步:用Lasso回归 PE ~ 控制变量 → 得到残差 lqresid (剥离控制变量对处理变量的影响)第二步:用Lasso回归 DR ~ 控制变量 → 得到残差 yresid (剥离控制变量对被解释变量的影响)第三步:yresid ~ lqresid 的回归系数 = PE对DR的净效应原理:先把控制变量的影响".partial out"(剔除掉),剩下的残差之间的关系就是纯处理效应。
四、论文复现
论文原始结果
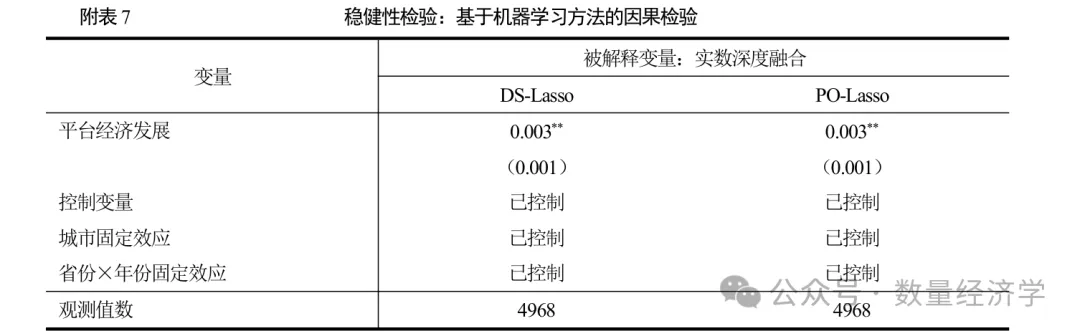
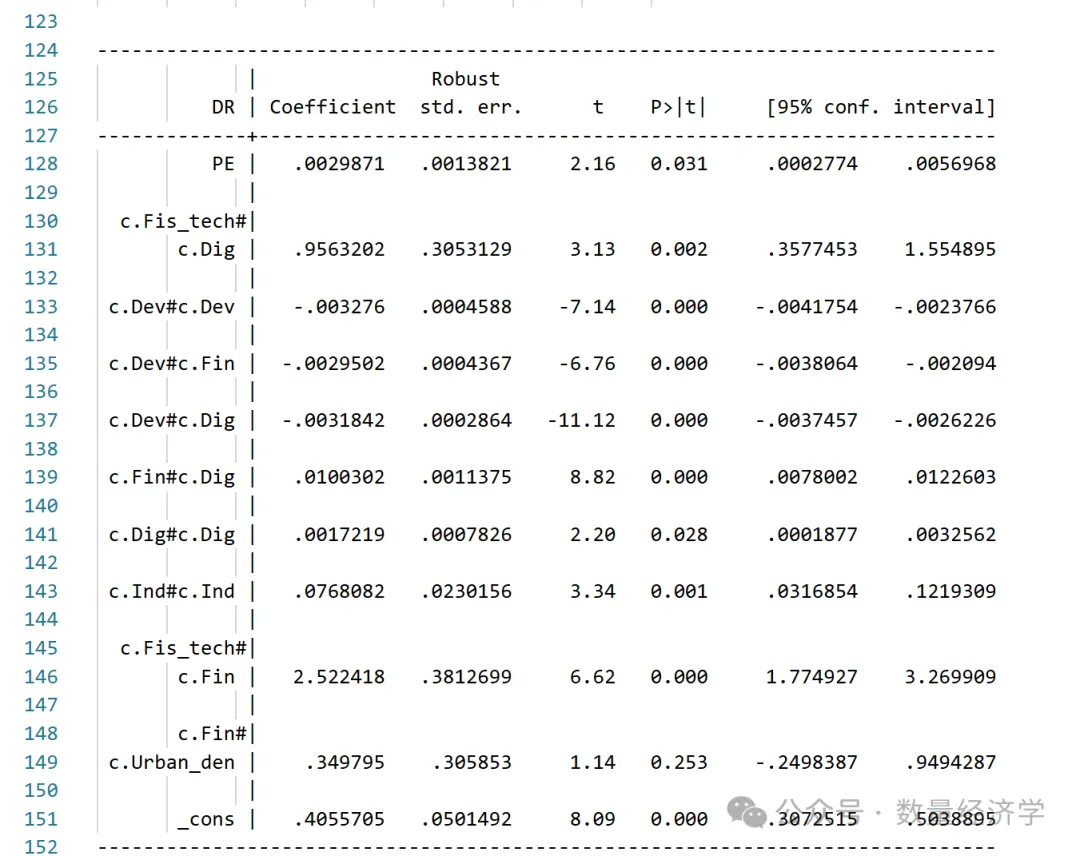
运行DS-Lasso模型并记录结果
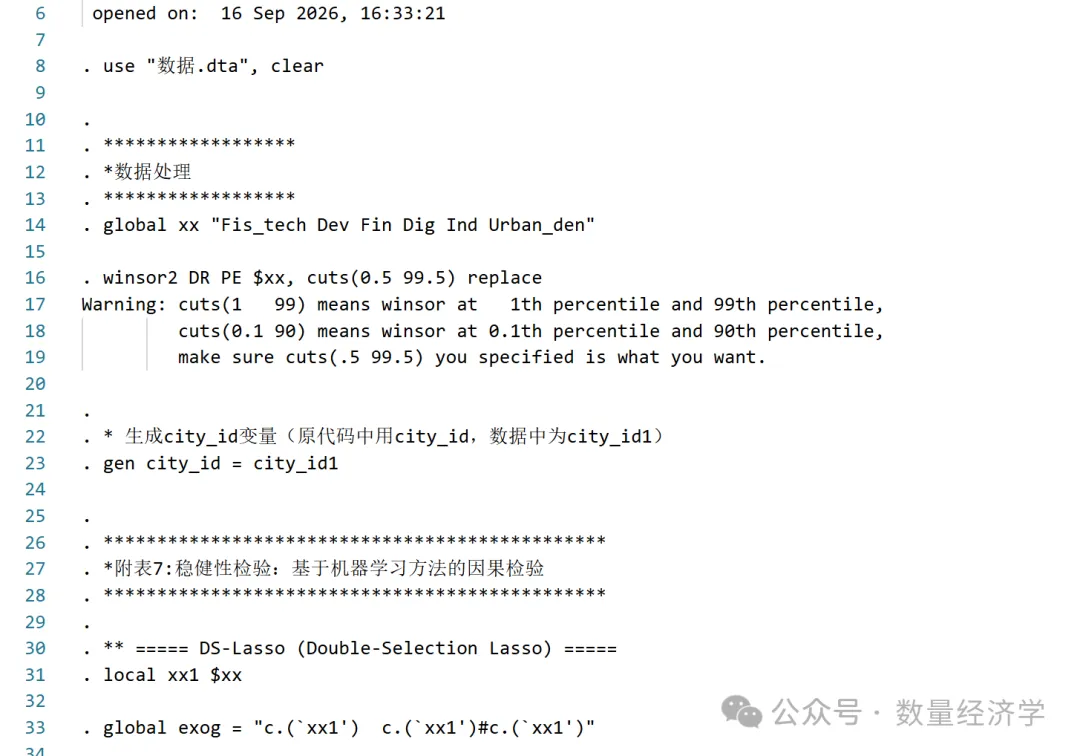
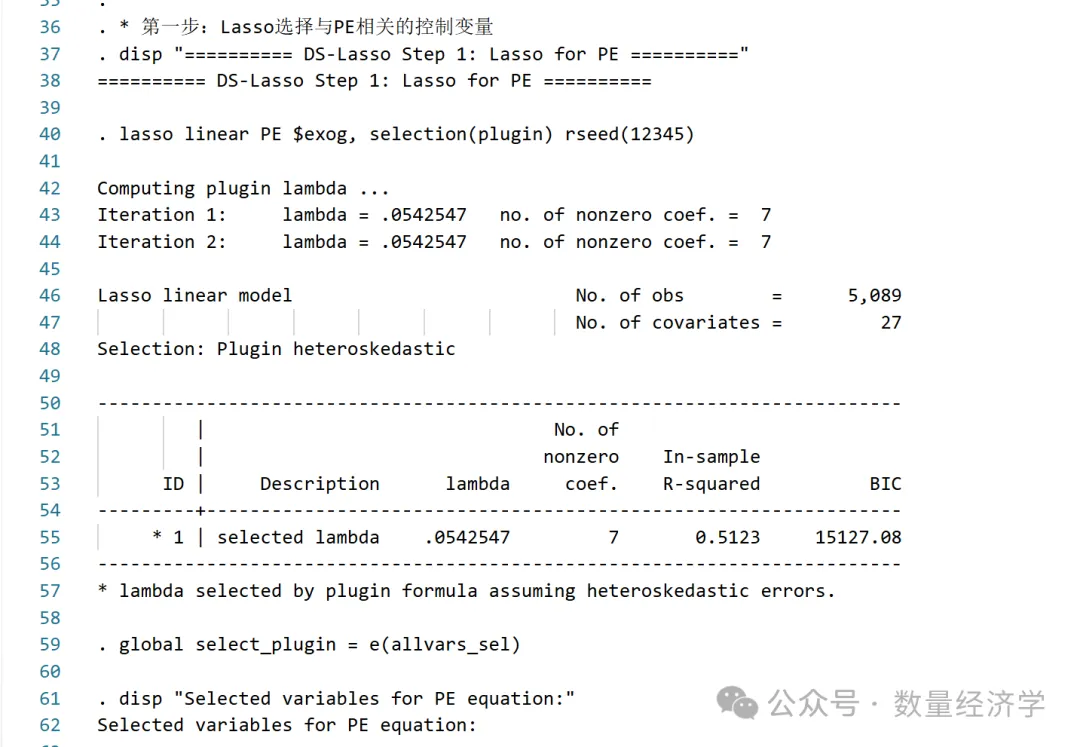
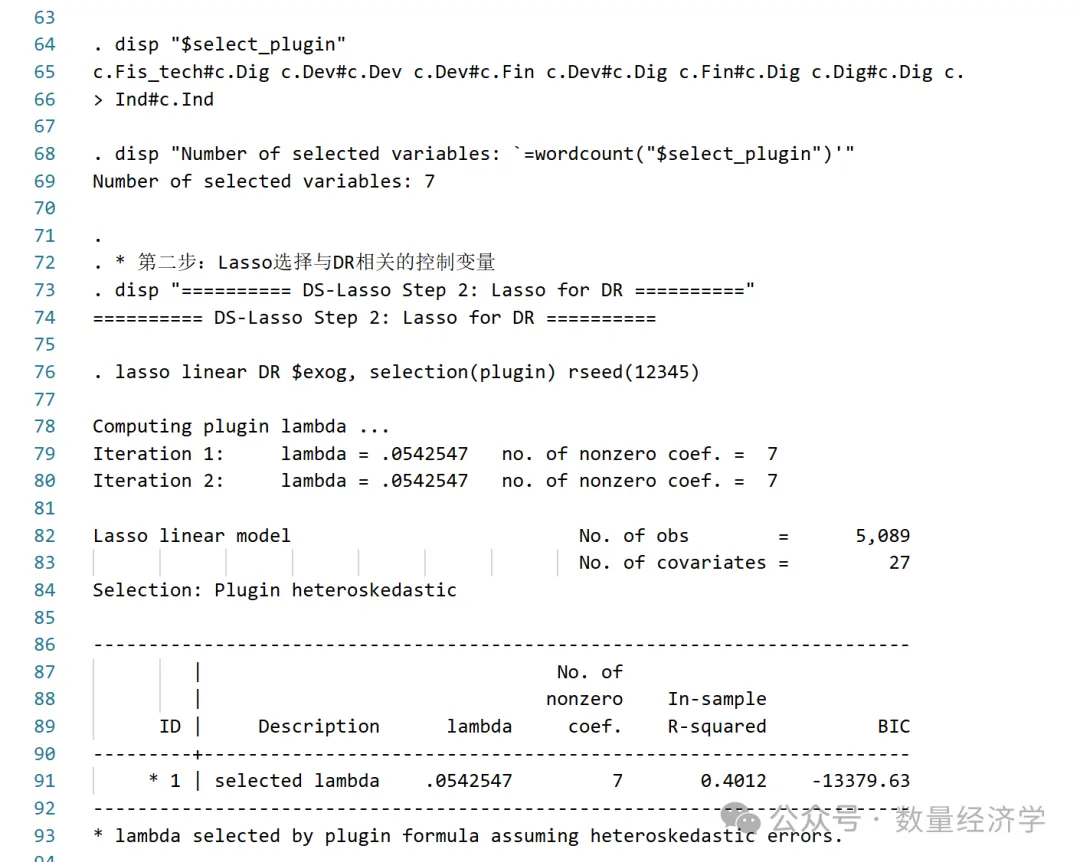
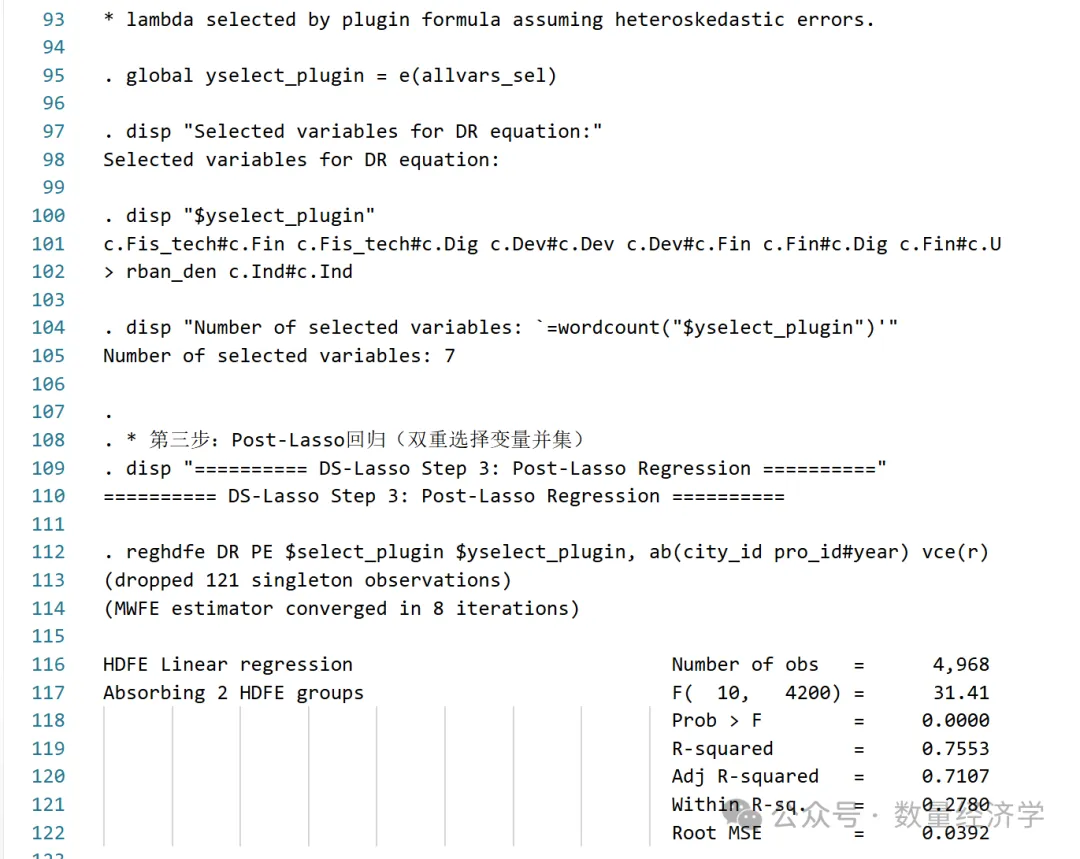
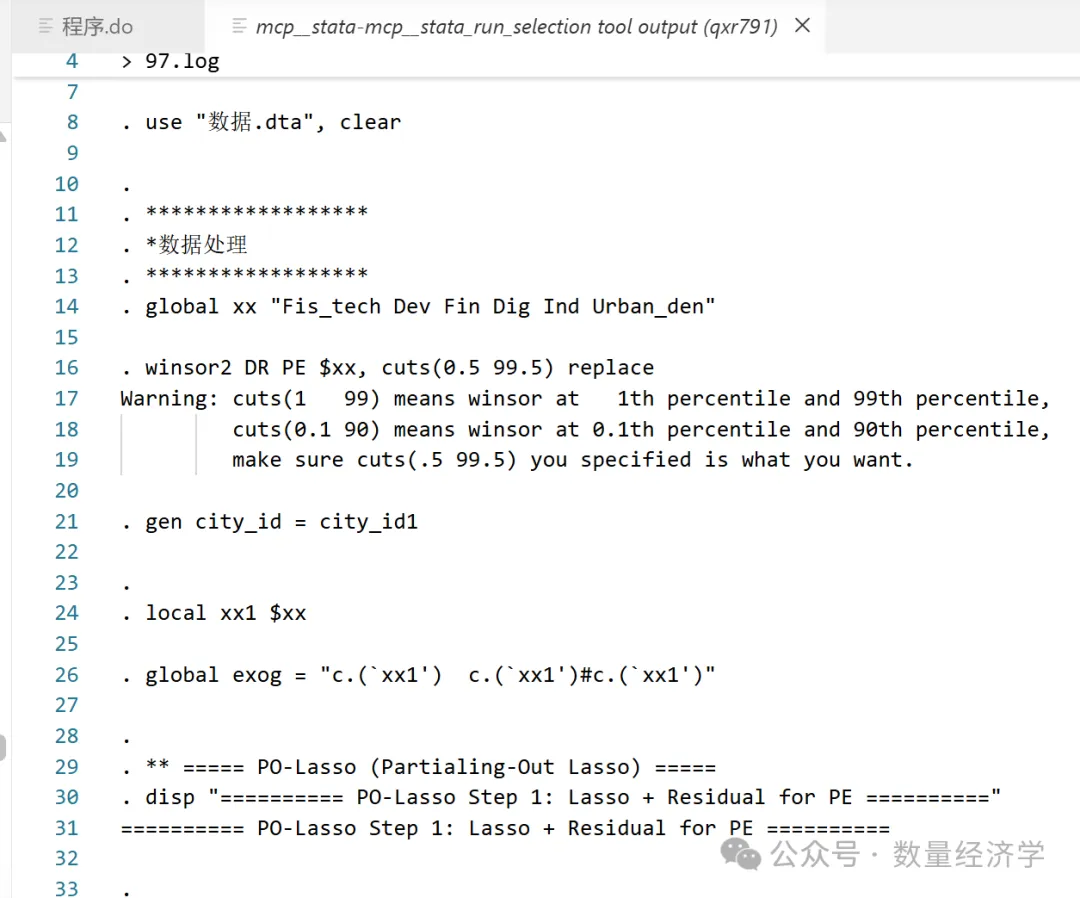
运行PO-Lasso模型并记录结果
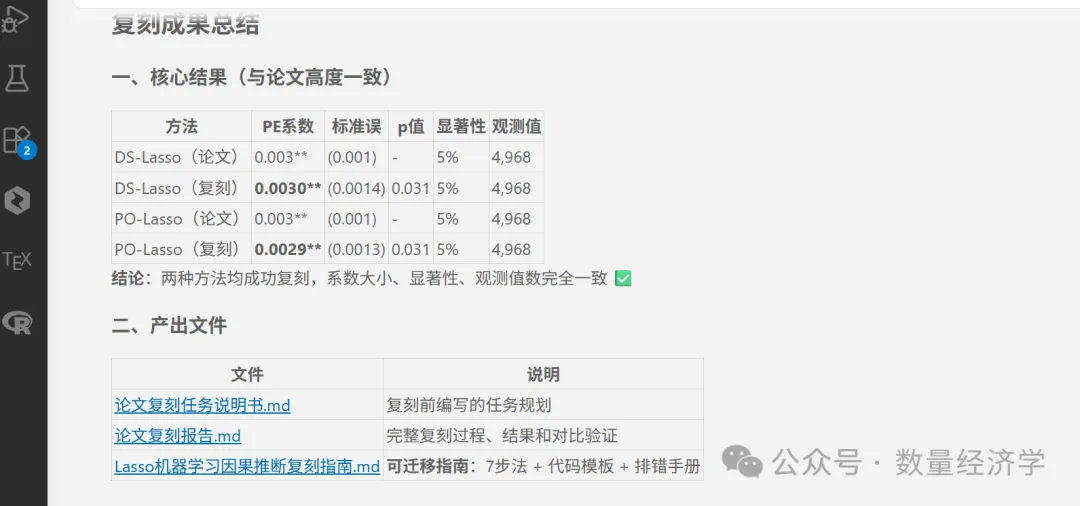
复刻成果总结
论文复刻模板
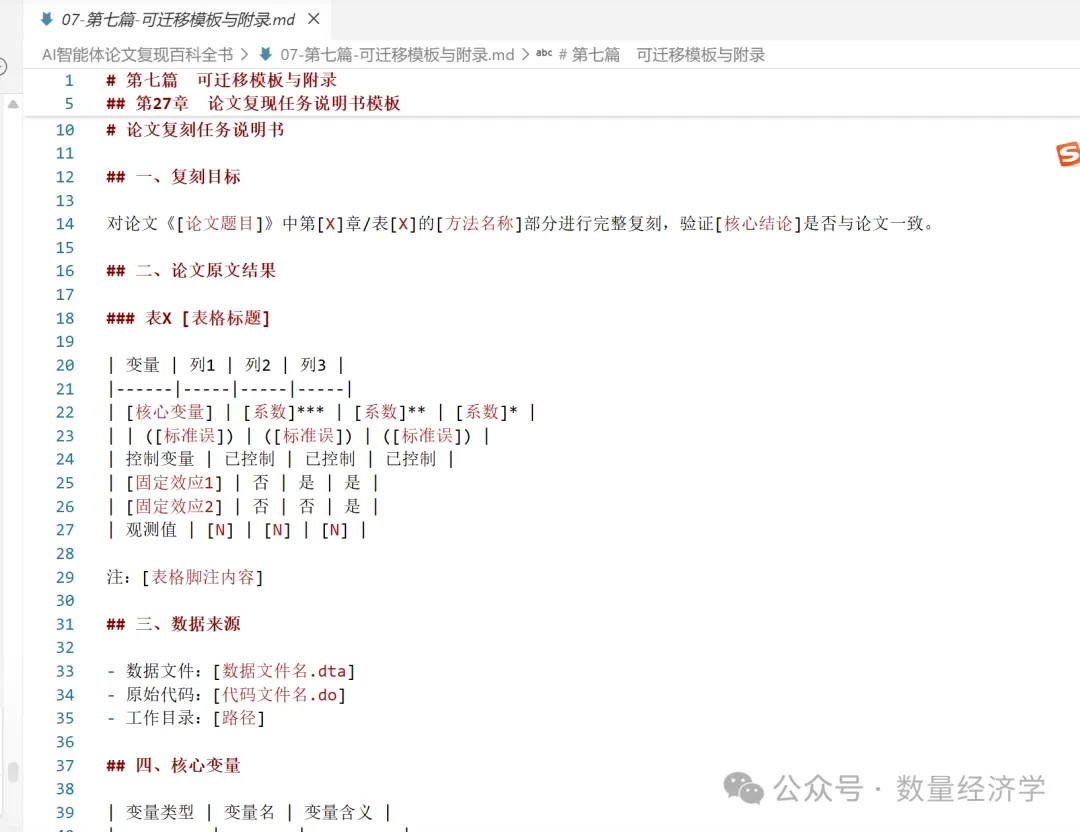
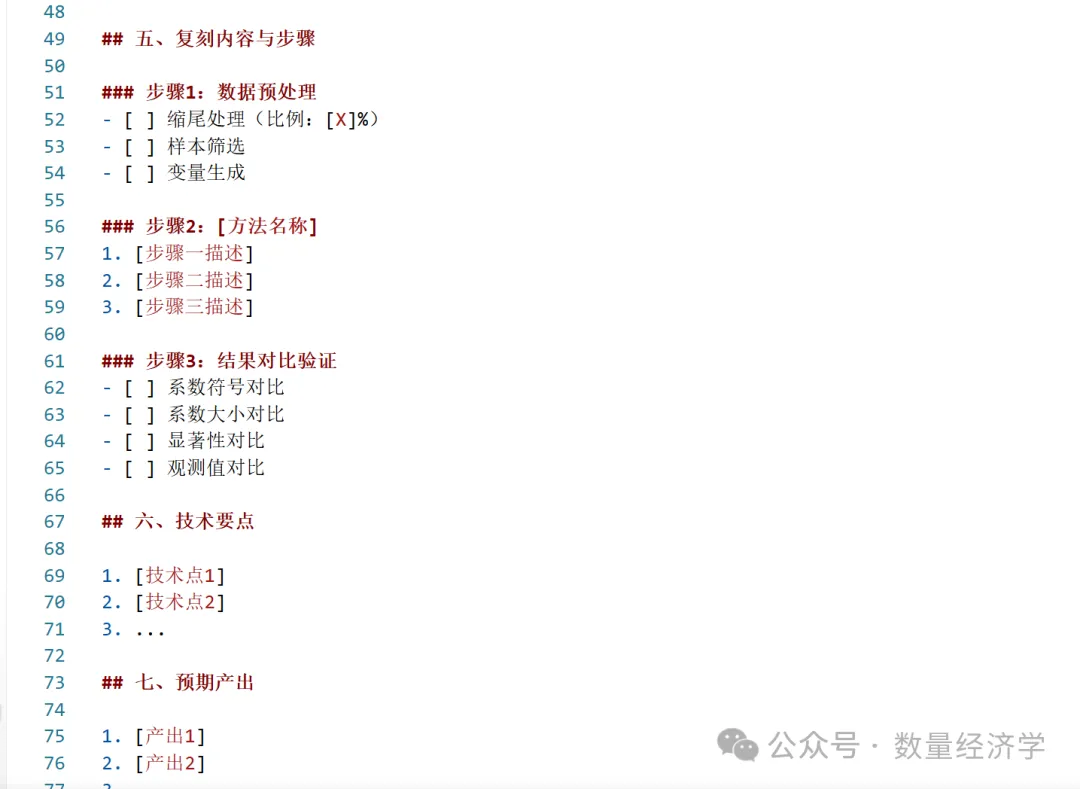
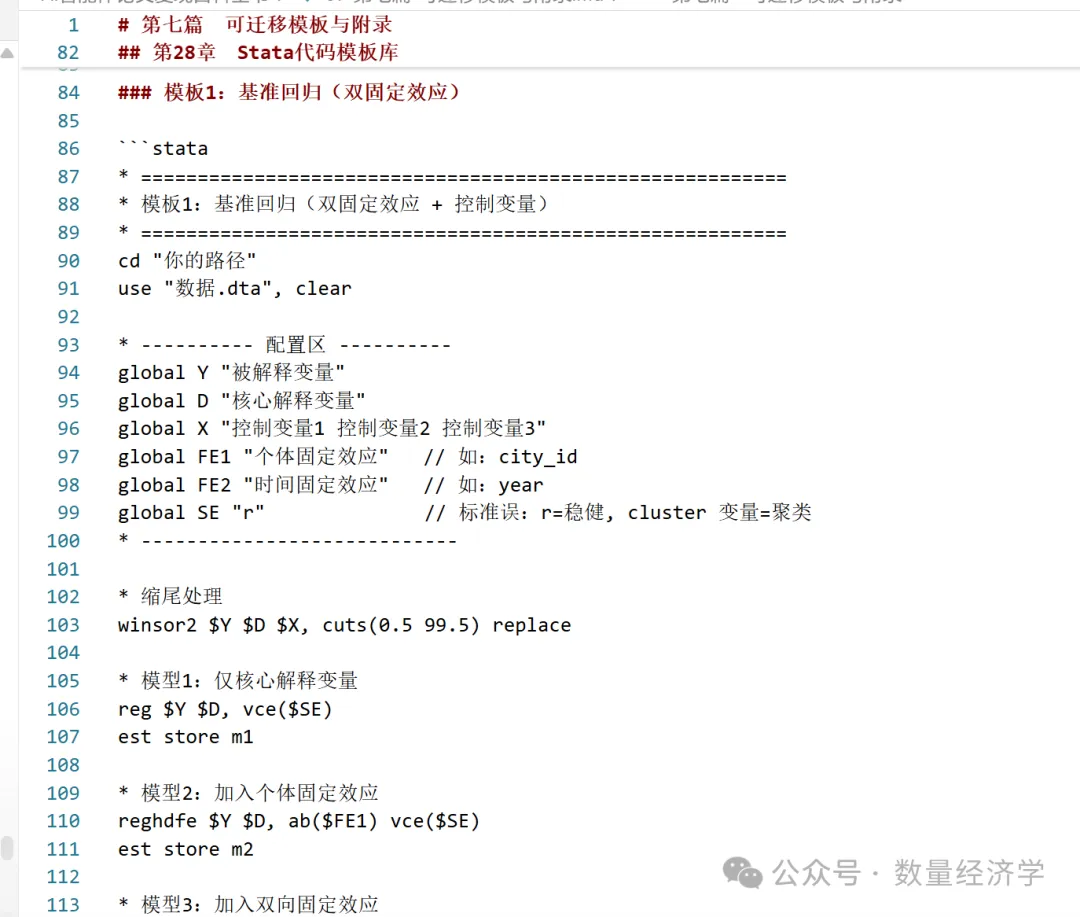
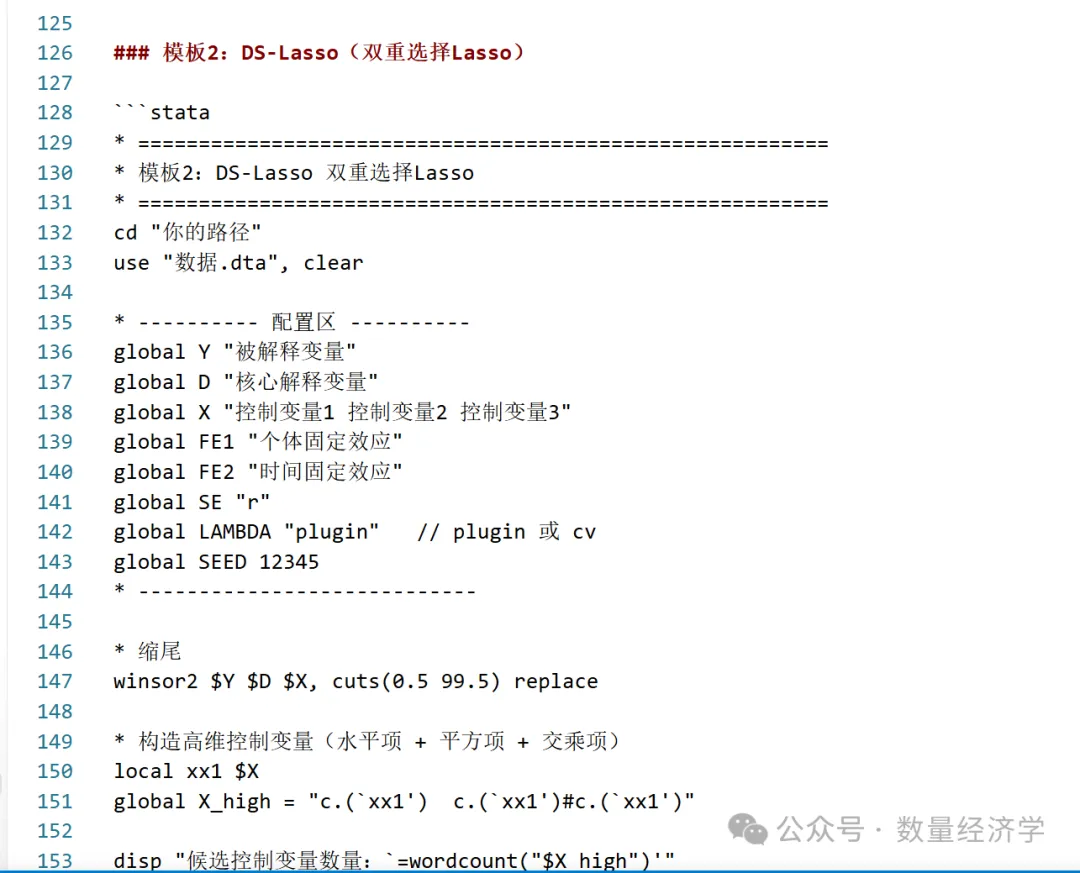
完整的论文复刻模板下载,可以后台留言,回复关键词: 论文复现0916