ARTICLE · 1273474
大厂还在疯狂增加 AI 资本开支,什么时候能回本?
10 月 28 日美股盘后,微软和谷歌母公司 Alphabet 同时交出了财报。微软的 Azure 云业务收入同比增长 48%,股价盘后上涨。Alphabet 的收入增长了 25%,却低于市场预期,股价盘后下跌。
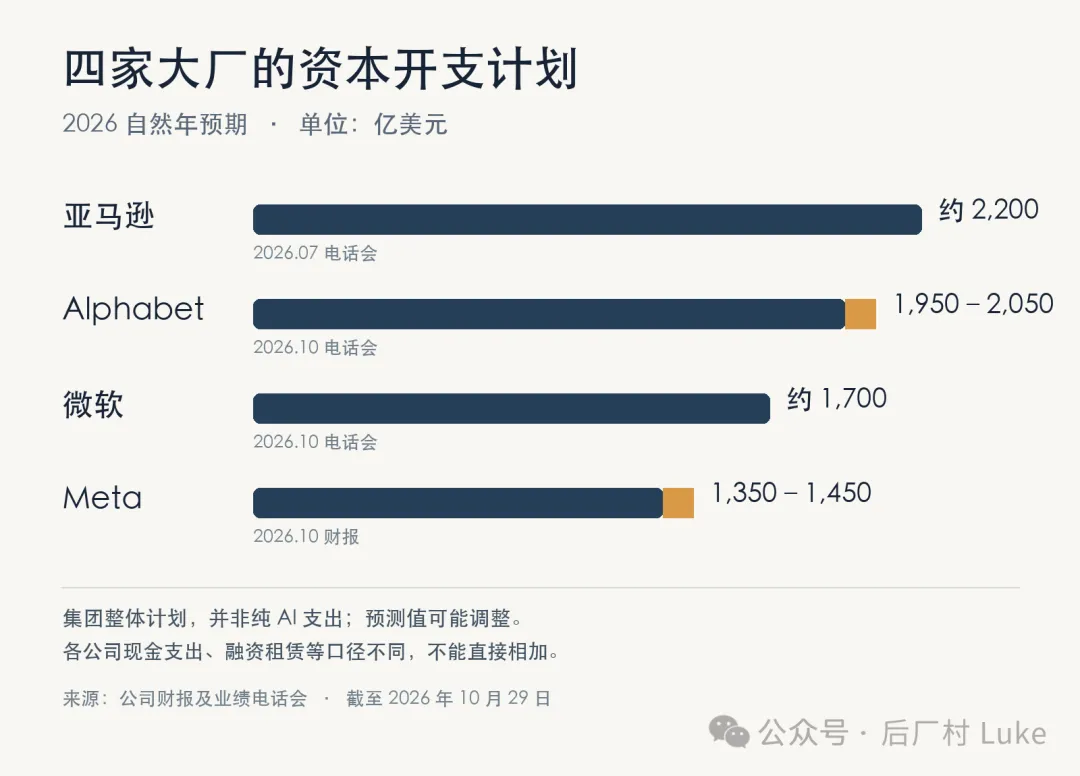
数据为各公司截至 2026 年 10 月 29 日披露的全年预测,统计口径不同,包含非 AI 支出。
我把几家公司的财报和现金流数据对了一遍,发现这两份成绩单里有一组反差。Alphabet 的云业务增长超过一倍,现金缺口却扩大了。云收入增长能说明客户在付钱,接下来还要看收入和利润能不能支撑越来越大的投入。
这事比看一眼股价复杂。Alphabet 当季每股收益受到股权投资损失影响,盘后跌幅也会随交易时点变化。一次涨跌里混着业绩、预期和估值,不能把它全归到 AI 投资头上。但它提供了一个机会,让我们看看大厂究竟把钱花到哪里,收入又从哪里回来。
钱花出去的速度
AI 的资本开支,最容易想到的是买芯片。实际账单里还有数据中心、网络设备、电力设施,以及租赁相关支出。并且公司公布的资本开支通常也包括其他业务,不能把全部数字都算成 AI 投资。
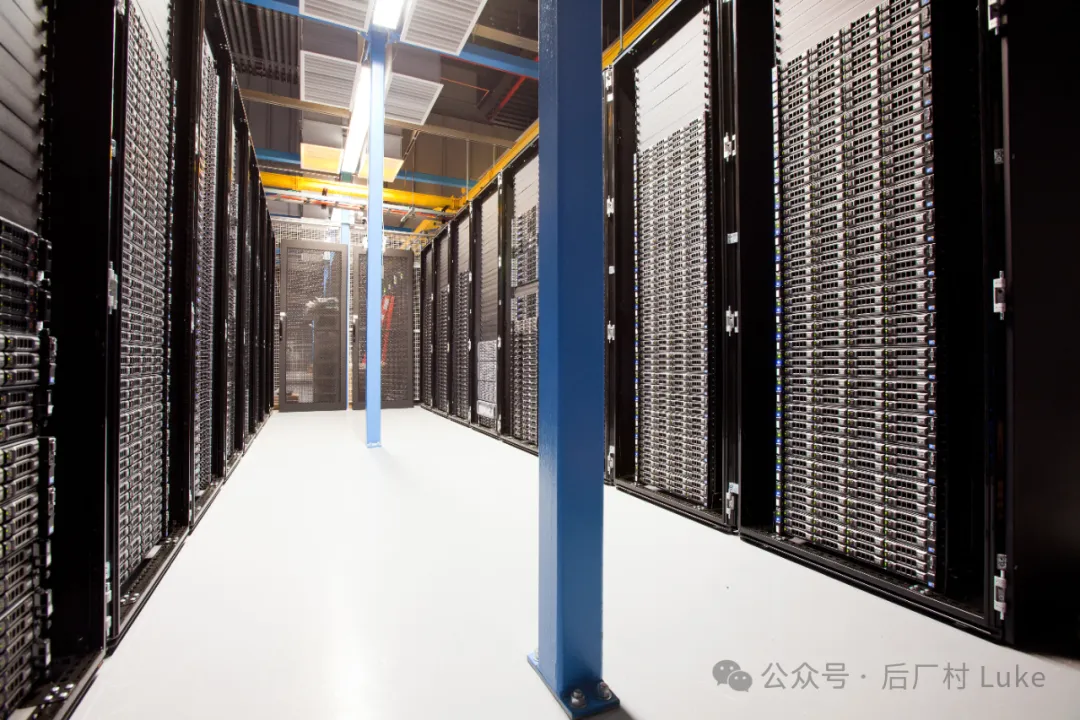
*图为 2012 年维基媒体数据中心服务器通道。摄影 Helpameout
亚马逊在二季度业绩电话会上表示,预计 2026 年全公司现金资本开支约 2200 亿美元,较此前的 2000 亿美元计划增加。这笔钱覆盖云业务,也包括其他长期项目。建设数据中心和购买设备要先付钱,客户使用服务则是在接下来的几年里陆续付费。亚马逊在年报中提到,数据中心的使用寿命可达 30 年以上,芯片、服务器和网络设备通常是五六年。不同资产收回成本的时间并不一样。
Alphabet 的数字显示,云收入增长和集团现金流压力可以同时存在。第三季度 Google Cloud 收入为 307 亿美元,同比增长 103%;集团当季经营现金流为 422.9 亿美元,资本开支为 513.6 亿美元,自由现金流为负 90.7 亿美元。按公司口径,第二季度自由现金流也为负,约 58.6 亿美元。这里的云收入属于一个业务分部,现金流和资本开支则是整个集团的数据,不能直接相减当作云业务的回报。
Meta 的账单也很大。它在第三季度财报中预计,2026 年资本开支为 1350 亿至 1450 亿美元,其中包含融资租赁本金。公司当季经营活动产生现金 327.9 亿美元,资本开支为 349.1 亿美元,自由现金流为负 21.2 亿美元。
自由现金流可以粗略理解为经营产生的现金扣除相关资本开支后剩下的钱。一个季度转负,说明当期投入超过了这个口径下的经营现金流,不能单凭这一点断言公司没钱了。Meta 季末仍有 824.5 亿美元的现金、现金等价物和有价证券。只是如果缺口持续,公司就得动用储备、融资,或者调整其他支出。
亚马逊也给出了一组容易被误读的数字。截至二季度末的滚动十二个月,公司自由现金流为负 76 亿美元。它说主要原因是购买物业和设备的支出增加,其中主要涉及 AI 投资。这个负 76 亿美元覆盖的是十二个月,不能写成二季度单季亏掉了 76 亿美元。
云收入增长,能回答多少问题
微软的 Azure 当季收入增长 48%,这是实打实的业务增长。企业租用算力、运行软件、处理数据,最终都可能在云收入里体现出来。对一家正在扩建基础设施的公司来说,客户愿意付钱,当然比只公布芯片采购计划更有说服力。
亚马逊的 AWS 在截至 6 月的二季度收入为 422 亿美元,同比增长 37%;营业利润为 166 亿美元,高于上年同期的 102 亿美元。这组数字比单看收入更有信息量。至少当时的 AWS 在增长的同时,分部营业利润也在增加。
但这里有两个不能跳过的限制。第一,云收入里有传统业务,也有 AI 相关服务,不能把全部增长都归功于 AI。第二,营业利润和自由现金流回答的问题不同。前者按会计规则确认收入和成本,包括逐年计入的折旧;后者关心现金什么时候进出。今天建设的数据中心,现金可能已经付出,折旧却会在未来几年分摊。
所以,即使云收入涨得很快,我们也不能直接拿当季新增收入去除以当季资本开支,算出一个投资回报率。新建基础设施还没全部投入使用,现有业务的收入又来自此前多年积累。要知道新增投入究竟划不划算,还得看后续利用率、价格、成本和持续产生的现金。
Meta 给了一个不同的例子
如果只盯云收入,可能会漏掉 Meta。它没有微软 Azure 或亚马逊 AWS 那样的主要公共云业务,却同样在大举投入 AI。
Meta 在财报中表示,AI 投资正在通过用户参与、推荐效果和变现效率带来增量广告收入。第三季度公司广告展示次数同比增加 10%,每次广告平均价格增加 14%。这两项数字说明广告业务表现强劲,但公司没有在财报里把其中多少增长单独归因于 AI。管理层的说法可以作为线索,不能直接当成精确的投资回报数字。
这也解释了为什么“谁能用云收入证明开支值得”是个好问题,但范围还可以再宽一点。微软和亚马逊能从云服务收钱,Meta 更多依靠广告。Alphabet 除了云业务,也有搜索和广告。这些基础设施投入,可能通过不同业务回收,财报披露的详细程度也不一样。
ServiceNow 卖的是企业软件。它第三季度订阅收入同比增长 21%,公司还提高了全年 AI 年度合同价值目标,财报后股价却下跌。股价受到业绩相对市场预期等因素影响,不能用这次跌幅判断企业是否愿意为 AI 付费,更不能直接推断数据中心建设是否过度。
接下来该看什么
我倾向于认为,大厂的 AI 投入短期内还能继续。它们有既有业务产生的现金,也能通过融资筹钱;云业务和广告业务已经显示出可观的收入。建设期出现自由现金流压力,本身并不奇怪。
但有能力继续投入,和最后能赚到足够的回报,是两道不同的题。服务器更新比数据中心快,算力需求、芯片价格和电力成本也会变化。假如未来收入增速放缓,设备却还要持续更新,今天的高投入就会更难解释。
接下来值得持续看的,一是各家公司经营现金流能否跟上资本开支,现金缺口靠什么填补;二是云和广告业务的利润能否随着收入增长保持韧性;三是新设备投入使用后,公司是否愿意披露更多关于需求、利用率和 AI 收入的信息。
Alphabet 云收入翻倍的同时,连续两个季度自由现金流为负。接下来要看集团资本开支、经营现金流和资金周转如何变化,以及新建算力投入使用后能带来多少收入。