ARTICLE · 1295856
AI烧钱开始被追问回报:OpenAI融资目标砍掉100亿美元
AI行业最容易被忽略的变化,不是某个模型又多了一个榜单第一,而是投资人开始换问题了。过去,市场愿意先为算力、数据中心和模型能力买单,再等待商业回报;现在,问题变成了:这些投入什么时候能转成稳定收入,什么时候能转成现金流,谁来承担中间几年甚至更长时间的资金压力。
10月30日,Reuters转述《金融时报》报道,OpenAI把最新一轮融资目标从约300亿美元下调100亿美元,改为寻求约200亿美元。同期,美股科技股遭遇明显抛售,AP报道标普500单日下跌1.8%,纳斯达克综合指数下跌2.9%。这并不等于AI需求突然消失,却说明市场开始把‘投入很大’和‘回报确定’分开看。
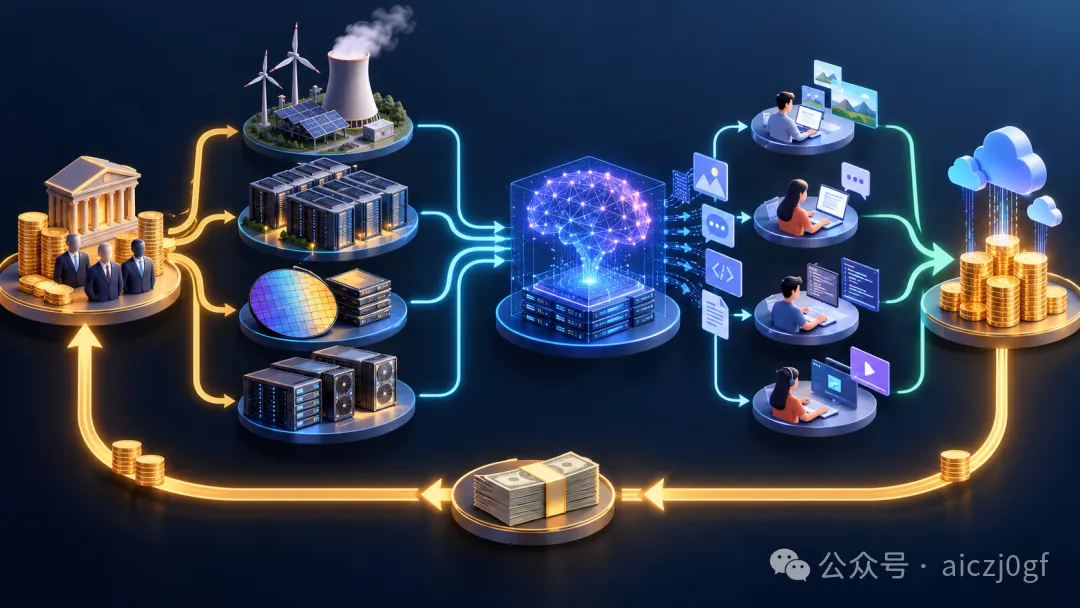
图1|编辑部根据公开财报制作的解释示意图:AI资本开支要经过电力、芯片、数据中心、模型服务和客户使用,最终才可能回到收入与现金流。图中不代表任何公司的官方财务图表。
一、这不是‘AI没人用了’,而是资本开始要求证据
先看亚马逊的数字。公司公布的第三季度财报显示,AWS销售额同比增长39.3%,达到约1840亿美元的年化收入规模;公司还说,企业客户在Bedrock上的支出同比接近增长到原来的7倍,token使用量增长接近17倍。单看需求,这不是一个没人买单的市场。
但同一份财报也给出另一面:亚马逊过去12个月自由现金流为负约424亿美元,主要原因是物业和设备投入大幅增加;公司披露,截至9月30日的过去12个月,相关设备投资增加约948亿美元,主要反映AI投资。亚马逊预计2026年现金资本开支约2200亿美元。
这组数据的矛盾很有代表性:AI基础设施确实带来云业务增长,但建设速度也在快速吞噬现金。问题不再是有没有收入,而是收入增长能否跑得比折旧、芯片、能源、网络和融资成本更快。
二、巨头的利润表还很强,现金流表却变得更重要
Alphabet在提交给美国证券交易委员会的第三季度文件中披露,季度收入同比增长25%,达到1276亿美元;Google Cloud经营利润达到111.21亿美元。也就是说,不能把最近的市场波动简单写成‘AI业务失败’。大公司仍然在获得收入,云服务也仍然增长。
可市场看的不只是利润表。AP报道,Alphabet股价在前一日下跌超过12%,原因之一是公司在夏季消耗的现金高于春季,并继续进行大规模AI投资。对投资人来说,模型能力和云收入属于增长故事,资本开支和自由现金流则是兑现故事。两者之间的距离,决定了估值还能不能继续往上走。
图2|原创观点插图:AI公司的下一阶段竞争,不只是展示模型能力,还要拿出客户使用、收入增长和现金回收之间的证据链。
三、OpenAI融资目标下调,信号比金额更值得看
OpenAI融资目标下调的报道本身仍是媒体援引知情人士的消息,并非公司已经完成一轮公开融资。因此,不能把它写成‘OpenAI没钱了’。更准确的说法是:在市场重新评估AI投入回报的时点,投资人对一笔超大规模融资的承诺方式更谨慎了。
对模型公司来说,融资的用途往往不只是训练一次模型。它要长期购买GPU和网络设备,租用或建设数据中心,支付能源和工程团队成本,还要承担推理服务随着用户增长而增加的支出。模型越受欢迎,调用量越大,收入当然可能增长,但成本也会同步扩张;如果单位调用价格下降得比成本更快,增长反而会带来更大的资金缺口。
这也是为什么市场开始区分‘AI使用量增长’和‘AI经济性改善’。前者说明用户在用,后者要证明每一次调用、每一个Agent任务或每一份企业合同,最终能留下足够的毛利和现金。
四、AI商业化进入‘证明题’,企业客户也会更挑
当资本变贵、估值波动增大,企业客户的采购标准也会更现实。客户不一定关心模型在公开榜单上多赢几分,更关心三个问题:每项任务的成本是否可预测,部署后是否真的减少了人工或错误,供应商是否能长期提供稳定的服务。
这会把AI市场从‘模型发布速度’拉向‘单位经济性’。有些任务适合更便宜的小模型,有些任务需要高能力模型;有些工作适合批处理,有些工作必须实时响应。真正能扩大规模的公司,未必是把所有任务都交给最大模型,而是能把模型、缓存、检索、工具调用和人工复核组合成一套可算账的流程。
五、这轮调整对普通内容和软件团队意味着什么
对内容团队来说,AI行情波动并不意味着停止使用工具,而是不要把‘用了AI’当成结果。更值得追踪的是:一篇文章从选题、核验、写作到发布,实际节省了多少时间;多图排版是否改善了阅读完成率;来源核验是否减少了返工;单篇内容获得的新增阅读和转化,能不能覆盖生成与分发成本。
对软件团队也一样。Agent数量、调用次数和自动化步骤都不是最终指标。应该把每个流程拆成可审计的成本和收益,给高影响动作设置人工确认,并保留失败率、重试率、延迟与实际业务结果。资本市场今天追问的是巨头,企业内部明天追问的就是每个AI项目的ROI。
结论:AI热潮没有结束,但‘先花钱再解释’的阶段正在结束
从OpenAI融资目标下调,到亚马逊自由现金流转负,再到Alphabet面对大额资本开支的估值压力,市场给出的信号不是‘AI没有未来’,而是‘未来必须被算出来’。只要云收入、模型调用和企业使用继续增长,行业仍然会投资;但投资的节奏、融资的价格和项目的筛选标准,都会比过去更严格。
接下来真正值得观察的,不是某一天股价涨跌多少,而是AI公司能否回答三道题:新增算力带来了多少真实收入,收入增长留下了多少现金,客户是否愿意在没有补贴的情况下继续付费。能回答清楚的公司,会把这轮波动变成筛选;回答不清楚的项目,才会发现AI热潮最难的部分从来不是把模型造出来,而是让它自己养得起自己。本文仅作行业观察,不构成投资建议。
来源与核验说明
亚马逊2026年第三季度财报:https://ir.aboutamazon.com/news-release/news-release-details/2026/Amazon-com-Announces-Third-Quarter-Results/default.aspx;Alphabet向SEC提交的2026年第三季度业绩文件:https://www.sec.gov/Archives/edgar/data/1652044/000165204426000080/googexhibit991q32026.htm;AP关于10月30日市场与AI投资担忧的报道:https://apnews.com/article/stock-markets-ai-alphabet-oil-16c266731fdf64178f38070af2b42497;Reuters转述《金融时报》关于OpenAI融资目标的报道:https://www.investing.com/news/economy-news/openai-cuts-funding-target-by-10-billion-ft-reports-4988969。文中将公司财报数字、媒体报道和编辑部判断分开标注;涉及OpenAI融资目标的内容明确标注为媒体援引知情人士的报道,未写成已完成融资事实。