ARTICLE · 1311607
国内工业软件要不要走对标路线?
工业软件圈吵了很多年的一个问题:国产到底要不要走对标路线?一派说,差着三十年,老老实实对齐 Abaqus、CATIA 这些标杆别谈花活;另一派说,永远跟着别人跑,就永远是二流。上一篇聊网格引擎对标,后台不少留言争论这个。这篇把我的答案摆出来:「要不要对标」是个问错了的问题——对标在软件的不同层面,含义完全不同。物理层必须对,架构层应该换,场景层只能创。高铁和新能源汽车,恰好把两条路的结局都演示过了。
PART 01
争论现场:两派都有道理,也都有盲区
先把参照系摆清楚。CAE 的标杆是 Abaqus、Ansys、Nastran、LS-DYNA——隐式非线性、多物理场、航空航天结构、显式瞬态动力学,四座大山各占一面;CAD 的标杆是 CATIA、NX、Creo、SolidWorks——从曲面造型到全流程数字化定义,同样各守一路。国产要「对齐」的就是这些名字,这也是争论的起点。
再摆事实。对标派手里的证据是硬的:2025 年国内高端网格工具市场,外资三巨头合计 63.8%,国产头名安世亚太 14.2%;CAE 头部企业索辰一年营收 4.66 亿元,对面 Ansys 约 180 亿元。差距是数量级的,这时候谈「原创」「超越」,多数人会觉得飘。
换道派的证据同样硬:国产三维云 CAD CrownCAD 上线四年多,公有云注册用户突破 50 万,从 4 万多家客户里提炼出 104 个典型设计场景——这条路没有照抄任何一款桌面 CAD 的形态。中国工业新闻网的 EDA 产业分析里有句话很扎心:用户工程师对成熟海外工具的使用习惯依赖,是国产替代里「致命」的一条。你把功能对标到 95 分,用户还是不想换——因为人家的「顺手」长在三十年的使用惯性里。这意味着:纯对标路线哪怕跑赢了指标,也未必跑赢市场。
两派吵的其实是两个不同的问题。对标派回答的是「怎么补差距」,换道派回答的是「怎么定未来」。错不在任何一派,错在把两个问题当成了一个选择题。
PART 02
高铁的账本:1 比 7,学费与学籍
高铁是对标路线最成功的样本,但它成功的细节经常被讲错。2004 到 2006 年,中国铁道部集合市场批量引进川崎、西门子、阿尔斯通、庞巴迪的技术——北大路风教授的研究特别指出:这不是「以市场换技术」,市场从未对外资开放,这是纯粹地「以金钱换技术」。买来的图纸只是入场券。
真正的分水岭是一个比例:业内称之为「1:7 原则」——花 1 元钱引进技术,就要配套投入 7 元钱自主创新。引进费用只是学费,七倍的消化吸收再创新投入才是学籍之外真正的功夫。结果是:2010 年 CRH380A 在京沪线跑出 486.1 公里时速;今天的复兴号,254 项重要标准中中国标准占 84%,整体设计和关键技术全部自主。国铁集团总工程师叶阳升的原话:「不满足于简单跟随、升级修补,必须摆脱依赖,通过正向设计,从硬件到软件实现全面自主。」
注意这个叙事的完整结构:先承认差距、付费学习(对标)→ 七倍投入消化(吸收)→ 摆脱依赖正向设计(超越)→ 输出中国标准(定义规则)。对标在高铁故事里是学费,不是学籍——交学费是为了有一天办退学。只学对标、不学后面三步的人,会把高铁故事讲成「跟着走就能赢」,这是对样本最大的误读。
PART 03
燃油车的镜子:对标,还是对着后视镜开车
汽车行业提供了对照组。燃油车时代,中国车企追了几十年:发动机热效率、变速箱平顺性、底盘调校——每一项都是别人几十年工程经验垒出来的专利与 know-how 高地,对标追到 90 分,人家已经走到 95,而且越追越近不了。这是典型的「对标天花板」:对手的优势会自我增殖。
然后赛道本身变了。电动化把发动机、变速箱这两个最深的护城河直接绕了过去,规则重新洗牌。结果大家都看到了:2026 年我国新能源汽车渗透率预计超过 50%,2030 年有望超 70%;比亚迪 2025 年卖出超 460 万辆,首次跻身全球车企销量前五;兆瓦级超充、无模组电池包、全线控数字底盘——一批「全球首创」的标签挂在了中国品牌身上。新能源车不是对燃油车对标成功的产物,而是拒绝在对方主场对标、换到新规则下重新开始的产物。
把高铁和汽车摆在一起,答案已经浮出来了:赛道稳定时,用高铁模式——对标是学费,重金消化,最终摆脱依赖;赛道切换时,用汽车模式——别在旧坐标系里追分,直接去新坐标系定规则。工业软件的不幸在于,它同时处在两个时代:内核求解器的物理基础百年未变,而交互、架构、AI 的地基正在翻新。所以这个问题不能一句「要」或「不要」来答。
PART 04
拆开看:三层软件,三种答案
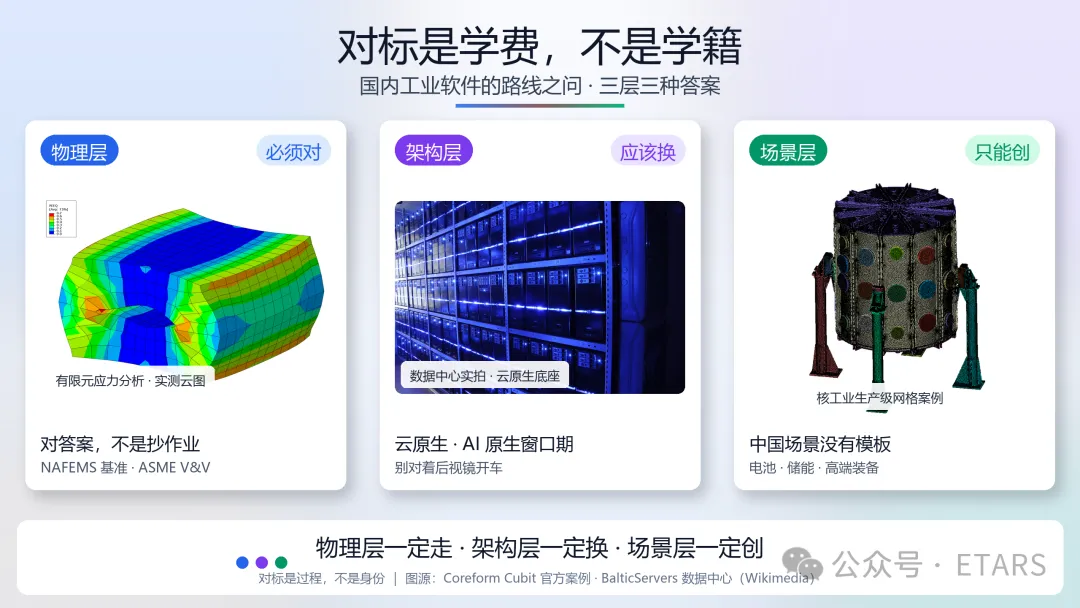
物理层:必须对标,这不是选项。求解器算出来的应力和应变,物理规律全球只有一份。NAFEMS 基准题、ASME V&V 标准的存在,就是因为「对不对」有客观答案——本系列《哪些仿真敢和实验拍桌子》里讲过,仿真对试验的误差要落在不确定度区间才算数。国产求解器对标国际基准,性质是「对答案」,学生对着标准答案核自己的卷子,天经地义。这一层拒绝对标,等于拒绝物理学。
架构层:应该换道,窗口正在打开。桌面单机架构是上世纪的范式,云端与 AI 原生是正在打开的新地基。CrownCAD 从第一天就是云原生,四年后 50 万注册用户、在航空航天的深度应用——它没有对标任何一款桌面产品的形态,反而在别人没有部署过的架构上先手。新华网在 2025 年的行业观察里用了「从工具使用者向规则定义者跃迁」的说法,架构层正是最可能完成这个跃迁的地方。在这一层继续对标十年前的产品形态,等于对着别人的后视镜开车——对手的旧优势在这里不是资产,是包袱。
场景层:只能原创,因为模板不存在。动力电池包的机械滥用仿真、光伏组件的服役退化、大规模储能的热失控蔓延——这些场景是中国制造业站在世界前列的地方,国外软件没做过、做不深,没有任何「标」可对。科技导报的产业评论把这条路概括为「以中国特色应用场景为牵引」的突围。数据也在支持:索辰在增量场景里保持 22.97% 的营收增长,中望 2025 年上半年海外收入增速 42.2%——离开「别人定义的考卷」,反而跑出了更高的速度。场景层不是对标的主场,是命题的主场——谁能把中国场景沉淀成方法和标准,谁就在给下一代人出考卷。
PART 05
对标的三个陷阱
路线本身没有原罪,走法有高下。三个坑需要点名。
第一个:对标成瘾。指标追齐了就停,产品永远「类似某国际主流软件」——差的那 5% 功能恰好是用户的日常工作流,EDA 那句「习惯依赖是致命的」说的就是这个。对标只能保证「能用」,买不来「非用不可」。
第二个:对标错对象。拿 2026 年的资源,对标一款 2015 年形态的桌面软件——赢了也是活在对手的旧时空里。对标之前先问一句:这个形态本身还有几年寿命?
第三个:只有学费,没有 1:7。引进消化却不再投入,对标就成了永久身份。高铁的 1:7 原则翻译到工业软件,就是研发强度必须远超「跟进」所需:中望连续三年研发投入占比超 48%、2025 年达 51.8%——这个比例的意义不在于数字本身,而在于它表明收入的近一半在为「摆脱对标」付账,而不是为「维持相似」付账。
PART 06
终局长什么样:从考生到出题人
对标的终局,是让对标变得不再必要。高铁走完了这条路径:从引进技术到 84% 中国标准,再到雅万高铁整系统出口——今天的复兴号不再和任何对象「对标」,它自己成了被对标的对象。
工业软件的对应终局,是把中国场景变成国际方法与标准的一部分:动力电池安全的仿真规范、云端协同的数据格式、AI 辅助设计的验证框架——这些领域中国有最大的应用基数,最有条件率先形成事实标准。商业上的副产品同样值得期待:中望海外收入增速 42.2%、CrownCAD 面向 8 大行业的场景包,说明「从中国场景长出来的能力」在国际市场上是可以定价的。考生的最高荣誉不是考满分,而是有一天坐到出题人的位置上。
PART 07
结语:学费,不是学籍
回到标题的问题:国内工业软件是不是一定要走对标路线?我的答案是——物理层一定走,架构层一定换,场景层一定创,而贯穿三层的原则只有一条:对标必须是能停下来的路线。用对标买入场券,用消化攒功底,用换道抢窗口,用原创写毕业论文——高铁的 1:7、汽车的换道,两个样本其实讲的是同一句话:
对标是学费,不是学籍。交学费不可耻,可耻的是交了一辈子学费,还没办退学。
聊两句
你所在的领域,国产工业软件是在「对标」还是在「换道」?你觉得哪一层最难摆脱对标?评论区聊聊。