ARTICLE · 1361663
AppLovin 收入增长 55%,The Trade Desk 却降了 0.5%
2026 年第三季度,两家广告技术公司的收入走向相反。AppLovin 收入约 21.85 亿美元,同比增长 55%;The Trade Desk(以下简称 TTD)约 7.36 亿美元,同比下降 0.5%。
更值得留意的是,TTD 的客户留存率仍超过 95%。客户还在,生意却缩了。
翻开两家公司的季度报告,还会看到一处新闻标题很少提及的细节:TTD 的收入降幅,已经被提价、部分成本列报变化,以及一笔不再预期重复的收入托住了。
这组分化值得广告从业者读一遍。它关系到一个具体问题:一家平台能长期留在客户的投放系统里,靠什么让客户继续多交钱?
数据来源:两家公司 2026 年第三季度业绩公告;TTD 同期 10-Q。
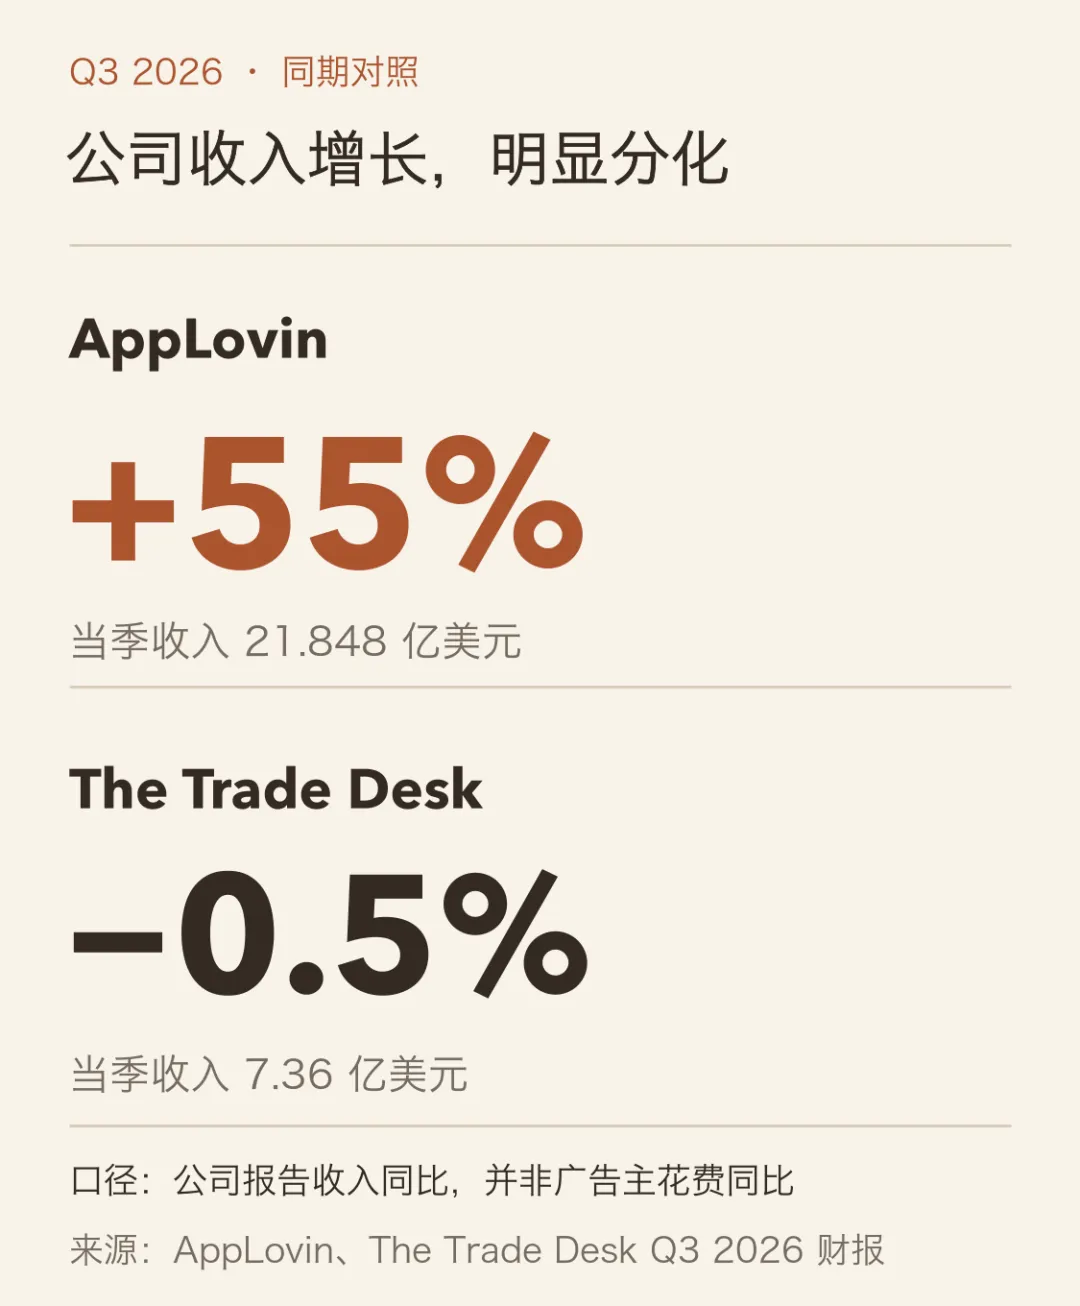
来源:两家公司 2026 Q3 业绩公告。收入按公司披露口径,非流经平台的广告预算。
客户没走,预算可以先走
TTD 在 10-Q 中直接解释了收入下降的主要原因:原有客户在平台上的总支出减少,新客户带来的支出只抵消了一部分。某些数据产品使用减少,为推动未来增长而增加的合作折扣,也压低了收入。
客户留存和客户花费,回答的是两件事。
客户继续合作,可以同时缩小投放规模、减少数据服务使用。超过 95% 的客户留存率,不能读成超过 95% 的收入留存率。
TTD 的合同也没有把预算锁住。公司披露,客户通常可以自行决定在平台上花多少钱,并且大多数合作关系并不排他。
这解释了广告技术生意容易被忽略的一面:接入系统、签下客户,只解决了进入采购名单的问题。下一轮预算分配时,平台还得重新竞争。
更细的一层在收入里。
TTD 同期获得了 1,500 万美元来自战略伙伴的增量收入,公司明确表示不预期重复。另外,增值服务提价,以及部分供应商成本由抵减收入改为计入平台运营成本,都对收入形成了向上的影响。
后一项有点绕,却很关键。公司将这一变化与增值服务和数据产品的演进联系起来:部分供应商成本不再抵减收入,而是计入平台运营成本。这会使报表收入和相应费用同时增加,列报变化本身不产生等额利润,也不意味着客户增加了同样金额的广告支出。
因此,收入下降 0.5%,并不能推出客户广告支出也只下降了 0.5%。公司没有披露足够数据,无法完整还原剔除这些因素后的可比增速。但方向已经清楚:老客户支出承压,报表收入被其他因素部分托住。
提价和增加折扣同时出现,也很有商业含义。TTD 一边尝试让更丰富的服务卖出更高价格,一边让利争取客户未来的投放。服务价值能否换来持续扩量,是这套安排最终要接受的检验。
来源:TTD 2026 Q3 业绩公告及 10-Q,Revenue、客户合同与风险披露。上述商业含义为本文分析。
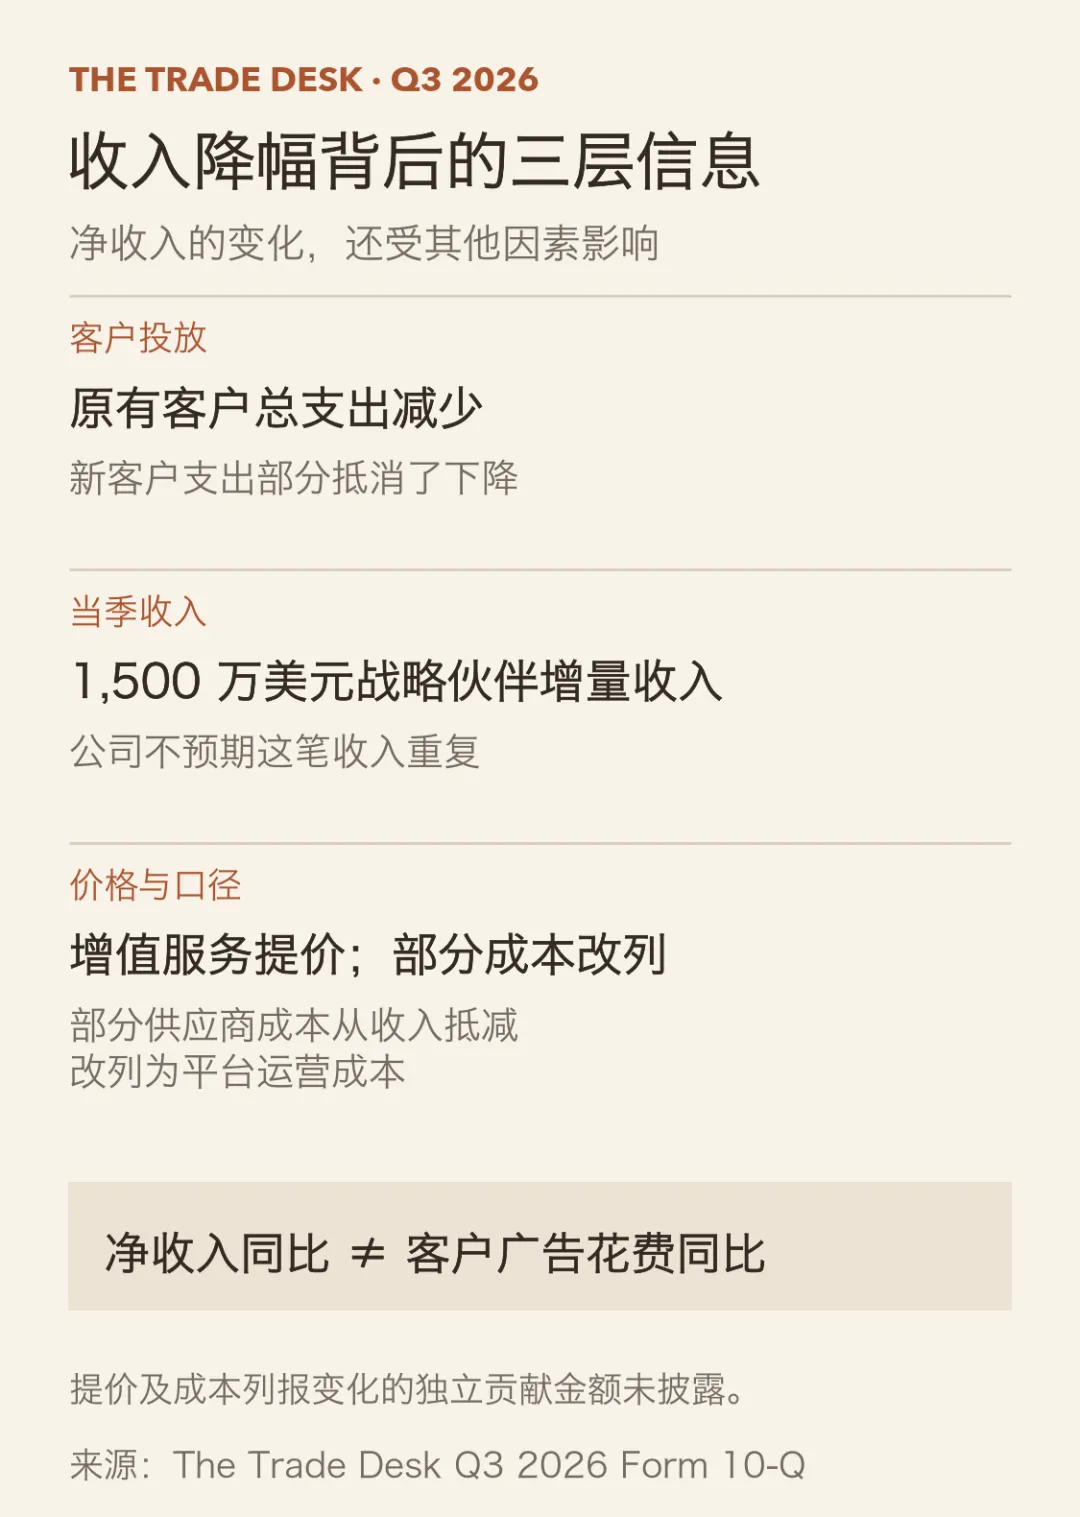
来源:TTD 2026 Q3 10-Q。未披露因素不画成虚构的金额比例。
两家的收入,都只是一部分广告账单
拿 AppLovin 的增长来对照之前,需要把钱的口径对齐。
AppLovin 的主要收入,是向广告主收取的金额,减去支付或应付给流量发布方的金额。TTD 一般也按净额确认收入,扣除广告库存以及部分供应商提供的数据、增值服务组成部分。
广告主付出的整笔预算,并不会完整留在这两家公司的收入表里。
这就留下了两条不同的增长路径:更多广告预算流经平台;或者同一笔预算经过平台后,被确认为平台收入的部分增加。服务组合、价格、优惠和会计列报,都可能影响后一条路径。
所以,比较两家公司的营收增速,有助于判断各自商业化的进展;直接拿收入之比当市场份额,就跨过了口径边界。
AppLovin 当季 84% 的调整后 EBITDA 利润率,也得放在这里理解。它的分母是公司确认的收入,不能解读为每收取一笔广告预算,平台就抽走其中 84%。
看懂这层区别,才能继续追问:增长来自更多交易、每次交易留下更多收入,还是两者兼有?
来源:两家公司 2026 Q3 10-Q 的收入确认政策;84% 来自 AppLovin 当季业绩公告。
AppLovin 把“继续加预算”写进了产品目标
AppLovin 给出的当季解释是:AppLovin Ads 每次安装对应的净收入同比增长 55%,安装量增长 2%。单位安装带来的平台收入变化,远大于安装数量变化。
这个指标描述的是平台获得的收入。它不能直接证明广告主每次安装赚到的利润也同步提高;同样,公司整体收入和 AppLovin Ads 的安装指标也不是完全相同的统计范围,不宜机械相乘。
比继续盯着安装量更有价值的,是读它怎样定义产品目标。
在 AppLovin 的业务描述中,广告主设定营销目标和 ROAS 目标,系统在这些目标约束下尽可能扩大广告支出。这意味着,客户交给系统的任务里,本来就包含“达到回报要求后继续花钱”。
从商业机制看,这有利于缩短从效果改善到预算增加的距离。当系统找到更多符合回报要求的交易机会,扩量就有机会沿着已有目标继续发生,不必每次重新解释一套媒介采购方案。
这里仍然有一道现实关口:广告主得认可回报的衡量方法,并在自己的收入、毛利和回款里看到价值。平台显示的 ROAS 只是其一,持续加钱才会把这些判断兑现为平台生意。
AppLovin 的财报证明了当季平台收入和单位安装净收入的增长。它没有给出各类广告主真实增量利润的完整分解,也没有单列足以核算本季增长贡献的电商收入。把所有增长归给电商,或者一句“AI 更强”,都省略了证据。
来源:AppLovin 2026 Q3 10-Q,Business Model 与 Revenue;产品机制的商业含义为本文分析。
有了新工具,还要拿到下一笔钱
TTD 也在做 AI。Kokai 的 Zuma 更新加入了智能体辅助,帮助投放人员创建广告活动、构建受众和分析效果;其中 Koa AI assistant 仍处于封闭测试阶段。
因此,两家公司的分化很难被压缩成“AI 平台赢了,传统平台输了”。它们都在自动化,客户交给它们的任务和加预算的过程却有差别。
TTD 要把来自不同媒体的广告资源、受众数据和效果衡量放进同一套采购工作流。选择更多,能满足复杂客户的需求;与此同时,各环节的衔接也需要持续证明价值。
Netflix 的最新合作是一个具体例子。按 TTD 的公告,广告主从 11 月起可在 Kokai 中用第一方和第三方数据定向 Netflix 受众,而平台内的衡量能力仍待后续接入。
能买到资源、能找到目标受众、能解释投放产生了什么结果,分别解决了不同的问题。对于预算负责人,这几件事串起来之后,才更容易形成下一轮加码的理由。
这也是 TTD 财报给出的压力:客户关系和采购入口仍在,原有客户却没有继续贡献足够的支出。新增 AI、数据或库存,能增加产品的可用价值;这些功能最终还要转化为客户的采用、付费或扩量,才能支撑下一轮收入增长。
AppLovin 当季展示了更强的收入增长,但两份报表没有证明,TTD 少掉的钱直接去了 AppLovin。客户、媒体组合和采购任务也不完全相同,一季财报还不足以判定谁已取代谁。
对做出海营销的人,这种分化比一场公司输赢更值得关心:渠道接入、数据能力、自动化工具,都可以成为合作理由;预算分配时,客户最终还要判断追加的投入能换回什么。
留在客户系统里的资格,可以靠多年积累;拿到客户下一笔钱的理由,需要不断更新。
来源:TTD《Q3 2026 release highlights》及 2026 年 10 月 20 日 Netflix 合作公告。产品影响与行业判断为本文分析。
资料来源:AppLovin 2026 年第三季度业绩公告(11 月 4 日)及同期 10-Q;The Trade Desk 2026 年第三季度业绩公告(11 月 9 日)及同期 10-Q;The Trade Desk《Zuma, the next evolution of Kokai》;《Netflix Unlocking New Targeting and Measurement Capabilities with The Trade Desk》(10 月 20 日)。
继续阅读:广告与商业增长
判断广告平台的增长质量,你最想看到哪项未披露的数据?
可以从老客户花费、平台收费或广告主利润中选一个。
关注「智跃出海」· 每篇先说结论