ARTICLE · 1034045
谈谈AI软件股的投资价值
一、硬件回调、软件走强的背后
7月以来,AI产业链出现了明显分化。AI硬件由此前的普涨转向高位分化,AI软件则获得了更强的相对收益。
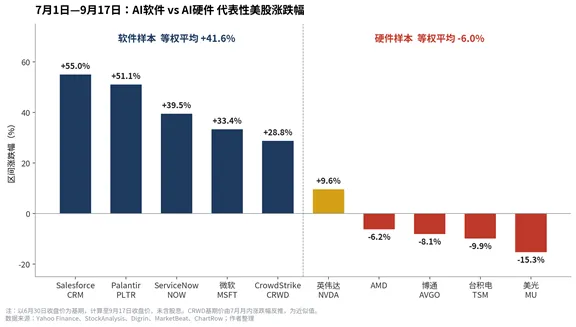
一边是硬件"好消息不涨"。以龙头英伟达为例,二季度营收962亿美元,同比增长106%,下季度指引1080亿美元,连续三个季度超预期,股价却和去年10月相差无几。市场担心的是周期顶点和循环融资,英伟达在卖GPU的同时,还在通过投资、担保、购买运算力等途径为客户提供融资背书,客户拿到钱后继续买GPU和建数据中心;存储价格上涨的持续性存疑;硬件仓位高度拥挤。
另一边是软件"坏消息出尽"。市场的核心逻辑叫"座位压缩":一个AI智能体干几个人的活,企业就少买几个软件账号,按人头收费的SaaS模式就会瓦解。更进一步,企业可以用AI自己写内部工具,替代外购的单点软件。再加上大模型公司自己下场做应用、企业预算被AI硬件挤占,软件看上去四面受敌,从2025年9月高点以来出现大幅回撤。
二、软件股的担忧,逐个检验
1)智能体会吃掉座位?
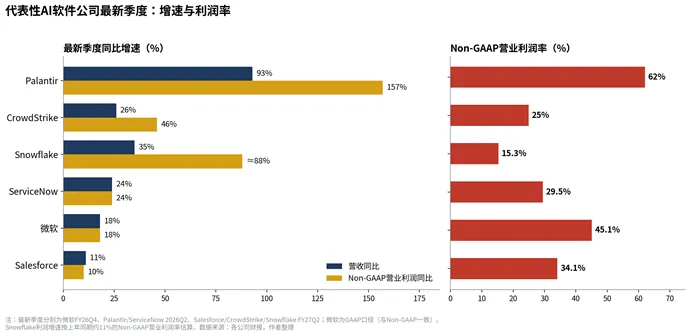
数据直击这一担忧。微软Copilot付费席位从4月的2000万增加到7月的3000万以上,单季净增1000万。Salesforce的Agentforce年化收入超过15亿美元,增长超过240%。
更关键的是收费方式在变。微软对Copilot、Cowork和GitHub Copilot引入按用量计费,与按席位计费并行。ServiceNow一半的新增业务已经采用非席位定价。CrowdStrike采用额度制Falcon Flex的客户ARR超过22.9亿美元,翻了一倍。收费跟着工作量走,而不是跟着人头走,座位压缩的逻辑就失去了杀伤力。
需要说清楚的是:AI收入的体量还小。Agentforce只占Salesforce收入的3%左右。担忧没有完全证伪,只是被证明"至少现在不成立"。
2)预算被AI硬件挤占?
这个担忧曾经有实据,IBM说客户在6月底把季度预算转向了AI硬件和存储芯片。
但二季报显示,软件的在手订单在加速。ServiceNow当前剩余履约义务132亿美元,增长21%;微软商业剩余履约义务增长84%,达到6780亿美元。硬件投资并没有挤掉软件,反而在下游制造软件需求。Snowflake管理层说,AI贡献了大约一半的增长加速。模型跑得越多,数据平台、安全、工作流的调用量就越大。
3)大模型公司会吃掉应用层?
现实更像分工。Salesforce和Anthropic联合推出了Claudeforce,9月全面上线。企业不愿意把核心数据和业务逻辑交给单一模型厂商。Palantir的判断是,企业正在转向自己掌握数据、逻辑和模型权重,而不是向前沿实验室按token付费。Snowflake也发现,押注单一模型厂商的客户开始后悔。
模型可以换,数据、权限和工作流很难换。这恰好是软件公司的护城河。
4)推理成本吃掉毛利?
这是四个担忧里唯一没有完全解除的。高毛利是软件估值溢价的根,AI把一部分成本从人力变成了算力。ServiceNow把全年订阅毛利率指引定在81%,原因是更多客户走超大规模云合作、AI使用加速。微软也承认,Copilot用量增加让相关毛利率略有下降。但营业利润率守住了。收入增长带来的经营杠杆,基本抵消了毛利率的下滑。
三、AI软件股的投资逻辑
逻辑一:离数据和权限越近,越难被替代。
大模型可以换,企业的数据、权限和业务流程很难换。智能体要干活,就必须读写这些系统。谁掌握企业的"记录系统"和数据层,谁就握有议价权。
典型是Salesforce。客户数据、销售流程、服务工单都存在它的系统里,任何智能体都绕不开。Snowflake是另一种形态,作为企业数据平台,客户在单一模型厂商上押注后开始后悔,数据层的中立性反而更值钱。Palantir走得更远,它不做模型,而是把企业的数据映射成真实的资产和流程,卖的是"控制权"。它的判断是,企业正在转向自己掌握数据、逻辑和模型权重。
逻辑二:收费从"人头"转向"用量",AI用得越多,收入越高。
座位压缩之所以可怕,是因为收入绑在人头上。一旦收费跟着工作量走,逻辑就反过来了:智能体替代的人越多,调用越频繁,软件公司收得越多。
微软开始对Copilot、Cowork和GitHub Copilot引入按用量计费,与按席位计费并行。ServiceNow一半的新增业务已经采用非席位定价。CrowdStrike的Falcon Flex让客户先买额度、再按需调用模块。Snowflake本身就按用量收费,天然受益于AI负载。
判断一家软件公司能否穿越这轮周期,关键看它的定价模式转得有多快。
逻辑三:智能体越多,治理和安全越刚需。
企业里会同时跑几十上百个智能体。谁来调度、审计、授权?谁来防止它们被攻击或滥用?这是AI带来的新增需求,而不是替代需求。
ServiceNow的定位是企业AI的"控制塔",做智能体的治理层。CrowdStrike代表另一端:模型能力越强,攻击越便宜,防守预算越多。4月Anthropic启动Glasswing项目后,CrowdStrike收到大量客户咨询,问题只有一个:我的系统安全吗。这是AI软件里需求逻辑最直接的一条线。
逻辑四:有分发渠道的平台,两头收钱。
AI应用最难的一步是进入企业。已经装在几亿台电脑上的平台,天然占据入口。
微软是最典型的例子。它既卖云算力,又在Office里卖AI助手,还握着全球最大的企业软件分发渠道。AI越普及,算力和应用两端都在增长。这类公司的弹性不是最大的,但确定性最高。
逻辑之外:估值决定赚什么钱。
四条逻辑说明软件"值钱",但不等于"便宜"。同样是AI软件,PE已经从20多倍拉开到150倍左右。低估值的公司赚的是修复的钱,要看AI收入能否带动整体增速回升。高估值的公司赚的是兑现的钱,任何减速都会被放大。