ARTICLE · 1044914
互联网投保中免责条款提示说明义务的可回溯举证规则——从佛山中院、上海高院等近期判例看保险公司的诉讼风险与合规应对
互联网投保中免责条款提示说明义务的可回溯举证规则——从佛山中院、上海高院等近期判例看保险公司的诉讼风险与合规应对2026年上半年,全国各级法院审结的人身保险合同纠纷案件中,涉及互联网投保场景下免责条款效力争议的比例持续攀升。此类案件的核心争点高度趋同——保险公司主张已通过网页加粗、勾选确认等方式履行提示说明义务,但法院以保险公司无法提供符合监管要求的可回溯电子记录为由,认定免责条款不产生效力,判令保险公司承担赔付责任。 这一裁判趋势并非突发。自2020年原银保监会发布《关于规范互联网保险销售行为可回溯管理的通知》(银保监发〔2020〕24号)以来,互联网保险销售行为的可回溯管理已从监管要求上升为司法审查的硬性标准。保险公司在诉讼中提交的投保流程公证书、通用演示视频等"形式化"证据,正被越来越多的法院否定其证明力。 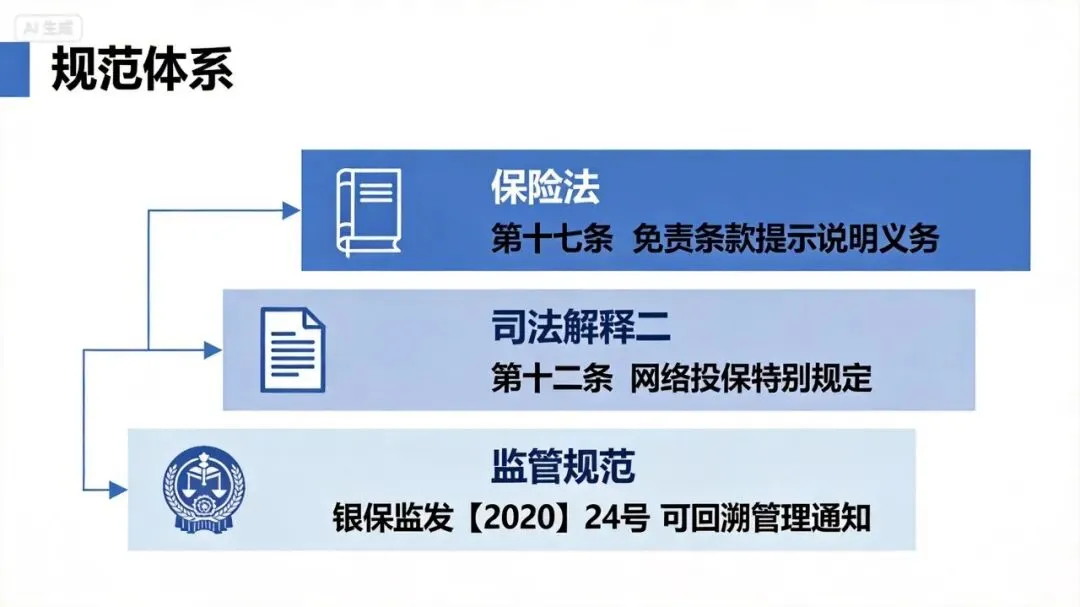
《保险法》第十七条第二款确立了免责条款提示说明义务的基本规范:"对保险合同中免除保险人责任的条款,保险人在订立合同时应当在投保单、保险单或者其他保险凭证上作出足以引起投保人注意的提示,并对该条款的内容以书面或者口头形式向投保人作出明确说明;未作提示或者明确说明的,该条款不产生效力。" 该条文的法律后果设计颇为严厉——未履行提示说明义务的直接后果是免责条款"不产生效力",而非一般格式条款的"可撤销"或"需解释"。这意味着一旦法院认定保险公司举证不足,免责条款即被视为从未纳入合同内容,保险公司丧失援引该条款进行抗辩的全部基础。 《最高人民法院关于适用〈中华人民共和国保险法〉若干问题的解释(二)》第十二条规定:"通过网络、电话等方式订立的保险合同,保险人以网页、音频、视频等形式对免除保险人责任条款予以提示和明确说明的,人民法院可以认定其履行了提示和明确说明义务。" 该条文的措辞值得注意——"可以认定"而非"应当认定"。司法解释赋予了法院对网络投保场景下提示说明方式的实质审查权,而非仅凭网页形式即作认定。实践中,部分保险公司将此条理解为"只要网页做了加粗标注即算履行义务",这一认知在当前的司法环境下已相当危险。 真正改变互联网保险诉讼举证格局的,是银保监发〔2020〕24号《关于规范互联网保险销售行为可回溯管理的通知》。该通知明确要求: 保险机构应当记录保存投保环节全部页面往来、操作轨迹、确认信息,确保真实完整、可以还原销售全过程(第十五条); 可回溯资料包括但不限于销售页面截图、投保人操作轨迹、在线解释说明记录等(第十八条); 资料保存期限自保险合同终止之日起计算,保险期间在一年以下的不得少于5年,一年以上的不得少于10年。 该通知将互联网保险投保流程的全程记录从行业最佳实践提升为法定合规义务。在诉讼中,这直接转化为对保险公司举证能力的高标准要求——法院审查的不再仅是"网页上是否展示了免责条款",而是"投保人实际操作过程中是否真正浏览并理解了免责内容"。 
据《佛山日报》2026年6月报道的2025年金融审判十大典型案例之二(李某与某保险公司财产保险合同纠纷案),保险公司在诉讼中提交了投保步骤公证书和通用投保流程演示视频,试图证明已就免责条款履行提示说明义务。 佛山市禅城区人民法院一审、佛山中院二审均认为:保险公司提交的材料在合同条款名称、条款内容、投保页面、操作设置等方面与案涉投保流程存在差异,无法真实还原案涉投保过程,不足以证明已履行提示义务。案涉免责条款不产生效力,判令保险公司赔付保险金及鉴定费。 该案的裁判意义在于明确了一个关键标准:互联网保险免责条款提示说明义务的举证,必须以能够还原特定投保过程的个案电子记录为核心,通用性的流程演示不具有证明力。 据澎湃新闻2026年8月报道的武冈法院案例(黄某诉某保险公司健康险合同纠纷案),法院在审查投保回溯视频时关注了以下细节: 两份投保回溯视频展现的投保总时长分别为2分38秒和53秒; 投保人在投保时未下拉页面查看其他内容; 对健康告知内容、免责主张及未如实告知后果均不知晓; 健康告知、风险提示等重要免责条款无法在投保页面中一次性展示; 保险公司未设置强制性全文阅读或增设阅读时间; 投保页面右下角的"确认无以上问题"按钮设置为与背景颜色不同且明显突出的蓝色。 法院据此认定保险公司未能充分证明已尽到有效询问和提示说明的法定义务。一审判决后,保险公司上诉至邵阳中院,二审驳回上诉,维持原判。 该案中法院的审查视角颇具启示:不仅看"有没有展示",更看"展示方式是否足以让投保人实际注意和理解"。投保时长过短、未设置强制阅读、确认按钮设计过于突出等页面交互细节,均成为法院否定免责条款效力的考量因素。 据中国法院网2026年7月报道的始兴县法院案例,保险公司在健康告知中设置了"非三高健康告知:没有问题"这一概括性条款,试图以此要求投保人对所有未列明的健康状况进行告知。 法院援引《保险法解释(二)》第六条第二款,认定概括性条款不能作为解除合同的依据。该案中,保险公司在续保环节亦未重新发起健康告知,法院据此援引《保险法解释(二)》第七条,认定保险公司继续收取保费后又主张解除合同的,不予支持。 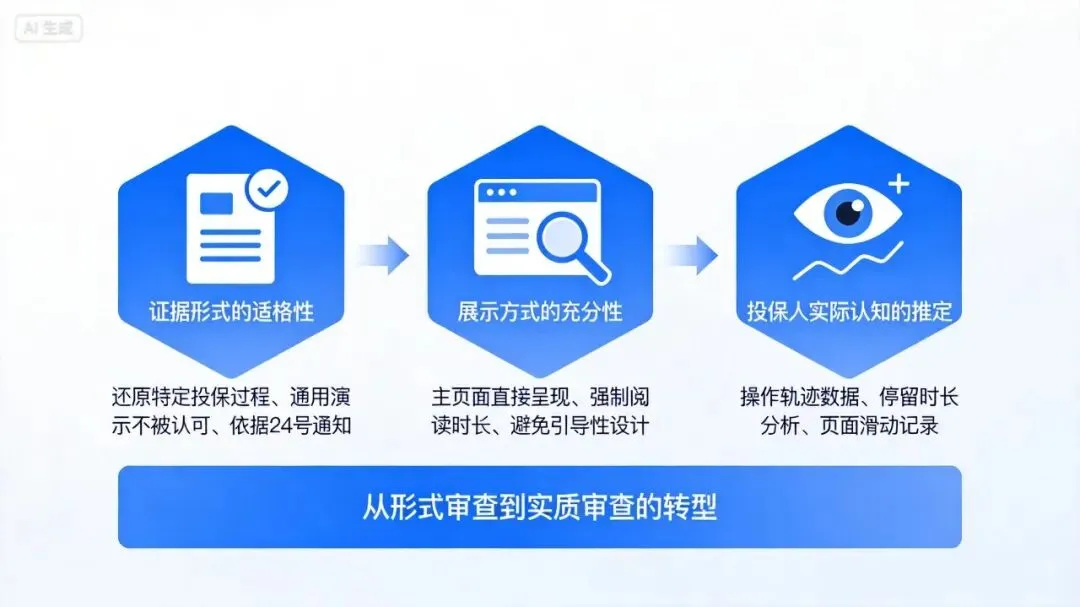
从上述裁判可以看出,法院对互联网投保中免责条款提示说明义务的审查,已形成一套层次分明的逻辑体系: 第一层:证据形式的适格性。 保险公司提交的证据必须能够还原"本案特定投保人"的实际投保过程,通用性、模板化的演示材料不被认可。这一层的核心依据是银保监发〔2020〕24号通知中"可以还原销售全过程"的要求。 第二层:展示方式的充分性。 即便免责条款确实在投保页面中出现过,法院仍会审查其展示方式——是否在主投保页面直接呈现、是否设置了强制阅读时长、是否需要投保人主动下拉或点击才能查看、确认按钮的视觉设计是否存在引导性。这一层的审查标准实质上是将线下投保场景中"面对面说明"的要求,映射到线上场景中。 第三层:投保人实际认知的推定。 法院通过投保回溯视频中的操作轨迹、停留时长、页面滑动记录等客观数据,推定投保人是否实际浏览并理解了免责内容。投保时长过短、未下滑浏览、未逐项勾选等行为数据,反而成为保险公司举证不利的依据——因为这些数据恰恰证明投保人没有机会接触到免责条款。 这三层审查逻辑的核心指向是:互联网投保的提示说明义务不是"形式展示"义务,而是"实质传达"义务。 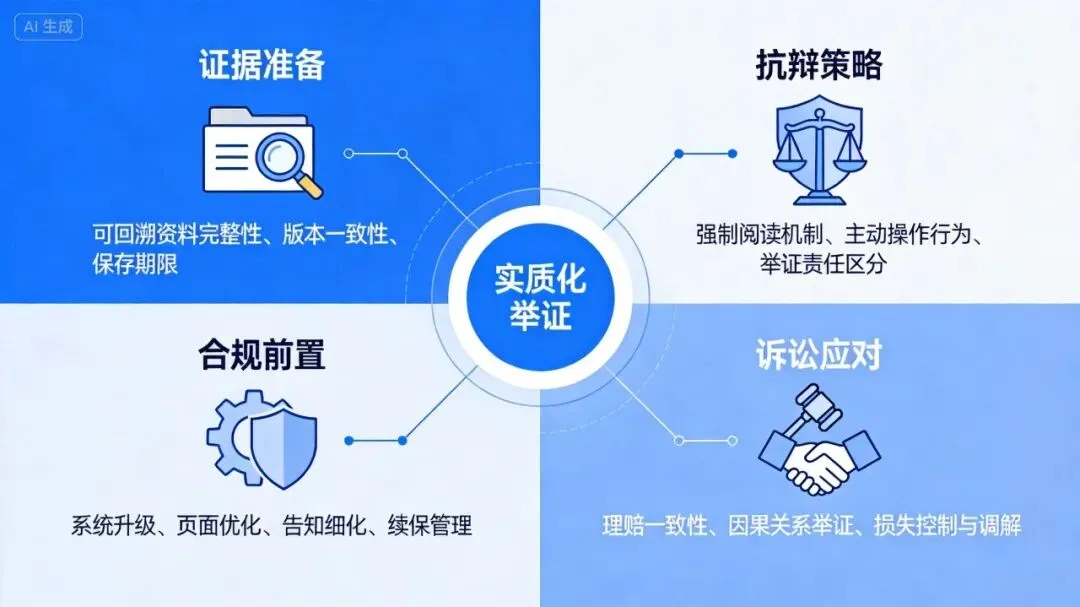
接到诉讼通知后,法务条线的首要工作不是准备答辩意见,而是确认投保环节的可回溯电子记录是否完整可调取。 确认可回溯资料的类型与范围。 包括投保全流程的操作轨迹日志(含页面进出时间戳、滑动记录、点击位置)、销售页面截图序列、投保人的勾选与确认记录、在线说明的文本或音视频记录等。 核实可回溯资料与案涉投保流程的一致性。 确保可回溯记录中的投保页面版本、条款文本版本、操作流程设置与案涉保单的实际投保时间匹配。佛山中院案已经表明,通用演示材料与个案投保流程的差异将导致证据不被采纳。 注意可回溯资料的保存期限。 依据银保监发〔2020〕24号通知,一年期以下保单的可回溯资料保存期限不少于5年,一年期以上不少于10年。若保险公司无法调取投保当时的可回溯记录,将直接面临举证不能的不利后果。 在可回溯资料完整可调取的前提下,抗辩策略的核心是证明免责条款的提示说明不仅"形式到位",而且"实质传达"。 证明强制阅读机制的存在。 如投保流程中设置了免责条款的强制阅读时长(如10秒以上倒计时)、逐页确认机制(投保人须逐页点击"已知晓"方可继续)、免责条款的独立弹窗提示等,应作为核心证据提交。 证明投保人的主动操作行为。 如可回溯记录显示投保人存在页面下滑、展开条款详情、逐条浏览健康告知等操作行为,可以佐证投保人实际接触并理解了免责内容。 区分"免责条款提示说明"与"如实告知义务"两类举证。 两者在诉讼中常常交织出现,但举证责任分配和法律后果完全不同。保险公司应在答辩中清晰区分:如实告知义务争议的核心是投保人的主观状态,而免责条款提示说明义务争议的核心是保险公司的客观行为,不应混为一谈。 注意⚠️ 若可回溯资料确实无法调取或存在瑕疵,应评估是否可通过其他证据(如电话回访录音、投保后发送的电子保单及条款链接的阅读记录等)补强。同时考虑调解方案的合理性——在举证明显不足的情况下,过度坚持拒赔立场可能导致不利判决及后续的声誉风险。 
互联网投保场景下免责条款提示说明义务的司法审查,正在经历从"形式审查"向"实质审查"的深刻转型。2026年的系列判例清晰地传递出一个信号:保险公司在互联网投保中不能仅满足于"网页上展示了免责条款",还需要通过完整的可回溯电子记录证明投保人"实际看到并理解了免责内容"。 参考案例及法律依据: 佛山市禅城区人民法院/佛山市中级人民法院:李某与某保险公司财产保险合同纠纷案(2025年佛山金融审判十大典型案例之二) 武冈市人民法院/邵阳市中级人民法院:黄某诉某保险公司健康险合同纠纷案(2026年8月报道) 上海市徐汇区人民法院:小姜诉某保险公司骑手个人意外险合同纠纷案(2026年7月上海高院发布) 广东省始兴县人民法院/韶关市中级人民法院:饶某甲等诉某保险公司医疗保险合同纠纷案(2026年7月中国法院网报道) 简阳市人民法院:周某强诉某保险公司人身保险合同纠纷案(2026年8月人民网报道) 安丘市人民法院:张某诉某保险公司个人住院医疗保险合同纠纷案(鲁法案例〔2026〕274号) 永州市冷水滩区人民法院/永州中级人民法院:王某诉某保险公司人身保险合同纠纷案(2026年7月报道) 《中华人民共和国保险法》第十六条、第十七条 《最高人民法院关于适用〈中华人民共和国保险法〉若干问题的解释(二)》第六条、第七条、第九条、第十二条 中国银保监会《互联网保险业务监管办法》(2020年) 中国银保监会《关于规范互联网保险销售行为可回溯管理的通知》(银保监发〔2020〕24号) 《中华人民共和国民法典》第四百九十六条 
注:排版部分由AI辅助完成,内容部分若有雷同纯属法律条文和观点趋同,仅供老师们学习参考,不作其他,请理解。多谢筒子们一如既往的支持。
一、规则框架:从保险法到互联网保险监管的规范衔接
(一)保险法层面的基本义务
(二)司法解释对网络投保的特别规定
(三)监管规范对可回溯管理的刚性要求
二、2026年近期裁判的司法审查逻辑
(一)通用投保演示视频不被认可——佛山中院案
(二)投保时长与页面设计被纳入审查——武冈法院案
(三)概括性健康告知条款的效力否定——始兴法院案
三、可回溯举证规则的内在逻辑
四、保险公司角度的应诉注意事项
(一)证据准备:可回溯资料的完整性审查
(二)抗辩策略:提示说明义务的实质化论证