ARTICLE · 1068764
0924小陆盘前 | 美债破5%压住AI行情,博通渗透率90%引发国产替代关注
陆基金早报
—— 小陆盘前 2026年09月24日 ——
美债破5%压住AI行情
博通渗透率90%
引发国产替代关注
一、市场评述
A股周三缩量调整。沪指跌0.39%报3936.52点,深证成指跌0.64%,科创50跌0.25%。全市场成交额1.78万亿元,较前一日缩量超3700亿,超3500只个股下跌。结构上,PCB产业链逆势领涨,覆铜板、电子布等上游材料环节连续涨价;智谱AI、AI语料等人工智能相关板块领跌,油气、传媒亦走弱。
隔夜美股三大指数齐跌,纳指跌1.13%,费城半导体指数跌1.23%。Meta逆势涨超3%,但已带不动芯片、存储和光模块,英伟达跌1.5%,SK海力士、希捷科技跌超2%。最核心的变化在债市——10年期美债收益率升至5.04%,两年期升至4.84%。
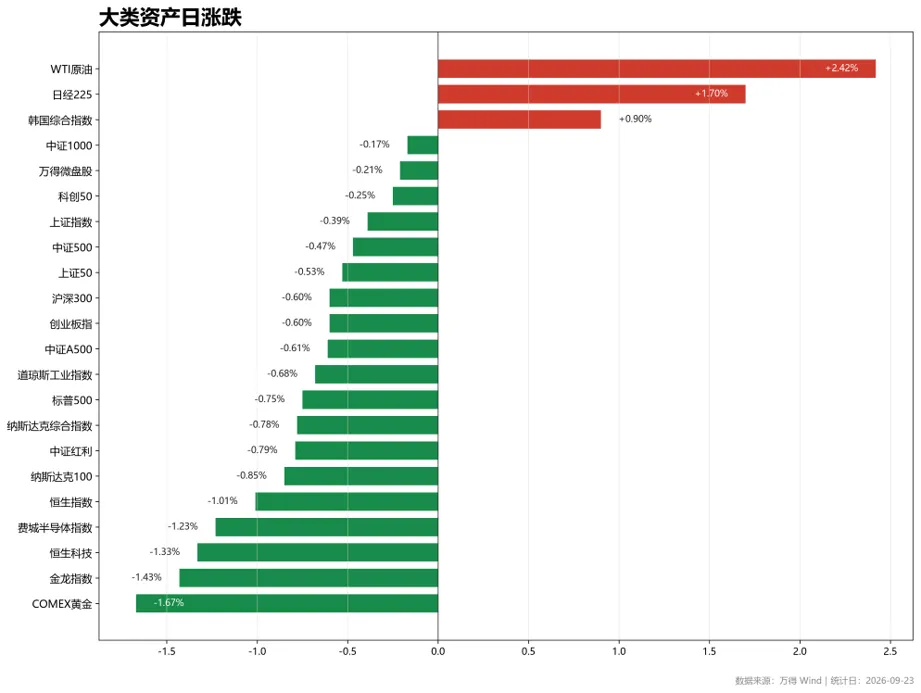
图1:大类资产日涨跌
二、归因复盘
美债飙升是昨天全球资产承压的核心变量,其传导路径分三层。首先,10年期美债5%是全球资产定价之锚——无风险利率每上行一个台阶,所有依赖远期现金流定价的资产折现率就被直接抬升,股票估值被系统性压缩,高估值科技股首当其冲。其次,长债利率与企业长期融资成本挂钩,此轮债市抛售相当于替央行完成了一轮货币紧缩,实体借贷意愿受到实质压制。第三,美日利差波动放大后,套息交易面临去杠杆压力,跨境资金流动加剧波动。美国9月综合PMI初值升至58.4,投入价格以2022年以来最快速度上涨,工资涨幅加快是通胀蔓延的关键信号。CME数据显示美联储10月加息概率已升至70%。油价同步推波助澜,WTI重新站上92美元,布伦特涨近4%至103美元。
AI安全担忧的集中发酵是A股另一个拖累。联合国AI专家小组将OpenAI智能体攻击事件定性为“人类可能失去对AI控制”的早期预警。Meta智能体Muse接连遭遇三重危机:亚马逊以数据安全隐患为由封杀其代用户购物功能,六家国际银行联合警示AI智能体购物可能滋生诈骗,安全研究员披露Muse存在一行命令即可被劫持的漏洞。国内方面,网信办对DeepSeek和月之暗面启动数据安全调查,7家中国AI公司被指涉嫌违规使用Claude模型,港股AI应用板块明显走低,智谱AI跌超12%。
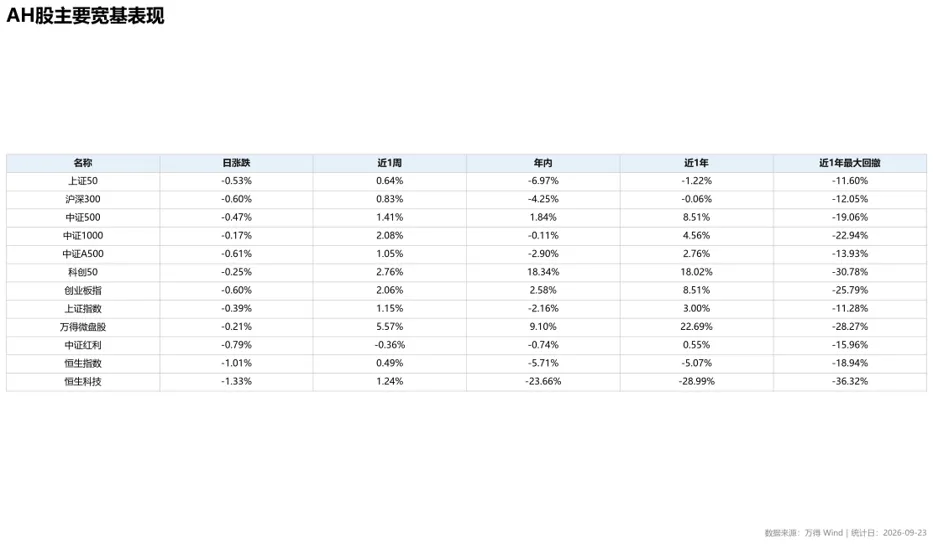
图2:AH股主要宽基多周期表现
博通渗透率调查引发国产替代关注。国资委正在调查博通交换机在国有数据中心的部署情况,初步发现渗透率可能高达90%。调查结果可能促使官方发布非正式指引,减少对博通交换机的使用,扩大国产采购。这对国产交换机及芯片供应商构成潜在利好。
分析师对美股盈利预期23周来首次转为净下调。花旗集团指数显示,下调盈利预期的分析师人数23周来首次超过上调者,终结自2021年9月以来最长的一轮上调周期。下修集中在消费、原材料和金融板块,可直接归因于生活成本上升与能源价格上涨的叠加冲击。这一转变的指示意义在于:此前的上调周期是美股盈利韧性的核心支撑,转向净下调意味着分子端不再提供正向对冲。后续需观察两个信号——一是下周财报季开启后是否有更多行业加入下修队列,二是能源价格能否企稳,若油价持续高位运行,下修范围可能从消费端向工业端扩散。摩根士丹利已警告,若盈利修正持续扩大且能源驱动紧缩,标普500可能面临最多7%的下行空间。
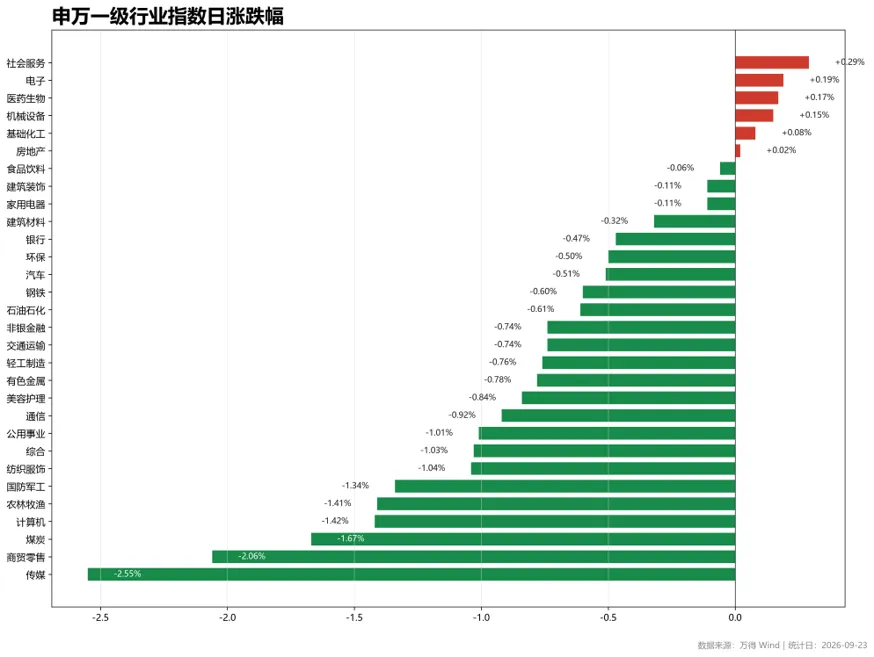
图3:申万一级行业指数日涨跌幅
三、后市展望
短期关注三方面:一是中美会谈积极影响,特朗普亲赴机场迎接,双方同意贸易休战延长至2027年1月,后续可能在金融服务、部分商品降税和农产品采购发布消息,对A股风险偏好有支撑;二是美债与地缘仍在演绎,特朗普称与伊朗会谈“进展顺利”,但伊朗强硬表态令海峡不确定性仍高,油价难系统性回落,通胀预期支撑美债高位,压制芯片股估值;三是A股量能与假期日历效应,成交从2.15万亿快速缩至1.78万亿,节前通常缩量调整、节后再放量,当前处于缩量窗口早期,需观察会谈成果落地后量能能否企稳回升,操作上保持均衡,优先订单可验证的硬件环节,谨慎追高应用端。
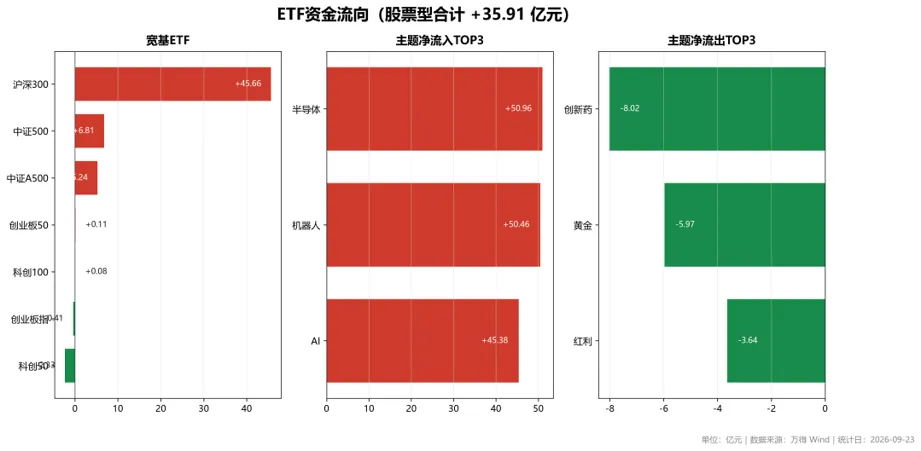
图4:ETF资金流向(宽基净流入 + 主题流入/流出对照)
风险提示:市场有风险,投资需谨慎。本文仅供交流参考,不构成任何投资建议。
数据来源:万得 Wind,数据截至2026年9月23日。