ARTICLE · 1074275
36 氪研究院《2026 年中国 AI Agent 行业发展研究报告》(附下载)
大模型底座差距不断缩小,Agent 真正的竞争壁垒到底在什么地方?企业做智能体建设,是一味追求高自主性,还是要平衡流程确定性?国内不同厂商分别走出了哪些差异化落地路线?
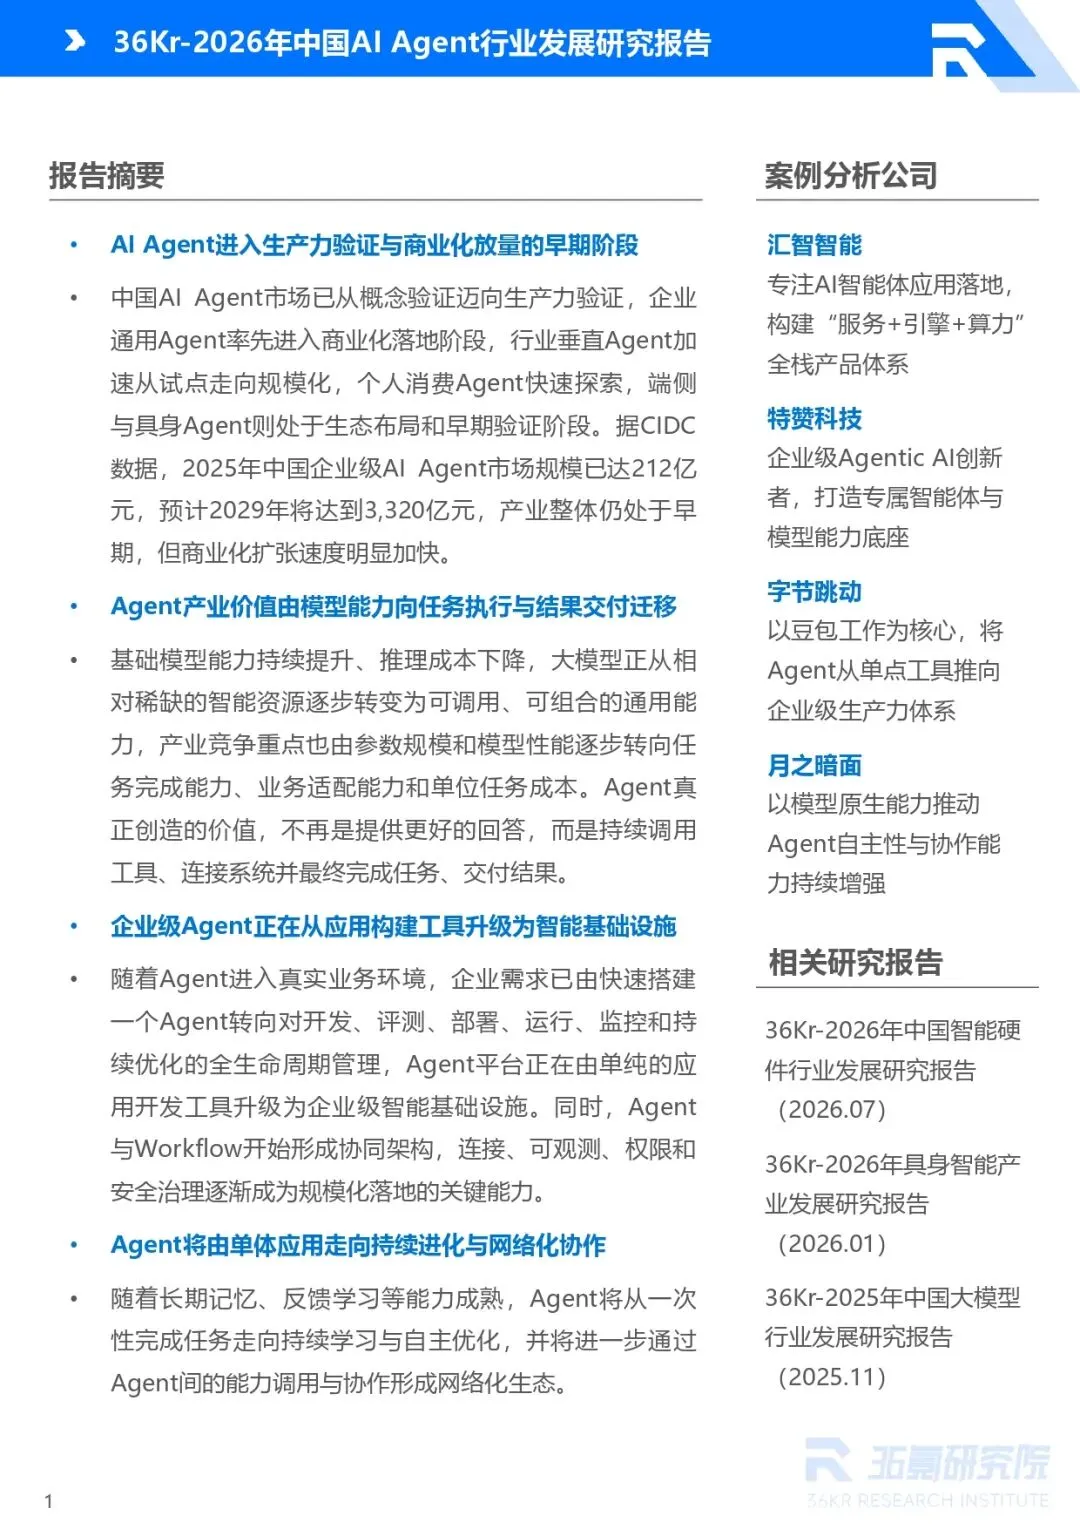
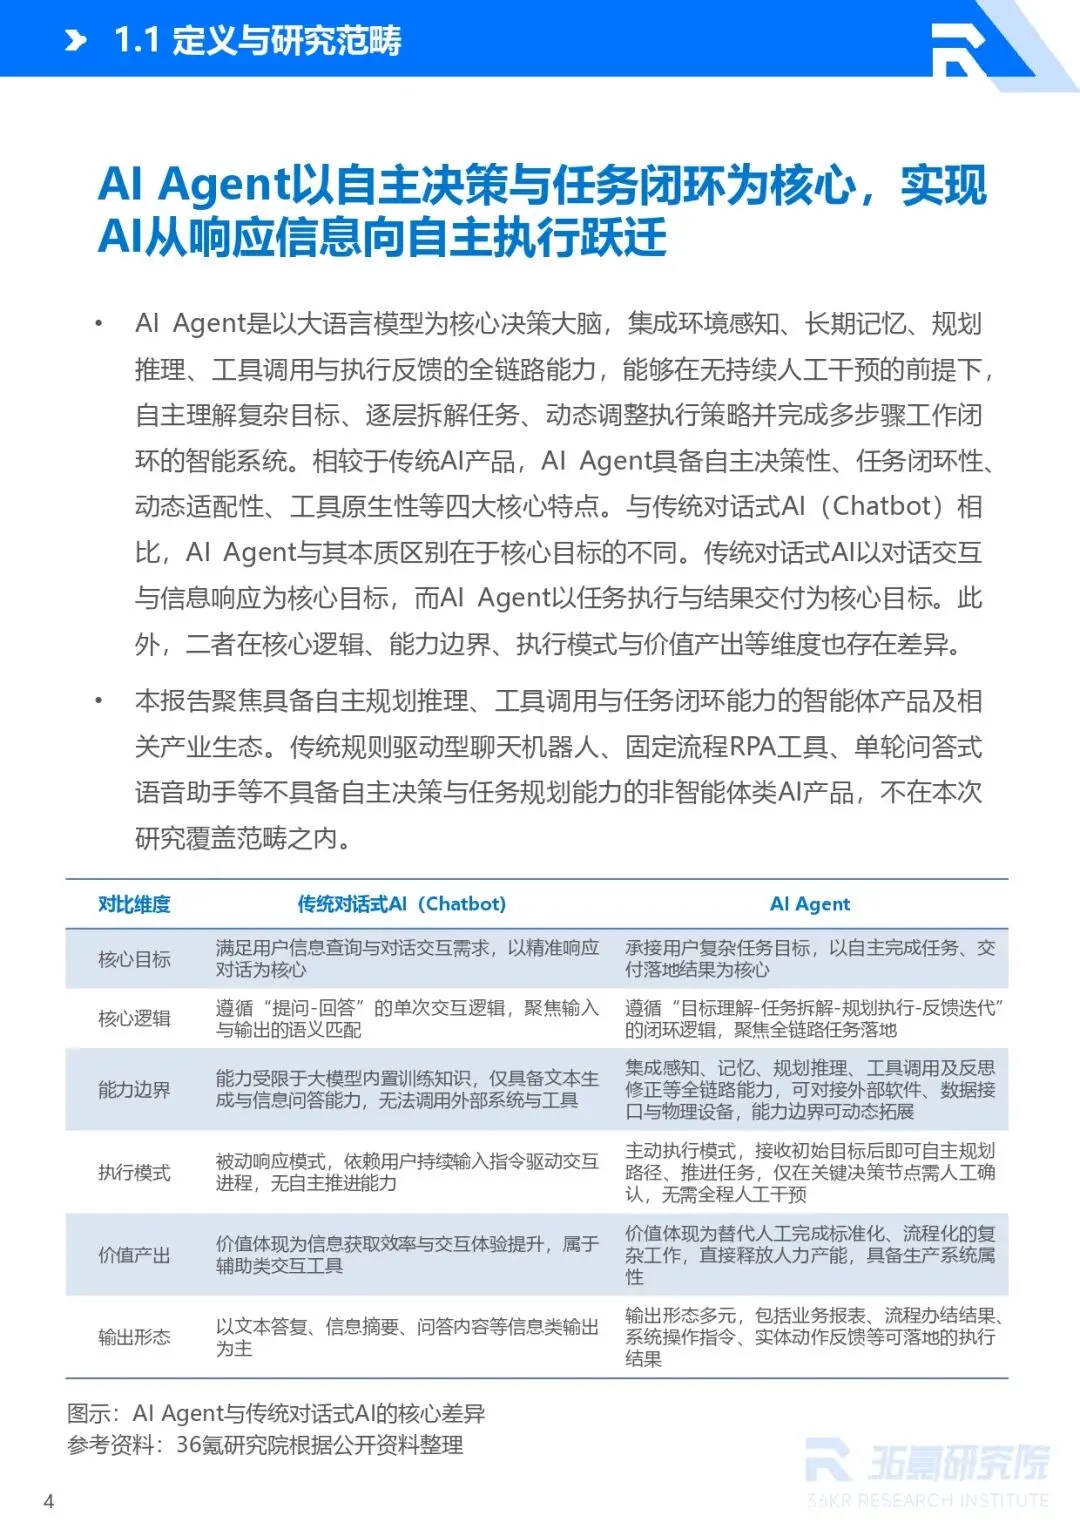
这份报告梳理国内 AI Agent 产业完整全景,明确 AI Agent 与传统对话聊天机器人的本质差异:Chatbot 以问答回复为目标,AI Agent 以任务闭环、结果交付为目标。
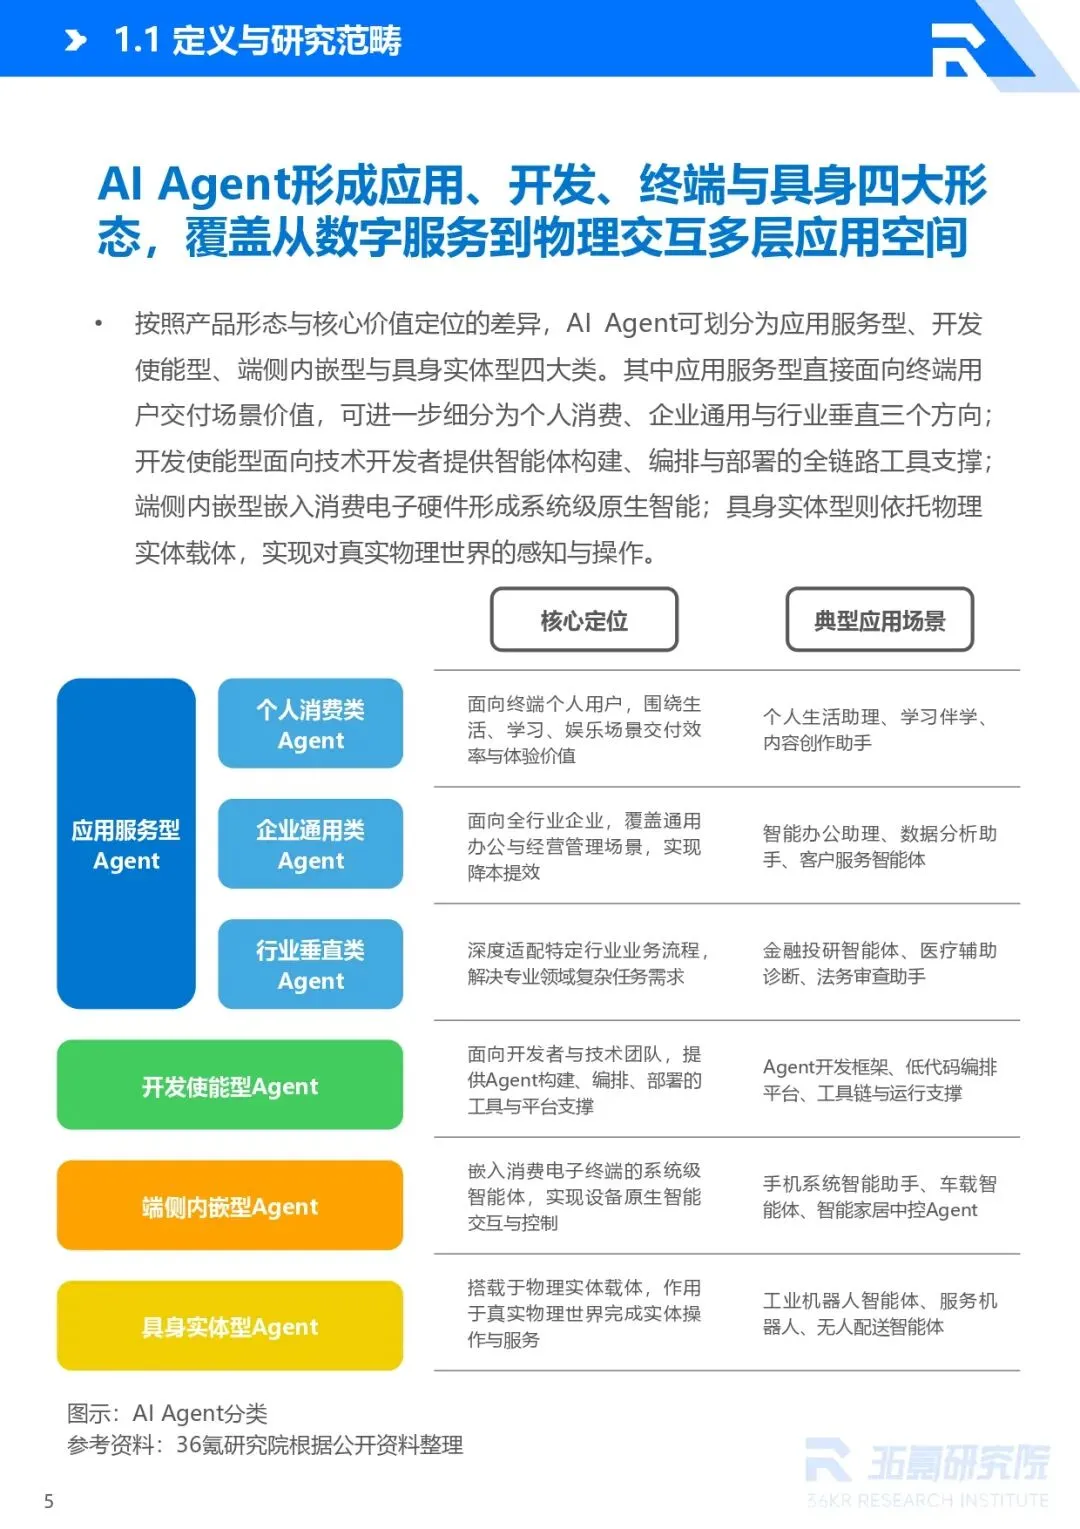
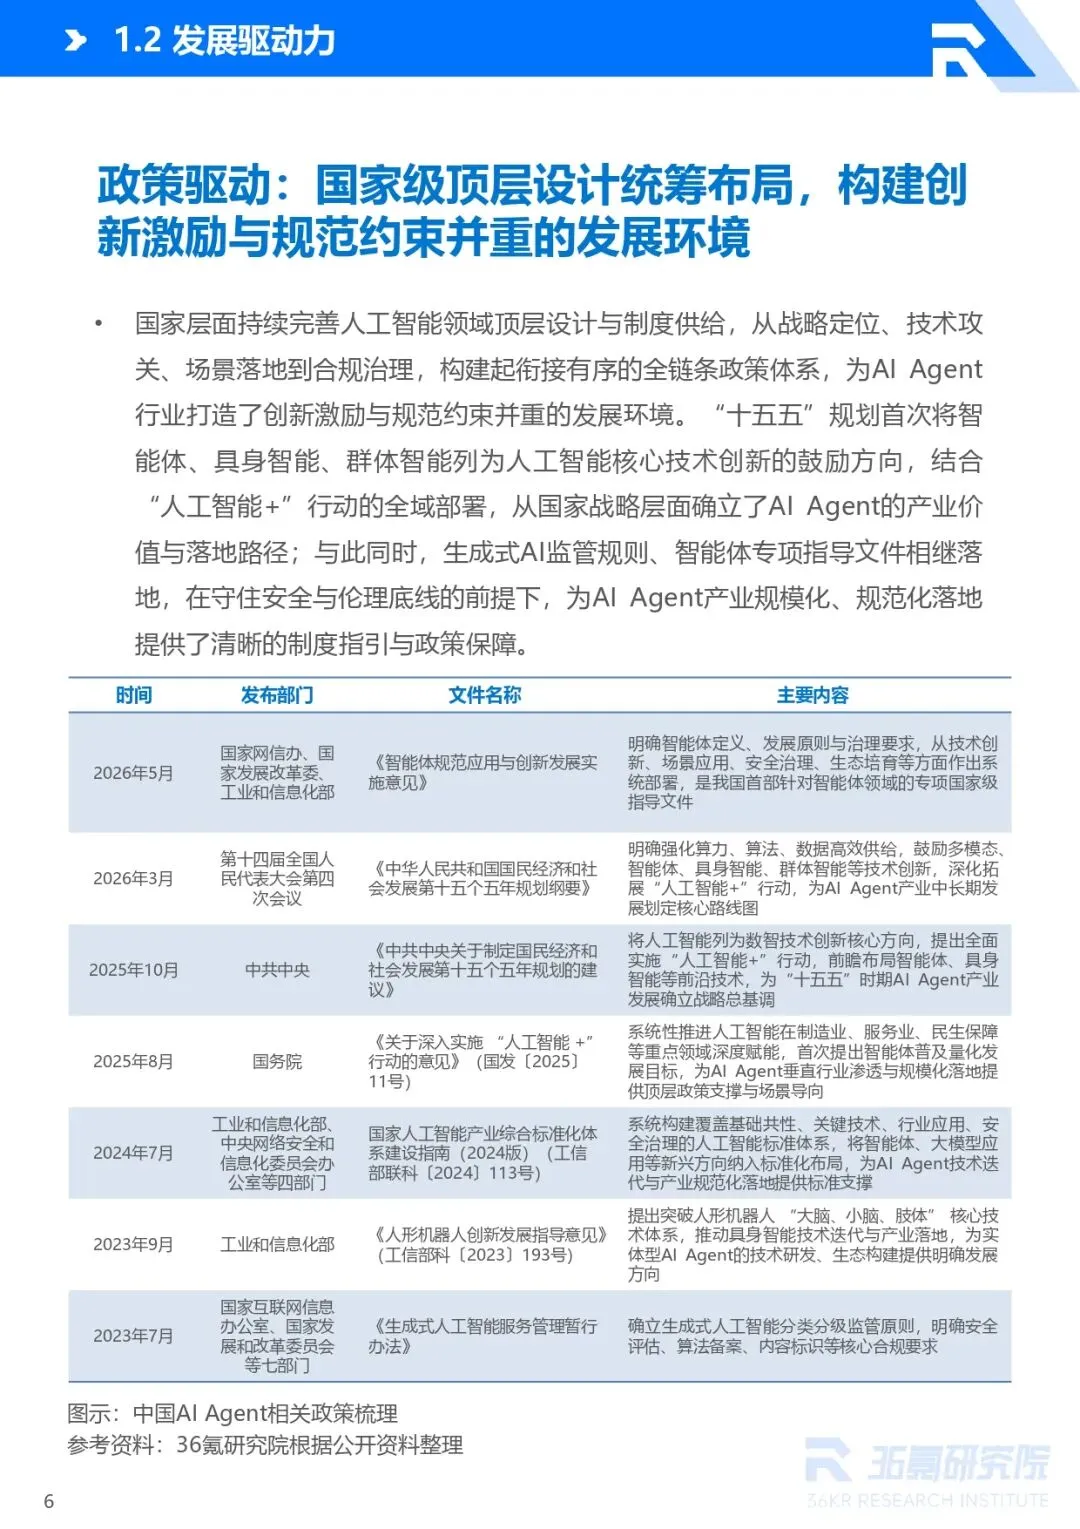
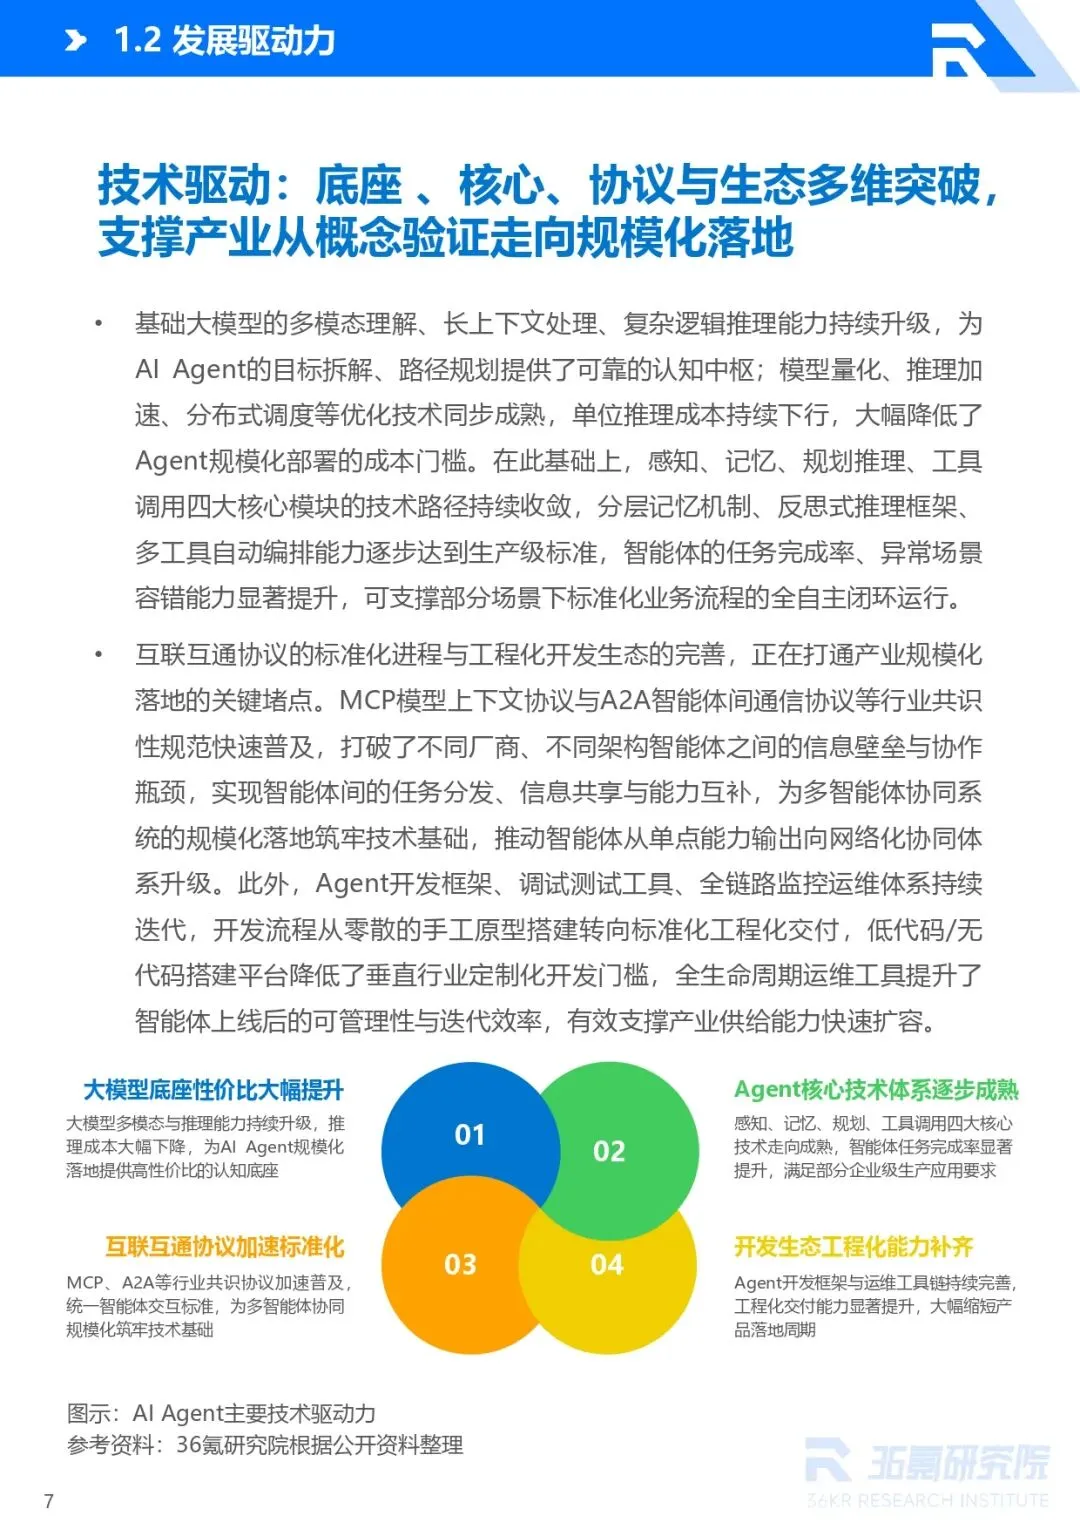
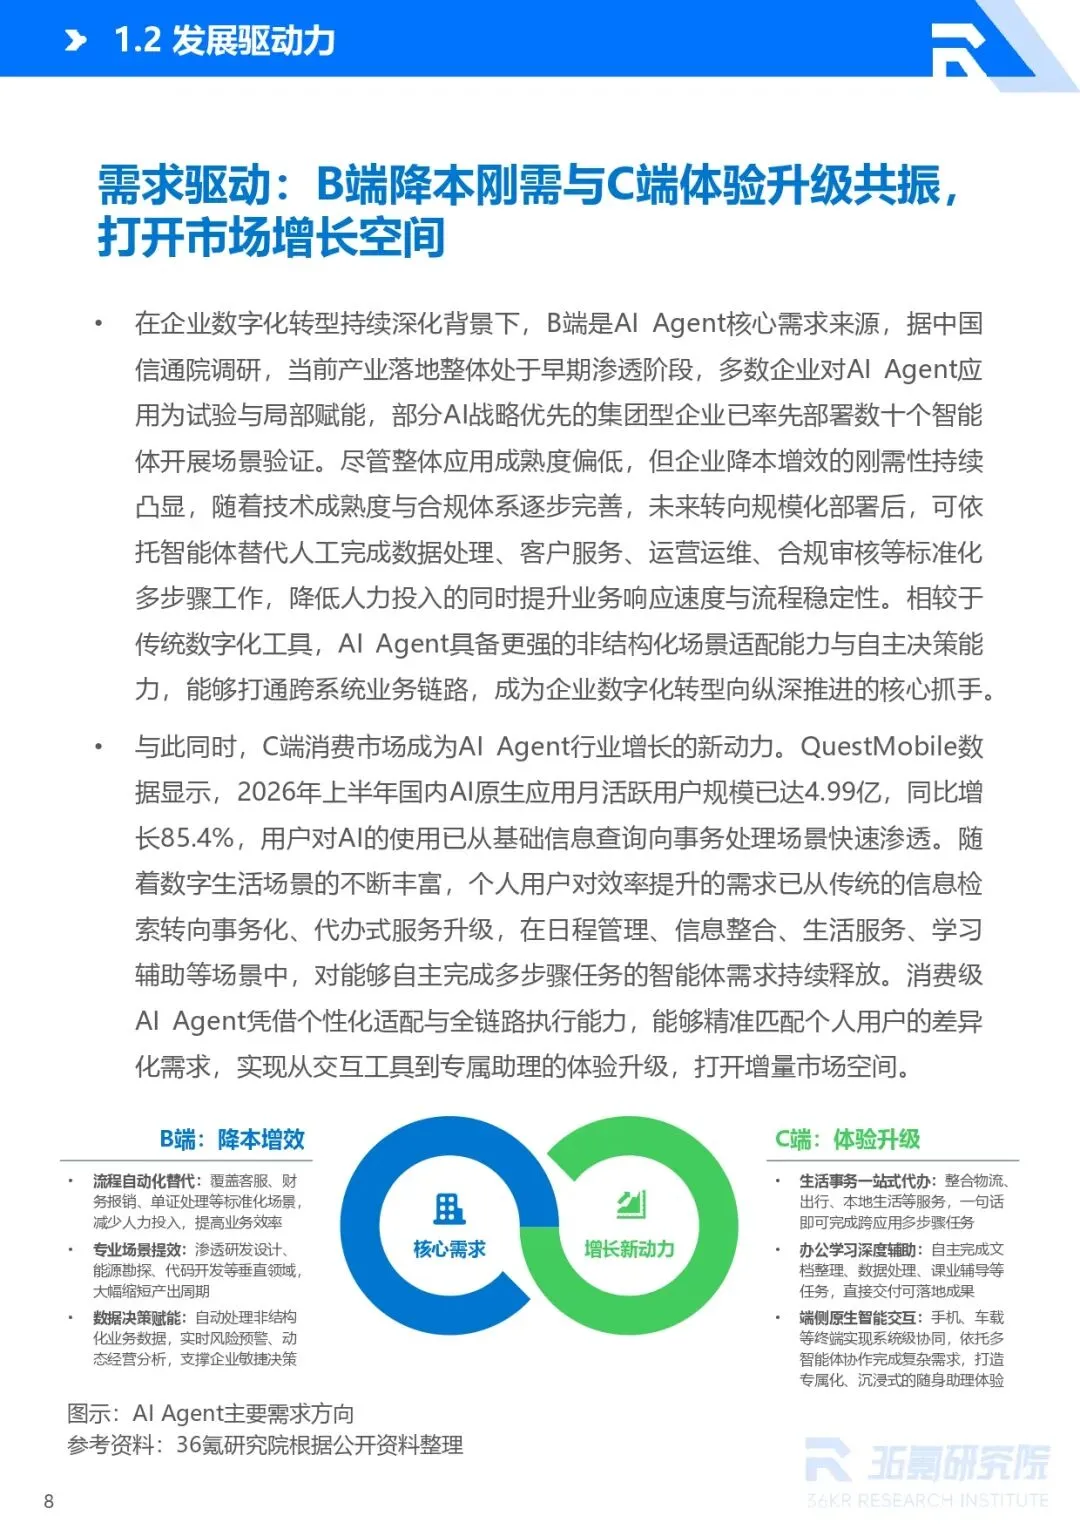
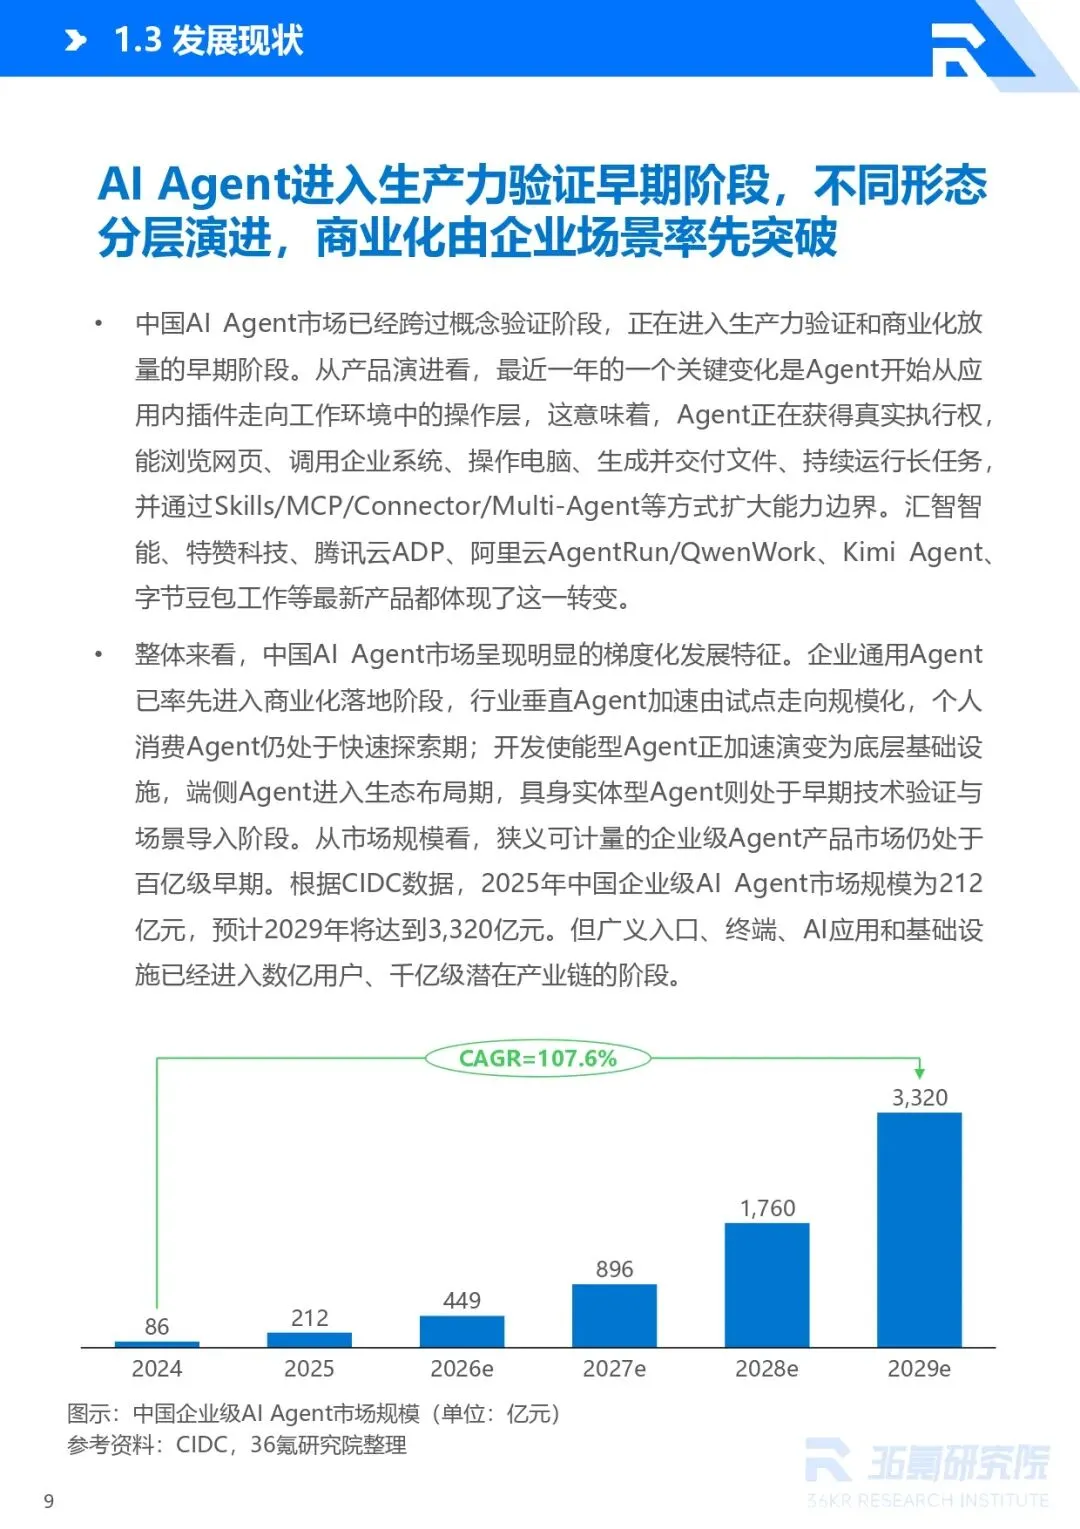
报告将智能体划分四大形态:应用服务型、开发使能型、端侧内嵌型、具身实体型。结合政策、技术、市场三重驱动力,指出行业已经跨过概念验证,进入生产力验证的早期商业化阶段。CIDC 数据显示,2025 年国内企业级 AI Agent 市场规模 212 亿元,预计 2029 年将达到 3320 亿元,复合增速超过 100%。
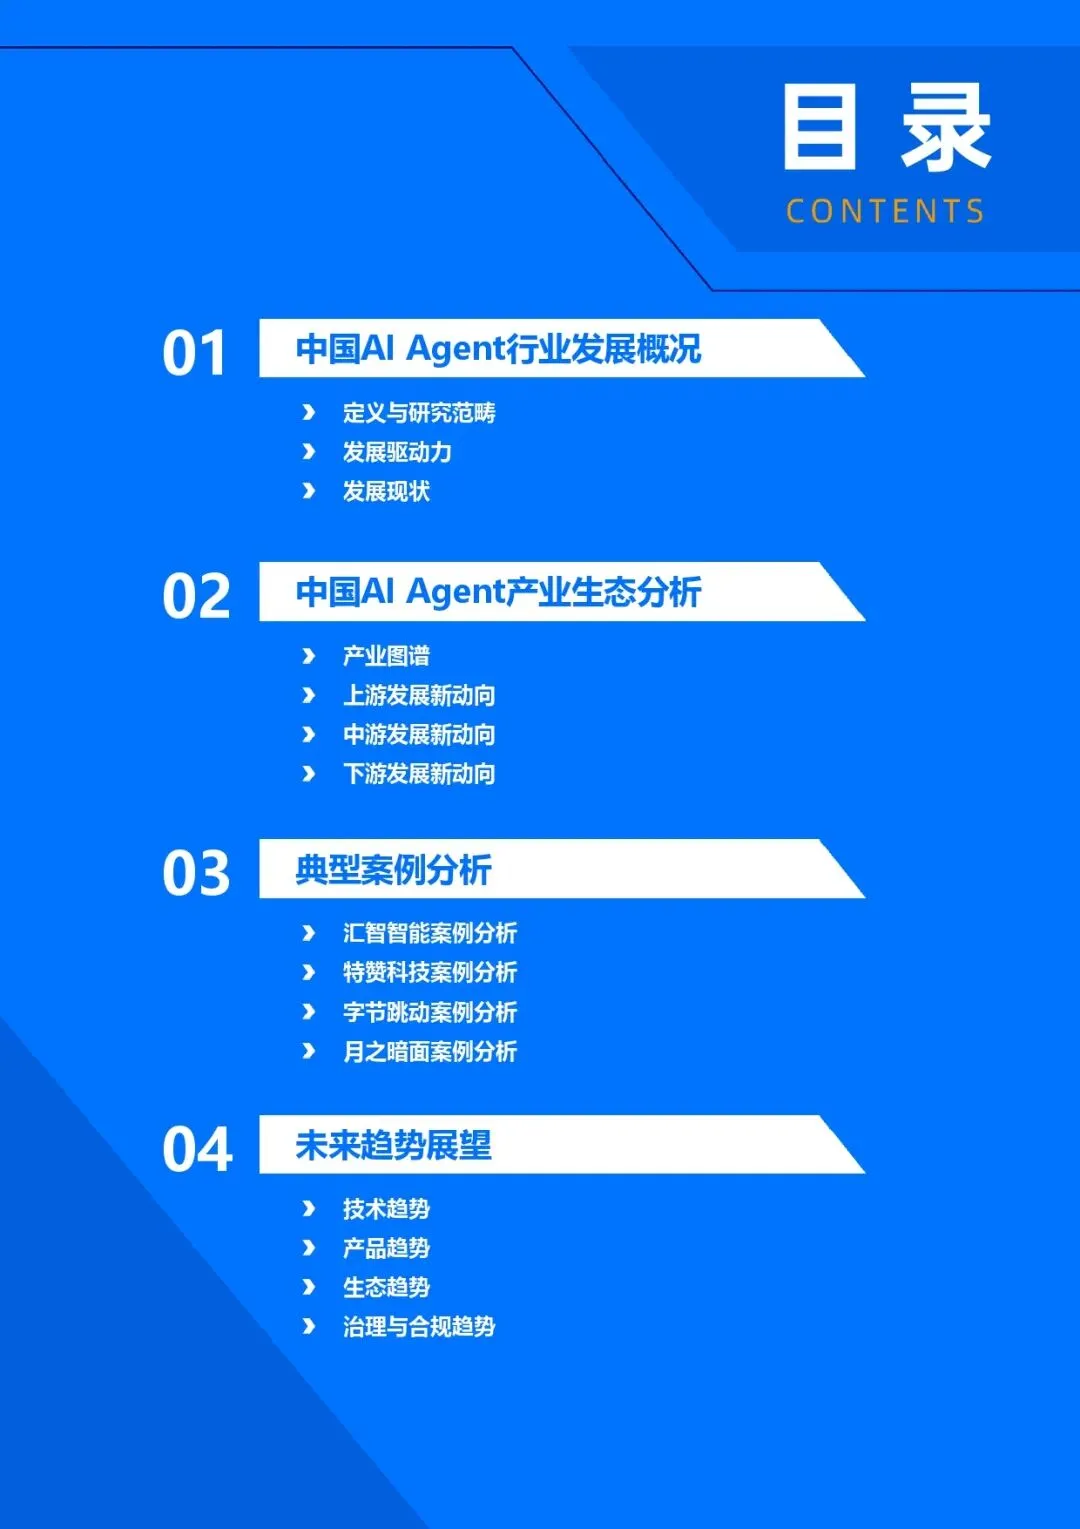
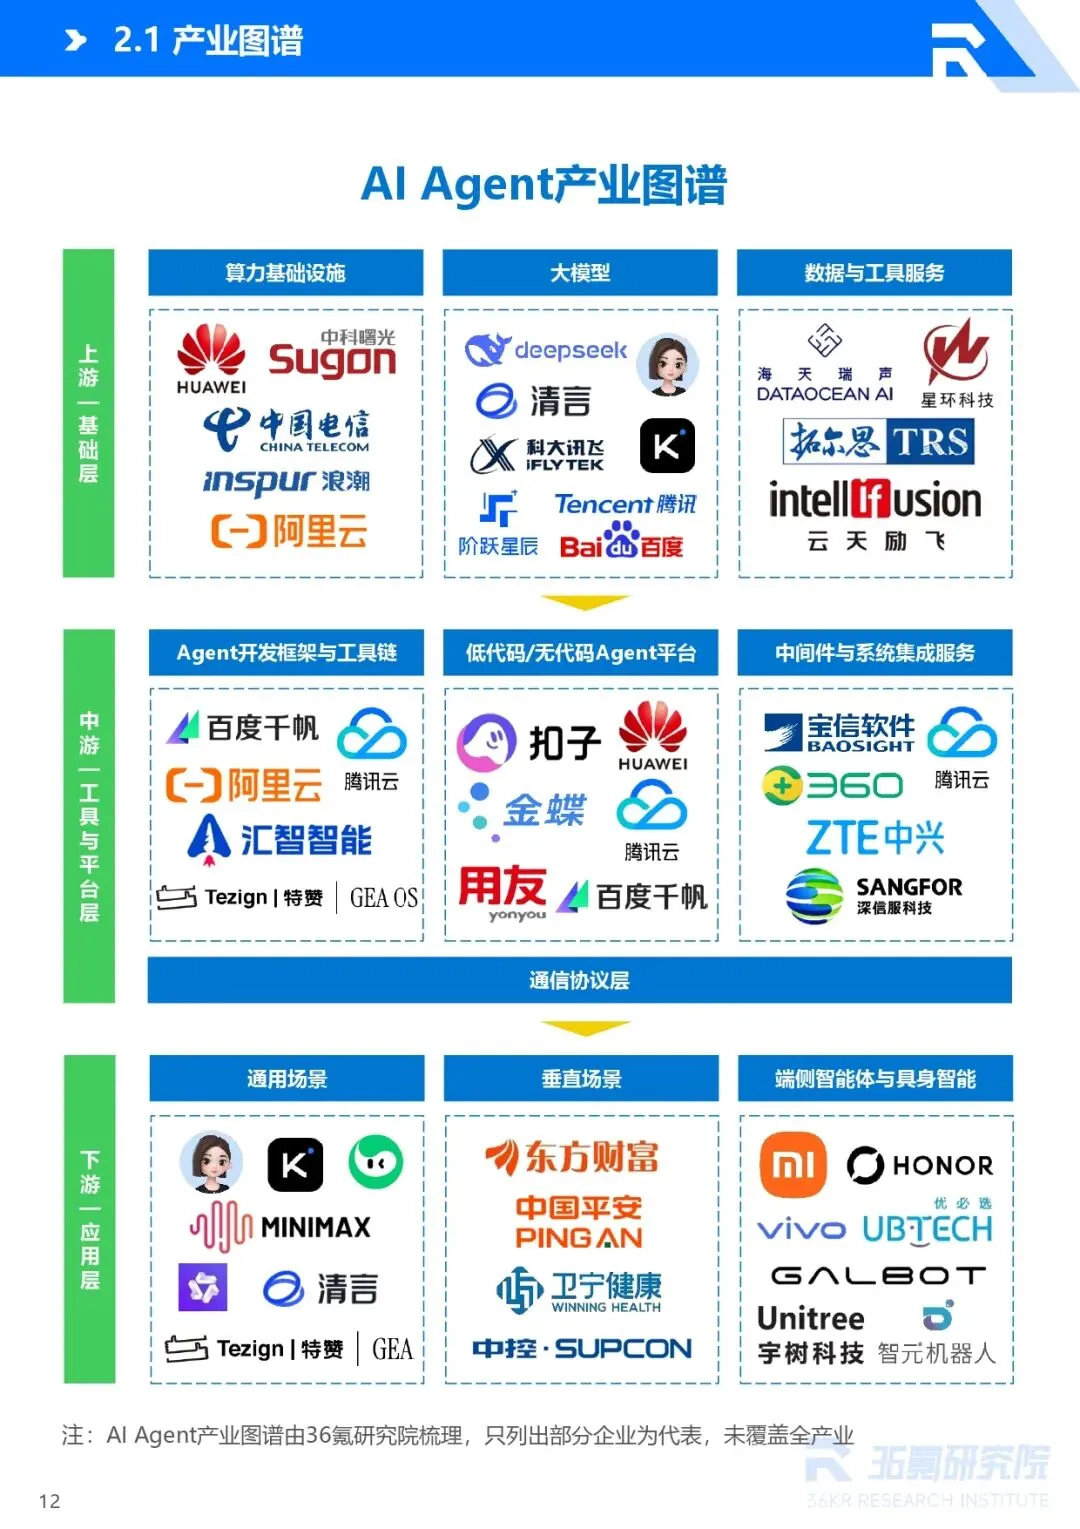
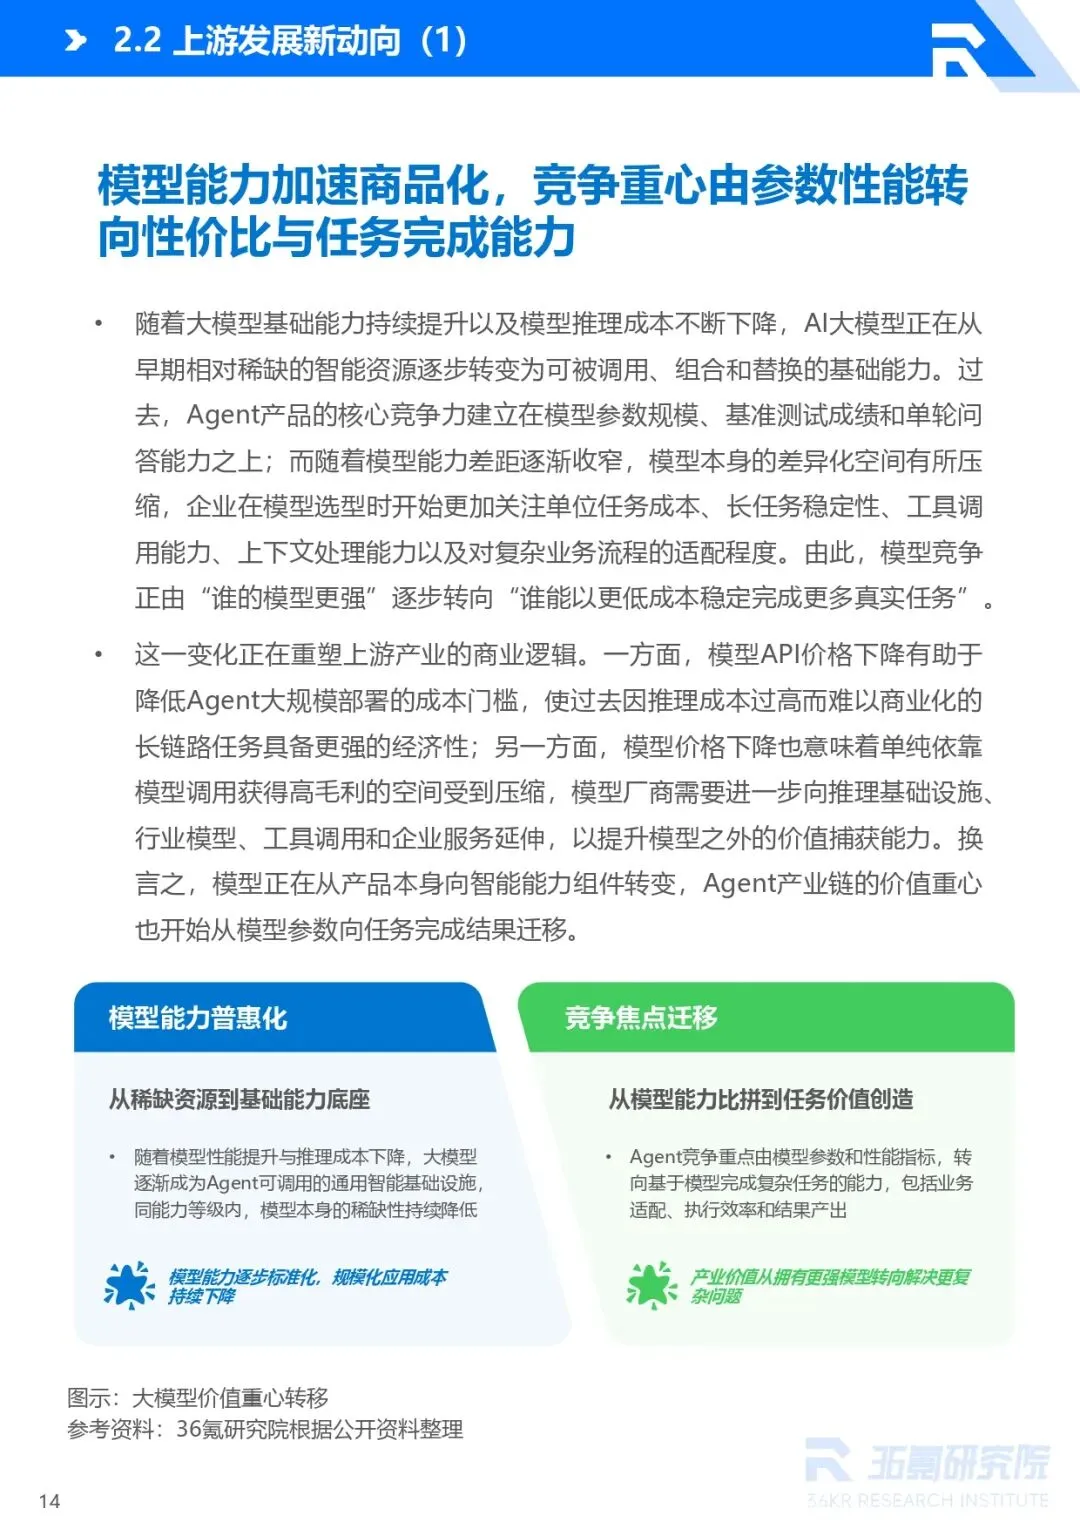
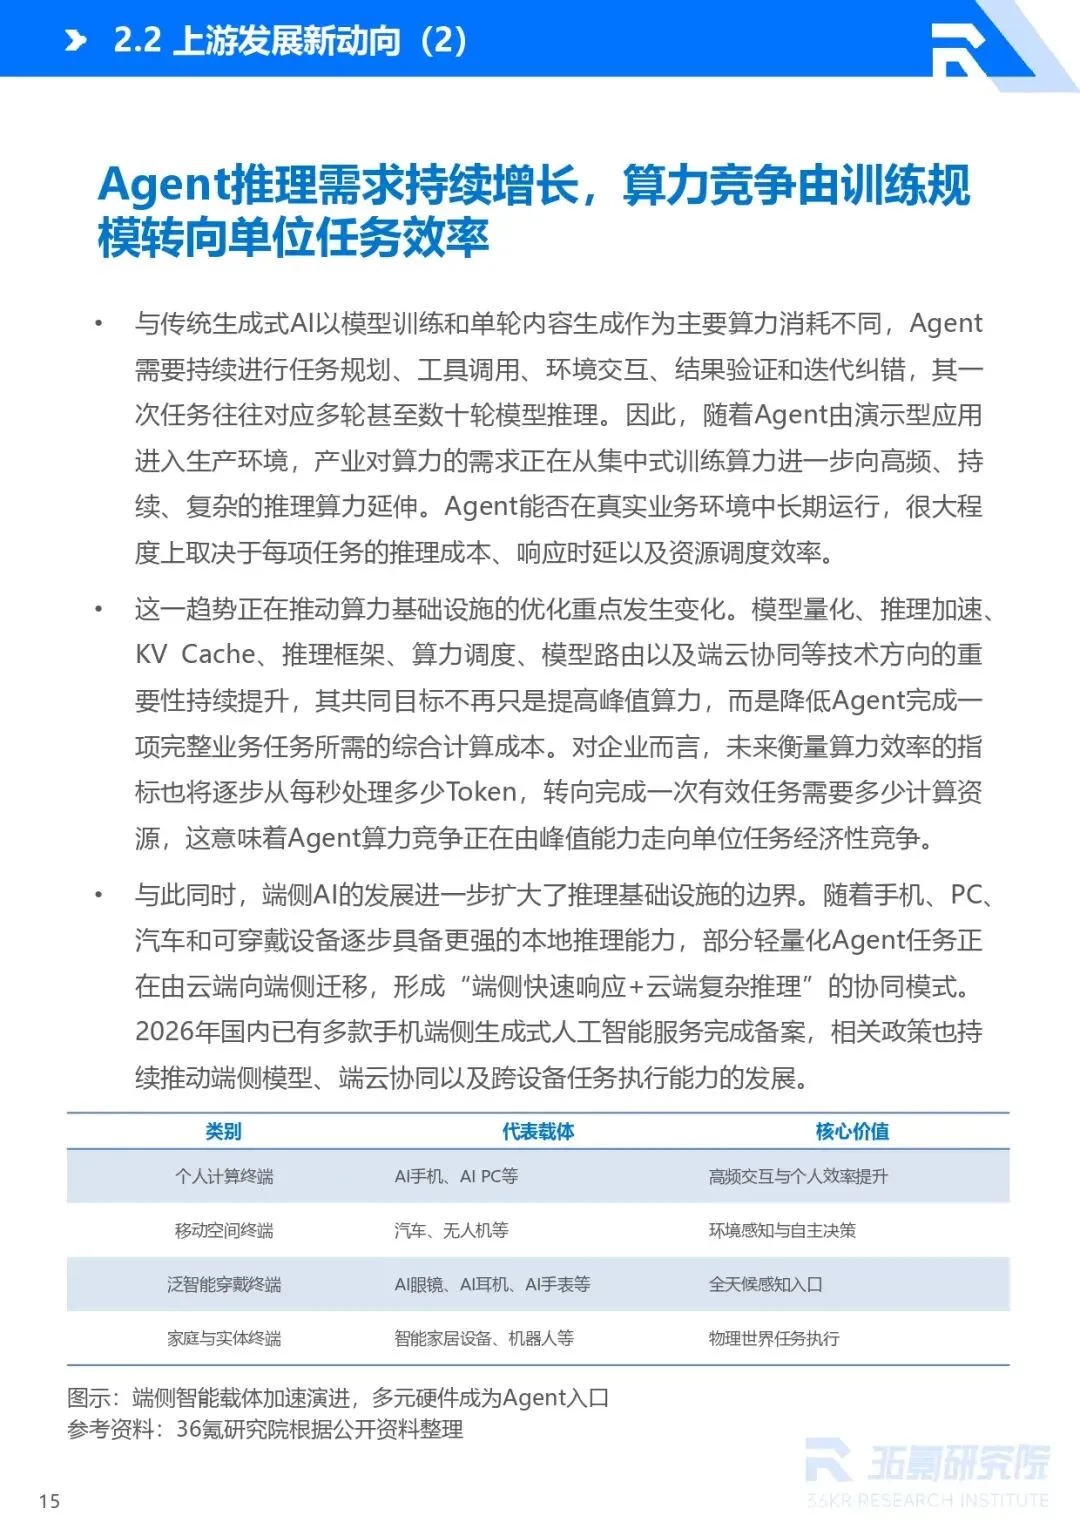
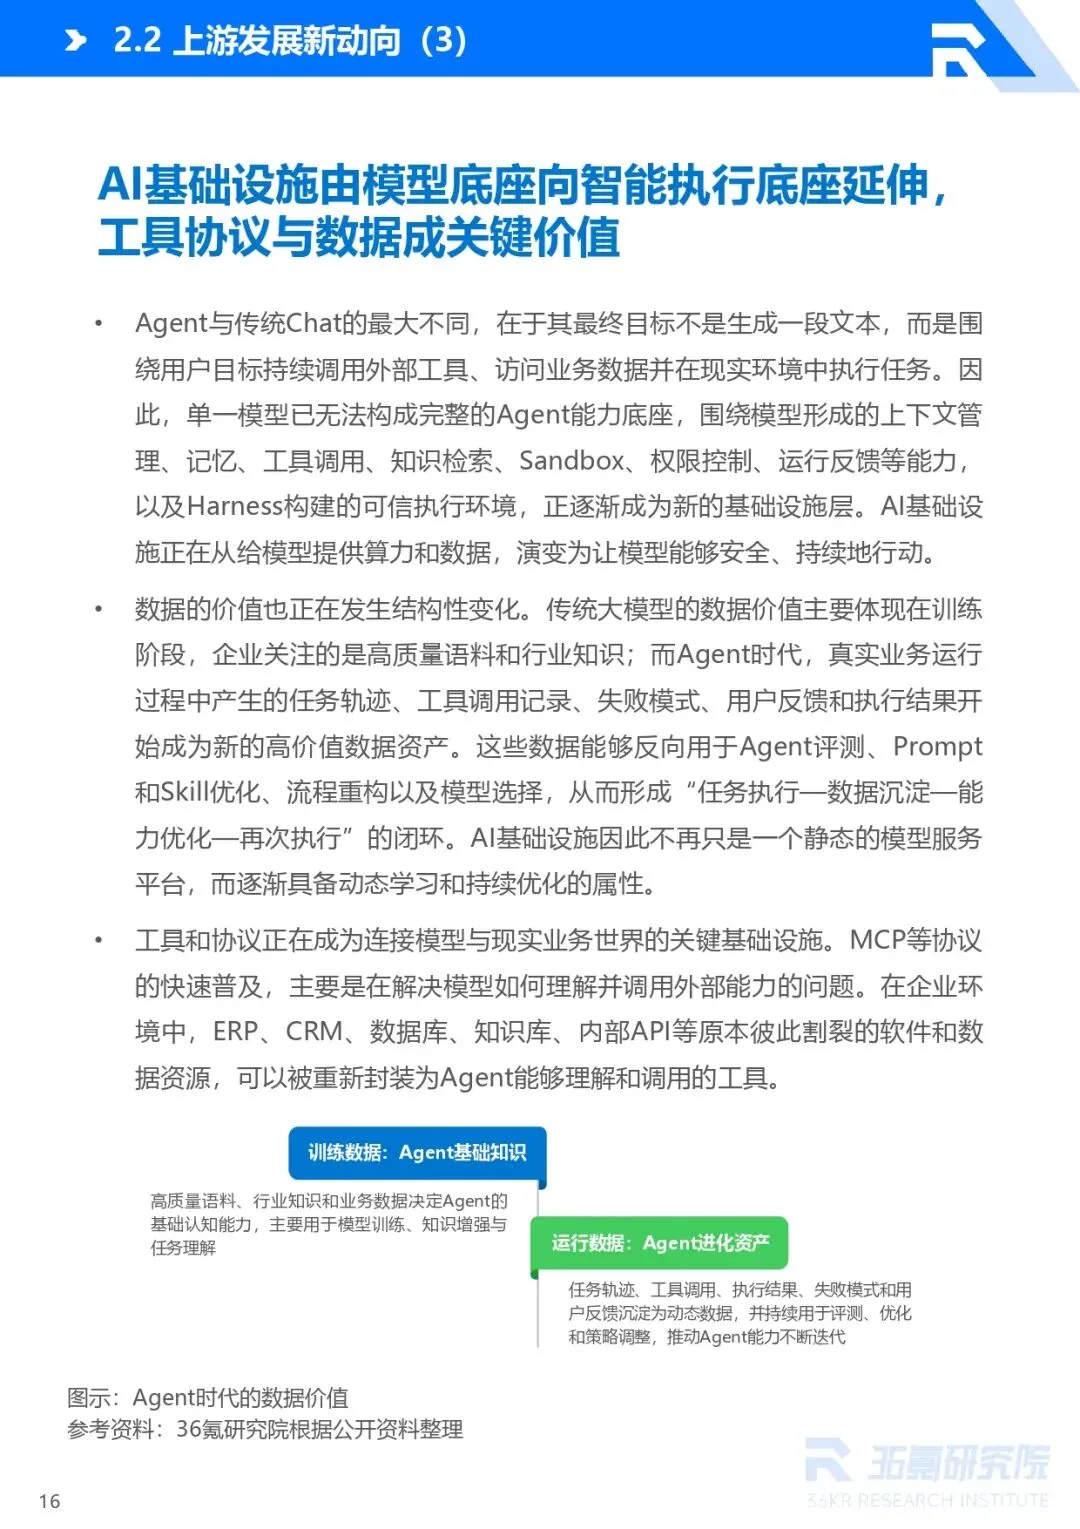
报告完整拆解上游‑中游‑下游三层产业链。上游基础层发生关键转变:大模型从稀缺的技术资源转向可调用的通用能力,竞争从比拼参数跑分,转向单位任务成本、长链路稳定性、工具调用能力;算力需求也从训练算力向高频推理算力倾斜;同时 Agent 运行过程沉淀的任务轨迹、失败案例、用户反馈,成为新一代高价值运行数据。
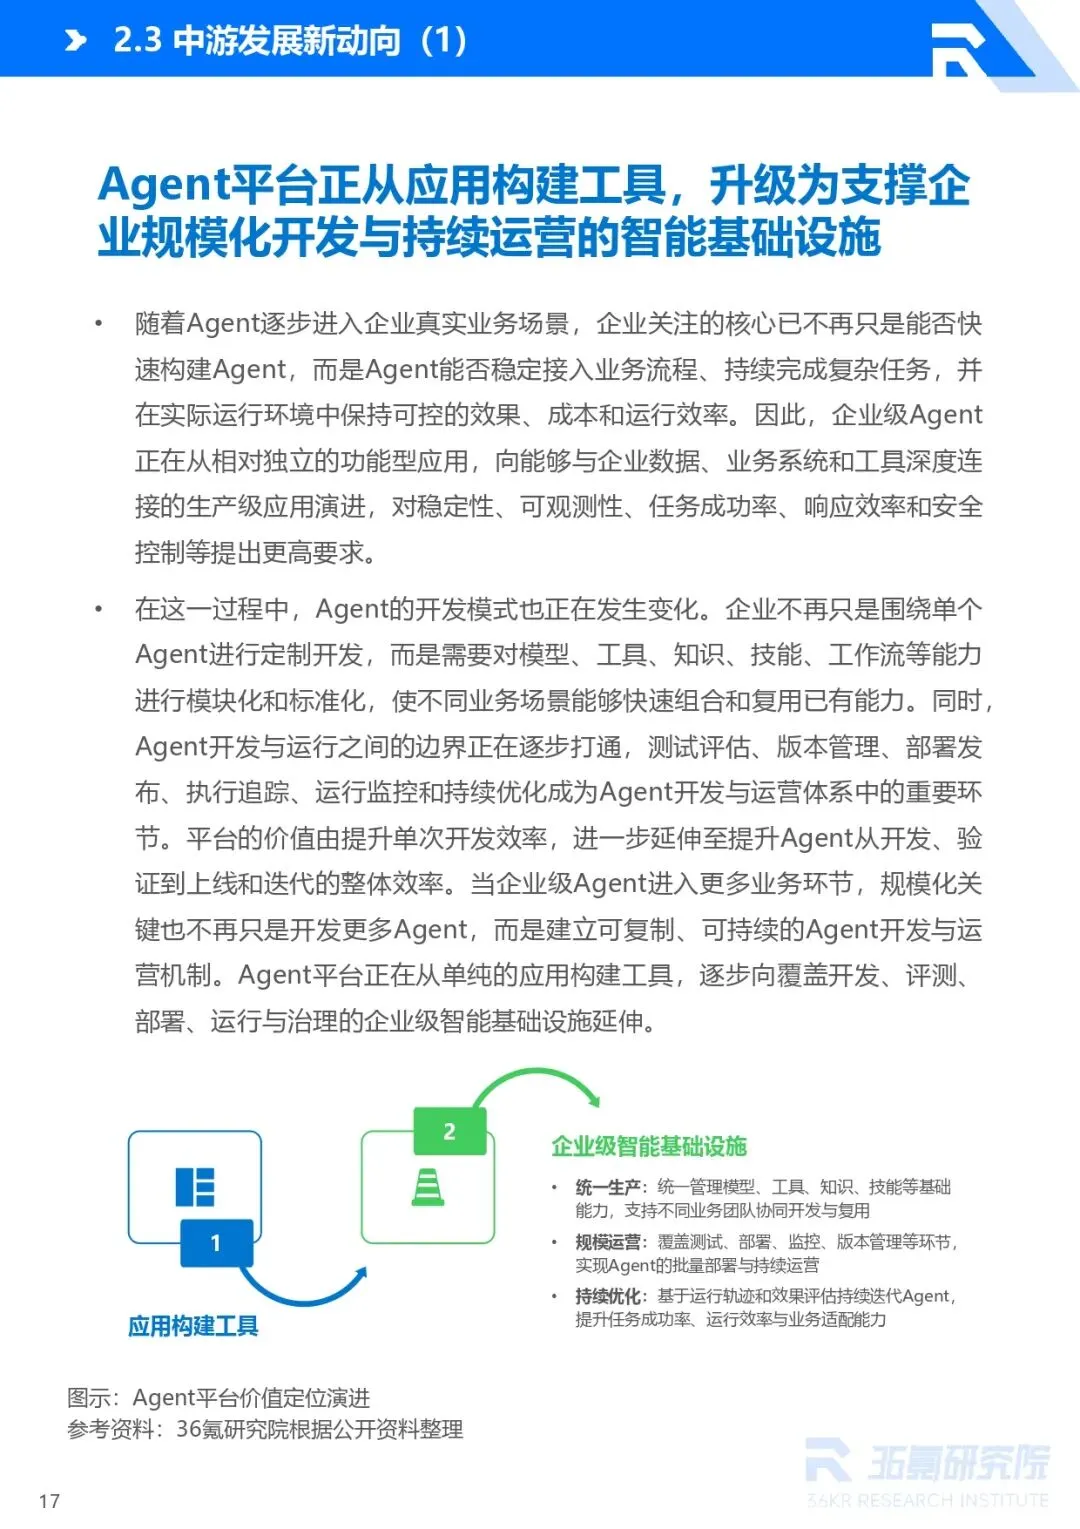
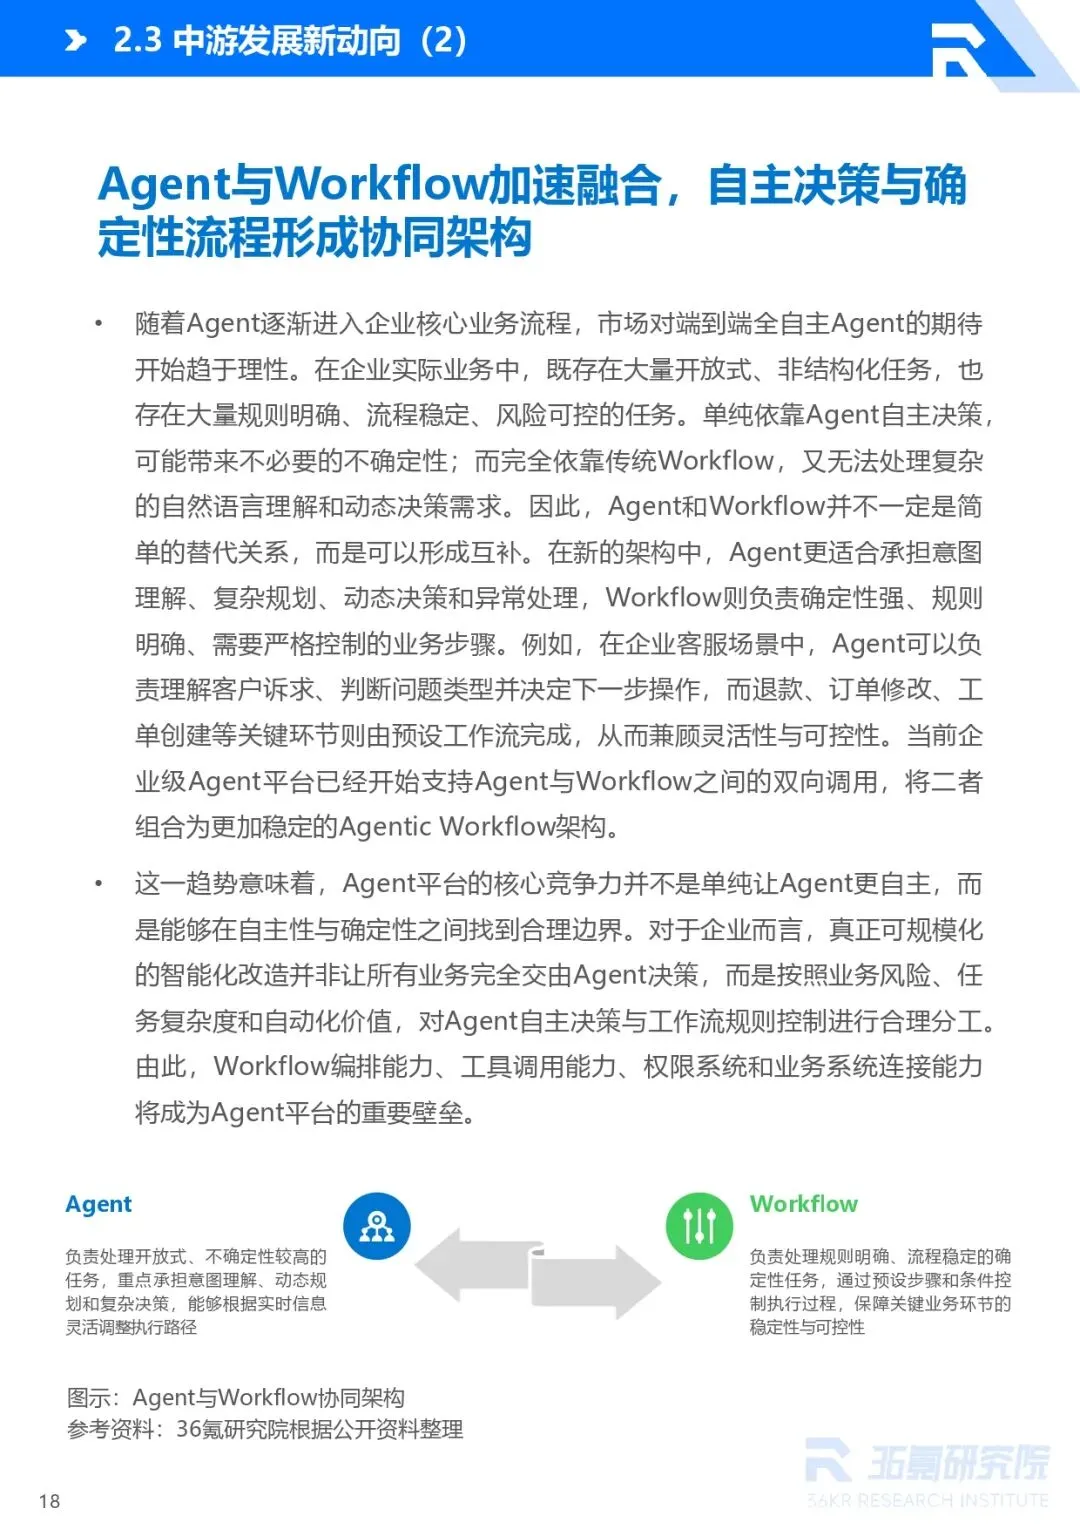
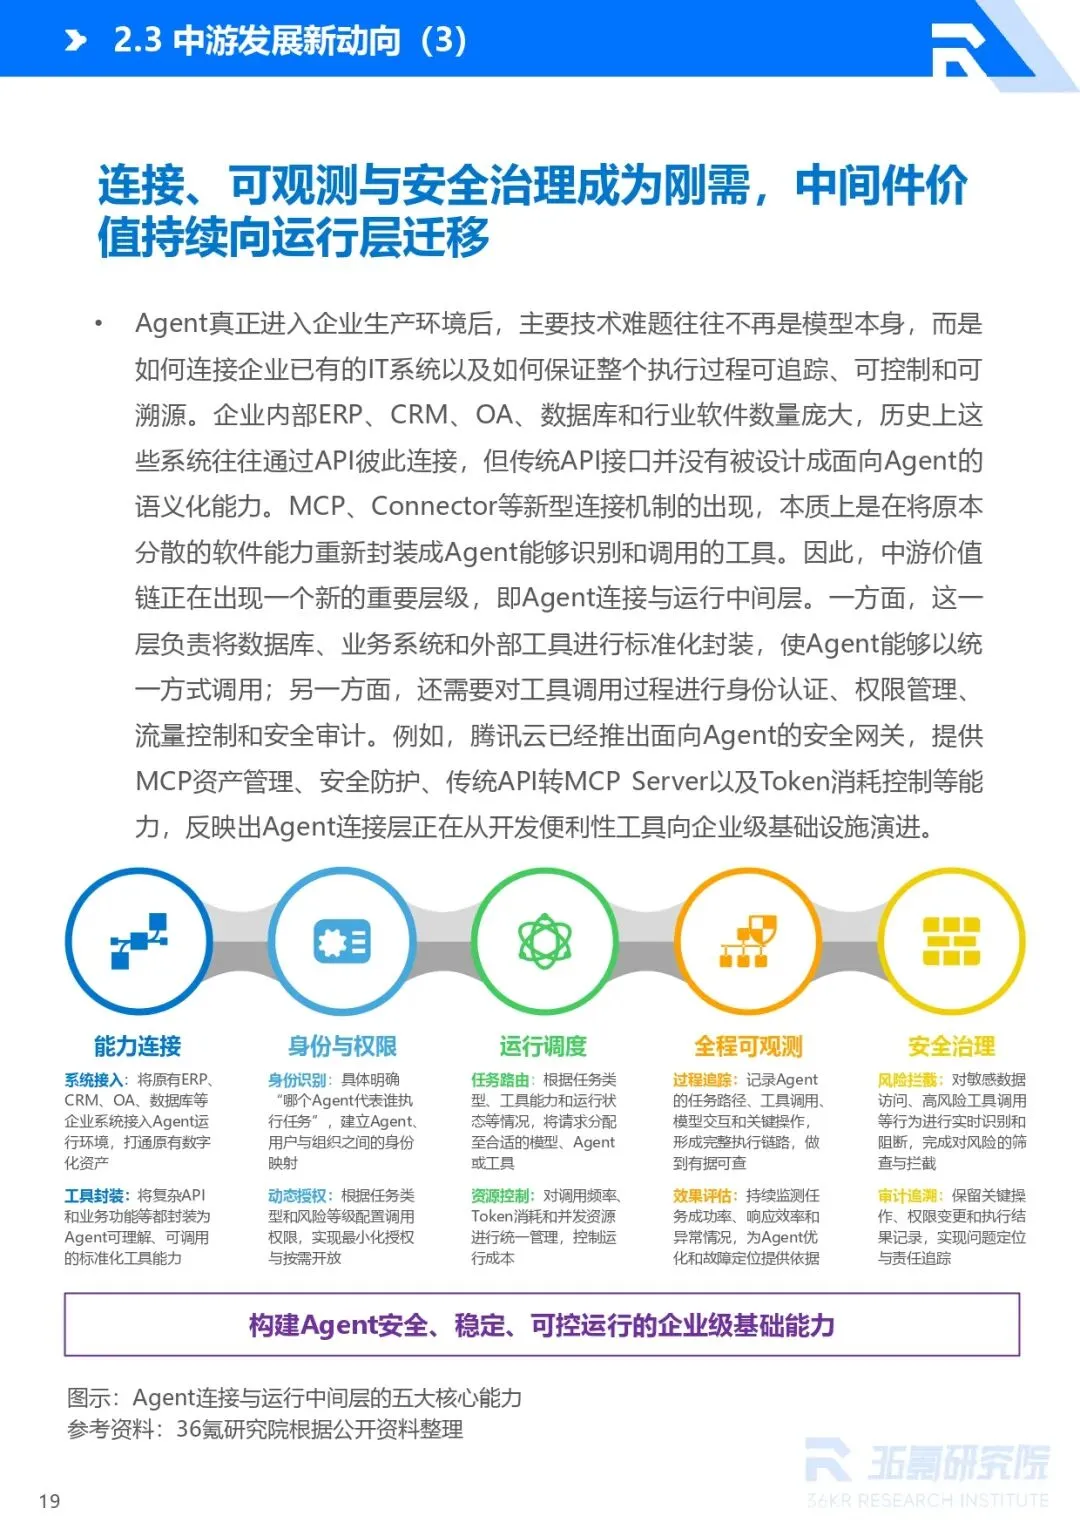
中游平台层是当前产业变革核心。Agent 平台正在从简单的应用搭建工具,升级为企业级智能基础设施。行业形成共识:Agent 和 Workflow 不是替代关系,而是互补协同架构。Agent 负责开放场景的意图理解、动态规划;Workflow 承接高风险、强规则的确定性流程。而系统连接器、身份权限、全链路可观测、安全审计治理,成为企业规模化部署的刚需,连接与运行中间层的价值快速凸显。MCP、A2A 等互联互通协议,为多智能体协同打下标准基础。
下游应用层呈现梯度化落地格局:企业通用 Agent 商业化跑在最前面,行业垂直 Agent 由试点向规模化推进,消费端快速探索,多 Agent 协同尚处于局部试点,并未大规模普及。行业 Agent 的核心竞争力不再是底层模型,而是行业 Know‑how、企业私有数据、业务流程理解、异常场景处理经验。报告提醒,并非场景越复杂就要上多智能体,简单任务优先选用单 Agent,避免协同带来额外成本与不确定性。
报告选取四家代表性企业做案例复盘:汇智智能的 FDE 工程师生态模式、特赞科技的企业专属长程智能体、字节跳动 “扣子 + 豆包工作 + 飞书” 的组织级人机协同路线、月之暗面以模型原生能力驱动自主 Swarm 多智能体,展示国内市场两种典型发展路径:一类侧重融入企业现有组织工作流,另一类侧重强化智能体自身自主规划执行能力。
报告对未来做出四大方向预判:技术上将走向 “执行‑反馈‑学习‑优化” 持续进化闭环;产品从功能驱动转向目标与结果驱动;生态向智能体互联网演进,Agent 之间可以互相调用能力;治理层面构建覆盖部署前、运行中、交互时、事后追溯的全生命周期安全治理,厘清 Agent 数字身份、权限与责任边界。