ARTICLE · 1074285
支付宝All in智能体:超级App的下一个十年
你有没有想过一个问题:以后帮你点外卖的,可能不是你自己,而是一个 AI 智能体。它替你选、替你下单,最后还得替你付钱。这笔钱从哪走?支付宝想抢的,就是这个口子。
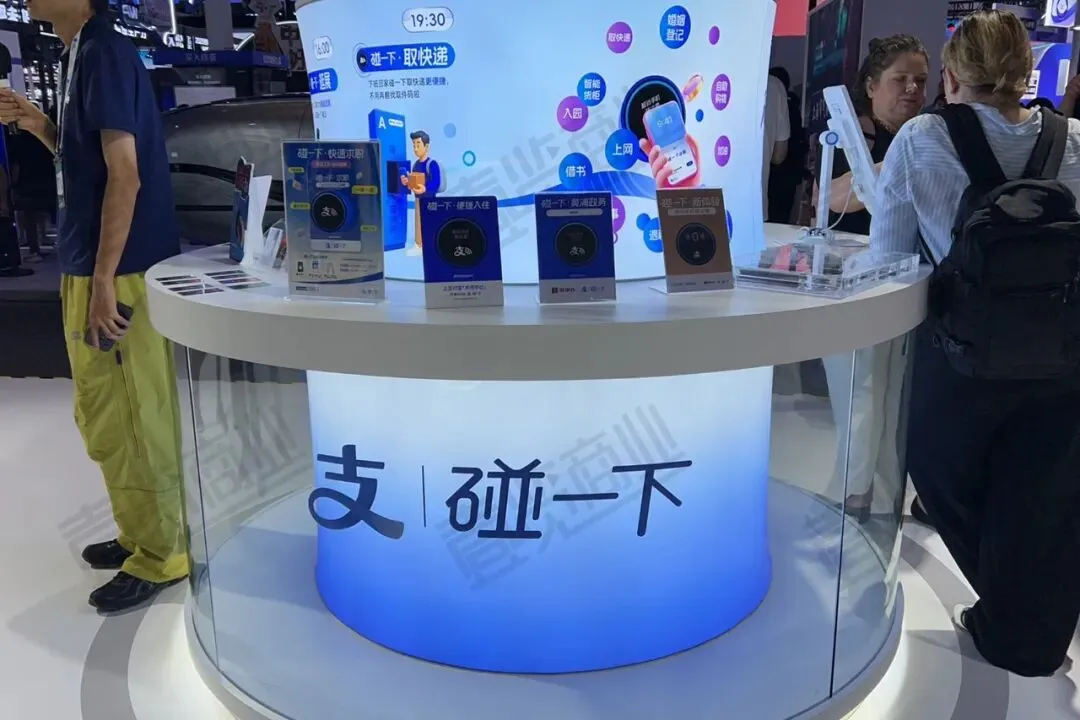
9月21日,蚂蚁集团 CEO 韩歆毅发了一封全员信,宣布支付宝三大块"会师":支付宝事业群、数字支付事业群、芝麻信用事业部,合并成一个全新的支付宝事业群,吴敏芝当总裁。官方的说法是"加速布局智能体商业"。翻译过来,就是上面那个意思。

先看这三块各自管什么。
支付宝事业群管的是"场景",也就是你天天用的那个 App,扫码、缴费、点餐、理财,都在这里。数字支付事业群管的是"管道",钱怎么从你的账户安全地转到商家账户。芝麻信用管的是"信任",花呗、借呗、免押金,靠的都是它。
过去这三块各干各的。现在合并,等于把"场景、管道、信任"塞进一个部门里。这不是简单的部门合并,是为了让智能体办起事来更顺。

很多人没注意到,支付宝过去一年已经在悄悄试水。
去年9月它上了"AI付",今年又搞出"AI收",还发了 TokenPay 和 AI 钱包。到 5 月底,支付宝说智能体支付已经累计跑了 3 亿笔。今年 6 月,AI 版支付宝也开始邀请测试,里面有个叫"阿宝"的智能体,能直接帮你办事。
这里有个词很关键:TokenPay。智能体不是人,它办事是按"算力"计费的。今天一个 AI 帮你订了张机票,它调用了多少服务、花了多少算力,这笔账谁来算、钱从哪扣?支付宝想当这个"会计"。
说白了,当交易的主角从"人"变成"智能体",支付入口就会重新洗牌。支付宝赌的就是这一把。

这个最值得琢磨。
智能体替你花钱,最麻烦的不是技术,是"你敢不敢让它花"。它用你的账户买了一堆东西,错了怎么办?被骗了怎么办?这时候,信用和风控就是命门。
支付宝把芝麻信用并进来,等于把"信任"这一层直接焊死在支付上。过去它靠信用做花呗,现在它想让智能体也"有信用"。这一步如果走通,护城河就不只是流量,而是"支付+信用+场景"拧成的一股绳。

说句实话,3 亿笔 AI 支付听着不少,可跟支付宝全年的交易规模比,还只是九牛一毛。智能体商业现在是早早期,热闹归热闹,离真正普及还差得远。
还有个隐患。支付宝的"阿宝"走的是"整体切换"路线,为了办事效率,替用户做了很多决定。效率是上去了,可"授权"这块的分寸,比微信那边更激进。智能体越能干,用户对它的控制力就越弱,这个矛盾迟早要面对。
我更愿意把这次调整看成一次"占位"。支付宝不是要立刻靠智能体赚钱,而是要先把"智能体支付的规则"握在自己手里。等哪天真的人手一个 AI 管家,谁定义了交易规则,谁就是下一个十年的主角。
说到底,超级 App 的下一个十年,拼的不是谁页面大、功能多,而是谁接得住"办事的最后一公里"——那一公里,是支付,也是信任。