ARTICLE · 1088961
买下老公司让 AI 干活,利润真能翻三倍吗
9 月 26 日,美国创业者、播客《Startup Ideas》的主持人 Greg Isenberg 在 X 上发了一篇长文,标题叫《5 万亿美元的机会:AI Roll-up》,一天之内浏览量过了 54 万[1]。
他的主张一句话就能说完:别从零做一家 AI 公司了,去买一家开了几十年的老会计所、老物业公司、老保险代理,客户、牌照、信任原封不动接过来,然后让 AI 智能体(Agent)接手后台的活。同样的客户,同样的账单,利润翻三四倍。
文章写得很实在,从怎么找标的、怎么打分、怎么尽调,一直讲到收购后头 100 天每个月干什么,连文件夹怎么建、提示词怎么写都给了。
我把原文和它引用的几条一手信源对着读了一遍,又把它的示例账从头算了一次。结论先放这儿:方向我认同,账要重算,原文开头最抓人的两个数字,被安错了地方。下面一笔一笔说。
Roll-up 直译是"卷起来",中文一般叫"并购整合":在一个零散的行业里连着买下很多小公司,合成一家大的,合起来比拆开值钱。
私募股权基金(PE)在服务业玩这套玩了四十年。原文把老套路概括得很到位:合并后台、跟供应商压价、加杠杆,五年后卖给更大的基金。靠的主要是财务手段。
AI 版的 Roll-up 只改了中间那一步:按服务业的价钱买下公司,然后重做"活是怎么干的",让智能体扛大头。客户不动,收入不动,每干一单活的成本往下掉。
原文给的目标是:传统服务公司的息税折旧摊销前利润率(EBITDA margin,可以粗略理解成经营利润率)一般在 5% 到 10%,改造后做到 30% 到 40%。
这门生意现在有真金白银在跟。美国风投 General Catalyst 从最新一期基金里划出 15 亿美元专做这件事,押了法律、IT 运维、呼叫中心等多个行业[2]。OpenAI 入股的 Thrive Holdings(风投 Thrive Capital 2025 年分拆出来的公司)两年里买了近 50 家地方会计所,今年 6 月又宣布再拿 10 亿美元接着买[3]。
原文说有三件事凑到了一起,我逐条对了一下。
第一,老板们要退休了。这个数有一手出处。麦肯锡经济流动性研究所今年 2 月的报告说:到 2035 年,美国约有 600 万家中小企业因婴儿潮一代退休面临所有权交接,其中 100 万家以上具备出售价值,对应企业价值最高约 5 万亿美元[4]。原文标题里的"5 万亿"就是这么来的。
第二,模型能干真活了。原文有句话说得很准:两年前,AI 干出来的东西要重做;现在,只要检查。
这句话值得多停一下。"重做"和"检查"是两种完全不同的成本结构:重做意味着 AI 没省下任何东西,检查意味着人的时间从"干"变成"看"。后面整门生意的利润,都长在这两个词的差距上。
第三,账算得过来。服务公司估值倍数低,是因为市场默认它的利润率就这样了。你能证明它不止这样,就等于低价买进了一个被低估的资产。
第三条是整篇文章的发动机,也是我后面要重算的那笔账。
这是原文最有洞察的一段,也正好接上我们之前写 FDE(前置部署工程师)那个系列的一个判断。
原文的问法是:既然你能做一个 AI 记账产品,为什么还要去买一家记账公司?
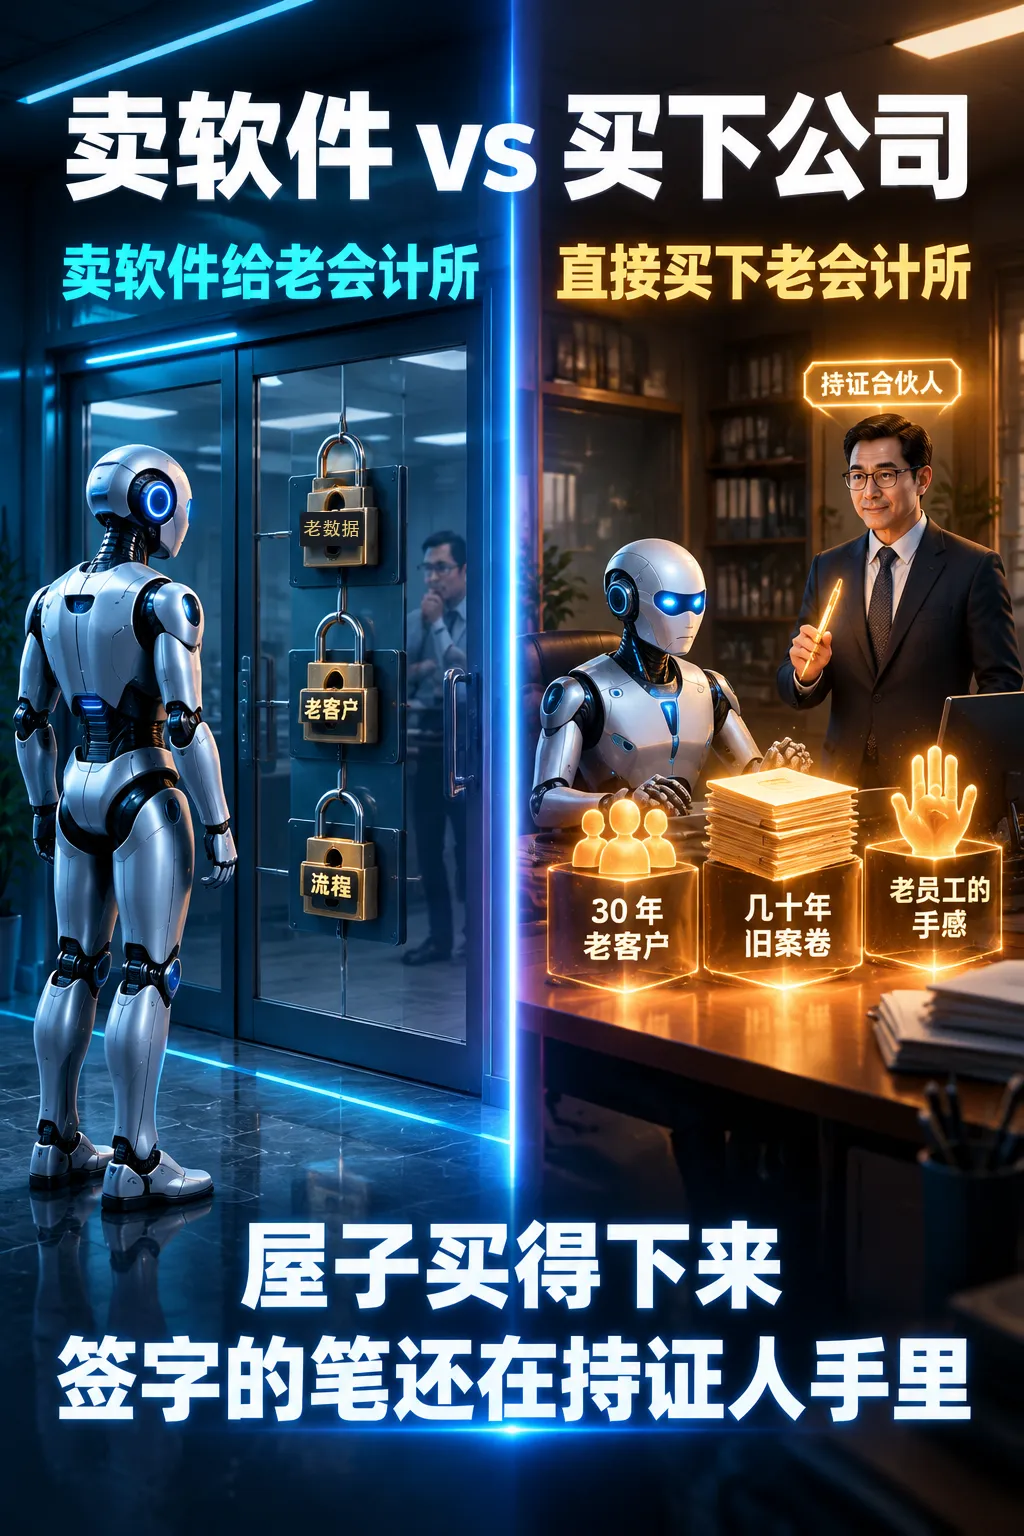
它的回答是,服务业最难的部分跟软件没关系。客户名单攒了 30 年;信任是对人的;牌照要考试、要熬年头;什么叫"做对了",存在干了几十年的老员工脑子里。创业公司要花好几年才挣到的东西,收购第一天就到手了。
还有历史:每一单旧活、每一个特殊情况、每一次被抓到并改正的错误,都是训练智能体的材料。
我们在《今年最贵的岗位叫 FDE,它注定会消失》里说过,AI 要上工,得先有一个"工位":权限、数据、工具、验收、责任边界。其中接数据、封工具是技术活;定验收标准、拿到老师傅的手感、有人签字担责,是权力活,只能在客户能拍板的那间屋子里改[5]。
FDE 的办法是派工程师住进客户的屋子,一点点争取这些权力。AI Roll-up 的办法更直接:把整间屋子买下来。老客户就是验收方,几十年的旧案卷就是数据,老员工的手感就在隔壁工位。这些东西卖软件的人要去求,收购的人天然就在屋里。
这里要补一句原文没提的限制:牌照本身是买不走的。美国各州规定,出具审计报告的会计所必须由注册会计师(CPA)控股,北卡罗来纳州的条文就写着至少 51%[14]。所以资本收购会计所,通行做法是把审计业务和其他业务拆开,外部资本只控股报税、记账、咨询这些不需要牌照的部分;Thrive 也在每家所里给本地合伙人留了少数股[3]。
换句话说,你买到的是那间屋子,签字的那支笔还握在持证合伙人手里。这对后面的账很关键:他愿不愿意留下、愿不愿意为 AI 的初稿签字,决定了你买的东西值不值。
这也解释了为什么硅谷风投这两年开始干私募基金的活。美国消费者新闻与商业频道(CNBC)6 月的报道原话是:风投不再把 AI 工具卖给公司,而是直接买下老公司,从里面按 AI 重建[6]。
原文开篇讲了一个故事:华盛顿州贝灵汉有家会计所叫 Larson Gross,1949 年创办。今年报税季,"这家所的 AI"处理了 7000 份报税表,会计师平均省下 31% 的时间;有个会计师原来一年要花 180 小时的活,压到了 15 小时。
我去找了这组数字的出处,是今年 6 月 2 日一份新闻稿。发稿方叫 Current,是一个由 Thrive Holdings 支持的会计所联盟,旗下将近 30 家独立会计所、2000 多名员工[7]。
对照原文,有两处出入:
口径上的偏差不算大,但方向值得注意:它把一个联盟的总量和一个人的极端值,写成了一家所的成绩。
更值得看的是两个数本身的差距。180 变 15 是省了 92%,平均值是 31%。真正能拿来算账的是 31%,那个 92% 是天花板上的一个点。
还有一层。斯坦福和麻省理工学院(MIT)两位学者去年做过一项实地研究,结论是用上生成式 AI 的会计师平均每周多服务 55% 的客户,计费工时也更多了[8]。也就是说,这项研究在真实会计所里观察到的是"多接活",不是"少用人"。
这两种结果对 Roll-up 的账是两回事:
原文的示例是这样的:一家公司年营收 200 万美元,利润率 10%,年利润 20 万,按 4 倍利润估值 80 万美元买下。利润率做到 30%,年利润 60 万,同样 4 倍,公司值 240 万。
算术没错。我把中间几档也补了出来:
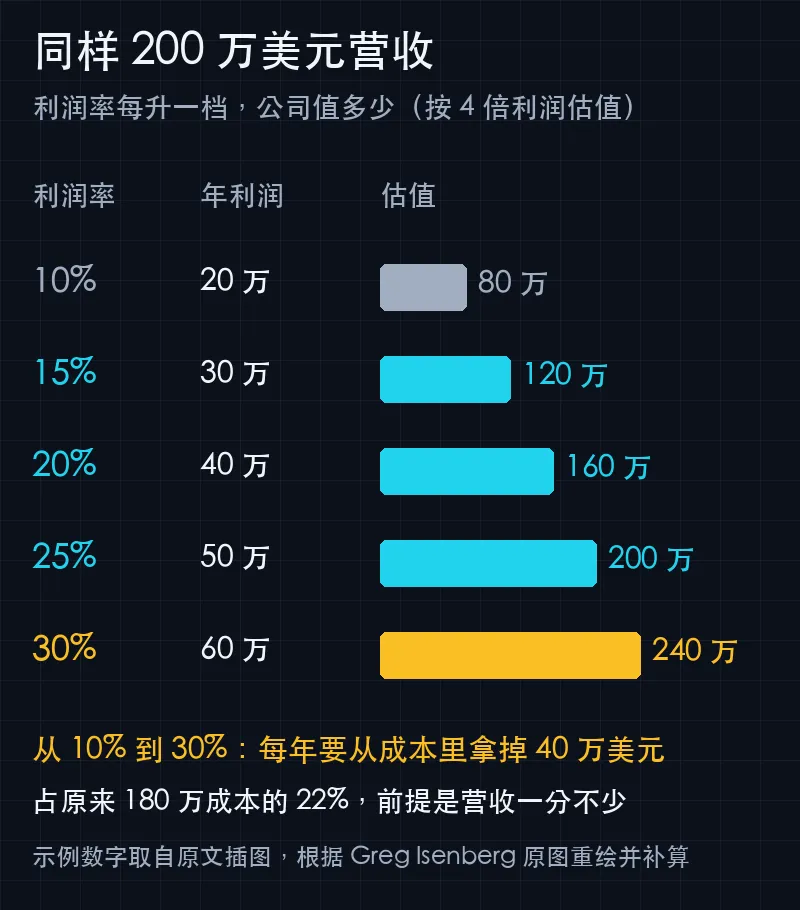
图上最底下那行是原文没写的:从 10% 到 30%,意味着营收一分不少的情况下,每年要从 180 万美元的成本里拿掉 40 万,砍掉 22%。服务公司的成本大头是人工,这基本就是一笔人头账。
原文自己也承认,这是"形状",不是预测。真正的问题是那 22% 从哪来。它给了一张"自动化地图"当样板,我按原图重绘,补了一列每月工时:
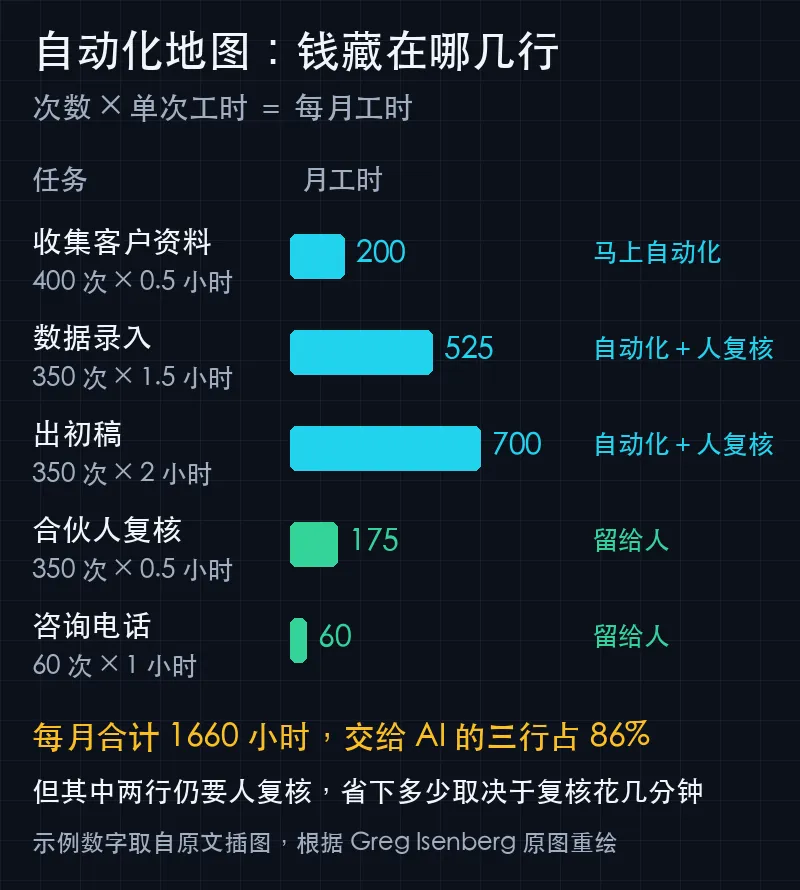
表面上看,交给 AI 的三行占了每月工时的 86%,空间很大。但细看会发现三件事。
第一,三行里有两行写的是"自动化+人复核"。复核一份 AI 初稿要几分钟,决定了这 86% 最后能兑现多少。原文在第 31 到 60 天那一步专门要求"每周记录每单活花了多少分钟的人工注意力",就是在盯这个数。
第二,"合伙人复核"那一行留给了人,每月 175 小时。AI 把初稿产能放大以后,这一行不会跟着变快。活越多,最后那道签字的关口越堵。一家 Roll-up 公司能长多大,上限是它的复核能力,不是 AI 的出活速度。这跟我们在 FDE 系列里反复说的是同一件事:AI 能铺多开,看验收成本。
第三,斯坦福社交媒体实验室和 BetterUp 实验室去年一项 1150 人的调查发现,40% 的员工收到过"看起来很像样、其实没内容"的 AI 产出,每处理一次平均要花近两小时[9]。复核这件事不省心,是有数的。
还有一处账外的钱。原文说小公司收购可以用美国小企业管理局(SBA)贷款加卖家分期。这没错,但规则在收紧:按 10 月 1 日即将生效的新规,用 SBA 7(a) 贷款买下整家公司,买家至少要投入 10% 的股本,卖家分期这类来源最多只能顶一半[10]。80 万美元的交易,你手里至少要有约 4 万美元真金白银。
门槛不高,但是个真门槛。
账算到这儿,会有人问:模型谁都能买,凭什么你改造出来的公司更值钱?
原文给的答案,我认为是全篇最值钱的一段。
每家老公司都靠一堆没写下来的规矩在运转:哪个客户总是晚交材料,哪类抵扣老合伙人每次都要再核一遍,哪种说法某个客户听了会不高兴。老员工一走,这些规矩跟着走。
所以收购后头 60 天最要紧的活,是把规矩从人脑子里挖出来,写进文件。办法分两步:
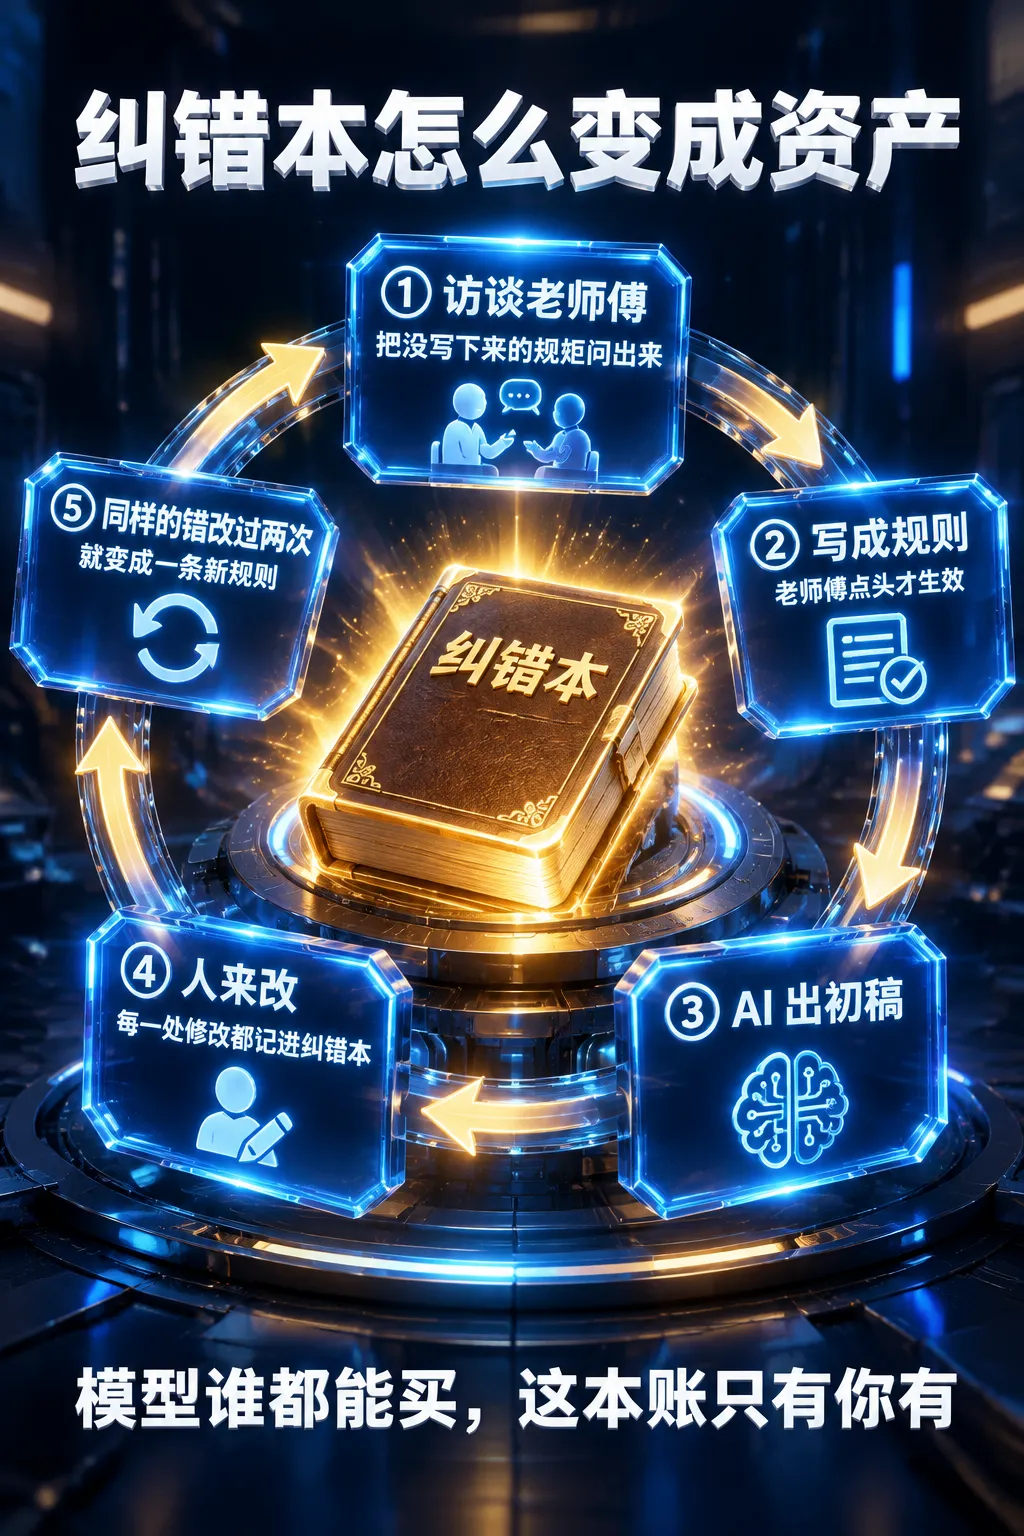
做过几百单活以后,这本纠错本就是你的产出值得信任的理由。原文的原话是:谁都能用一样的模型,但没人有你这份清单,记着它在这个细分行业里会错在哪些地方。
这个判断跟 OpenAI 和 Thrive 公开的做法对得上:他们给会计所做的报税智能体,核心卖点就是从会计师的修改里学习,跑了三个月后,可测量地好过刚上线的版本[11]。
原文还有一条设计我很认同:复核的智能体可以拦,但永远不能放行;出初稿的智能体自己什么都发不出去。出活的和把关的必须分开,大部分坏产出在到达客户之前就被拦住了。这其实是会计、审计行业的老规矩,"制单"和"复核"不能是同一个人。AI 进来以后,这条规矩一点没过时,反而要写死在系统里。
原文最后列了六种失败方式,写得很坦诚:买得比消化得快、关键员工走人、客户跟着老老板走、把信任也自动化掉了、智能体权限太大、轻信宣传数字。
我补三条原文没展开的。
第一,Roll-up 这个老套路本身的记录就不好。杜克大学一篇研究美国医院业私募并购的论文发现:第一家"平台"公司的经营业绩确实持续改善,但后面陆续并进来的"补强"收购,基本复制不了这个成功[12]。原文说"每家新收购的公司都接进同一个结构",前提就是复制能成立。AI 能不能让第二家、第三家也改造成功,现在还没有足够的样本回答。
第二,"低价买进"这个窗口正在变窄。原文的账建立在服务公司"估值倍数低"上。可当这个打法人尽皆知,价格会先涨上去。今年 5 月,General Catalyst 支持的 Long Lake 宣布以约 63 亿美元收购美国运通全球商务旅行,溢价六成以上,按业内测算约合 11.8 倍利润[13]。这已经不是"按服务业的价钱买"了。
原文说大基金看不上 200 万美元营收的小公司,那里竞争最少。这话要打个折:会计行业的私募并购不是 AI 带来的新鲜事,国际会计师联合会(IFAC)今年 3 月的研究统计,2015 到 2025 年,177 笔私募直接投资带出了 875 笔后续并购,全球一千多家会计所卷了进去,大部分发生在 2022 年之后[15]。大基金的平台公司买小所,正是这套打法的日常。
小所还有另一面:它最依赖老板本人,客户跟着老板走的风险也最大。
第三,效率提升不一定归你。会计、法律、咨询这类行业,很多是按工时收费。AI 把一单活从 10 小时压到 3 小时,客户迟早会问:那我为什么还付 10 小时的钱?原文的账默认"同样的账单",但省下来的钱是留在公司,还是被客户压价拿走,取决于你能不能从按工时收费换成按结果收费。这一步不是技术问题,是跟每个老客户重新谈一次。
这篇文章在国外火,有它的土壤:美国有 5 万亿美元的老企业等着交接,有 SBA 贷款这种为小额收购设计的金融工具,有大量按牌照执业、流程标准化的服务业小所。
但它讲的道理不分国界:AI 真正难落地的地方不在模型,在"谁有权改这间屋子里的规矩"。
过去两年,大多数 AI 公司的做法是站在门外卖工具,然后发现客户不给数据、不改流程、不敢让 AI 签字。FDE 是往前走了一步,派人住进去。AI Roll-up 再往前走一步,直接成为屋主。
这三条路没有高下,只有代价不同:卖工具轻,但进不了核心;FDE 重,但还是客人;收购最重,你要对员工、客户全权负责,还得跟持证合伙人绑在一起,出了错没人替你兜。
所以如果你在想这件事,我觉得该问自己的第一个问题,是:我愿不愿意当一家老公司的老板?
AI 能替你干后台的活。前台那个要记住每个客户名字、在老员工想走时把人留住、在客户犹豫时上门喝杯茶的人,还得是你自己。
参考来源
[1] Greg Isenberg,《$5T opportunity: AI Roll Ups》,X 长文,2026-09-26,x.com/gregisenberg/status/2103927365977928019
[2] TechCrunch,《The AI services transformation may be harder than VCs think》,2025-09-28
[3] Forbes,《Thrive Holdings To Bet $1 Billion On AI-Powered Accounting Roll-Up》,2026-06-02
[4] McKinsey Institute for Economic Mobility,《The great ownership transfer: A new era of business stewardship》,2026-02
[5] 进化三部曲,《今年最贵的岗位叫 FDE,它注定会消失》,2026-08
[6] CNBC,《Silicon Valley's new buyout playbook is hitting Wall Street》,2026-06-08
[7] Business Wire,《Crete Professionals Alliance Rebrands as Current…》,2026-06-02
[8] Jung Ho Choi、Chloe Xie,《Human + AI in Accounting: Early Evidence from the Field》,Journal of Accounting Research
[9] Stanford Social Media Lab、BetterUp Labs 调查,转引自 TechCrunch 2025-09-28 报道
[10] SBA SOP 50 10 8.1(2026-10-01 生效);解读见 Starfield & Smith,2026-09
[11] OpenAI,《Building self-improving tax agents with Codex》,2026
[12] Sungil Kim(杜克大学富卡商学院),《When Roll-up Breaks: Serial Private Equity Acquisitions in the Hospital Industry》,工作论文
[13] Business Wire,Long Lake 收购 Amex GBT 公告,2026-05-04;估值倍数据 PE Professional 按 63 亿美元企业价值与 5.32 亿美元调整后 EBITDA 测算
[14] 北卡罗来纳州注册会计师考试委员会规则 21 NCAC 08N .0302;另见 Beancount《Why CPA Firm PE Deals Split Attest and Non-Attest》,2026-09-18
[15] IFAC,《Private Equity Investment in Accountancy》研究发布,2026-03