ARTICLE · 1091309
红杉资本闭门分享:从“交付软件”到“交付结果”,AI 商业化与资本定价的新逻辑
在技术周期的更迭节点上,头部风险投资机构的内部研判往往构成了观察产业走向的关键切片。
本篇内容整理自红杉资本全球合伙人帕特·格雷迪(Pat Grady)近期面向波士顿学院投资委员会所做的一场闭门分享。在这场推演中,格雷迪将观察视角设定在 2026 年秋季,系统复盘了自大模型爆发以来,全球底层技术演化、产业落地节奏以及资本定价逻辑的结构性转变。
不同于面向公众的泛化论述,这场面向核心出资人(LP)代表的汇报聚焦于一系列具体而尖锐的商业实质问题:
以下为我们编译的分享全文:
今天这组材料,主要用于回应波士顿学院投资委员会抛出的一个命题:“当前的 AI 行业究竟处于何种状态?”
在此,我将这些观察记录下来,作为 2026 年 9 月这个节点的一个阶段性时间截面。
创投行业常用一张图表来展示几十年来技术浪潮的叠加演进:从最底层的芯片演进到计算系统,通过网络连通走向公众成为互联网;随后进入移动设备,催生出复杂的应用生态;直到当下,AI 开始赋予这些应用前所未有的处理能力。
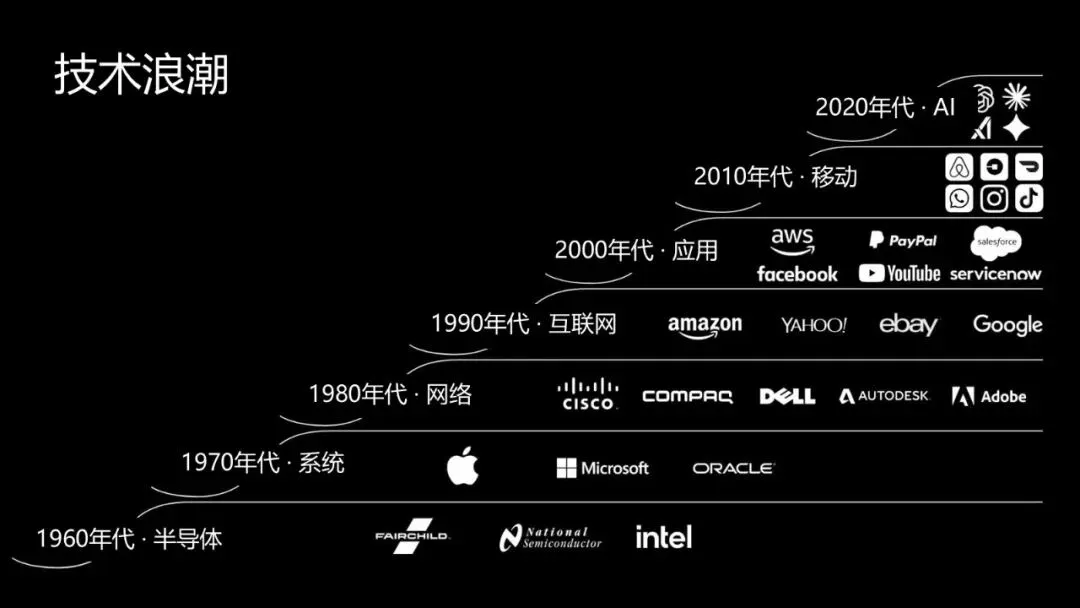
技术演进的基本脉络向来如此。但这轮以 AI 为核心的浪潮,存在三个与以往周期截然不同的特征:
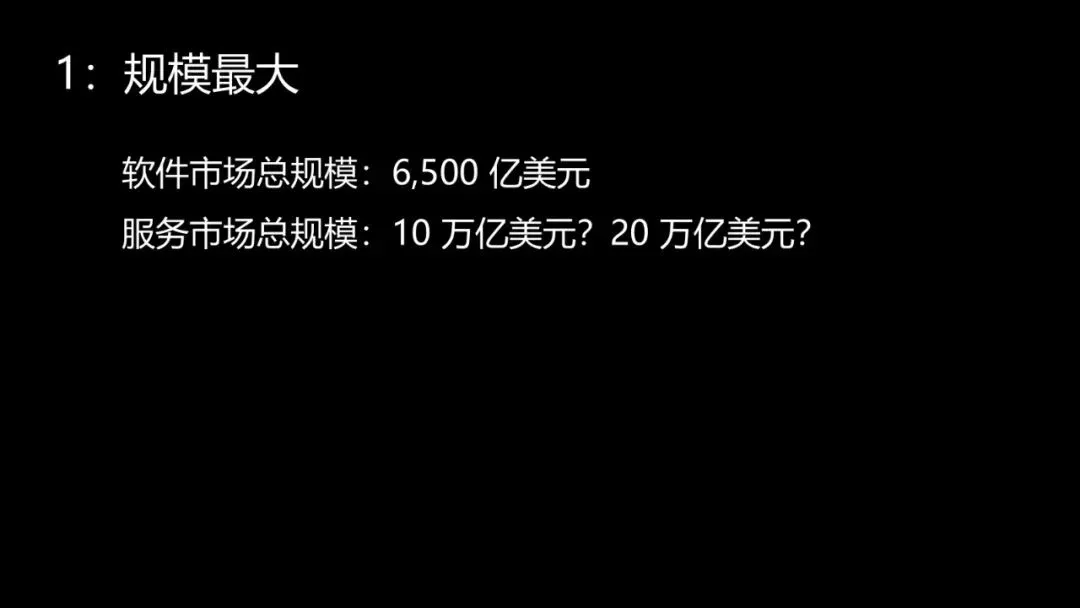
第一,潜在市场空间(TAM)空前庞大。
过去几十年的周期中,行业争夺的主要标的是“软件市场规模”(Software TAM);而 AI 正在正面切入“专业服务市场规模”(Services TAM)——后者的体量,比纯软件要大上一到两个数量级。
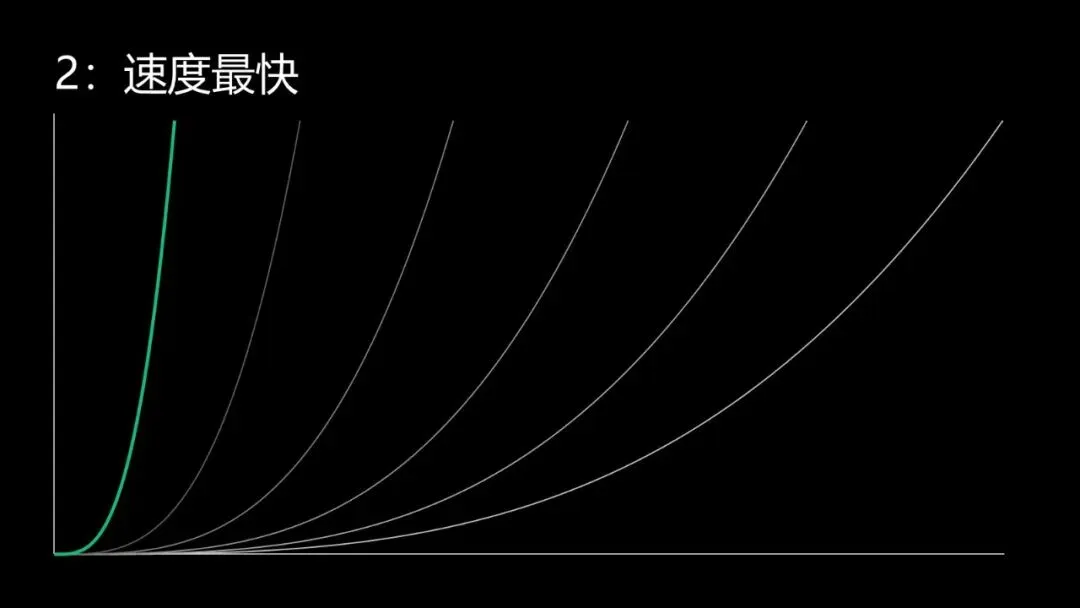
第二,技术扩散的速度远超以往。
这种高渗透速率并非 AI 技术独有,而是基础设施就绪后的必然结果。在云计算起步阶段,全球接入互联网的人口不足一亿;移动互联网启动时,用户需要逐一购买智能硬件。而当下,全球网络基础设施与智能硬件高度普及,技术一旦突破可用性拐点,其规模化扩散的阻力已降至历史最低。
第三,也是最为核心的一点:这轮技术转型的形态,在物理逻辑上与以往完全不同。
过去数十年的技术革命——包括个人电脑、局域网、互联网以及云计算——本质上都属于“信息分发革命”,其核心是优化信息在空间中的传输效率。
而当前我们所经历的,是一场“计算本身的革命”。它解决的不再是信息如何传输,而是信息如何被处理与重组。这种量级的底层重构,自 20 世纪六七十年代半导体集成电路诞生以来,在产业界还未曾出现过。
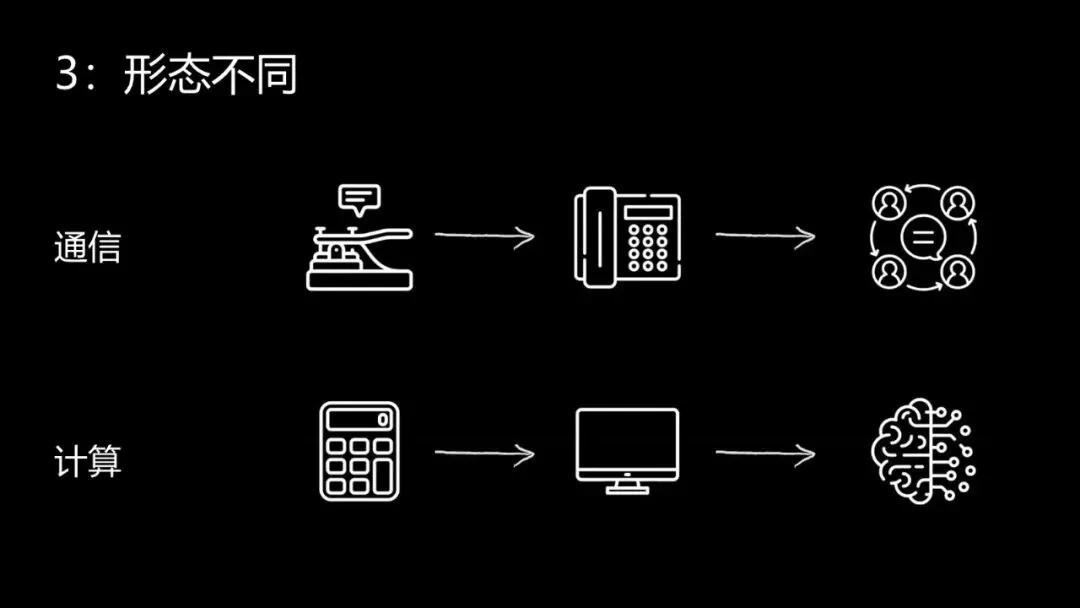
这种区分具有实质性的商业影响:它意味着应用层创业者所依托的技术地基,目前仍处于高频位移的动态演进之中。
梳理过去几年的发展脉络,行业经历了三个关键转折点:
这三个阶段看似处于同一技术连续体上,但在第三阶段完成时,行业实际上已经跨过了关键临界点——通用人工智能(AGI)已经由技术假说演进为产业现实。
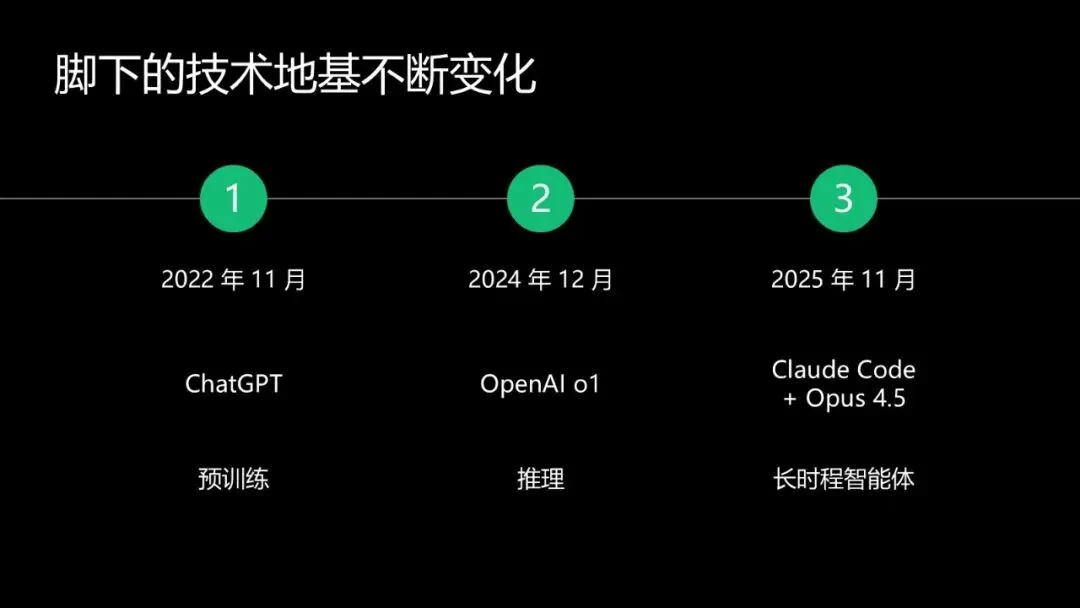
今年年初,红杉曾在专栏文章中预判“2026 年将是 AGI 元年”。在当时,这一论断在行业内尚存争议;而行至当下,这已逐渐沉淀为科技界与投资界的普遍共识。
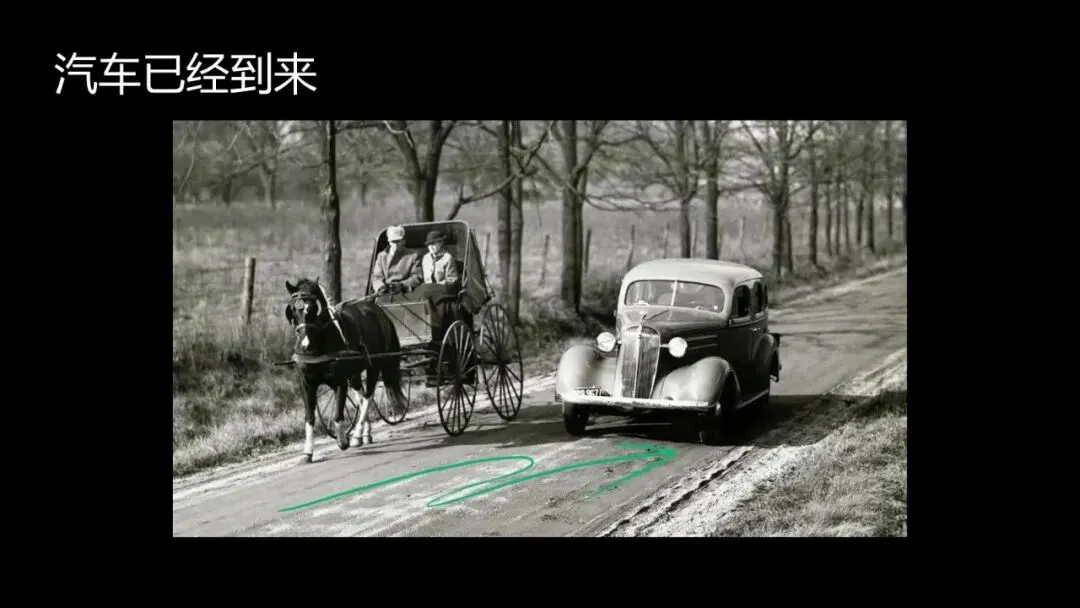
如果借用红杉创始人唐·瓦伦丁(Don Valentine)的经典追问——“那又如何?这创造了什么实质价值?”——当下的技术演进,实际上意味着交通工具已经从“改良的马车”跨越到了“汽车”阶段。
此前数年间,许多被称为 AI 的产品本质上依然属于传统软件的渐进式改良,无非是体验更优的数字化工具;而当下,技术正在根本性地改变生产力交付的流程与形态。
在实际业务层面,这种迁移正在多个场景中显现:
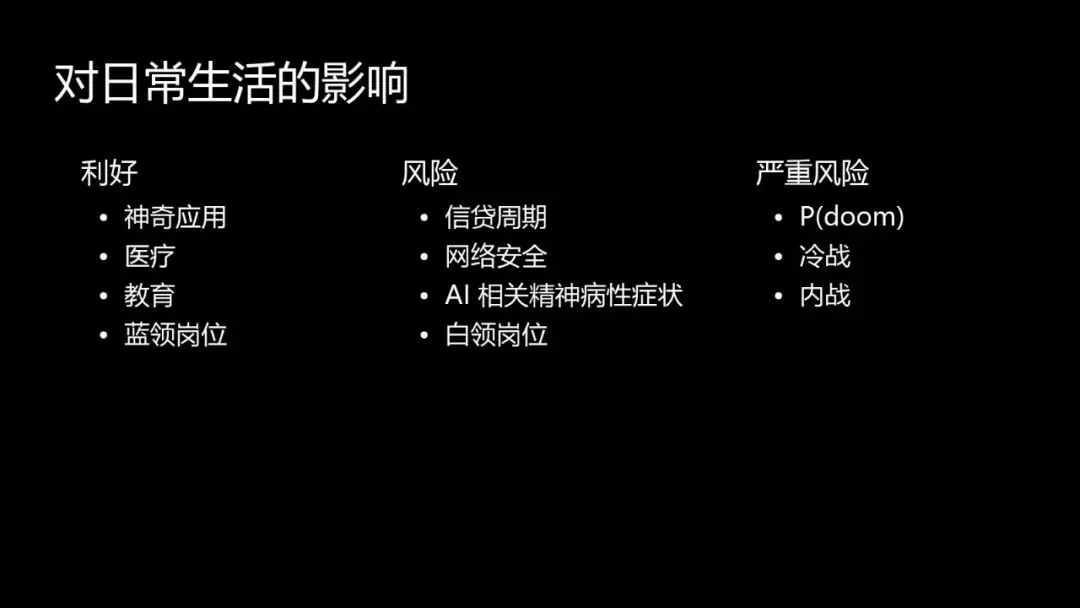
与此同时,技术的高速跃迁也在产业及社会层面引发了一系列连锁反应:
深入头部前沿实验室的研发一线可以发现,研究人员对于技术演进路径的判断往往高度聚焦且直白。
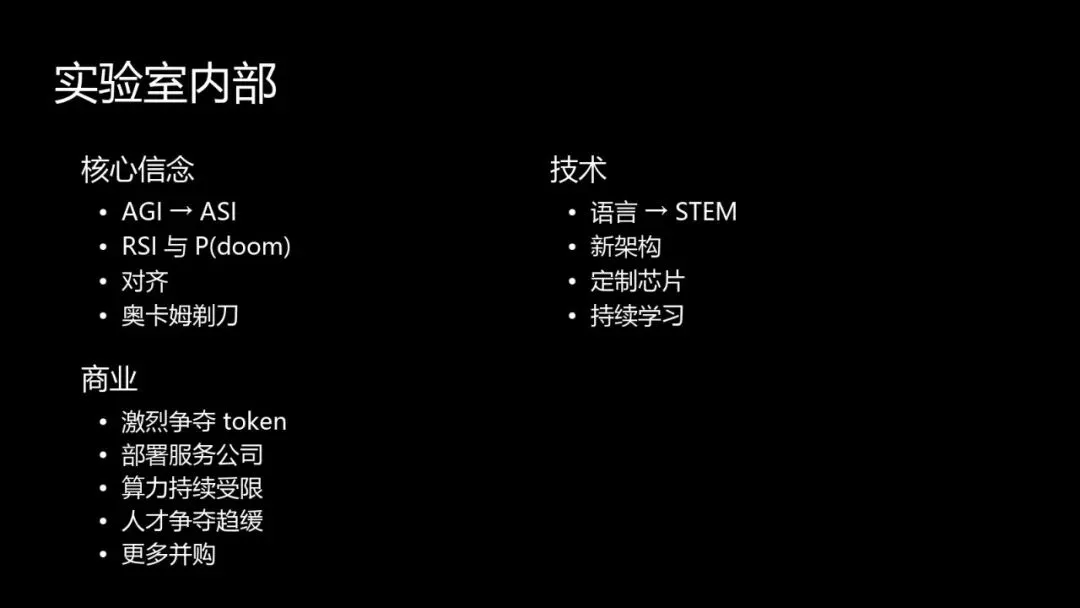
目前,核心实验室在内部已经将研发重点由 AGI 的工程化实现,全面推移至超级人工智能(ASI)以及递归式自我改进(RSI,Recursive Self-Improvement)领域。
其中,RSI 指模型具备自主参与甚至主导下一代模型代码编写、测试与架构优化的循环自增强能力。这种技术闭环的出现,引发了研发团队对“技术指数级腾飞(Takeoff)”以及潜在对齐失控风险(p(doom))的审慎评估。这构成了 Anthropic 联合创始人达里奥·阿莫代伊(Dario Amodei)等领军人物近期公开呼吁全行业校准前沿研发节奏的核心技术背景。
在具体的工程与商业化层面,一线实验室呈现出以下几个确定性动向:
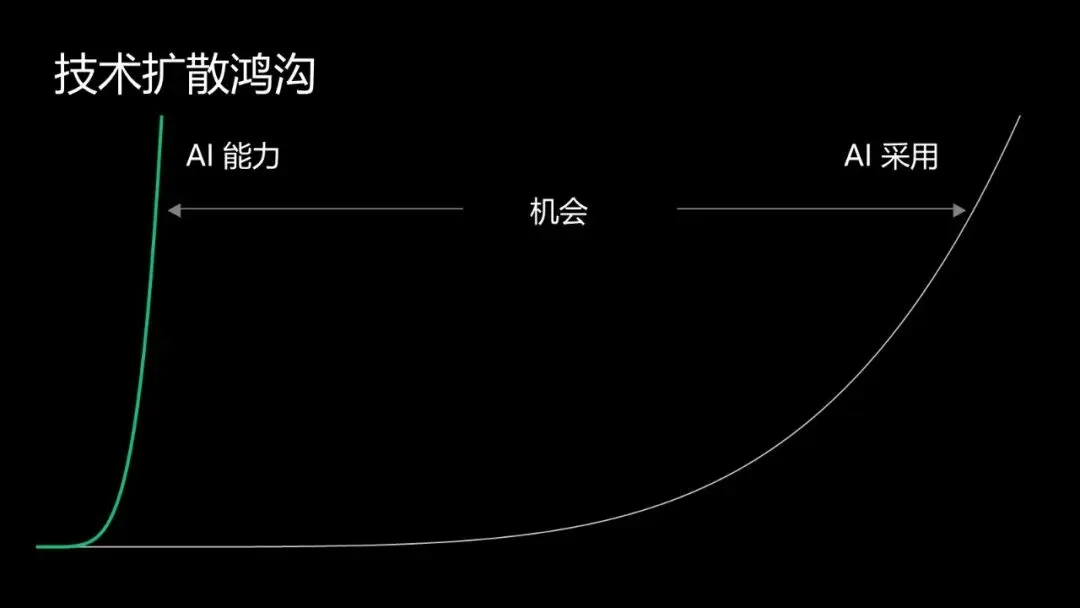
基础模型能力的爆发,与产业界的实际吸纳水平之间存在着明显的滞后区间,这一区间即为“技术扩散鸿沟”。对于应用层创业公司而言,这一鸿沟恰恰构成了最主要的商业化机会。
在此轮周期中,最具商业确定性的切入点集中于高价值知识工作(High-value Knowledge Work)领域:软件工程、网络安全、医疗专业服务、金融与投行业务、审计合规等。每一个具备高专业认知壁垒的细分垂类,都有空间孕育出百亿美元估值量级的新一代平台型公司。
参照云计算周期中 ServiceNow、Workday 和 Salesforce 奠定的核心记录系统(Systems of Record)地位,当前在各个专业垂直场景中,新一代以 AI 为交互与逻辑中枢的记录系统正在形成。
在底层应用探索中,部分垂类架构展现出了远超通用大模型的效率比:
这种商业爆发力表明,在具备高毛利、重认知门槛的细分场景中,AI 赋能的软件产品展现出了反常态的增长斜率。
能够持续在应用层建立壁垒的企业,普遍呈现出以下组织与业务特征:
第一,自主掌控智能底座。
企业开始主动将核心工作负载从闭源大模型 API 迁移出来,转向基于开源基座进行深度后训练(Post-training)。其核心驱动力在于成本与效率:通用基础模型主要服务于通用帕累托前沿的有限平衡点;要在具体商业任务中实现极致的性价比,企业自持经特定工程调优的开源模型是商业上的最优解。
第二,组织架构转向“长板突破”。
由于底层的技术栈与模型能力每数月就会发生一次迭代,存活下来的应用层公司必须保持极短的产品自我重构周期。这类组织逐渐放弃了受限于团队短板的传统协同模式,转而依托极少数顶尖核心人员承担技术攻坚,推动整体业务以较高速度推进。
第三,企业治理演变为分布式协同网络。
传统的层级式指挥与管控体系开始让位于以 AI 智能体为信息中枢的去中心化架构,依靠高密度的自动化流程与自主协同,维持组织在极小人员规模下的运转效率。
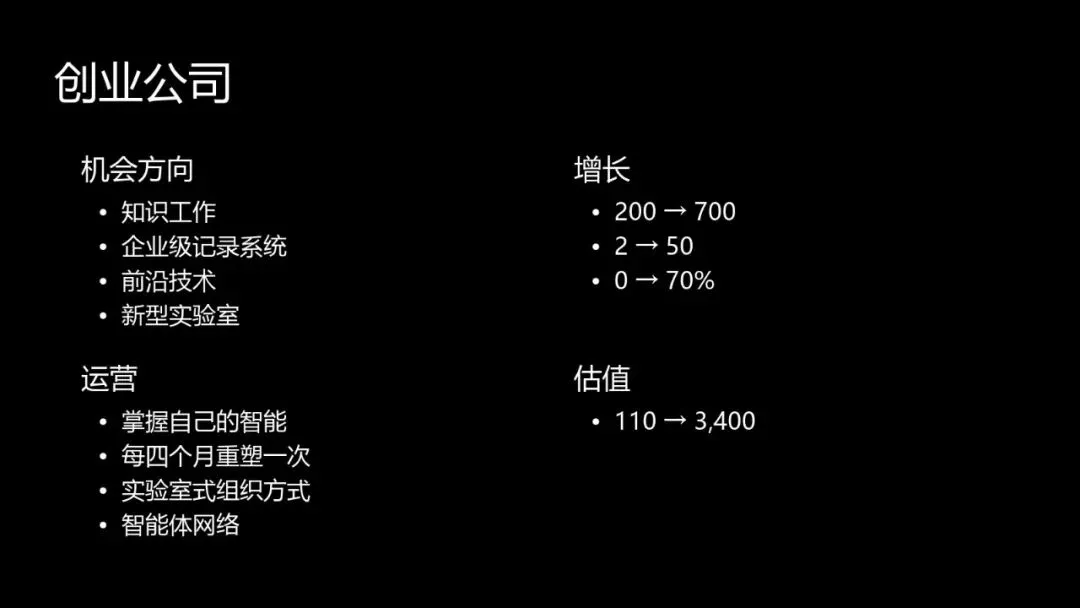
在资本市场端,过去一年中,AI 领域的资产定价呈现出显著的两极化与高度结构化的特征。
为了在资产过热的环境下平衡风险与回报,部分早期项目开始采用“两步走”的融资机制:即将承担战略共建职责的产业资本与提供后续扩张弹药的纯财务资本进行结构化拆分。
在红杉过去一年深度参与的数起典型交易样本中,呈现出了如下趋势:
这种高估值倍数的快速切换,客观反映出一级市场资金对具备真正技术与业务壁垒标的的极度渴求,但也集中体现了当前市场中积聚的高流动性溢价。
面对未来的产业演进路径,没有任何机构能够持有完全确定的路线图。但贯穿科技投资周期的根本规律依然成立:
当一项关键生产力要素的边际成本呈现数量级下降、而综合处理效能持续指数级提升时,产业层面的结构性重塑将成为不可逆转的客观现实。 全球商业体系的技术重构,目前仅处于上半场的展开阶段。
资料来源:帕特·格雷迪《AI for BC IC》分享视频
本文由 AGI 2050 编辑部综合多方公开资讯整理编撰,事实信息均以原始信源为准。文中观点仅作行业交流与知识参考,AI 行业发展存在诸多不确定性,相关数据、技术解读与行业研判仅供参阅。
—— 全文完 ——