ARTICLE · 1124829
【市场观察】从“AI狂奔”到“美债5.3%压顶”:2026前三季度美股复盘与Q4盈利定生死路线图
【市场观察】从“AI狂奔”到“美债5.3%压顶”:2026前三季度美股复盘与Q4盈利定生死路线图2026年前三季度,美股走出了典型的“高估值+高利率”拉锯市:标普、纳指靠少数巨型科技股继续创新高,道指和传统周期却被美债长端利率、油价、加息预期压得抬不起头。市场表面是纳指年内涨近15%、标普涨约11%,底层却是极度分裂——AI硬件与应用抱团,银行、消费、地产链承压,10年美债冲上5.3%、30年破5.6,把“估值再扩张”这条路基本堵死。进入四季度,美股核心问题不再是“流动性给不给”,而是“AI资本开支能不能变利润、长端利率能不能回落、美联储还加不加息”。 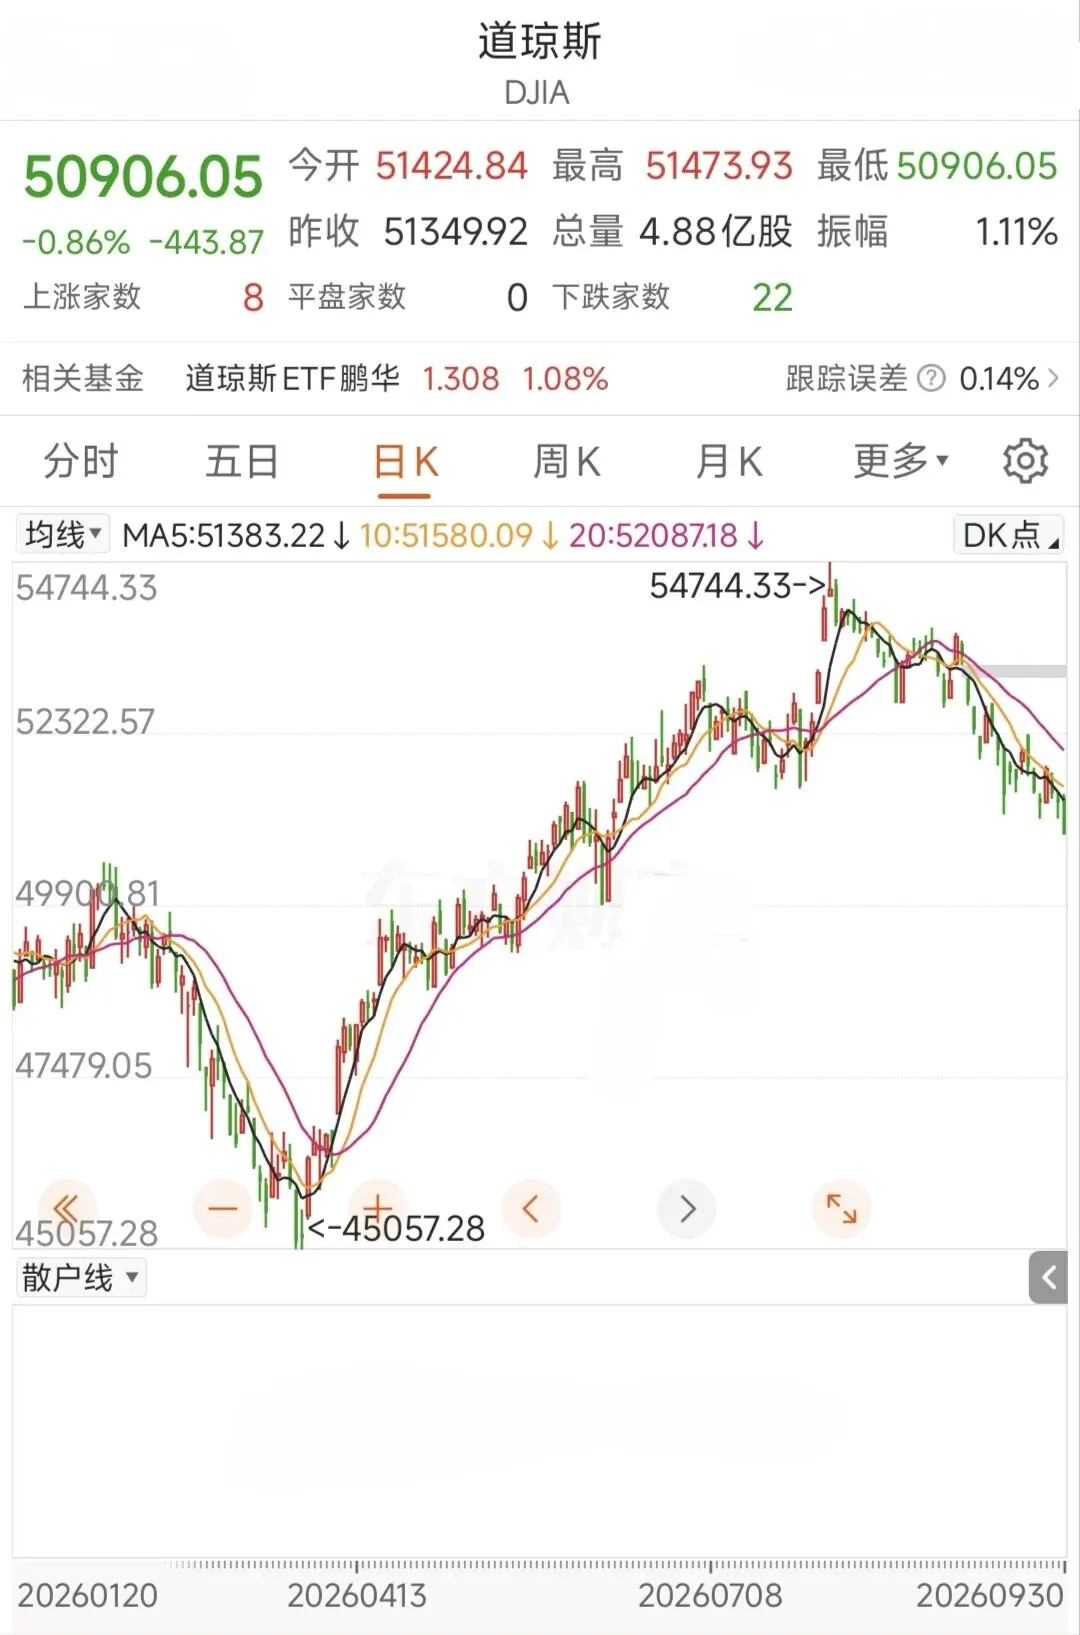
一、前三季度复盘:冲高、回撤、8月新高、9月分化 1)指数水位与区间 标普500:以2025年12月31日收盘6845.50点为基,至2026年9月30日收7651.54点,前三季度累计+10.95%;区间最高7816.70(8月13日),最低6316.91(3月30日),振幅21.75%。 纳斯达克综合:2025年底23241.99点→2026年9月30日26861.06点,前三季度+14.70%;最高27288.79(9月22日),最低20690.25(3月30日),振幅28.18%。 道琼斯:9月30日收50906.05点;9月单月跌4.29%—不同收口口径有-4.06%至-4.29%,三季度跌2.70%(部分口径-2.68%),明显跑输成长。 2)节奏分四段 1月—2月高位震荡:纳指年初在2.3万—2.35万附近来回,标普7000下方蓄势;市场仍在交易2025年AI盈利延续,但对美联储降息预期开始下修。 3月深跌探底:纳指3月20日单日-2.01%至21647、3月30日区间最低20690,标普3月30日最低6316;触发项是美债实际利率上行、科技拥挤交易去杠杆、宏观降息预期转向。 4月—7月修复:纳指4月回到2.28万、5月2.6万、7月2.63万附近;标普8月13日创7816.70高点。驱动是AI云资本开支上修、半导体/存储景气、部分龙头业绩超预期。 8月—9月再分化:8月标普冲高后回落,9月纳指+1.86%、标普-0.45%、道指-4.29%;9月30日10年美债5.298%、30年5.642%,PCE虽低于预期但长端利率不降,科技权重撑指数、金融/工业/消费拖后腿。 3)结构与个股 巨型科技强:三季度微软+约37%—部分口径超40%、Meta+约28%、苹果+约15%、英伟达+约14%;9月30日单日苹果+1.10%、亚马逊+1.01%、谷歌+0.93%、微软+0.77%、英伟达+0.51%,Meta-1.84%。 半导体/AI硬件前高后震:费城半导体截至9月25日年内近+80%,但三季度受美债长端、估值、个别硬件订单预期影响转为震荡;AMD、Micron等业绩定价重于叙事。 道指/价值弱:银行受长端利率反向挤压净息差与账面价值,9月标普金融板块跌超6%;能源虽受油价带动Q3强势,但9月后段随宏观避险分化。 广度极差:9月约四分之三标普成分股下跌,仅少数巨头发力;200日线上方占比从夏季约75%降到约49%,典型“指数牛、个股熊”。 二、为什么是“高利率下的窄幅抱团” 1)美债长端定估值天花板。10年美债三季度+约81bp、9月+约53bp,9月底5.28%—5.30%附近,30年约5.64%,均为2002年附近高位;长端上行来自财政供给、通胀预期、AI相关企业发债和期限溢价,不只是政策利率。高贴现率直接压纳指久期,但盈利上修对冲了一部分,所以纳指没崩、只是抱团更紧。 2)美联储从“降息定价”切回“加息定价”。9月PCE同比3.4%、核心3.0%低于预期,Q2 GDP终值2.2%,就业仍韧;CME对10月加息定价从一周前约51%—71%降到9月30日约35%—38%,但年内再加息未排除。加息初期股市不一定崩,但估值倍数很难再抬。 3)油价把通胀和风格一起搅乱。布油三季度+约42%、9月站100美元上方,WTI三季度+约30%;中东地缘推升能源股,但也推高通胀预期、压制消费与运输、利好油企利空工业/消费。这是道指弱、能源强、金融消费软的重要宏观背景。 4)AI从“资本开支故事”切“ROI验收”。机构一致判断:泛AI普涨结束,转向芯片、电力、电网、数据中心、云变现、软件应用;无订单、持续融资、仅靠远期叙事的标的受高利率冲击最大。巴克莱因EPS预期上调把标普2026目标提至7950,EPS预期337→365;花旗看8100/ bull 8300但提示情绪偏亢奋;招商按2027E EPS 415×19倍给标普约7900。 三、后续预测:Q4基准“盈利驱动震荡”,2027H1看利率拐点 基准情景(主):标普7600—8000箱体,纳指2.55万—2.8万震荡。条件:10年美债在4.7%—5.1%波动、美联储10月不加息或仅一次、Q3财报显示云/半导体/软件ROI继续上修。标普靠盈利(机构EPS预期约365—389)慢推,不靠拔估值;纳指强于道指但内部继续淘汰三线AI。机构年末目标集中7900—8000:巴克莱7950、花旗8100、招商约7900、部分乐观派8200+,Yardeni已下调至7900并提升熊市概率。 乐观情景:10年美债回4.5%下方、油价回90—95、核心PCE继续下行使美联储10月按兵、12月至多一次、巨头Q3/Q4指引显示AI应用收入占比提升。标普冲8000—8200、纳指挑战2.8万—3.0万;受益顺序为软件应用>云厂>半导体设备>AI电力/电网>硬件代工。 悲观情景:10月或12月再加息、10年破5.5%、30年逼6%、布油破125、Q3巨头资本开支高但云利润率降、存储/光模块订单下修。标普回7000—7300(接近8月高点回撤5%—10%)、纳指回2.3万—2.5万;道指相对抗跌但银行/消费仍弱,三线AI、高估值SaaS、长周期半导体设备杀得最狠。 2027H1延伸:若2026年Q4—2027年Q1美联储暂停、长端利率下行,美股从“少数巨头盈利”扩到工业/金融/小盘修复;若利率高位维持、AI capex继续高但收入滞后,则继续“大者恒强、小者挤兑”。花旗预计Mag8 2026 capex同比+93%、2027年分配若从回购转向capex,市场会更苛刻看自由现金流。 四、配置结论:不押全面牛,做“AI兑现+利率防御”杠铃 大型科技挑ROI:微软/谷歌/亚马逊看云与广告、苹果看服务、Meta看广告与降本、英伟达/博通看数据中心订单;只买EPS上修、自由现金流为正、资本开支有收入对价的,不买“故事股”。 AI基础设施瓶颈层:半导体设备、HBM/存储、电力设备、电网、数据中心REITs/核电小堆;贝莱德、景顺、汇丰均把芯片/电力/数据中心列Q4重点,但硬件估值已高,等业绩回调买。 AI应用二阶:ServiceNow、Adobe、Snowflake、网络安全、数据平台;9月30日C3.ai+6.29%、ServiceNow+3.13%、Snowflake+2.80%已体现从硬件切软件的苗头。 防御与价值:能源仅做油价对冲不追高;公用事业/电网受AI用电逻辑支撑;医疗选估值合理创新药/CXO;银行等10年美债见顶再配,当前长端上行压制净息差与账面价值。 小盘/周期右侧:小盘对利率敏感,只有美联储明确暂停+长端回落才做反转;工业、消费、地产链Q4先看Q3财报和就业,不提前抄。 回避:无营收AI概念、持续股权融资的算力周边、高杠杆成长、对5%以上长端利率敏感的长久期SaaS、油价破位时追能源。 五、结语 2026年前三季度的美股,本质是“盈利还行、利率太贵、结构极窄”:标普纳指靠巨头创新高,道指和金融消费被美债按着打,AI从普涨进入资本开支验收期。四季度到2027上半年,标普若想稳站8000,需要的不只是微软Meta继续强,而是10年美债从5.3%下来、Q3财报把“AI投入变利润”证明给市场看;否则就是7600—7900反复洗、巨头上、个股跌。对配置型资金,少赌指数方向,多按“云/芯片/电力/应用”的兑现度分层;对交易型资金,美债10年5.1%—5.3%和美联储10月会议是两大开关,PCE、非农、巨头财报任一不及预期都可能放大回撤。