ARTICLE · 1133157
【长期主义】第417期智能说:AI Coding产业演进,从代码补全、到数字执行层的产业革命
AI Coding已完成三代产业跃迁,从代码补全工具、升级为AI软件工程师,正向AI软件工厂演进。
截至2026年,全球AI Coding领域形成四极格局,Anthropic、OpenAI、Google、SpaceX/Cursor四家厂商,分别代表四种差异化的技术与商业路线。
未来AI产业的核心竞争,将从单一模型能力、转向模型+Agent+执行环境+数据反馈的完整系统竞争。
本期长期主义,分析AI Coding产业演进与竞争格局,六合商业叙事原创,分享给大家,Enjoy!
正文:
全文6,947字
预计阅读14分钟
AI Coding产业演进,从代码补全、到数字执行层的产业革命
AI Coding已完成三代产业跃迁,从代码补全工具、升级为AI软件工程师,正向AI软件工厂演进。软件开发的基本交互单位,从代码行、变为软件任务,AI从辅助人类的效率工具,逐步成为参与生产的执行主体。
Cursor并非AI Coding领域技术开创者,却是AI原生开发环境AI-native IDE与Agentic软件工程范式下最重要的产品形态定义者。
Cursor没有开创AI生成代码的技术路径,但率先跑通了理解—规划—执行—测试—修复的完整Agent闭环,完成从代码补全工具、到软件工程执行主体的产品形态重构。
Cursor的突破与成功,第一次让全行业直观验证Coding作为生成式AI最具商业化确定性的Agent场景价值,也证明AI能够从辅助人类的效率工具,转变为深度参与软件生产的核心主体,夯实Coding作为AI产业核心商业入口的战略地位与巨大潜力。
Anthropic在AI Coding对Cursor的反超,是上游的降维打击。当模型公司向下整合产品与Agent,仅掌控工作流的中间层公司,会面临结构性压力。智能进化飞轮的增速,远快于产品体验飞轮。
OpenAI与Google不缺技术,路径依赖让它们低估开发者工作流的战略地位。当它们意识到Coding是AI操作数字世界的通用语言时,Cursor已经定义产品范式,Anthropic已经在AI Coding取得领先优势。
SpaceX斥资600亿美元收购Cursor,战略意图远超获取一款编辑器或SaaS产品,本质是拿下数字世界生产入口、抢抓AI执行时代的入场机遇。这场始于数字空间的代码革命,最终将延伸至物理世界,重塑整个工业社会的生产范式。
SpaceX交易核心,在于打通Grok智能大脑+Cursor数字执行层+SpaceX物理执行层与底层超级算力底座,形成独一无二的认知-数字执行-物理执行完整闭环,押注AI产业从内容生成、问答交互,迈向自主任务执行的历史性跃迁。
全球形成清晰的四极格局:Anthropic凭借基础模型+推理能力+终端Agent的强智能飞轮实现反超;OpenAI、Google早期因模型至上、云工具基因的路径依赖,错失产品窗口,现正高强度补课;SpaceX通过收购Cursor切入数字执行层,形成差异化的数字+物理双执行路径。
AI产品未来发展趋势,是Agent+执行环境。从Anthropic Claude Code的爆发、OpenAI Codex的企业化、Google全线产品Agent化,到SpaceX收购Cursor,市场正在给出清晰答案,高价值的AI产品,正在从回答问题、向执行任务迁移。
AI Coding终局不是IDE,是AI自我生产的基础设施。Coding天然具备明确环境+可执行动作+自动验证+快速反馈的闭环特征,是物理AI之前最重要的数字Agent训练场。
未来AI产业的核心竞争,将从单一模型能力、转向模型+Agent+执行环境+数据反馈的完整系统竞争。
产业演进:三次范式跃迁与产品形态革命
一、技术溯源:Cursor不是鼻祖,是产品形态定义者。
如果以AI生成程序代码为技术定义,AI Coding历史远早于Cursor。
OpenAI、Google DeepMind、GitHub(微软2018年以约75亿美元微软股票收购GitHub,收购后GitHub作为微软旗下平台独立运营,接入微软开发者、云、AI体系),分别在技术能力、大众普及、能力上限上,构建AI Coding早期基础,Cursor核心贡献在于重新定义产品形态。
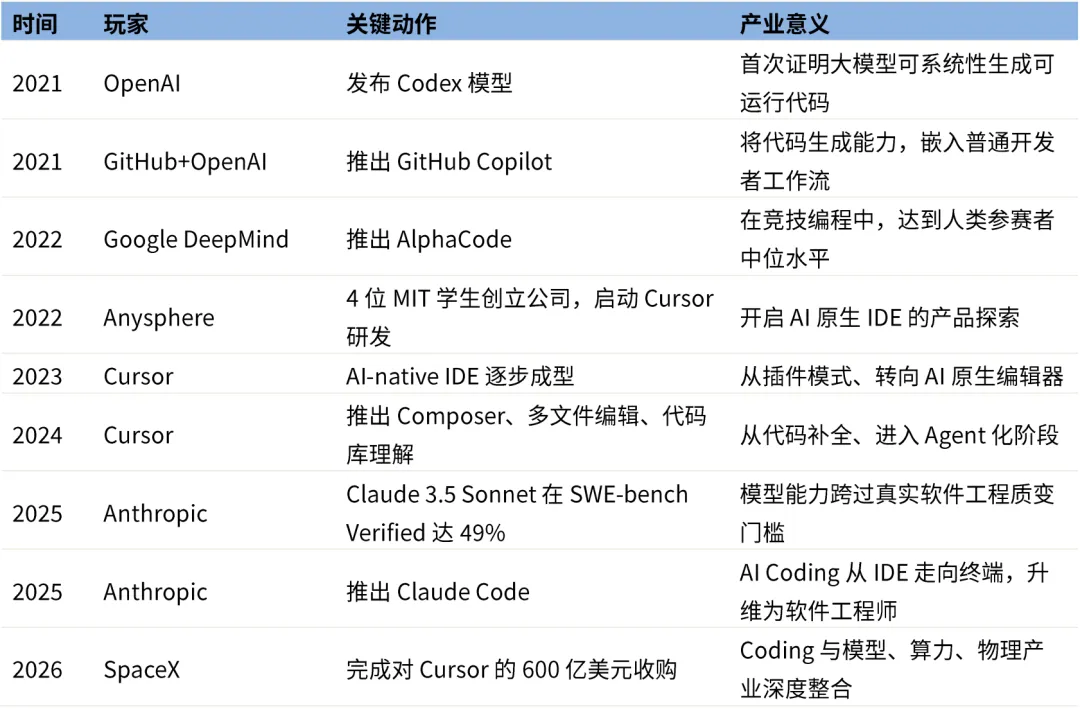
Cursor是第一批真正把AI Coding从代码补全、推进成AI-native软件开发环境的公司,是Agentic软件生产的核心商业验证者与产品定义者。
在商业史上,定义产品形态的主体,往往掌握产业的定价权,至少在下一个范式出现之前。
二、三代范式跃迁:从辅助工具到生产主体。
AI Coding的演进,不是线性的功能叠加,是三次清晰的范式跃迁,每一次都重构人与AI在软件开发中的分工关系。
第一阶段、Copilot时代(2021~2023年):AI辅助写代码。
AI定位:效率工具,负责预测下一行代码、补全函数片段。
人类角色:绝对主导,负责全部设计、决策、审查与调试。
核心逻辑:程序员写代码—AI预测下一行—程序员接受或修改。
代表产品:OpenAI Codex、GitHub Copilot等。
这一阶段AI的价值,局限于节省击键时间,本质是人类主导、AI辅助的效率增强工具,没有改变软件工程的生产关系。
第二阶段、AI软件工程师时代(2023~2025年):AI参与软件工程。
AI定位:执行主体,可理解完整代码库、跨文件修改、自主运行测试、修复错误。
人类角色:从操作者转向管理者,负责提出目标、验收结果、把控架构。
核心逻辑:开发者提出目标—AI理解代码库—制定方案—多文件修改—运行测试—迭代修复—完成任务。
代表产品:Cursor、早期Claude Code、Copilot Agent。
这一阶段本质变化是,软件开发的基本交互单位,从代码行、变成软件任务。AI不再只输出建议,是可以承接完整的工作包,这是生产关系的第一次质变。
第三阶段、AI软件工厂时代(2025~2027年+):AI自主完成生产。
AI定位:生产系统,自主拆解需求、多Agent协作、完成编码-测试-部署-运维全流程。
人类角色:仅提出目标与边界条件,负责最终决策与风险把控。
核心逻辑:目标输入—AI需求拆解—多Agent分工协作—自动生成—自动测试—自动部署—自动监控维护。
代表方向:Claude Code、Codex Agent、Jules、Factory、Cursor Agent。
到这一阶段,核心产品不再是IDE,是软件生产系统Software Factory。Coding不再是垂直应用,是成为AI自我扩张、自我改进的生产基础设施。
三、Cursor的产品革命:跑通第一个完整智能体循环Agent Loop。
Cursor真正创新不是大模型本身,是把分散的能力,整合成一个完整的执行闭环Agent Loop,这是从众多代码工具中突围的核心。
传统Copilot反馈回路极短,预测代码、人工接受,价值仅停留在输入效率提升。
Cursor的Agent Loop是完整的工程循环,理解代码库—任务规划—代码修改—运行执行—测试验证—发现错误—迭代修正—直到成功,支撑这个闭环的,是LLM、上下文管理、代码库理解、工具调用、终端执行、测试反馈的系统整合。
Cursor让AI的价值,从帮人类写一行代码,跃升到理解这个项目,把这个功能做出来,前者提升的是程序员输入效率,后者改变的是软件工程的生产函数。
核心玩家路径分化:从工具竞争、到产业分层
一、Cursor:Workflow-first的产品定义者。
Cursor母公司Anysphere,2022年由4位MIT背景创始人创立,核心命题朴素、极具颠覆性,既然AI已经能够理解与生成代码,为什么程序员还要使用为没有AI的时代设计的IDE。
基于这一问题,Cursor没有走传统IDE+AI插件的老路,是围绕AI重新设计编辑、搜索、上下文与任务执行方式,让AI成为编辑器的核心并非附属。
1、Cursor产品形态的升维,带来商业数据的指数级增长,Cursor用2年时间,走完传统SaaS公司10年的成长路径。
2025年1月,Cursor ARR突破约1亿美元。
2025年6月,Cursor ARR超过5亿美元,完成9亿美元融资,估值99亿美元,覆盖超半数Fortune 500企业。
2025年11月,Cursor ARR约10亿美元,完成23亿美元融资,估值攀升至293亿美元。
2026年,SpaceX并购Cursor前后,Cursor ARR口径区间约为26亿~40亿美元,对应600亿美元估值的P/ARR约为15~23倍。
2、Cursor核心卡位:模型层之上、工作流之下。
Cursor不需自研最强的基础模型,早期可同时调用Claude、GPT、Gemini与自研模型。
Cursor卡在产业价值栈中密度极高的位置,GPU—基础模型—编码模型—Agent—IDE/CLI—开发者。
Cursor不掌握底层智能,掌握开发者入口、任务上下文、代码库数据、交互反馈与企业采购关系。
这种模型中立+工作流掌控的定位,是Cursor早期估值快速飙升的核心逻辑,也埋下受制于上游模型的结构性隐患。
二、Anthropic:Model-first的升维打击。
1、Anthropic反超的底层逻辑:不是复制,是向下整合。
行业曾有Anthropic借鉴Cursor思路反超的浅层叙事,更准确的产业逻辑是,Cursor验证Coding的商业需求,Anthropic凭借上游模型优势,完成产品升维。
Cursor证明开发者愿意为AI完成真实软件工程任务付费,Anthropic利用自身在模型、推理、长上下文方面的优势,把Coding从AI IDE工具,升级为AI软件工程Agent,完成典型的应用层验证需求、基础模型公司向下整合的产业路径。
2、Claude Code杀伤力:把Coding拉出IDE。
Claude Code最重要的突破,是把Coding能力从IDE中解放出来,直接放进终端Terminal。
意味着AI不需要等待人类打开编辑器,就可以独立完成全流程软件工程任务,读取代码、修改文件、运行程序、执行测试;调试排错、Git操作、调用API、管理多任务;支持检查点、子Agent、钩子、后台任务、Agent SDK,实现持续运行、任务拆解与并行执行。
Claude Code产品形态,由此从AI编码工具,彻底变成AI软件工程师,不需要依附任何IDE,本身是一个可以独立完成开发全流程的智能主体。
3、自我生产:AI开始生产AI。
更具颠覆性的变化发生在Anthropic内部,截至2026年5月,Anthropic内部超过80%的合并代码由Claude完成。
2026年Q2,典型工程师每天合并的代码量约为2024年的8倍。
这标志着Coding发生质变,过去AI帮助人写代码,现在人管理AI写代码,未来AI管理AI写代码。
一旦AI写代码—AI测试—AI修复—AI构建下一代AI系统的闭环跑通,Coding不再是普通的垂直应用,是AI自我扩张、自我进化的生产工具。
4、智能飞轮:代际优势的根源。
Cursor飞轮,是典型的SaaS产品闭环,产品—用户—反馈—产品,迭代的是体验、并非智能本身。
Anthropic飞轮是智能进化闭环,模型—Agent—Coding应用—真实代码数据—更强的模型。
代码数据反过来直接提升模型的推理与工程能力,形成智能本身的正向循环。
Coding是第一个天然的可验证奖励场,编译器、测试、Lint提供客观对错信号,是强化学习最理想的训练环境。谁拥有模型,谁就拥有这个训练场的主场权。
5、商业数据:碾压式增长。
2026年2月,Anthropic融资披露与媒体转述,Claude Code ARR超25亿美元,占同期Claude整体约140亿ARR的18%;企业客户收入占比超一半,企业订阅用户数为年初4倍。
SemiAnalysis估算,2026年2月Claude Code生成或协助的GitHub公开提交约4%(测算统计范围是GitHub 公开仓库public repos,统计对象包含 Claude Code 生成或人机协同完成的提交),较1月约2%翻倍。
企业AI编程、编码Agent口径下,Claude Code约54%、OpenAI约21%;Cursor同期在不同采用率调研中呈承压态势,收入仍保持增长。
Anthropic整体ARR,由2025年底约90亿、升至2026年5月约470亿、7月底约650亿;2026 Q2营收115~116亿,首次高于OpenAI同期估算约67亿的营收。
三、OpenAI:起个大早,赶个晚集。
1、早期战略误判:Model-first的路径依赖。
OpenAI拥有最早的Codex模型,也是Cursor最早投资方,2023年10月OpenAI领投Cursor母公司Anysphere 800万美元种子轮,OpenAI长期将Coding理解为模型能力的一个应用场景,并非独立的软件生产操作系统。
OpenAI核心逻辑是Model-first,ChatGPT—通用AI—API,Coding只是模型能力的一个出口。
Cursor是Workflow-first,从开发者工作流切入,反过来定义AI形态。
这种认知差,让OpenAI错过把Coding打造成核心战略的最佳窗口。
2、全面转向:从工具到Coding Agent。
2025年起,OpenAI明显改变战略,将Codex从代码生成工具、升级为Coding Agent。
2025年5月,OpenAI推出Codex Cloud Agent,初态是研究预览research preview;10月全面正式可用General Availability,支持IDE、终端、云端、Slack、SDK及企业管理。
2026年4月,披露每周使用Codex的开发者已超过400万人,后续仍在快速增长。
内部层面,Codex从2025年初不到10%的Token占比,变成全部门主要AI工作工具,覆盖法务、招聘等非技术团队。
这背后是更大的趋势,Coding Agent最终不只是服务程序员,正在变成AI操作计算机与数字世界的通用语言。
四、Google:技术先行,产品滞后的务实转向。
1、技术积累与组织束缚。
Google是全球最早拥有大规模AI Coding能力的公司之一,2022年DeepMind的AlphaCode证明大模型可以写出具备复杂推理能力的程序。
Google问题不在技术,在组织与商业基因,更倾向把Coding当成Google Cloud的开发者工具,并非重新定义软件生产的Agent入口。
增强现有开发工具的思路,让它错过产品爆发的窗口;产品线分散、定位重叠的问题,也分散发力节奏。
2、全栈补课与务实反转。
2025年起,Google开始全面补课,推出Gemini Code Assist、自研Agentic Coding产品Jules、上线Agent优先开发环境Antigravity,形成Gemini—Code Assist—Agent Mode—Jules—Google Cloud的完整布局。
2026年9月出现标志性反转,Google允许全体工程师通过内部开发环境Antigravity使用Anthropic Claude配额制,Gemini仍是默认主模型。
这相当于公开承认,Coding竞争不能只看谁拥有基础模型,要看谁能让工程师真正提高生产率。
四巨头中姿态最骄傲的公司,率先在内部承认模型中立的必要性。
SpaceX收购Cursor:600亿美元的战略本质
一、交易全景:先合作验证,再战略收购。
SpaceX收购Cursor整个交易,遵循算力合作—模型训练—产品整合—期权收购的渐进路径,并非一蹴而就。
2026年2月:SpaceX收购xAI,合并为SpaceXAI。
2026年4月:SpaceX与Cursor达成合作,同时获得以600亿美元收购Cursor的选择权,另一备选方案为约100亿美元深度合作。
合作阶段:Cursor开始使用xAI计算资源进行模型训练,双方针对Coding场景开展联合优化。
2026年6月:SpaceX行使收购权,签署正式合并协议,交易采用全股票支付。
2026年8月14日:交易完成,Cursor成为SpaceX全资子公司,团队并入SpaceXAI。
交易本质是算力换数据+入口,SpaceX提供GPU集群,Cursor贡献人员、数据、技术诀窍、工作流与产品。
二、四重核心价值:不止于AI IDE。
如果仅按软件订阅收入计算,SpaceX并购Cursor的600亿美元估值,对应Cursor 15~23倍ARR,在SaaS领域属于极高估值。SpaceX购买的不是当前现金流,是四层递进的战略资产。
第一、开发者分发入口。
Cursor已覆盖超半数Fortune 500企业,日活用户破百万量级。
对Grok而言,单纯做聊天机器人价值有限,Cursor可以直接把模型能力输送到开发者生产环境,完成模型—用户的关键连接。
开发者不是普通消费者,他们是数字世界的生产者,入口价值具有倍增效应;一个开发者借助AI产出的不是一次性内容,是软件、API、自动化工具,甚至新的AI Agent。
第二、Agent真实应用层。
Grok如果只存在对话界面,输出只是信息。
Grok接入Cursor后,形成Grok—Cursor—代码—运行—测试—部署的完整链路,AI可以直接创造可执行的数字资产,这是从说到做的本质区别。
第三、AI通用执行环境。
大模型最大缺陷之一是只能输出语言,不能执行动作。
Coding Agent第一次让AI拥有闭环执行能力,用户说帮我做一个软件,AI可以独立完成创建项目、写代码、装依赖、启服务、测试、修改、部署全流程。
Coding本质上正在成为AI控制计算机的通用接口,这是SpaceX极度看重的核心能力。
第四、算力与数据飞轮。
Cursor最大的结构性弱点,是模型能力受制于第三方。
SpaceX、xAI,拥有全球顶级的超级算力集群。
收购之后,Cursor可以获得大规模算力支撑,训练更强的编码专用模型,同时大幅降低推理成本。
商业模式由此重构,从调用第三方模型赚差价,转向Grok/自研模型+SpaceX算力的内生闭环。
同时Cursor的真实编程场景数据反哺模型训练,形成模型—产品—用户—数据—更好模型的正向循环。
三、战略闭环:从数字执行、到物理世界。
马斯克的完整图景开始清晰浮现,AI—Code—Software—Machine—物理世界。
SpaceX核心优势不是传统软件,是火箭、卫星、Starlink、月球基础设施、机器人、自动化制造这些复杂物理系统,这些系统越来越依赖软件+AI+仿真+自治的组合。
Cursor解决AI如何创造软件,SpaceX解决软件如何控制现实世界,二者结合的长期愿景,是打通从智能到物理执行的完整闭环。
Grok=Brain大脑:负责理解、推理、规划。
Cursor=数字之手Digital Hands:负责数字世界的执行,把意图转化为软件与数字行动。
SpaceX/Robotics=物理之手Physical Hands:负责把数字系统,转化为现实世界行动。
AI Compute=能量Energy:支撑整个智能系统的运行与迭代。
四、关键变量:OpenAI断供的双刃剑。
2026年8月28日,OpenAI宣布将在11月12日逐步终止向Cursor提供模型服务,理由是SpaceX控制Cursor后,无法确信SpaceX会按照服务条款使用技术。
这一事件,对Cursor是双刃剑。
正面:加速Cursor全面转向Grok与自研模型,强化SpaceX生态的内部闭环,减少对竞争对手的依赖。Cursor官方表示OpenAI模型仅占总调用流量约5%,短期冲击有限。
负面:Cursor过去核心优势之一是模型中立,用户可自由选择多家模型。失去GPT后,Cursor作为中立平台的价值被削弱,可能导致重视模型选择权的企业客户流失。
五、协同进展:Grok 4.6与联合训练。
SpaceX收购完成Cursor前后,双方协同已实质性展开。
模型协同:Grok 4.6是双方合作的早期成果,针对Coding场景共同优化,纳入海量Cursor编程交互数据训练;在Artificial Analysis智能指数达61分,追平GPT-5.6 Sol Max,定价仅为竞品的约1/4。
产品协同:Grok聊天能力与Cursor的IDE、终端Agent能力逐步整合,统一订阅体系。
算力协同:Cursor全面接入SpaceX算力集群,训练与推理成本大幅下降。
全球竞争格局:四极格局与入口争夺
截至2026年,全球AI Coding形成四条清晰的技术与商业路线,代表四种不同的产业基因。
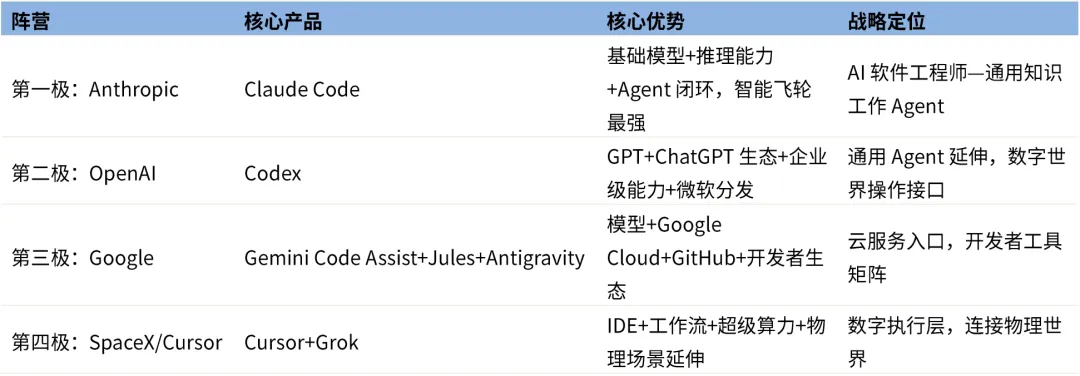
四家公司路线不同,争夺的是同一个核心目标群体,AI时代最重要的、具有杠杆价值的生产者群体。
普通用户使用AI,产出的是内容邮件、文案、图片,价值是一次性的。
开发者使用AI,产出的是软件、API、自动化系统,是可以持续执行的机器。
Agent使用AI,甚至可以生产另一个Agent,实现智能的自我复制。
Coding是所有AI应用中,唯一一个输出是生产资料的场景。
这是开发者入口的杠杆价值,也是巨头不惜重金卡位的根本原因。
AI Coding发展推演:从软件工具、到AI生产基础设施
一、产业终局最核心的质变,是软件开发本身成为AI训练与进化的闭环。
AI写代码—AI测试代码—AI发现问题—AI修改代码—AI构建下一代AI系统。
Anthropic内部80%的代码合并占比,是这个闭环的第一手证据。
一旦这个闭环普遍跑通,Coding不再是一个垂直应用,是AI自我扩张、自我改进的核心基础设施。
二、Coding与物理AI的结构对称性。
Coding与物理AI看似完全不同,从Agent视角看,存在极强的结构同构性。
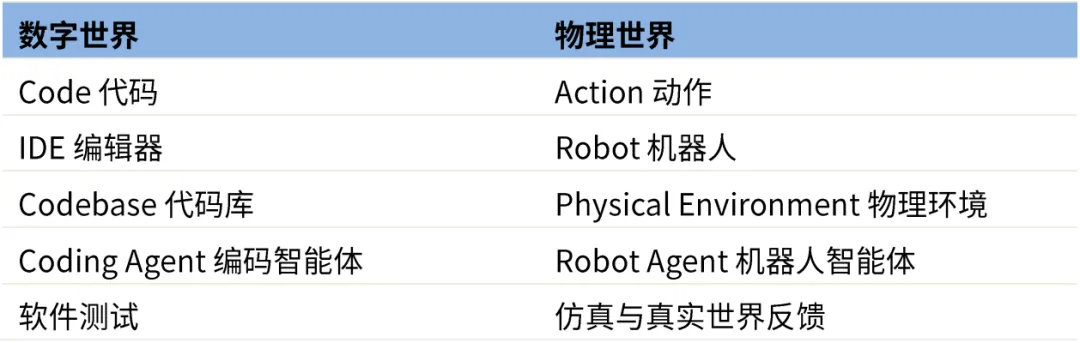
Coding天然具备环境明确、目标明确、动作可执行、结果可验证、测试自动化、反馈速度快、错误成本低、可大规模并行的优势,是训练规划-执行-反馈-修正Agent能力最理想的环境。
Coding是物理AI之前,最重要的数字世界Agent训练场。
Cursor解决的是AI如何理解、改变数字世界,物理AI解决的是AI如何理解、改变物理世界,SpaceX收购Cursor的深层逻辑,正是试图打通这条从数字到物理的路径。
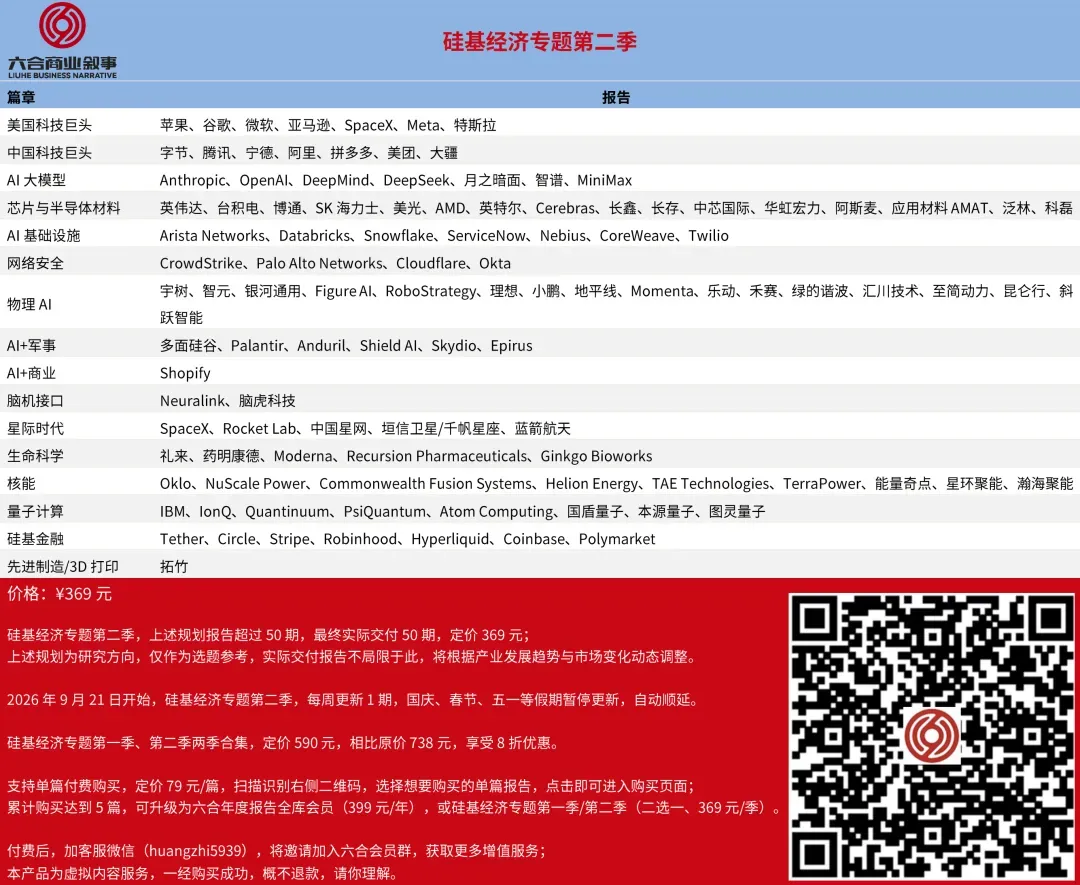
智能时代专题第一季,欢迎扫描识别下方图中二维码或点击文末“阅读原文”购买
【智能时代】现象级游戏《黑神话:悟空》的思考,游戏二元属性,文化与科技
【智能时代】自动驾驶:汽车iPhone时刻,中国三大流派演化形成中
诸神之战:美国科技巨头,从春秋五霸进入战国七雄|GBAT 2023 大湾区智能时代产业峰会
人类未来文明三部曲之二:智能时代专题预售开启,奇点临近,未来已来
九宇资本赵宇杰:智能时代思考,认知思维,存在原生、降维、升维三波认知红利
九宇资本赵宇杰:智能时代思考,以史为鉴,科技浪潮,从互联网到AI
九宇资本赵宇杰:智能时代思考,宇宙视角,从碳基生物,到硅基智能体
九宇资本赵宇杰:1.5万字头号玩家年度思考集,科技创新,无尽前沿
九宇资本赵宇杰:1.5万字智能电动汽车年度思考集,软件定义,重塑一切
【重磅】六合年度报告全库会员正式上线,5年多研究成果系统性交付
【智能电动汽车专题预售】百年汽车产业加速变革,智能电动汽车时代大幕开启
【头号玩家第一季预售】:科技巨头探索未来,头号玩家梯队式崛起
【头号玩家第二季预售】:科技创新带来范式转换,拓展无尽新边疆
【首份付费报告+年度会员】直播电商14万字深度报告:万亿级GMV风口下,巨头混战与合纵连横
【重磅】科技体育系列报告合集上线,“科技+体育”深度融合,全方位变革体育运动
【重磅】365家明星公司,近600篇报告,六合君4年多研究成果全景呈现
九宇资本赵宇杰:CES见闻录,开个脑洞,超级科技巨头将接管一切
【万字长文】九宇资本赵宇杰:5G开启新周期,进入在线世界的大航海时代|GBAT 2019 大湾区5G峰会
九宇资本赵宇杰:抓住电子烟这一巨大的趋势红利,抓住产业变革中的变与不变
【IPO观察】第一季:中芯国际、寒武纪、思摩尔、泡泡玛特、安克创新等11家深度研报合集
【IPO观察】第二季:理想、小鹏、贝壳、蚂蚁、Snowflake、Palantir等12家公司深度研报合集
【IPO观察】第三季:Coinbase、Roblox、快手、雾芯科技等12家公司深度研报合集
【重磅】年度观察2019系列合集:历时3个多月,超20万字近500页,复盘过去,展望未来,洞悉变与不变
【珍藏版】六合宝典:300家明星公司全景扫描,历时3年,210万字超5,000页,重磅推荐
【2023回乡见闻录】90、00后小伙伴们万字记录,生活回归正轨,春节年味更浓
【2022回乡见闻录】20位90、00后2万字,4国13地,全方位展现国内外疫情防疫、春节氛围、发展现状差异
【2021回乡见闻录】22位90后2万字,就地过年与返乡过年碰撞,展现真实、立体、变革的中国
【2020回乡见闻录】20位90后2万字,特殊的春节,时代的集体记忆
【重磅】22位“90后”2万字回乡见闻录,讲述他们眼中的中国县城、乡镇、农村
新商业基础设施持续丰富完善,赋能新品牌、新模式、新产品崛起,打造新型多元生活方式
知识服务+付费+音频,开启内容生产新的产业级机遇,知识经济10年千亿级市场规模可期
九宇资本赵宇杰:科技改变消费,让生活更美好|2017 GNEC 新经济新消费峰会
九宇资本赵宇杰:创业时代的时间法则,开发用户平行时间|2016 GNEC 新经济新智能峰会
九宇资本赵宇杰:互联网引领新经济,内容创业连接新生态|2016 GNEC 新经济新营销峰会