ARTICLE · 1137589
AI芯片行业:三次电源升级,AI芯片电感价值扩容
1 芯片电感:AI供电升级,三次电源价值扩容
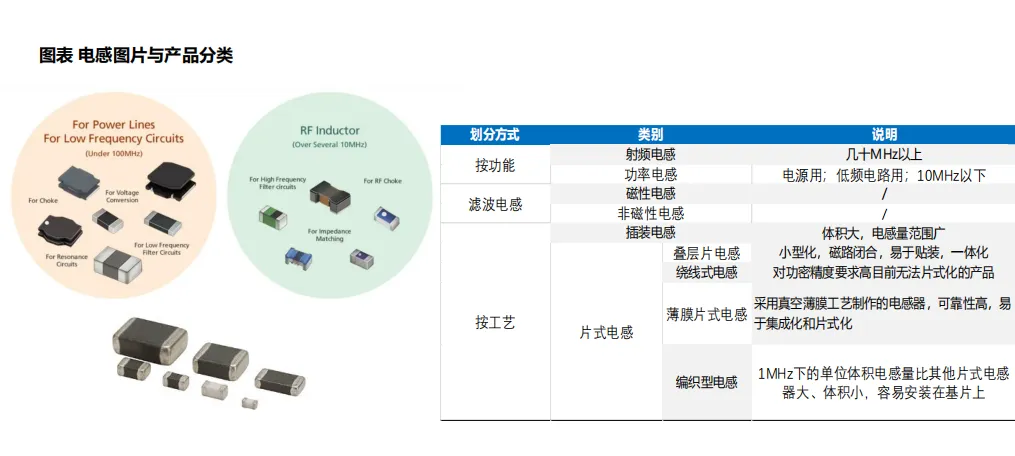
电感:稳定电流的核心被动元器件
◆ 电感器是基于电磁感应原理工作的电子元器件,核心功能包括筛选信号、过滤噪声、稳定电流及抑制电磁波干 扰;电感不仅承担储能与平滑电流的任务,还直接影响系统的EMI表现、转换效率与瞬态响应能力。电感器是 三大基础被动元件之一,是仅次于电容的第二大元器件。
AI芯片电感:GPU等芯片级供电,规格要求更高
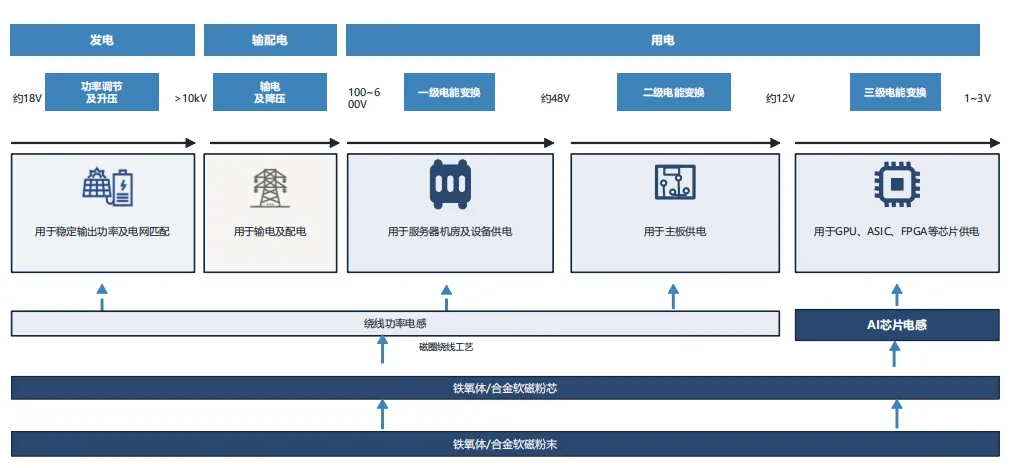
电力系统逐级降压,末端适配低压大电流
芯片电感是专为AI算力场景设计的特制电感,用于GPU、ASIC及FPGA等高性能AI加速器芯片的供电电路,同 时配套光模块及高速存储器芯片,亦能满足AI智能手机、AI PC及机器人系统等端侧硬件中AI芯片的供电需求。
因此,AI芯片电感属于核心基础元件,为云端算力基础设施及端侧智能硬件提供高效且稳定的电力输送支持。
芯片电感:GPU升级加强芯片电感供电要求
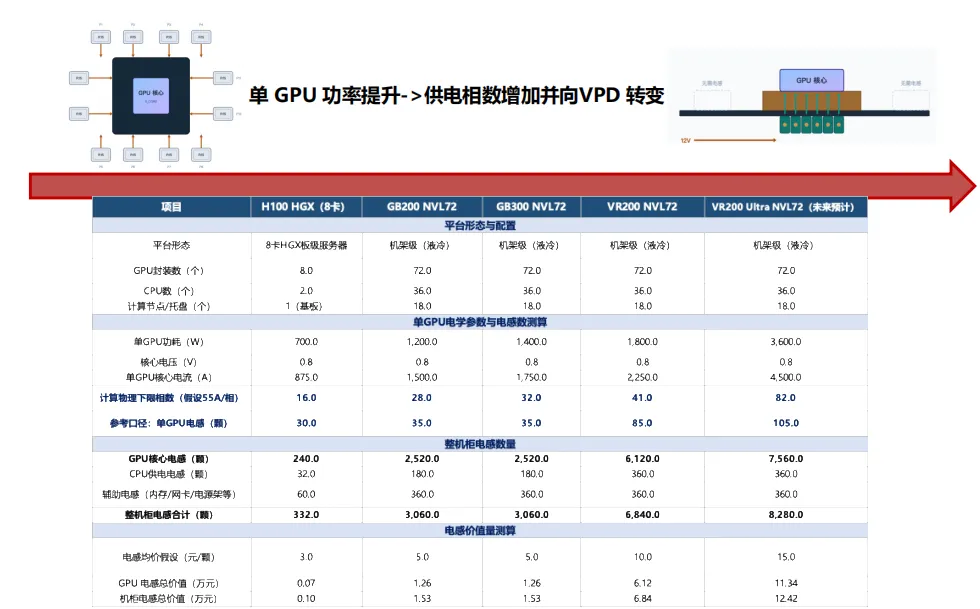
◆ GPU功率提升增加供电相数,每相供电都需配置 1颗芯片电感。功率提升带动电感数量增长/单机柜价值量提升。
芯片电感:GPU升级加强芯片电感供电要求
◆ AI服务器向采用高度集成的直流电源模组方向演进,显著提升了电流密度和散热要求,推动AI芯片电感向更高 额定电流、更优异高频性能及更高可靠性方向发展,同时高性能合金软磁材料的市场渗透率亦持续提高。
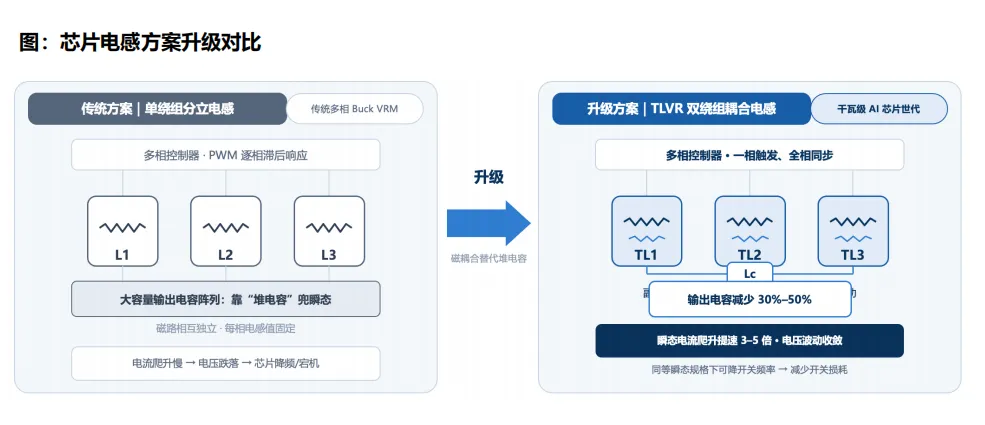
◆ TLVR 通过在多相电感上增设副边绕组并以LC串联形成磁耦合回路,实现“一相触发、全相同步”响应,瞬态电 流爬升速率较分立电感方案提升3-5倍,可压降输出电容用量 30%-50%,并在同等瞬态规格下降低开关频率、 强制多相均流。在 GPU 功耗迈向千瓦级、瞬态电流冲击达数千A的背景下,TLVR与VPD垂直供电架构配套预计 将逐步成为AI 服务器核心供电的主流选项,带动磁性元件量价齐升。
◆ 采用高端金属软磁粉芯(铁镍合金/羰基铁粉/纳米晶)+ 双绕组共烧工艺, TLVR电感单价或达普通电感的3–5倍。
AI芯片电感:算力激增+供电升级,市场有望高增
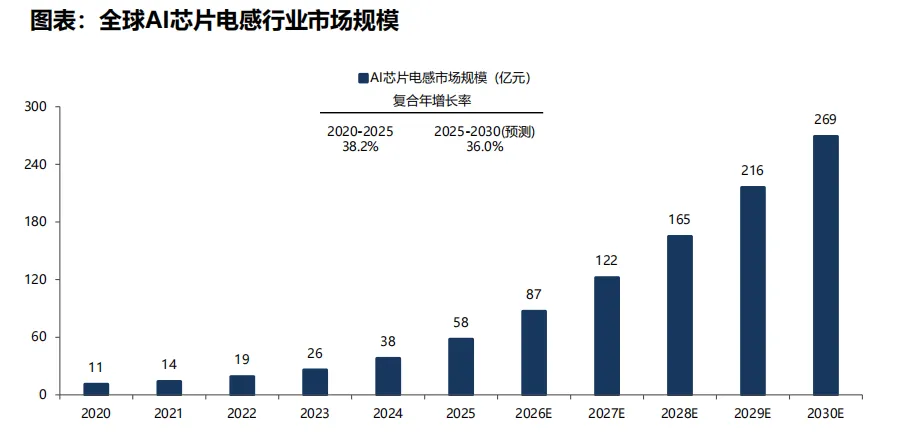
全球AI芯片电感高增:2025年约58亿,2030年达269亿元+
全球AI算力需求激增带动芯片电感市场扩容。我们预计全球AI Token消耗量将由2025年的5,500万亿Token增 加至2030年的逾120,000万亿Token,期间复合年增长率为85.3%。庞大的算力需求加速了各类高性能芯片及新 一代存储器的部署,而其超大电流及瞬态负载特性,则促使电源设计从传统的分立式架构转向超多相并行架构。 每增加一个电源相数,均会直接增加单套系统的电感数量。
◆ 全球AI芯片电感行业的市场规模由2020年的11亿元增长至2025年的人民币58亿元,年复合增长率为38.2%; 预计2030年全球AI芯片电感市场规模将进一步增至269亿元,2025-2030年复合增长率为36.0%。
2 格局:一超多强,新兴赛道国产快速追赶
电感制造为产业链价值核心,高中低端价值分化
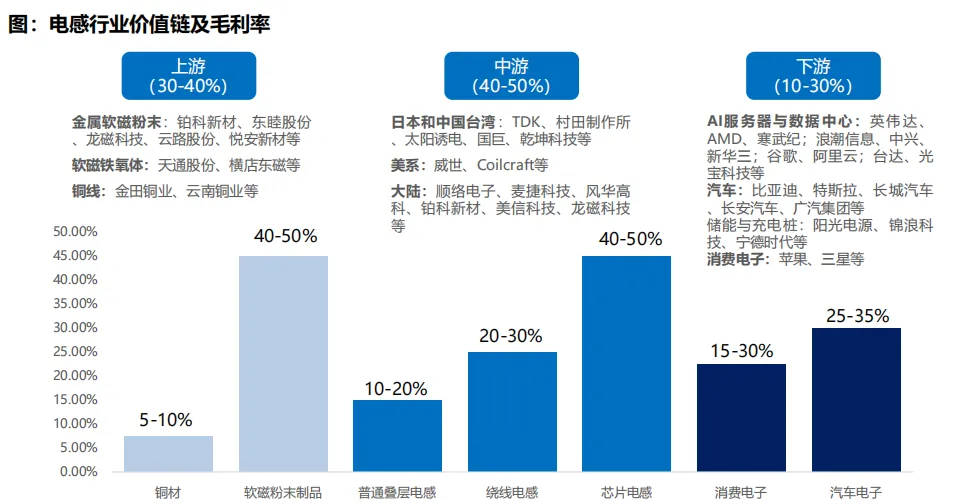
◆ 电感价值链主要集中于上游原材料与中游电感制造环节。上游为核心原材料,按技术路线可分为金属软磁 粉末和铁氧体磁粉两大体系,辅以导电材料、绝缘材料和生产设备,截至2025年该环节价值占比约 30%~40%。中游为电感制造环节,可分为普通叠层电感、绕线电感、芯片电感(含AI芯片电感),三者 毛利依次递增,高低端产品价值分化明显,该环节价值占比约40-50%。下游应用包括新能源汽车、消费 电子、储能、通讯基础设施、AI算力等,价值占比约10-30%。
消费电子应用增长趋缓,汽车、AI、新能源贡献增量
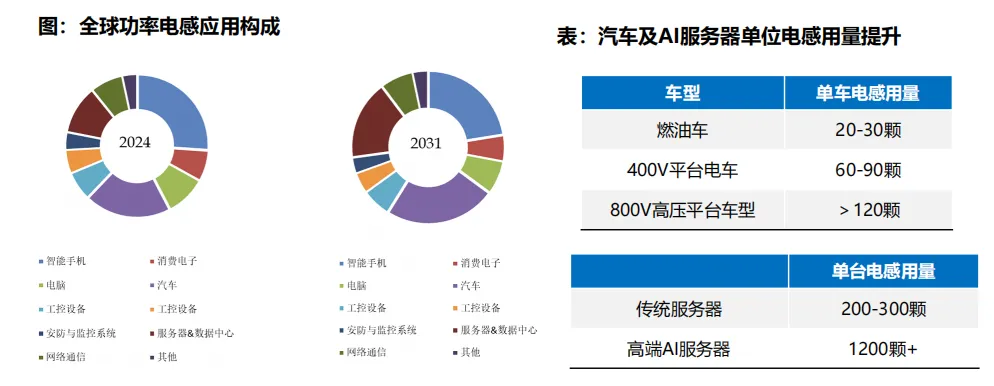
◆ 电感的下游应用场景主要为汽车与消费电子。当前消费电子(含智能手机)仍占据下游30%以上需求,市 场基数庞大,但PC、智能手机出货进入平台期,叠加配套低端电感产能过剩,后续增长乏力;汽车作为另 一大占据30%以上份额的主要下游赛道,近年仍旧处于快速技术迭代阶段,如新能源汽车800V高压平台 普及对电感的耐高温、抗干扰与可靠性提出极高要求并进一步加大单车电感用量,车规级电感仍旧稀缺且 具备较强壁垒。
◆ AI、新能源成为未来增量。1)一般高端AI服务器相较传统服务器单台电感需求量可提升4-6倍,VPD (垂直供电)架构为TLVR电感提供刚性需求,预计到2031年该应用占比迅速提升;而当前AI服务器高端 TLVR电感国产化率低于30%,行业高增下存在较大国产替代空间。2)新能源逆变器、充电桩国内产业链 较为完善且需求受能源转型持续推动,提供大电流场景,为高端电感带来市场空间。
竞争格局:传统电感日本和中国台湾主导,大陆快速追赶
◆ 全球传统电感市场份额主要集中于日本、中国台湾元件厂商。若从功率电感与一体成型电感大类看,2025年全 球功率电感前五大厂商全部为日本和中国台湾企业,共占份额55.15%,其中台达子公司乾坤科技所占份额最高, 为14.56%;一体成型电感前十大厂商亦为TDK、村田制作所等日企主导,前五大厂商所占份额为49.30%。
◆ AI芯片电感为较高技术壁垒的差异化新兴细分赛道。AI服务器所用的AI芯片电感相较传统汽车、消费电子用芯 片电感,对高频、大电流处理能力提出更高内生要求。相较于传统电感,芯片电感线圈采用冲压式代替绕线, 采用热压一体成型代替传统一体成型,工艺更为复杂,技术壁垒较高。
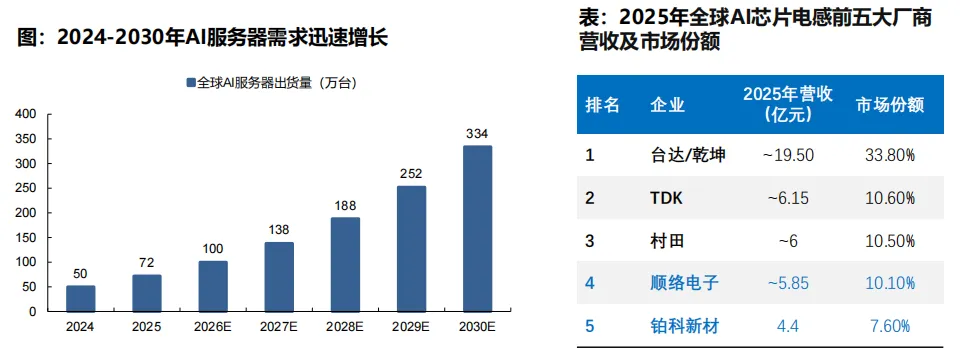
◆ 随着AI算力基础设施建设需求爆发, AI芯片电感增速显著,大陆企业在此快速追赶。据艾媒网测算,2024- 2030年全球AI服务器出货量将由50万台迅速提升至334万台,年复合增长率达37%。在这一增量背景下,国内 厂商迅速切入AI服务器市场,与老牌日本、中国台湾企业走出差异化路线,并迅速提升市场份额。据灼识咨询 统计,2025年全球芯片电感前五大供应商所占份额约为72.6%,较传统电感集中度明显提升;其中大陆厂商顺 络电子/铂科新材所占份额分别为10.1%/7.6%,已进入全球前五。
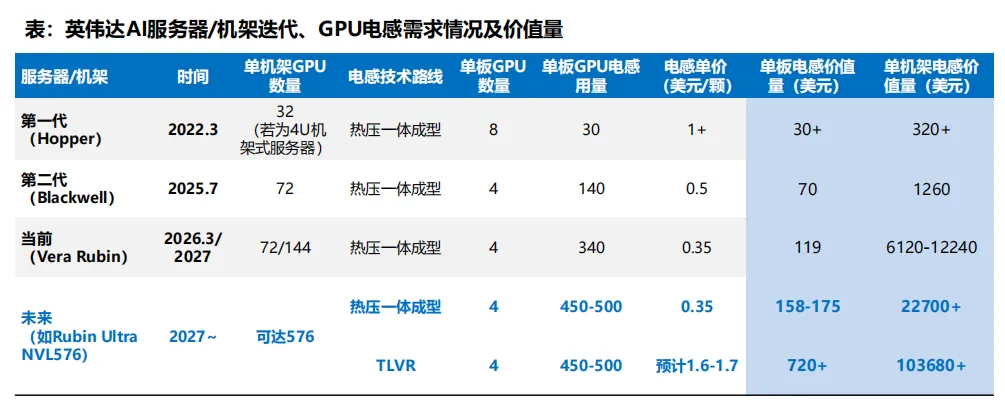
下一代Rubin Ultra将大量应用TLVR,推动单板价值量激增
◆ 英伟达AI服务器架构已从Hopper、Blackwell迭代到当前的第三代Rubin架构,GPU逐渐向高密度、高 功率、大电流方向演进。为支持模型参数向万亿级别增长,一方面,单算力板卡GPU电感用量已从数十颗 增加至340颗,并在2027年后进一步增加至450-500颗;另一方面,单个机架内的GPU密度将激增,单机 架GPU数量从H系列约32颗倍增至当前Vera Rubin NVL72/144的72/144颗,预计在2027H2推出的 Rubin Ultra NVL576机架中进一步倍增至576颗。这使得单机架的热压一体成型电感价值量迅速提升, GPU电感价值量从Hopper、Blackwell的1500美元以下激增至当前Rubin系列的0.6-1.2万美元。
◆ 头部AI服务器厂商议价能力强,热压一体成型电感单价上涨空间有限,未来价值增量主要来源于TLVR技 术导入及电感规模扩容。TLVR受益于技术壁垒及工艺复杂度,单价有望大幅提升至1.6-1.7美元;叠加机 架GPU密度提升,单GPU板及机柜芯片电感价值量将显著提升。
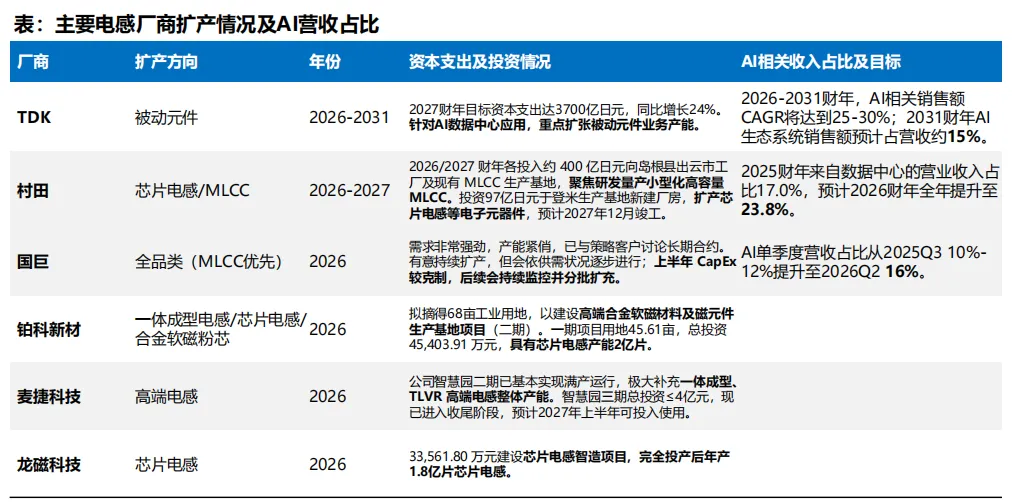
AI服务器电感产能紧缺,主要厂商加大扩产力度
◆ 需求快速迭代下,主要电感厂商加大扩产力度,多投入AI方向,提升AI营收占比。当前电感产线的建设周 期约为半年到一年、产能爬坡期需6-8个月,但下游科技企业迭代速度快,产品生命周期仅2年。为抢抓算 力爆发增长窗口期,日企村田、TDK已发布中期计划,提升AI相关资本支出,满足2-3年内AI服务器需求。
海外云厂商提虽已提前锁定日系头部厂商产能,但仍有供给缺口,国内厂商陆续增大TLVR及芯片电感等 高端产能投资,新增年产亿片级项目,瞄准AI赛道机遇。
供不应求+客制化预研,高端电感量价齐增
◆ 高端TLVR/芯片/车规电感供不应求。随着供需缺口放大,高端电感迎来涨价阶段。2023-2026Q1,铂科 新材AI芯片电感单价从3.4元/件提升至4.1元/件,涨幅达20.4%;销量从2023年2265万件快速提升至 2025年1.1亿件。需求旺盛背景下,厂商维持高开工率并延长交付周期,村田等开工率超过80%;芯片电 感厂商陆续启动产能扩产。
◆ 现有头部AI服务器厂商定制化需求较强,下游高议价能力挤压芯片电感涨价空间。预研时间使得AI服务器 所用磁材及电感的短期供应进一步收紧;但下游GPU及头部AI服务器厂商集中度极高,议价能力较强。竞 争加剧下,热压一体成型电感单价短期上涨空间受限,但随 TLVR 等新技术导入有望带动价格提升。