ARTICLE · 1139806
为什么每个 APP 都想借钱给你?消费金融的真相
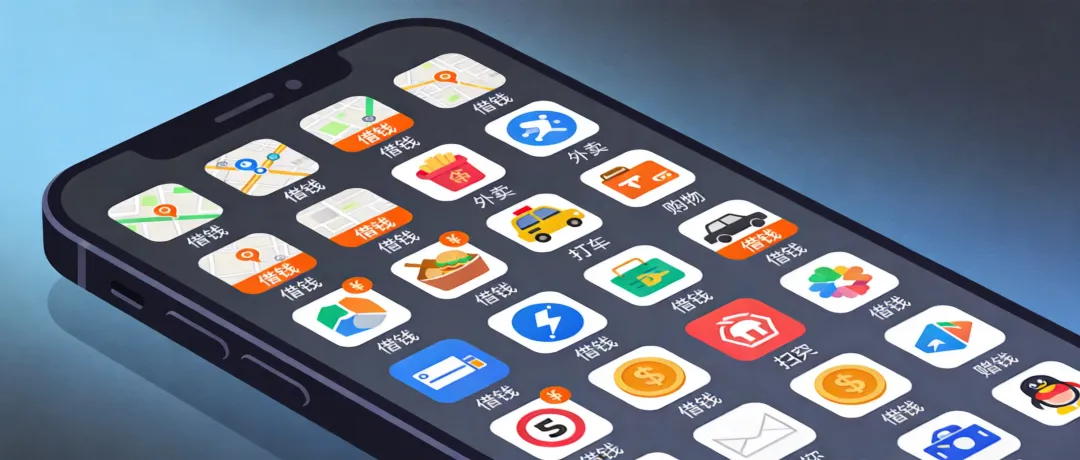
01 现象:你的手机里,可能藏着半个"银行系统"
打开地图 APP 查路线,底部有个"借钱"入口;点外卖时,支付页面推荐"美团月付";打车软件在钱包页面放了"滴滴贷";连买个菜的工具 APP ,都在首页推送"分期付款"。
这不是错觉。 2023 年以来,越来越多非金融类 APP 接入了借贷服务。根据银保监会披露的数据,截至 2023 年末,共有 70 多家互联网平台通过关联小贷公司或持牌消金公司开展信贷业务,相比 2020 年增加了近一倍。
你可能没注意,但你的手机里可能已经藏着半个"银行系统"。
02 为什么:流量变现的必然选择
第一个原因:流量红利见顶了。
十年前,一个互联网产品只要砸钱买用户,基本就能增长。但现在,中国移动互联网用户规模已经接近天花板——能上网的人基本都上网了。获客成本从几十块涨到几百块,甚至上千块。
平台面临一个现实问题:花大价钱拉来的用户,怎么从每个人身上赚到更多钱?
第二个原因:金融业务的利润率太高了。
广告业务毛利率大概 40%-50%,会员业务 60% 左右,但消费金融可以做到 70% 以上。一家头部互联网小贷公司的财报显示,其净利率超过 30%,这还不算资金成本。
算笔账:一个用户每月在你这里消费 1000 元,广告收入可能只有几块钱;但如果他用了分期,哪怕只分 3 期,平台能赚到的利息和服务费可能几十块。
第三个原因:数据优势。
平台比你想象的更了解你:消费记录、还款能力、社交关系、甚至出行习惯。这些数据拿来做风控,比传统银行只有征信报告要丰富得多。
03 逻辑:场景 + 数据 + 牌照的三重游戏
平台要放贷,需要三张牌:
第一张牌:场景。 你有消费场景,用户才可能借钱。外卖、打车、电商、旅游,都是天然场景。这也是为什么工具类 APP 放贷转化率最低——用户打开你是为了干活,不是消费。
第二张牌:数据。 数据质量决定风控能力。同样是放贷,电商平台坏账率可能只有 2%-3%,但纯工具平台可能超过 5%。数据不够,要么不敢放,要么放了就逾期。
第三张牌:牌照。 2020 年网贷整治后,只有小贷公司、消金公司、银行等持牌机构才能放贷。互联网平台要么自己申请牌照(成本高、周期长),要么跟持牌机构合作(分利润)。
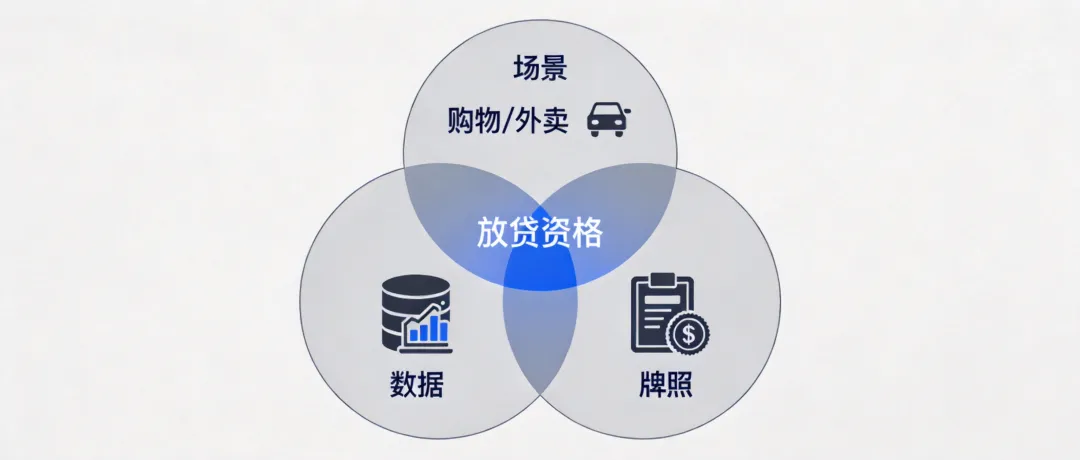
这三张牌凑齐了,才能玩这个游戏。
04 影响:对用户意味着什么?
好处是明显的:
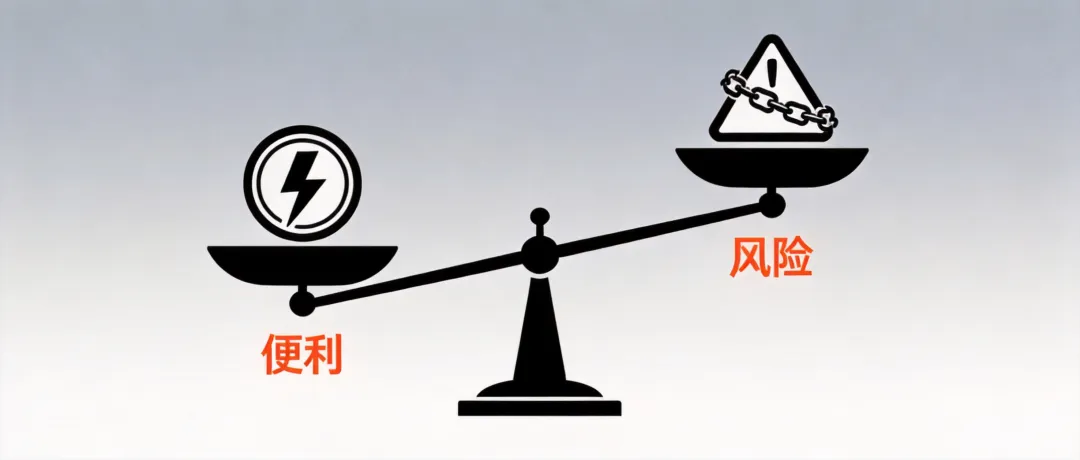
借钱更方便了。以前要去银行填表、等审批,现在 APP 里点几下,钱就到账。额度一般几千到几万,覆盖日常消费够用。
利率可能比"借呗""微粒贷"还低。一些平台为了抢市场,会给新用户贴息,实际年化利率能到 8%-10%,低于信用卡分期。
风险也存在:
第一个风险:过度借贷。 借钱太容易,人就容易高估自己的还款能力。一个年轻人可能在五六个平台都有借款,总负债远超收入。
第二个风险:利率不透明。 很多平台只展示"日利率 0.05%",不告诉你实际年化利率。加上服务费、担保费等,实际成本可能超过 18%。
第三个风险:征信影响。 正规平台都上征信。多头借贷会让你的征信报告变"花",以后想办房贷、车贷就难了。
05 怎么看:一个判断框架
面对满屏的"借钱"入口,我的建议是:
第一,看清真实利率。 监管要求必须展示年化利率( APR 或 IRR )。任何只展示"日利率""月利率"的,都要警惕。
第二,评估还款能力。 一个简单标准:每月还款额不超过收入的 30%。超过这个线,就要慎重。
第三,避免多头借贷。 尽量集中在 1-2 个平台,不要这里借一点、那里借一点。征信报告上贷款笔数太多,银行会认为你风险高。
第四,优先选择持牌机构。 银行、消金公司、小贷公司都有牌照,受监管约束。那些没有明确放款方的,要格外小心。
06 尾声
APP 集体放贷不是阴谋,而是商业逻辑的自然演进。平台要盈利,用户要便利,这本无可厚非。
但金融业务的特殊性在于:它能在短期内给你"有钱花"的错觉,也能在长期里让你陷入债务陷阱。
借钱从来不是问题,问题是你借钱的理由和还钱的能力。
下次看到"立即借款"的按钮时,不妨停三秒,问自己两个问题: - 我真的需要这笔钱吗? - 我确定自己能按时还吗?
想清楚了再点。
本文不构成任何投资或借贷建议。理性消费,量力而行。