ARTICLE · 1141969
9月AI应用榜——下载量腰斩、DAU却焊死:"新增神话"正式破产
9月是一道分水岭
AI智能助手APP 9月榜显示:20余款主流助手9月合计下载约4900万次,较8月下降约40%,头部产品下载量普遍下滑超20%;但同一赛道的整体日活(DAU)超过3亿,与8月基本持平。
下载腰斩,使用没降。新增的潮水在退,存量的水位却被焊死了。AI行业的竞争逻辑,在这个月同时换了三条轨道。
一、从"抢新增"到"拼存量":头部锁定,套壳清场
新增端全面失速。 豆包月下载约2700万、环比-47%,仍然第一;千问约1400万(-23%)第二;Kimi约330万第三,反超元宝的约230万,两者环比跌幅都在25%以上(量子位智库)。
活跃端纹丝不动,而且高度集中。 豆包DAU超2亿、环比还涨了2%,独占赛道约67%;千问超6200万,前两名合计吞下约87%的日活;元宝超2300万居第三,DeepSeek超1000万第四。
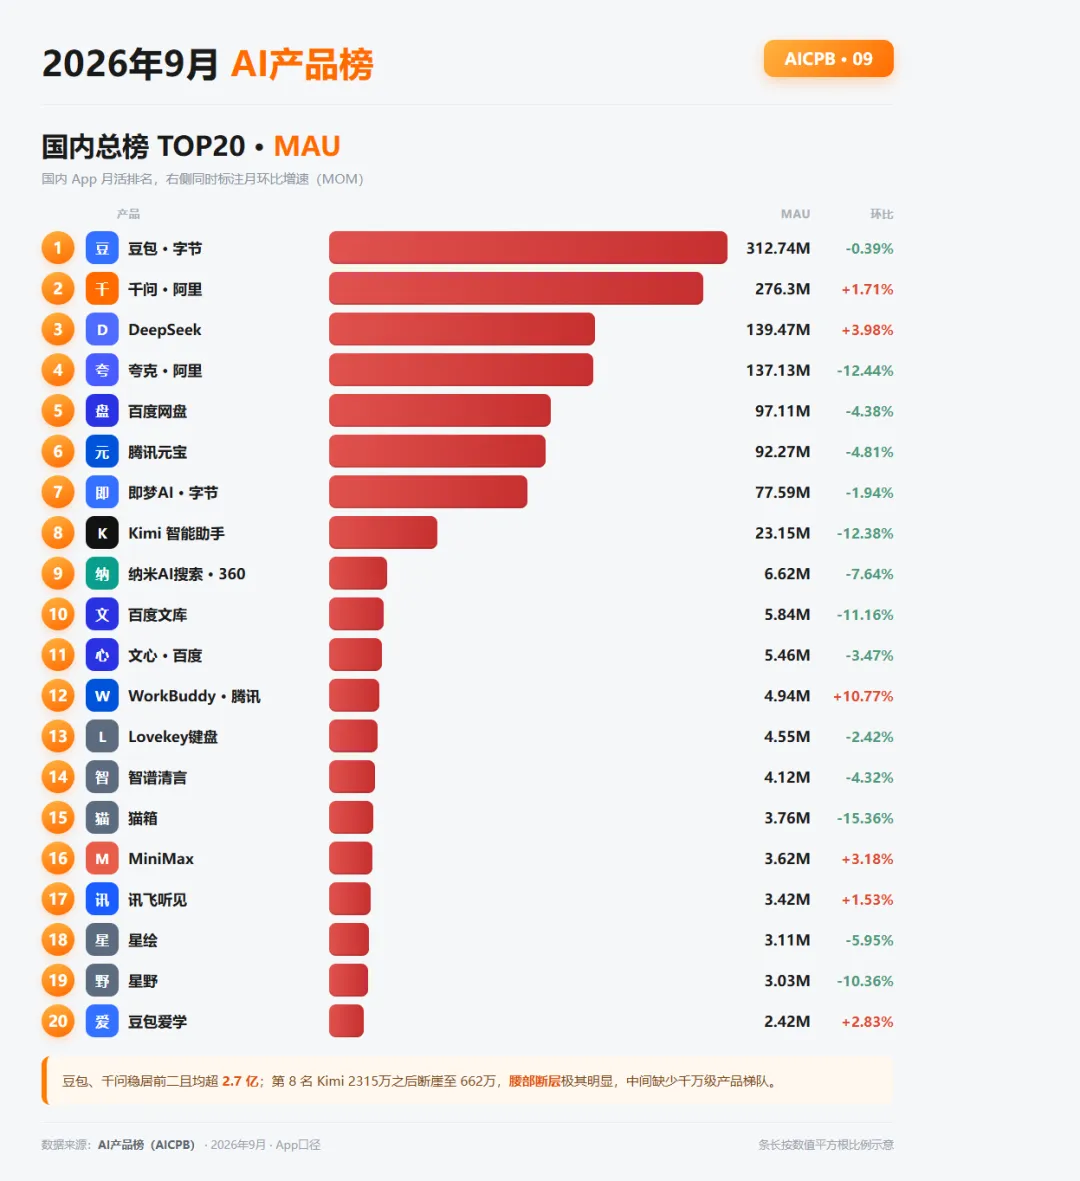
再看AICPB的全球总榜(MAU口径),同样的格局被放到更大的坐标系里:ChatGPT 10.9亿(+6.13%)、豆包3.127亿、千问2.763亿(+1.71%)、Gemini 2.399亿(+27.17%)、DeepSeek 1.395亿(+3.98%)。头部不仅没掉,还在小幅爬升。
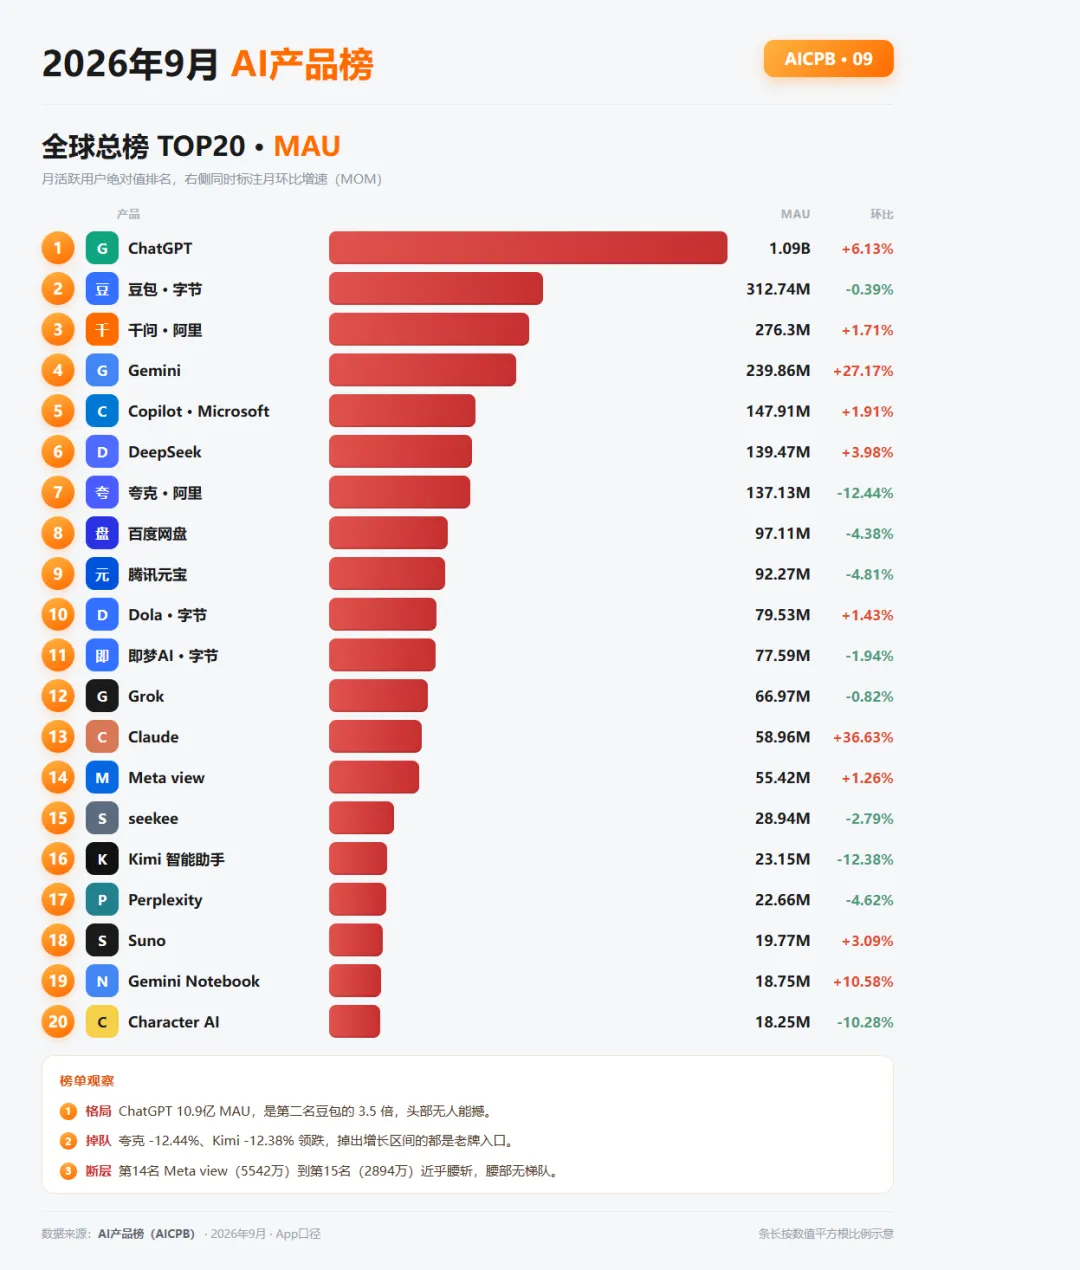
新增失速、活跃固化同时发生,只有一个解释:该装的人早就装完了,行业从"人口红利期"进入"习惯固化期"。 用户不再热衷于尝鲜新应用,但已经养成的使用习惯一天都没中断。
固化期的第一个特征,是留存率成为真正的护城河。新增三日留存率榜上,豆包28.6%、千问27.2%、Kimi 24.1%、元宝23.4%、DeepSeek 23.1%,而文心16.8%、智谱清言15.6%明显掉队。每拉来100个新用户,三天后头部能留下近29个,尾部只能留下不到16个——在买量成本高企的阶段,这个差距会被杠杆式放大。
固化期的第二个特征,是尾部被加速清场。全球降速榜上,Umax -74.39%、Chatbot AI -70.83%、Nova -67.96%、Talkie AI -66.82%、AI Mirror -64.78%——清一色的套壳与泛聊天应用,集体以六七成的幅度崩盘。潮水上涨时,套个API就能蹭到流量;潮水转向存量,没有场景、没有留存的产品第一个裸泳。
Quiet Lion Report的网站访问口径补上了最后一块拼图:其统计的86个AIGC站点中,AI助手类8个站点合计净增约1680万访问,增量绝对值第一;视频生成17站净增约1140万;而音乐生成类31个站点上榜、席位最密集,合计净增约710万。席位密度不等于增量绝对值——只看自家后台的热闹,最容易看错行业的水位。流量正在同时向头部应用和头部品类集中。
一句话:9月之后,"用户增长"不再是AI助手故事的主语,"用户时长归谁"才是。
二、模型层:能力通胀,价格通缩
如果说应用层的关键词是"固化",模型层的关键词就是"通胀"。
8月下旬更新的SWE-Bench Verified编程榜(86个模型受测)上,Claude Opus 5以97.00%居首,DeepSeek V4 Pro 96.40%第二,GPT-5.6 Sol 96.20%第三,Grok 4.6 95.60%、GLM-5.3 95.40%紧随其后。已有超过7个模型迈过95%这条曾经的"封神线",头部差距被压缩到2-3个百分点以内。
这意味着什么?意味着"谁是最强模型"这个问题,正在失去商业意义。当第一和第七只差一道编程题,采购决策就不再由榜单第一名驱动。
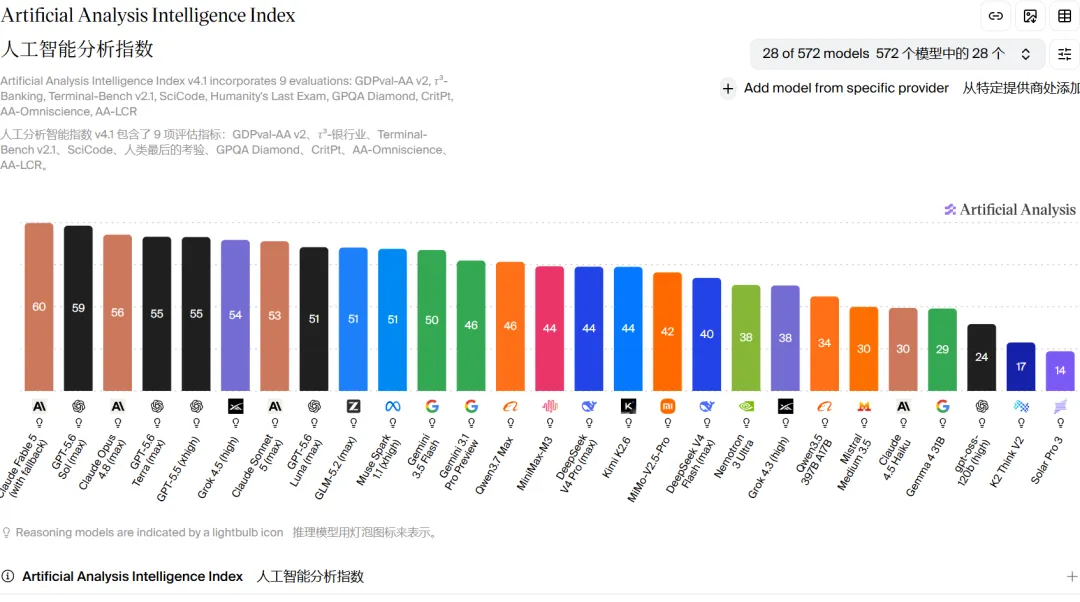
Artificial Analysis 9月更新的综合智能指数(融合推理、知识、编程、指令遵循、智能体能力)进一步放大了这种"通胀感":Claude Fable 5.1、GPT-6 Astra、Claude Opus 5位列前列,但同一个模型在不同推理档位下分数差异明显,最高档和中等档能差出好几个名次。换句话说,今天的模型能力不是一个点,而是一条价目表——你买到的不是"某模型",而是"某模型的某一档算力"。LMArena匿名盲评的中文数据源同样显示,Claude Fable 5系列、Opus 4.6/4.7高配版挤在1500分附近,网页开发单榜则由Opus 4.5高配版拿第一,连"谁综合最强"都说服不了"谁写网页最强"。
而在能力趋同的同时,价格开始反向走。9月22日Anthropic发布Claude Opus 5.5,每百万输入4美元、输出20美元,比上一代更低;9月10日DeepSeek直接调价,把旗舰模型入门价压到更低区间。
能力差距在缩小,价格差距在拉大。 这是9月模型层最本质的变化。选型逻辑正在从"谁最强"切换成"谁的单位成本最合适":对调用量以百亿token计的开发者来说,2个百分点的胜率差异,远不如30%的报价差异有感觉。
国产模型的位置也需要在这份榜单里重新标定。编程榜上DeepSeek V4 Pro拿了第二、GLM-5.3进了前五,第一梯队不再是清一色的美国名字;多模态侧,图像编辑榜谷歌Gemini 3 Pro图像系列领先、字节Seedream紧随,文生图榜腾讯混元图像杀入前十;视频生成榜谷歌Veo 3.1领先,但国产Wan2.5、可灵、海螺、Seedance全部在第一梯队。模型层的叙事,已经从"国产追赶"变成了"各有主场"。
三、Agent入口之争:帮你偷懒的,比帮你赚钱的跑得更快
9月最猛的单个变量,来自一款甚至不在"AI助手"传统定义里的产品。
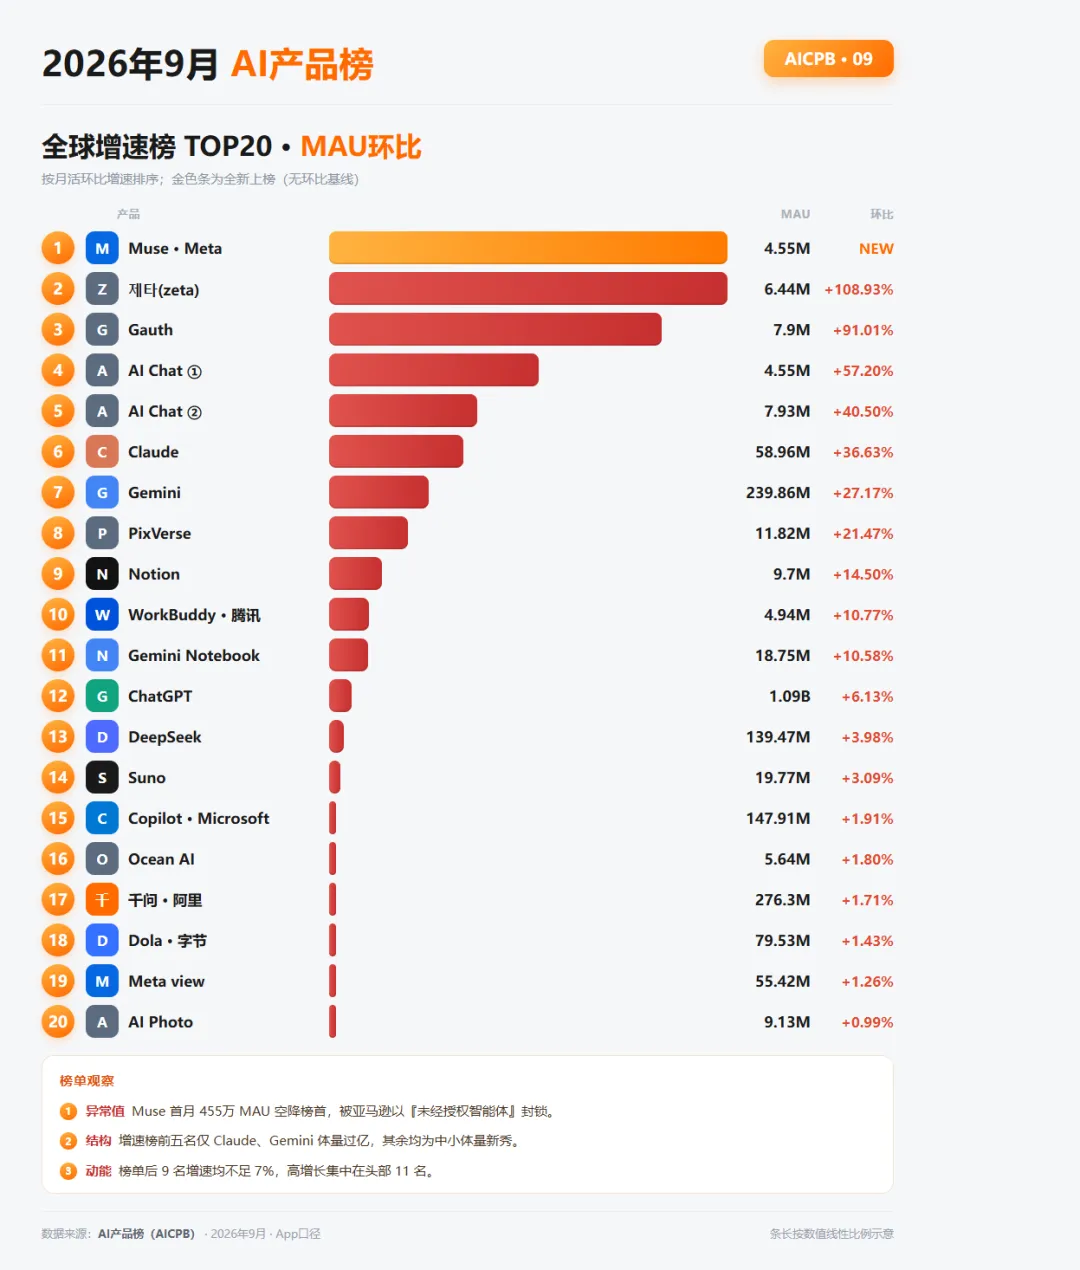
Meta的个人生活助理Muse,上线首月MAU达455万,拿下AICPB全球增速榜第一;同期在Quiet Lion Report的网站访问净增榜上,Muse以约+1390万净增同样登顶。两份口径完全不同的榜单,同时把第一名给了同一个新物种——这在9月只发生过这一次。
Muse的逻辑值得每个从业者研究:它不回答问题,只帮用户"偷懒"——决定买什么衣服、订什么餐厅、订阅什么服务,甚至替用户跟运营商谈账单。它要接管的不是问答,而是决策。上线十几天,它就被亚马逊以"未经授权的AI智能体"为由封锁。表面是合规,本质是广告利益:亚马逊一年几百亿美元广告收入,依赖的正是用户亲自逛、搜、看的过程;一个Agent替你把决策做完,平台的货架和广告位就被架空了。
这解释了为什么"生活助理"赛道9月突然拥挤:OpenAI的dots做数字分身,Instinct干脆砍掉界面、靠短信使唤(估值已达100亿美元),独立后的Manus推出Cue。背景是Meta去年底拟20亿美元收购Manus、今年4月被监管叫停,随后做出Muse——同一套通用Agent逻辑,场景从办公换成了生活。
于是Agent的入口之争在9月显出清晰的双线结构:
- 朝外打
要替用户连接第三方平台,必然撞上平台的围墙。亚马逊有Rufus、淘宝有千问、微信有小微——平台方自己的Agent都长在墙内,外来Agent每接管一个决策,都在动平台的广告蛋糕。Muse被亚马逊封,只是这场战争的第一枪。 - 朝里走
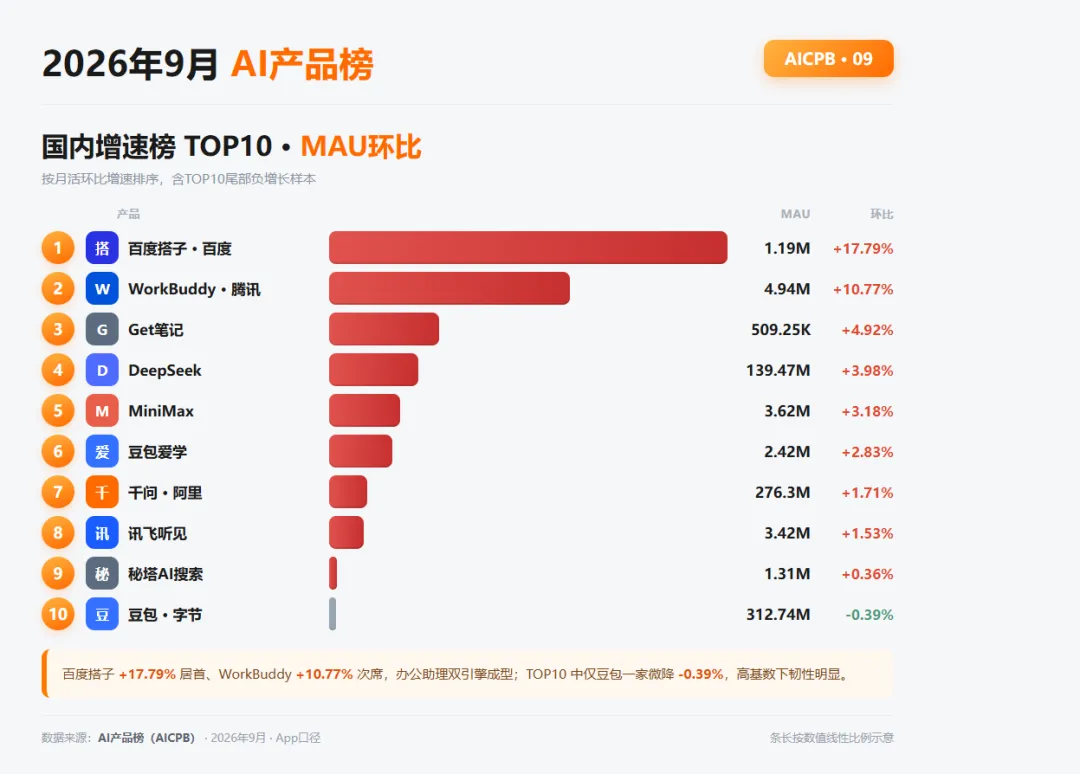
接的是企业内部工作流,墙是自己人修的,摩擦小得多。国内腾讯WorkBuddy、百度搭子、阿里千问办公、字节豆包工作,海外Codex、Claude,都在这条线上。AICPB国内增速榜上,百度搭子9月+17.79%居第一,WorkBuddy +10.77%第二——顺便说一句,WorkBuddy走到Muse首月的同量级MAU,用了整整3个月。
一个跑得快但处处撞墙,一个跑得慢但路是通的。帮你偷懒的在抢入口,帮你赚钱的在赚工资。 生活助理赌的是"用户授权我替他做决定",工作助理赌的是"组织授权我替它跑流程"。9月的投票结果是:用户的授权,来得比组织快。
四、被忽略的回暖:垂直赛道,尤其是教育
当通用助手的下载曲线集体下行时,另一条曲线在逆势上扬。
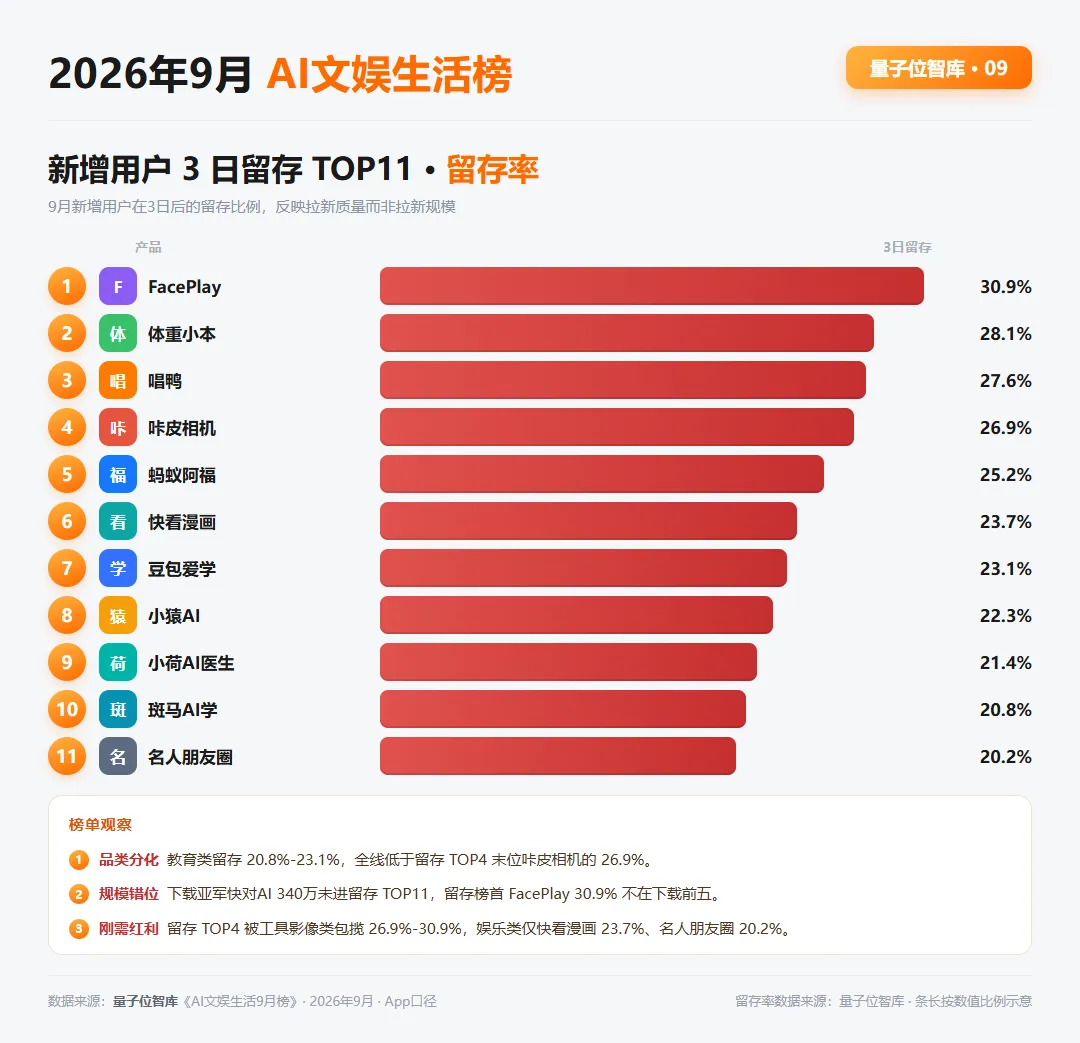
AI文娱生活9月榜显示:赛道9月总下载超3000万,环比+6%,月下载过百万的产品从8款增至11款,总DAU超4400万。在助手榜-40%的同一个月,这里是另一种天气。
机会集中在两个方向。
一是有真实任务的生活工具。 蚂蚁阿福月下载超600万、环比约+100%,重返新增第一,年内累计下载近5200万、断层领先;快对AI约340万(+90%以上),并且是整个赛道唯一DAU破千万的应用,断层领跑活跃榜。美颜相机、蚂蚁阿福DAU均超530万,Keep、快看漫画稳定在470万以上,构成厚实的第二梯队。
二是教育/学习类的全面爆发,这也是9月最值得教育从业者关注的信号。 豆包爱学下载超170万、环比+300%以上,DAU逆势增长15.7%,是TOP10中唯一DAU增速超过10%的产品;同档位的咔皮相机(Kapi)同样+300%以上;斑马AI学、天天跳绳、小荷AI医生重新破百万。出海侧,Gauth月活790万、+91.01%登上全球增速榜第三。
这波教育行情有两层叠加:表层是开学季的季节性脉冲,9月本就是学习类产品的传统旺季;深层是AI教育渗透越过了临界点——快对AI的DAU破千万、豆包爱学在高基数上仍有300%增速,说明学生和家长已经不把"AI学习工具"当尝鲜品,而是当日常作业流的一环。留存数据也支持这个判断:该榜上FacePlay 30.9%、体重小本28.1%、唱鸭27.6%、Kapi 26.9%、蚂蚁阿福25.2%居前,豆包爱学23.1%、小猿AI 22.3%、小荷AI医生21.4%、斑马AI学20.8%,教育类产品普遍站在20%以上——作为对比,通用助手尾部只有15%左右。
垂直赛道的回暖逻辑和Agent其实是同一枚硬币:用户愿意持续打开的,从来不是"最聪明的AI",而是"替我把某件具体的事办了的AI"。 拍照讲题、陪练跳绳、管理体重、复诊问诊,场景越窄,粘性越牢。通用聊天应用的退潮与垂直工具的涨潮,在9月同时发生,不是巧合。