ARTICLE · 1144130
**为什么点外卖、打车、修图的APP,都在追着借钱给你?**
打开外卖App,点一份25块钱的麻辣烫,结账页最显眼的位置写着"立减8元"——条件是开通"月付"。去便利店扫码买瓶水,支付页面默认勾选的不是银行卡,而是某个平台的"信用购"。刷短视频刷到一半,弹出一条"最高可借20万,三分钟到账",话术温柔得像是你失散多年的理财顾问。
你有没有发现,从某个时刻开始,几乎每款App都在想尽办法借钱给你。点外卖的、打车的、订酒店的、看视频的、修图的,甚至查天气的,钱包里都藏着一个"借钱"入口。它们比你妈还关心你的资金状况,比你对象还着急你的消费需求。今天,我们就来扒一扒:为什么全中国的互联网公司,都在疯了一样往你手里塞贷款?
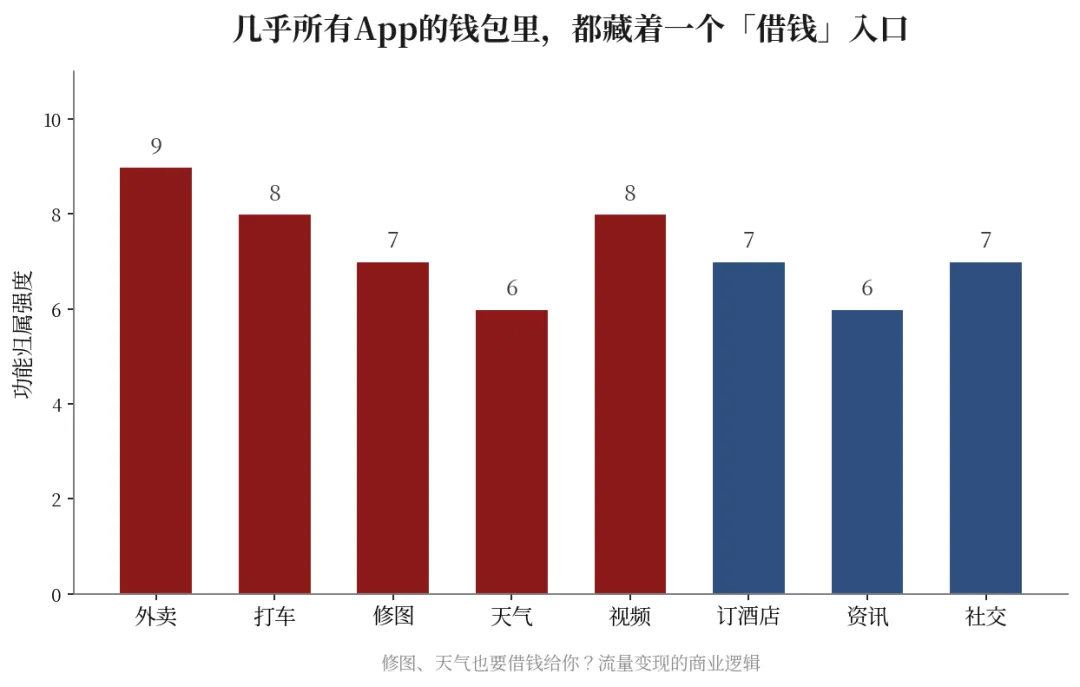
几乎所有App的钱包里都藏着一个借钱入口
**一、"流量变现"的尽头,是放贷**
过去十年,互联网公司靠什么赚钱?早期是广告,后来是电商抽成,再往后是会员和打赏。可这些模式都有一个通病:天花板太低,赚钱太慢。直到有人发现了一块比印钞还快的金矿——把小贷牌照和巨额流量焊在一起。
截至2025年末,中国网络小额贷款市场规模已突破5万亿元,服务数亿用户,相当于当年全国GDP的约4%。这个数字不是几个大银行撑起来的,而是由一笔笔三千块的房租、五百块的应急、两万块的装修费垒起来的。单笔不大,但笔数惊人,利率叠加之后,利润更惊人。
对外卖、打车、修图App来说,你的每一次点击,曾经只是流量;而现在,流量可以直接变成现金。一个几千万用户量级的App,只要接入一家持牌小贷,把"借钱"按钮放到显眼位置,就是一台每天不停吐息的机器。
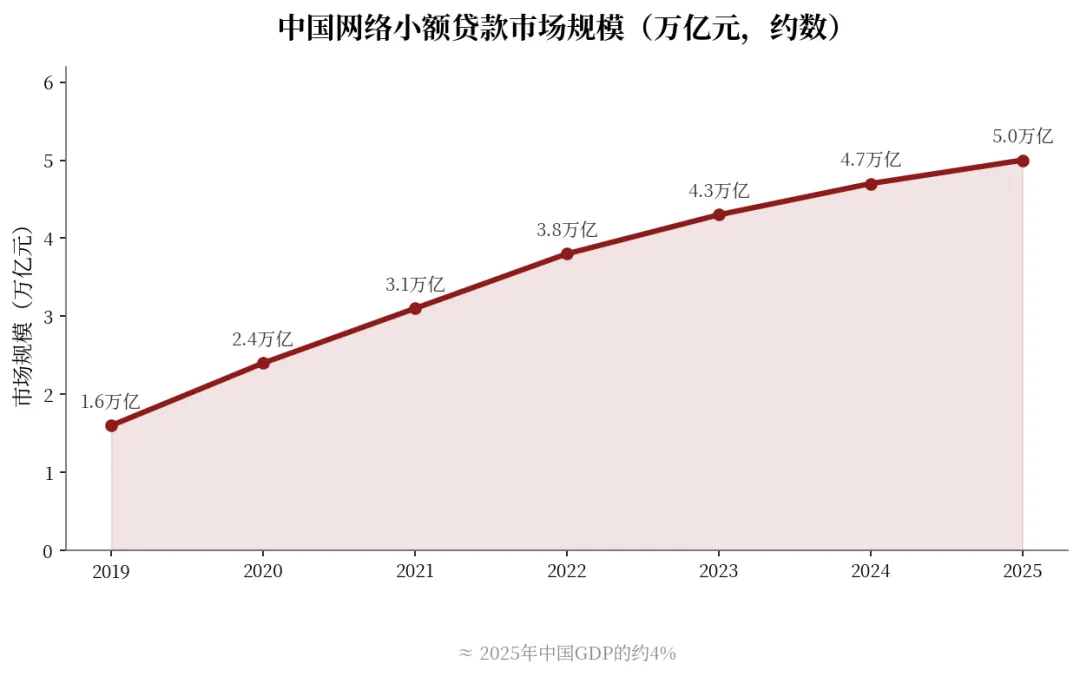
网络小额贷款市场规模已突破5万亿元
二、"借钱"按钮,为什么非点不可
你可能觉得:我不借不就行了?问题是,这些App根本不给你"理性选择"的机会。它们的全部心思,都花在让你"不小心"背上债上。
下单时默认勾选"信用支付",结算页把"月付立减"做成全场最醒目的绿字,还款日到了还有"最低还款""账单分期"的连环绣。点外卖的、打车的、刷视频的,到处都是"借呗""花呗""月付""白条"的身影,而用户只想要那杯奶茶、那趟车、那集剧。
平台算得很清楚:你每多背一笔债,它就从你的利息和服务费里多抽一笔钱。你以为是羊毛出在羊身上?不,是羊毛出在"你未来的钱包"身上。修图软件为什么要懂你的资金需求?因为它要的不是你的审美,而是你的现金流。
三、这门生意,到底有多赚
"日息万二"听着不贵,一万块一天才两块。可下面还有一行小字:服务费、管理费、担保费另计。有人借了三万块还完最后一期,我帮他算了一笔账,实际年化利率已经过了36%。名义利率和真实成本之间,隔着一整条"费用"的盲区。
银行系的消费贷相对规矩,综合年化往往12%-18%;但到了第三方平台,"综合费率"最高能冲到36%,这还是按监管上限说的。消费贷的逾期罚息更是另一种"利润黑洞"——一旦被判定逾期,本金、利息、罚息、催收费全部叠加,滚雪球一样往上翻。
平台的风险敞口看似被用户扛着,利润却已经入袋。 5万亿的蛋糕,就是这么被一口一口切出来的。
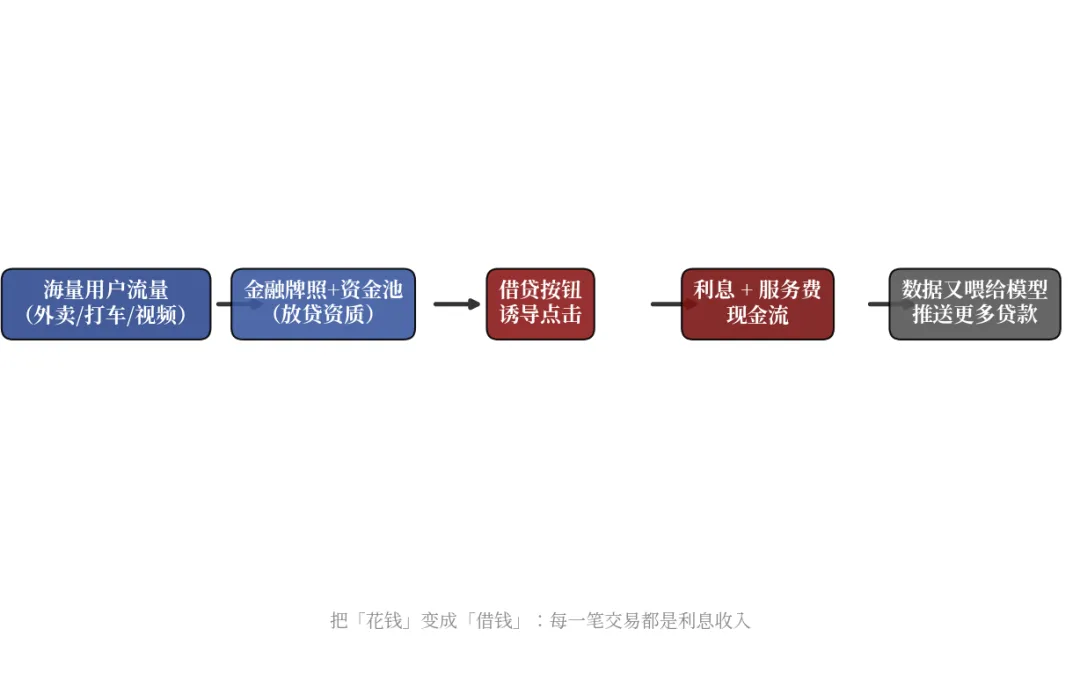
流量变现金:从"花钱"变成"借钱"
四、生意没错,错的是把"人都营销成会借钱的"
说到底,金融是真金白银的刚需,消费贷也确实是很多人的"及时雨"。但问题在于,当放贷成为互联网公司的流量变现手段,借款就从"需要才借"变成了"推着你去借"。它没有了门槛,反而制造焦虑;它不是帮你周转,而是帮你透支。
修图软件不关心你的镜头,天气App不懂你的冷暖,它们只关心一件事:你什么时候手滑,按下那个"借"字。当"借钱"变成像点赞一样无感的动作,这根链条上的每一环——从诱导到隐形费用,从免息大到逾期——都在把"消费"变成永远还不完的"负债"。
商业的边界不该是"能不能赚"的问题,而是"该不该这样赚"的问题。 流量可以变现,但变出来的如果是别人的债,这笔生意,总有一天会反噬。你知道那个按钮是债,可它总在你看不见的地方,替你按了下去。