ARTICLE · 1160002
AI漫剧:越看越上头,钱都被谁赚走了
AI漫剧:越看越上头,钱都被谁赚走了
先看外面的数字。2026年前8个月,全国上线微短剧43万部,是去年全年的13倍,其中AI剧占了九成;10 月 9 日传媒板块涨停潮,中文在线20%涨停,掌阅科技、上海电影跟涨。 同一年,同一个行业,另一组数字:每77部新剧里只有1 部回本,98.7%在半年内没摸到盈亏线;AI漫剧承制方从1216家锐减到698家,一个季度少了四成。一部剧的成本降了90%,做剧的人少了四成。 降在哪?真人短剧一部要投150万到300万,几十号人拍几个月;AI 漫剧每分钟 800到1200元,一个3到8人的小组,7到14天交片。有从业者一个人15天做了29 集,播放量破亿。 可爆款有多难?2026年上半年全网新上线AI短剧超22.19万部,播放破亿1055部,破亿率0.47%,约两百部才出一部。而2025年全年 AI 漫剧的破亿率更只有 0.16%,六万部里96部破亿。 口径先交代一句:43万部是全行业前8个月的数,22.19万部是AI 剧上半年的数,统计范围不一样。不过两个口径指向同一件事,供给爆了,爆款没有。 1.1 生意本质:卖的不是剧,是“停下来的30秒” 先把规模摆清楚。2025年微短剧、漫剧产值破千亿,同期全国电影票房518.32 亿,短剧体量已是电影的两倍。2026年行业测算1210亿元,其中 AI 剧漫剧超400 亿元。用户侧,截至5月短剧去重用户8.51亿,App 月人均使用时长26.9小时,超过传统在线视频平台。 一部剧存在的意义,是被剪成那30秒的切片,把我们从信息流里拽进漏斗,然后让我们一路走到付费墙或者看下一集广告,整部剧是一支两小时的广告。 掌阅科技2025年短剧等衍生业务收入18.55亿,同比增长139.19%,是公司第一大业务。可同一年,它的销售费用是20.79亿,卖短剧赚的钱,比不上给短剧买的流量贵。 更狠的在昆仑万维。2025年它的营收81.98亿,销售费用41.82亿,毛利率68.61%。整个行业里毛利率算高的,因为它卖的是模型和流量,不是内容。可这一年它亏了15.93亿,2024年也亏15.95亿,连续两年。 一家毛利率接近七成、收入八十亿的公司,连续两年亏掉十六亿,有意思的商业模式。 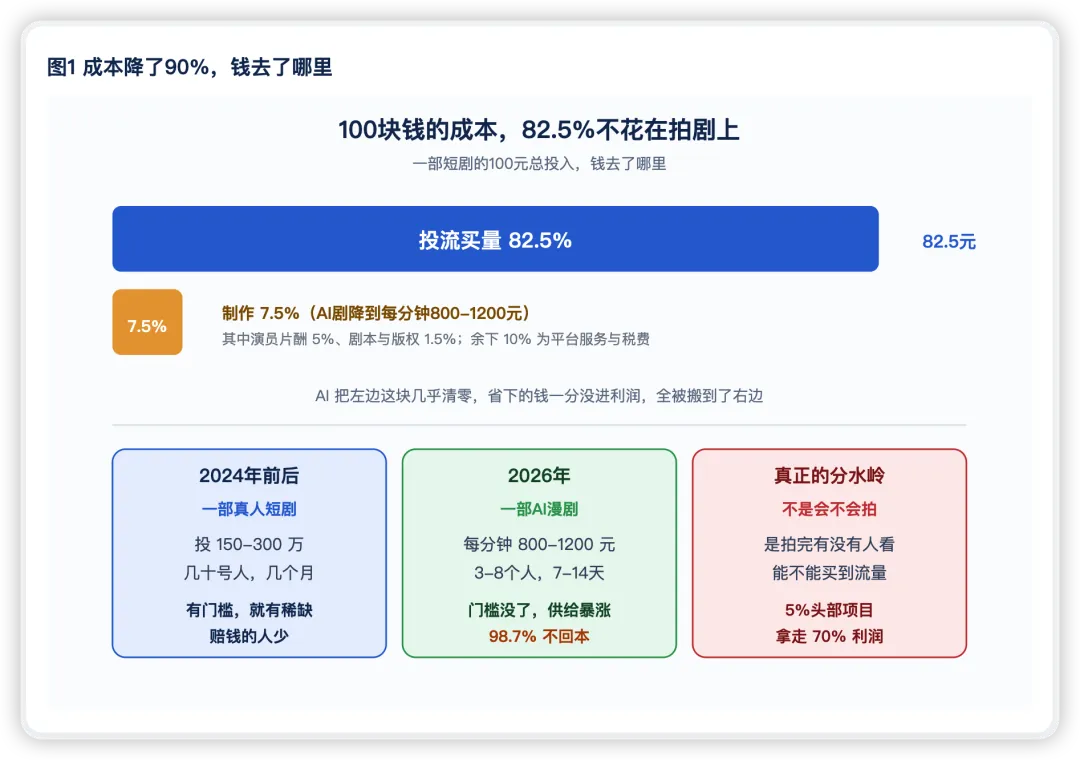
1.2 产业链分钱:投流拿走大头,制作方喝汤,观众出钱 把链条摊开看。 上游是IP和模型。阅文、番茄提供故事源,字节的Seedance、可灵提供生成工具,商用定价约1元每秒,这个环节赚的是技术的钱,稳,但天花板看得见。 中游是制作。AI剧把成本打下来了,可这一环在分账里通常只能拿3%到10%,这是小程序付费时代的口径,免费模式的分账后面单独算。行业里流传的说法是:5%的头部项目拿走70%的利润,腰部公司盈利比例3%到5%,腰部以下不超过2%。 下游是分发。投流份额里,巨量引擎一家占约73%,腾讯广告17%,快手8%。这一环赚的是“注意力二次转售”的钱。 真正拿走利润的,是那个把所有人的注意力变现的中间商。而最奇怪的结论在这里: 受众是这条链上最大的资方,也是唯一拿不到分红的资方。 什么是资方?用资源投票、决定生产什么的人。以前这个角色是出钱的投资方,押导演、押明星、赌爆款。现在你每一秒的停留、每一次完播、每一次划走,都是一次投票。算法不参与审美,它统计选票,然后把你的票变成下一部剧的生产指令。 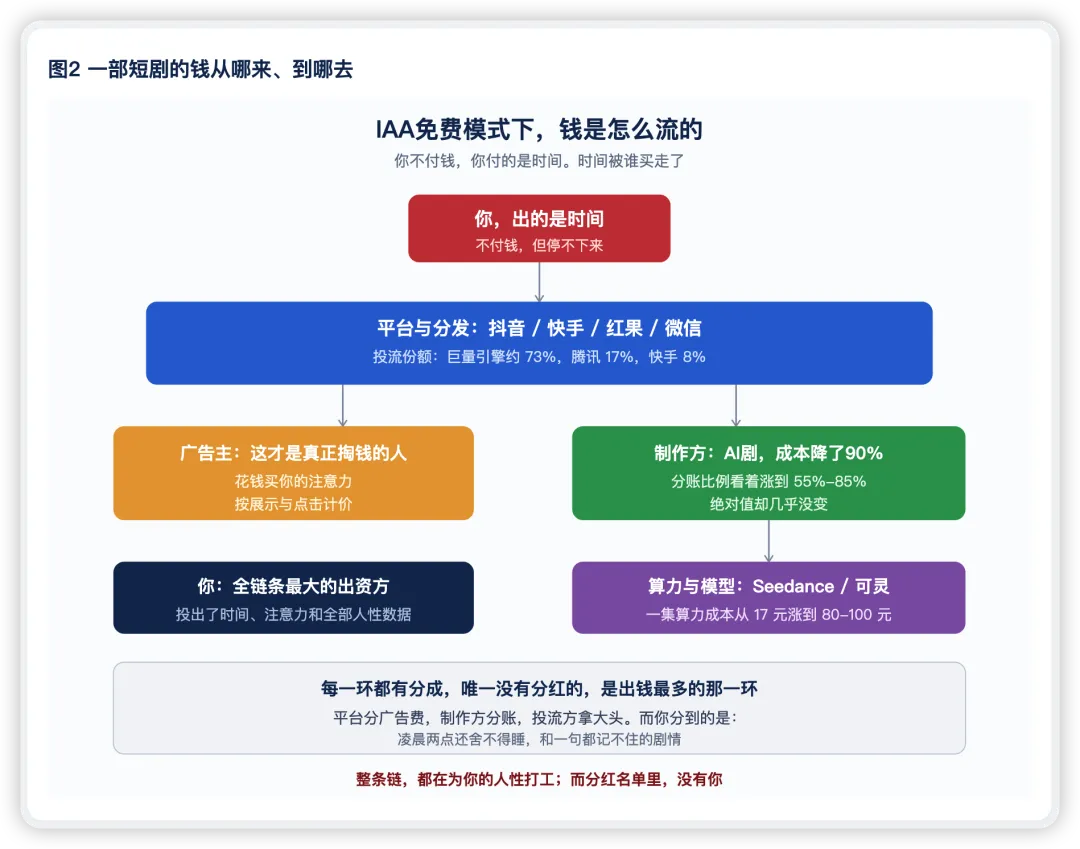
1.3护城河层级:产能不是护城河,能花钱才可能是 这一行的护城河,得分层看,而且位置决定厚薄。 最外层,也是最不值钱的一层,是产能。AI之后产能不值钱了,一年翻几十倍,谁都能一天出好几部。 往里一层是IP。故事从哪来,这确实是门槛。阅文、番茄手里有几百万本网文,改剧本不用从零编。但IP只能保证有故事,不能保证有人看。阅文集团2026年上半年短剧及AI漫剧收入4.3亿元,是去年同期的三倍多,可这不是一笔能撑起集团的生意。 再往里是工具链。能用AI全流程跑通剧本、分镜、成片、投流的公司,人效是别人的十倍。这确实值钱。中文在线的“逍遥AI”,据2025年报披露,AI让翻译成本下降超90%,3D动画单分钟成本下降超75%。掌阅科技的“泡漫”平台,把剧本、角色、场景、分镜、视频做成流水线。 最里层,也是最硬的,是流量的准入证。截至2026年5月,红果免费短剧MAU超过3.5亿,是第二名河马剧场3853万的九倍。这个位置不是拍几部剧能换来的,是三年攒出来的用户。2023年8月红果才上线,2026年1月日活破亿,成为字节继今日头条、抖音、豆包、番茄小说之后第五款日活过亿的独立应用。 朋友们,而这里有一个残酷的推论:字节自己把这四层全占了。上游有番茄小说做IP,中游有Seedance做模型,下游有抖音和红果做分发,最后由巨量引擎承接广告变现。 四个环节在同一集团里转成了一个闭环。外部平台很难切入其中任何一段:红果超过一半的新用户来自抖音导流,用户在抖音刷到短剧片段,一键跳转红果看全集,这条路径成本最低、转化最高。免费模式把这个闭环放大了十倍,免费短剧市场占有率从2024年初的约11%攀升至年底超过50%,红果在独立短剧APP市场吃掉近90%的份额。 爱奇艺后来也下场了,极速版改名爱奇艺微短剧;芒果TV推出风芒;优酷成立微短剧中心。但分账吸引力和流量扶持,都难比一个内部闭环。 所以这门生意,是一场只允许一个人全做的游戏。上市公司进场,拿到的永远是中间那一段。 更关键的是,这个游戏里最赚钱的玩家根本不参加上市公司考试。2026年7月,红果DAU1.68亿,同比增长107%,不含网页端和TV端。同一口径下腾讯视频约5000万、爱奇艺约4500万、优酷约3000万、芒果TV约3000万,四家合计约1.55亿。一款免费APP的日活超过四款长视频之和。 而它到底赚没赚到钱,报表上看不见。没上市,就是没有年报。 1.4周期与政策:算力在涨,收益在跌,监管在收 先说收益。这儿有两个数,长得不像,其实是两笔账:千次播放收益是广告主侧的CPM,从2025年下半年的约60元掉到2026年的15到30元;万次播放单价是平台分给创作者的,从100元跌到5到10元。 两个都跌了九成左右。别把它们换算到一起比,它们分的是不同的钱。 再说成本。制作降了90%,流量成本同比上涨超过100%。而算力本身也在涨:一集AI漫剧的算力成本从17元涨到80到100元,一分钟漫剧从100元涨到200到300元,AI短剧算力成本从年初约300元每分钟飙到近1000元每分钟。原因是废片率太高,公开报道的口径是超半数AI生成内容没法用,角色一致性还要反复修。 两头挤,中间就没了。行业里流传的成熟投流团队ROI是1.03到1.07,投100块赚回103到107块。稍有不慎就是亏。中小团队普遍低于0.8。 最后说政策。2026年9月1日,《微短剧发展管理办法》正式施行,这是我国首部专门规范微短剧的专项规章,八章五十四条。里面有一句,直接点名了这门生意的命门:播出单位应当定期审核、评估、验证算法机制机理,不得使用诱导用户沉迷、过度消费等的算法模型。 还有一条常被忽略的:三类微短剧由符合条件的播出单位履行内容管理职责。翻译过来,那98.7%的赔钱产能,审核责任落在平台头上。平台不可能替几十万部剧背书,于是审核门槛会往上抬,AI剧每集还得加明显标识,备案、许可证都得办。 门槛刚被AI冲掉,监管又把它砌了回来。抬高的是合规成本,拦住的却是产能。 02 要看清这门生意,得挑几家真在里面的公司。 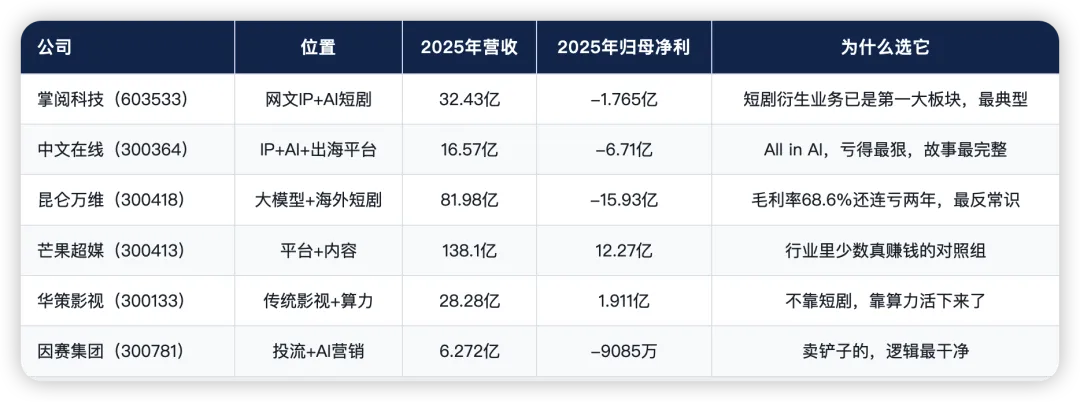
还有一家没进表,得单说:红果和它背后的字节。前面提过,它一款免费APP的日活超过爱优腾芒四家之和,可它没上市,没有年报。所以这篇文章所有的账,都算不到这门生意最大的那个玩家头上。 慈文传媒为什么不选?56个人做3.98亿营收、毛利率只有3.978%,反常到得先核实口径;上海电影、龙版传媒10月9日才刚涨停,报表里还没有AI短剧的收入痕迹。 先说一句:这张表最重要的信息不在任何一列里,而在第五列之外。因为六家公司里,四家亏损,两家赚钱,赚钱的这两家赚的都不是短剧的钱。 还有个更安静的事实,比上面所有数字都重要。六家公司里,三家把短剧单列了出来,三家没有。 单列的三家:掌阅衍生业务18.55亿、占营收57.20%;中文在线短剧及IP衍生品8.96亿、占54.09%,已是第一大收入来源;昆仑万维短剧和AI短剧平台16.17亿。 没单列的那三家:芒果并进“长视频”,华策并进“影视制作”,因赛并进营销服务。 看出规律了吗?单列的正好是短剧占营收三成到六成的公司,不单列的是短剧还不到两成的公司。披露规则的差别,跟监管要求没关系,跟你是否靠短剧讲故事有关。 分水岭在这儿:单列的三家,收入结构都变了。掌阅衍生业务增速139.19%,把原来的主业数字阅读压到12.56亿、同比降23.73%;中文在线的短剧及IP衍生品首超网文,占比54.09%。 做了这些年财务,见过太多种并表方式。真正要当心的不是并表,是并表的那家,主业正在被新业务吃掉,而它不肯告诉你这件事。 03 看完生意,先看人,再看钱,这是我们书《上市公司年报的底层逻辑》里的顺序:人不对,账都不用拆。读这一行的人特别有意思,做决定的和被打爆的,往往是同一批人。 第一:老板的赌性,和年报里的钱对得上吗 这一行的老板分两种。一种是把短剧当生意,一种是把短剧当叙事。 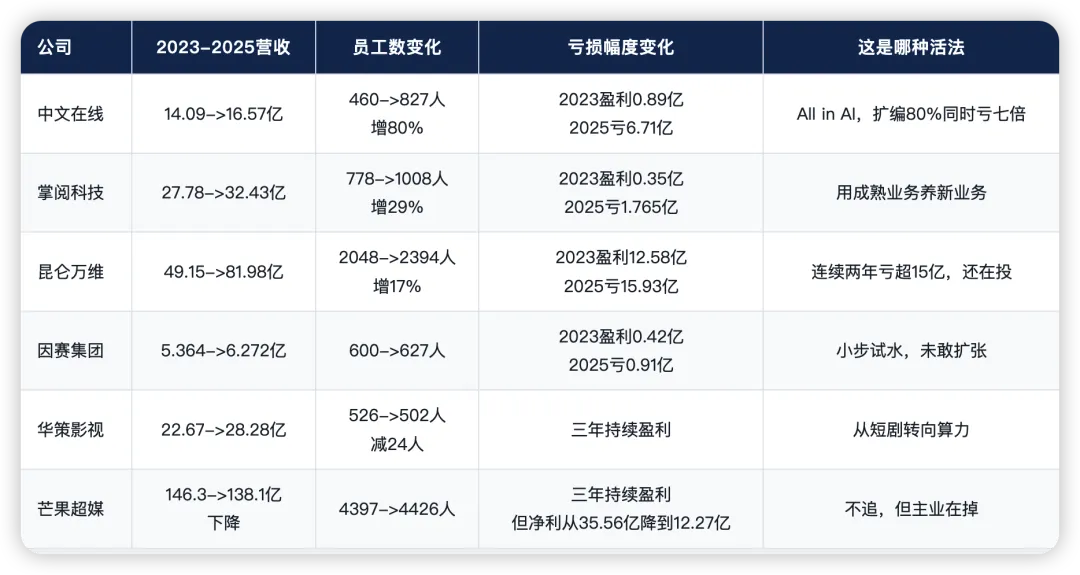
中文在线这一行值得多说一句。员工从460人涨到827人,两年增加80%。同期营收只涨了17.6%,从14.09亿到16.57亿。 人翻了一倍多,收入只多了两亿四,人均创收从306万降到200万。而它2025年人均创利是负的8.11万。 它在干什么?建AI生产线,铺海外平台FlareFlow,累计注册用户突破3300万。2026年一季度AI漫剧产量同比增长超300%。 这些都是真的。可这就是那个循环的完整形状:先扩人,再投流,把收入做上去,然后发现收入涨了、利润更负了,于是需要更大的定增去补现金流。这个循环后来走到了头:28.33亿的定增、八天之内两份终止公告。下一笔账,钱账,细说。 芒果超媒那一行同样值得读。营收从146.3亿降到138.1亿,归母净利从35.56亿降到12.27亿。三年净利掉了23.29亿。 它没追AI短剧的泡沫,可它在长视频的泥潭里。这两家公司的处境放一起看特别有意思:一家追风口追到亏损,一家不追但主业在下滑。整个行业没有一家轻松的。 第二:做AI的团队,投入在涨还是在缩 这一行的“研发”和制造业完全不同,所以研发费用率这个常规指标在这里基本失灵。 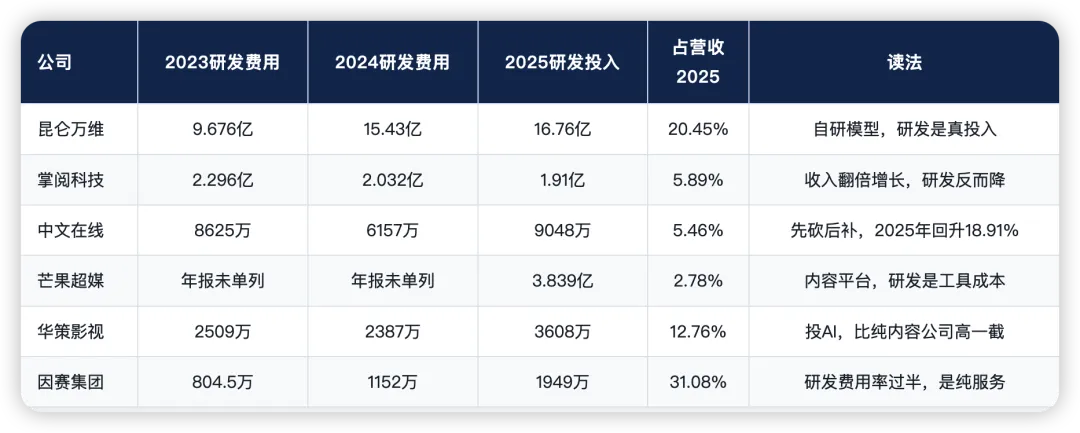
注:研发投入口径取各公司年报披露值,未披露处以“—”标注,不做估算填充。这张表最有意思的是中文在线那条线,走了一个V形:2022年1.332亿,2023年8625万,2024年6157万,2025年反弹到9048万,同比+18.91%。 先砍后补。这是一个挺理性的动作——AI模型还没跑通商业模式的时候,先把研发费用压下来;等要讲故事了,再把它加回去。2025年它研发人员增加到221人,同比+24.86%。 朋友们,我原来以为它会一直砍下去,这张表把我的判断推翻了。它2026年一季度首次披露的AI运营指标是“周均Token调用规模环比增速超20%”,看起来是真在用。 但这不代表研发就是它的护城河。它研发投入9048万,占营收5.46%;昆仑万维研发16.76亿,占营收20.45%,是它的十八倍。 算力还在涨,第一章算过了。这个涨价,用别人模型的扛不住,也转不出去。 而昆仑万维自研模型。这条路重,但它是自己的。它毛利率掉的10个点,买的正是这个位置。 第三:人均效率,AI剧最反常识的一个数 这一行的“人”已经不是传统意义上的员工了。一个AI内容团队3到8个人,一年出几百部剧。人效高得离谱。 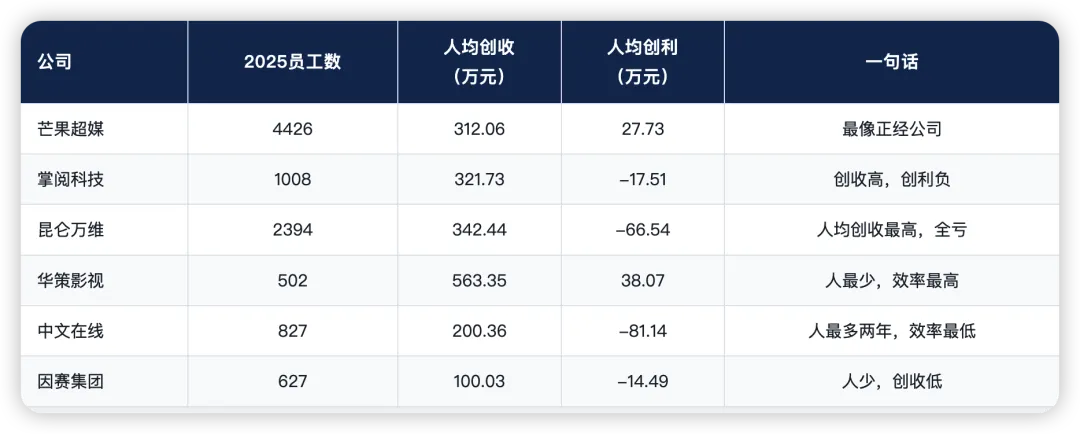
注:人均创收=2025年营业收入/年末员工总数;人均创利=2025年归母净利润/年末员工总数。员工总数为各公司年报披露数。 昆仑万维人均创收342.44万,全样本最高,人均创利-66.54万。掌阅人均创收321.73万,人均创利-17.51万——这一行和年报披露的官方口径完全一致。 华策影视只有502个人,人均创收563.35万,人均创利38.07万,是六家里人均创利最高的。 中文在线最刺眼:827个人,人均创收200万,人均亏81.14万。人最多,是华策的1.65倍;效率最低,只有华策的36%。 三家逻辑放一起:华策502人创收最高,因为它是内容公司,做精品剧集和算力,不需要几百人去投流。昆仑万维2394人创收也高——那是买量买出来的流水,收入做大了,分母好看而已。投流不算人效,投流算费用。 但有个数得先扣掉水分。华策2025年归母净利1.911亿,扣非净利只有2106万,同比降87.64%,非经常性损益占了88.89%。所以它那个人均创利38.07万,含着一大笔金融资产的浮盈。真正靠主业赚钱的样本,是芒果超媒的27.73万。 但它2026年上半年减亏81%,经营现金流从净流出转为净流入。更硬的一个数在这儿:海外平台FlareFlow从2025年全年净亏4.73亿,变成上半年赚1.52亿,累计注册用户从3300万涨到5200万。 看到这儿我停了一下,得说句公道话:亏得最狠的那家,也是最先看到拐点的那家。因为它的产能工具已经建起来了,剩下的是等一个爆款。这世上最难受的事,大概是明知道方向对、钱却没了,还得继续熬。 人看完,该看钱了。这一行的财报陷阱比制造业深得多,同时踩三个坑:成本结构反常、收入口径不透明、现金流常年为负。五个数,我一个一个来。 第一、销售费用率,而不是毛利率,才是这个行业的体温计 正常公司看毛利率,因为毛利率看产品赚不赚钱。这个行业不行,得看销售费用率。 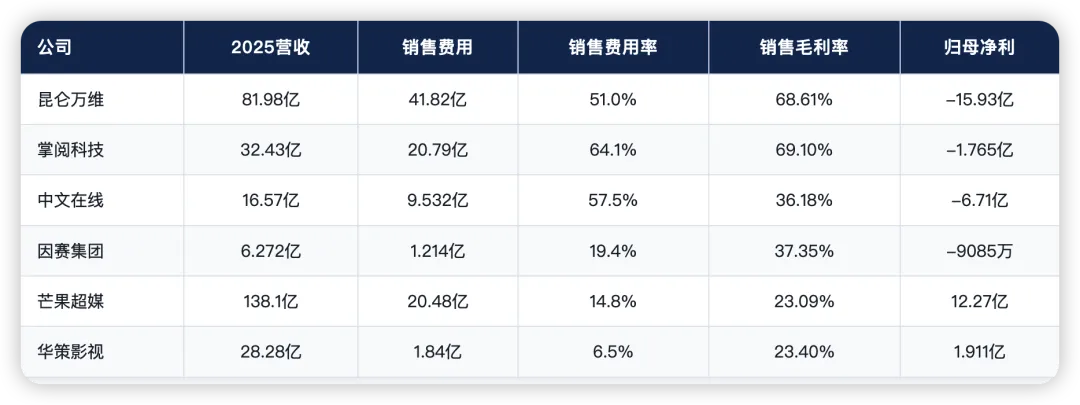
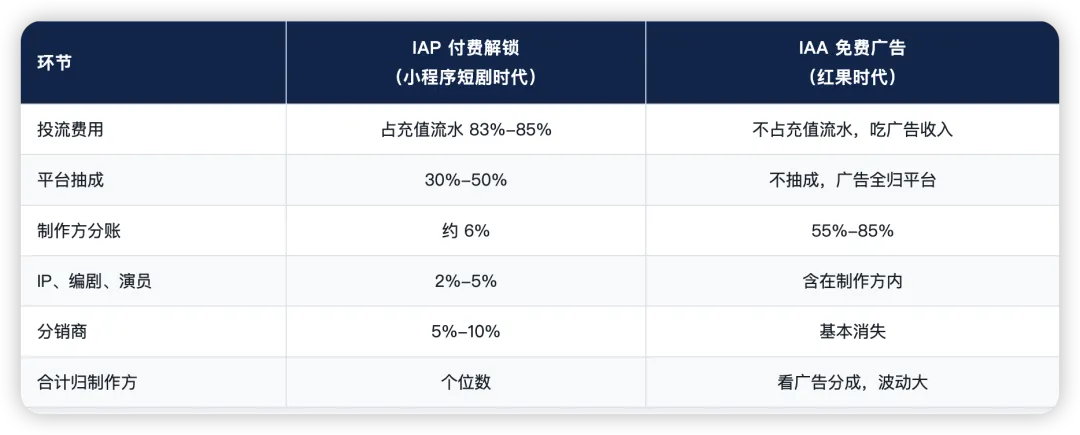
看明白了?付费模式下平台抽30%-50%、投流再吃掉83%-85%,两把刀一起砍,制作方只剩约6%。一个1000万流水的短剧,投流烧掉830到850万,制作方最后能分到的极为有限。 有个容易看漏的转折。从付费切到免费,制作方的分账比例从约6%涨到55%-85%,翻了好几倍,可它一分都没多赚。 为什么?因为分母变了。付费模式下你卖的是内容,一集就是一次付费,分母小、分成低但单价高。免费模式下你卖的是注意力,一集的内容换来的是几分钟广告时间,比例看着高,单价极低。 比例上你赢了,绝对值上你依然赢不了。这就是这门生意最狠的地方:连商业模式从付费换到免费,都救不了制作方。 关键还在披露。前面说过没有一家单列短剧收入,所以上面这些比例,你在任何一份A股年报里都找不到。这就是这门生意最微妙的地方:你以为你在读年报,其实你在读行业估算。 第二、经营现金流,比亏损更值得警惕 利润为负还能解释,现金流为负说明钱真的出去了。 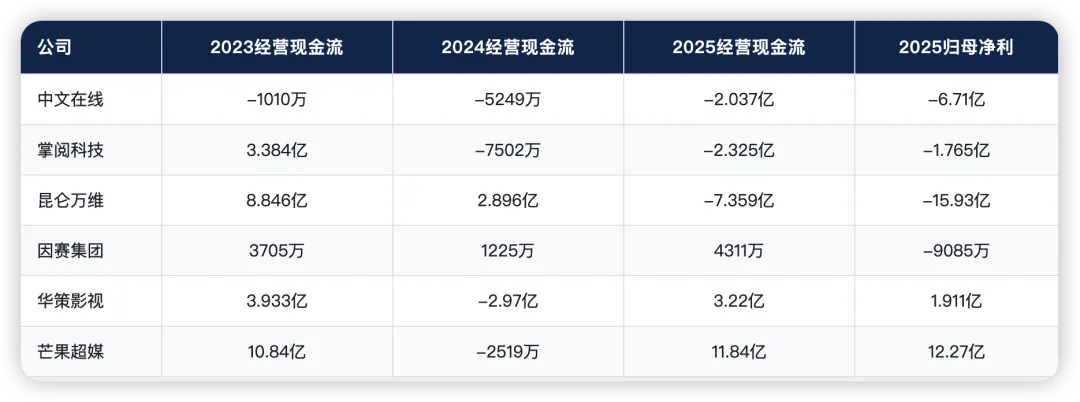
中文在线三年经营现金流:-1010万、-5249万、-2.037亿。一年比一年差,而且是在收入从11.59亿涨到16.57亿的同时。 昆仑万维更极端。2023年经营现金流还是正的8.846亿,2024年变成2.896亿,2025年直接掉到-7.359亿。营收从49.15亿涨到81.98亿,涨了67%;经营现金流却从正8.846亿摆动到负7.359亿,整整挪动了16.2亿。收入涨了三分之二,现金少了一倍还多。 这不是经营失误,是商业模式在索取现金。 投流是先付钱买量,用户看完广告,广告主的钱过一阵才结。制作方在整个链条里垫资最久、规模最大。收入是“分账后净额”还是“全额流水”,不同公司口径也不一样。 看这类公司,只看净现比会得出错误结论,因为分子分母都被口径污染了。更直接的办法:看三年经营现金流是不是同一条线往下走。 半年报里信号更早。中文在线上半年归母净亏4299.53万元,同比减亏81.01%,经营从净流出转为净流入;掌阅科技净亏5014.18万元,同比减亏68.69%。昆仑万维上半年AI短剧平台收入15.35亿元、同比涨163.28%,可整体销售费用33.4亿元、涨82.75%。 都减亏了。但注意:华策影视2026年上半年算力业务营收1.60亿元,占总营收23.41%,同比大增184.03%,已经是第一大收入板块。它上半年归母净利1.67亿元,同比增长41.98%。 同样是减亏,中文在线和掌阅靠少花钱,华策靠换赛道。这两件事的性质完全不同:一个是节流,一个是换命。 第三、毛利率的降幅,比绝对值更能说明问题 这一行的毛利率不是产品的定价能力,是“内容成本”在收入里的占比。它掉得快,说明内容议价能力在崩。 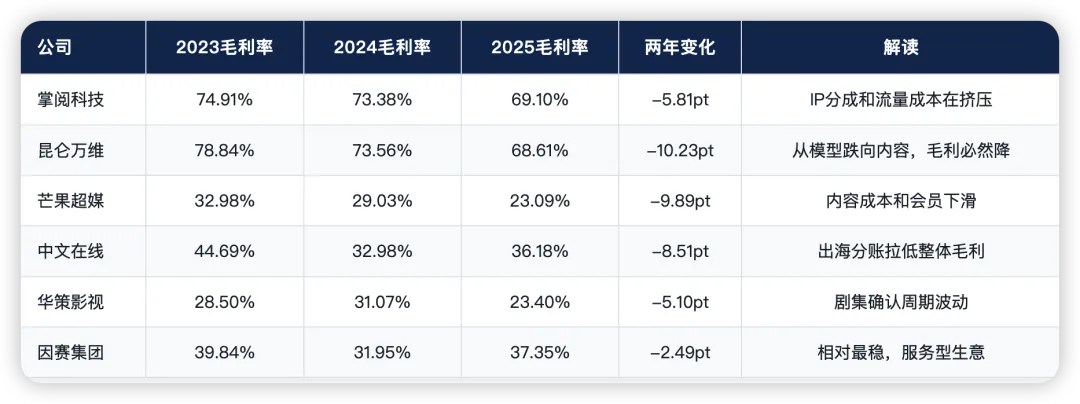
六家,两年全部下滑。这就是AI短剧的真相。 逻辑很直:一部剧的成本降了90%,理论上毛利率应该暴涨,因为成本端几乎清零。可实际发生的是毛利率集体下滑。 为什么?因为毛利率的分母不是制作成本,是全部内容成本。AI降的是这一项,可它只占7.5%。剩下82.5%的投流照旧要付,还因为所有人一起抢而变贵。 昆仑万维从78.84%掉到68.61%,最有解释力。2023年它主要卖模型和软件,毛利率接近八成。2025年短剧及AI短剧收入从1.68亿涨到16.17亿,一年涨了8.65倍,营收结构里低毛利的分发和内容占比大幅上升,毛利率被硬生生拉下来10个点。 所以在这个行业,毛利率下降未必是竞争力退化,可能是你正处在产业链更薄的位置上。 第四、存货几乎没有,但投流有 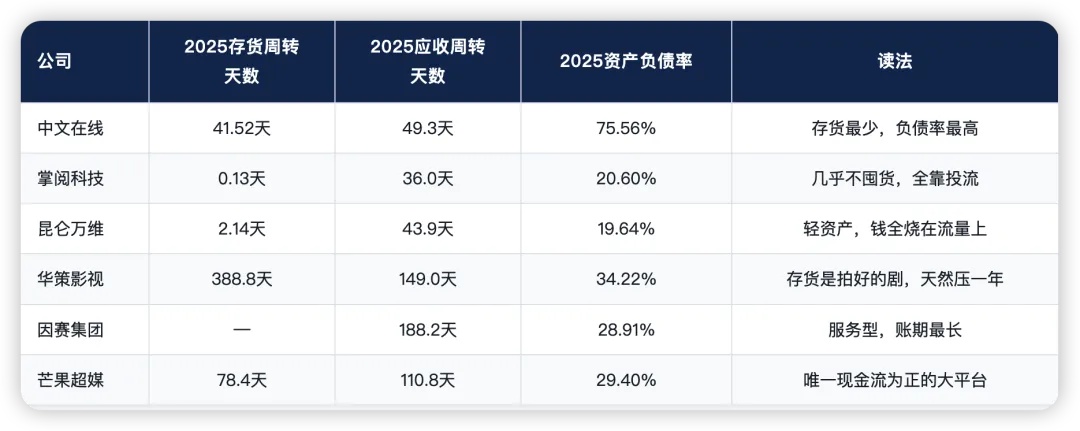
掌阅科技的存货周转天数是0.13天。也就是库存一天就清空了。为什么?因为AI剧的生产周期只有7到14天,根本不需要囤货。 这曾是资本最爱听的故事:轻资产、不囤货、周转快、现金流好。 把它跟前面那张现金流表对着看,最扎眼的是:芒果+11.84亿,华策+3.22亿,因赛+0.43亿;而中文在线-2.04亿、掌阅-2.33亿、昆仑-7.36亿。同一门生意,有人在收钱,有人在烧钱。 可同一个公司,中文在线走出了完全相反的方向。2025年末它的存货账面价值只有2755万元,比上年末减少了4367万元,降了六成。它确实没囤货,它甚至比谁都不囤。 可就在同一年,它的资产负债率从38.45%涨到了75.56%,一年多了37.11个百分点。短期借款增加69.19%,应付票据及应付账款增加282.58%。 这行最该警惕的样子是:账面上“轻资产、不囤货、周转快”的漂亮故事,和资产负债表上“越轻越撑不住”的事实同时发生。 它不是在囤货,是在借债买故事。9月30日中文在线披露定增预案,拟募资28.33亿元,投向版权采购和AI大模型。而截至6月末,公司归母净资产只有2.63亿元。 募资额是净资产的十倍以上。深交所连发五问,问募资规模是否合理、测算依据、盈利预测是否乐观、A股定增与港股上市为何同时推进。 问询函要求10月8日前回复。10月8日这天,公司早间终止H股上市,晚间终止A股定增,两份公告前后脚发出来。问询函还没等来回复,两个融资先撤了。前后八天,当天股价跌12.75%。 这八天里发生了什么?一家净资产2.63亿的公司,想募28.33亿去讲故事。这是这门行业里最典型的一处暗礁:故事讲得太大了,容身之地太小。 第五、真正的护城河,藏在“烧钱的人是谁”里 这是这个行业独有的一个要点,其他行业读年报用不上。看AI短剧公司先问一句:这家公司自己掏钱投流吗?不投流,说明它靠平台自然推荐,那是弱势位置;大量投流,就得问下一句:这笔钱是谁给的。 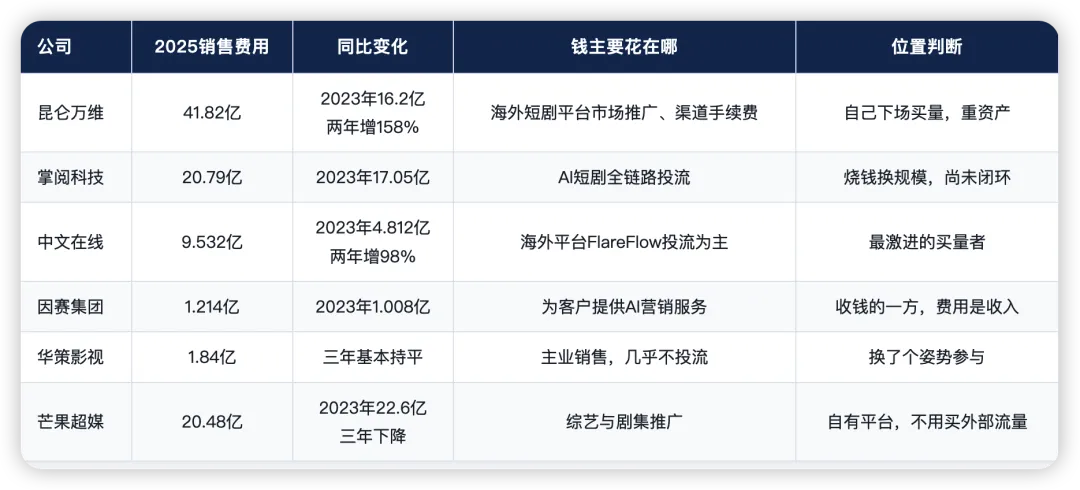
这张表的价值,比前面几张都大。因为它一句话点出了行业真相: 销售费用三年下降的芒果超媒和华策影视赚钱,销售费用三年翻倍的昆仑万维和中文在线亏钱。 原因很简单:芒果超媒有芒果TV,流量是自己家里的;昆仑万维没有,只能在别人家门口买广告。在这门生意里,流量不是商品,流量是产权。你有平台,流量是你的成本项;你没平台,流量是你的生命线。 半程观察里有个反常识的对照。芒果超媒2026年上半年成了首部AIGC上星长剧《后西游记》的出品方,新成立“AIGC创新内容中心”。这部剧8月31日在芒果TV开播并登陆湖南卫视黄金档,是“广电21条”后国内首部“边制作、边审核、边播出”的剧集。 它是六家里唯一一家,AI短剧做起来之后不用担心亏钱的。因为它不靠短剧吃饭。2025年它的经营现金流11.84亿,同业里另外五家有三家是净流出。 前两笔算的都是别人的账:人的账,钱的账。第三笔,得算回我们自己头上。 说句公道话,大部分剧情挺糙的。短剧横扫三代人不是因为拍得好,是它算准了每一代人缺什么:老人刷陪伴,孩子刷逃避,成年人刷“赢”。我外甥十五岁,夜里刷逆袭爽剧,白天被排名按在地上摩擦。 这个答案再往前推一步:不只是行业现象,它是一切技术降本都会踩的坑。 最有意思的是那个涨停潮。催化剂是首部AI超写实院线电影《三星堆:未来往事》定档10月23日,另有机构测算虚拟拍摄可削减85%场景搭建成本。 这部片子是博纳影业出品,9月28日开盘一字涨停,市值87.42亿。 再看博纳自己的报表:2026年上半年营收4.58亿,同比下降31.90%,归母净亏1.69亿。 一家亏1.69亿的公司,因为自家一部AI电影要上映,涨停了。 这就是这个行业最真实的样子:故事比数字跑得快,叙事比利润跑得快,成本下降被当成了商业进步。 我刷红果是怎么样,我依然记得。 第一样是耐心。习惯了30秒一个冲突、2分钟一个反转,大脑就被重新校准了。回报慢的事,统统变得“不值得做”。它杀死的不是时间,是定力。 第二样是感知力。拿起手机是消遣,放下手机是无聊。当刺激可以随时获得,平淡本身就变成了惩罚。晚饭的味道、家人的闲聊,这些不分泌多巴胺的东西,在生活里一点点褪色。 第三样最深:系统性思考。碎片信息喂久了,人就习惯了不成体系的输入。凿一百口浅井,喝不到一口深井的水。 耐心、感知力、系统思考,恰好是投资需要的全部。 把这三样和前面那张表放在一起看,会看到同一件事的两面:表里那6家公司在拼命买流量、买注意力;而买下这些注意力的你,正在被这些流量反向改造。 这不是道德说教,是成本。这门生意真正的成本从来不在财报上,财报记的是花钱,记不了你被改造成什么样。 
这是一篇深度长文·讲透AI短剧行业
(内容有点长·建议先收藏再看)
假期最后两天,我把红果删了短剧没拍得多好,却算准了人性。
抛开其他,AI短剧确实是一门好生意;
先说结论
这门生意的成本大头,从来不是拍剧,是买量,投流占82.5%,制作只占7.5%。
AI削掉的是那个小头,省下来的钱一分没变成利润,全被去填那个大窟窿。大白话:AI把制作打到1000块,为了让观众看见,得花5000块买流量。
所以技术进步没有创造利润,只是钱换地方了。
我们习惯怪自制力,可拆完账才发现,这比自制力深得多:不是娱乐问题,是生意问题。
拆开看,今天一起聊聊。
01
先看地基:这门生意的四个环节

选样本:为什么是这六家,以及不选谁

第一笔账:人,谁在做决定,谁被打爆

04
第二笔账:钱,六家公司的报表在说什么
这张表最反常的地方,有三件事。
第一,卖得越多,亏得越多。掌阅销售费用率64.1%,毛利率69.1%,两个数都不错,利润却是-1.765亿。高毛利被更高的销售费用吃掉了。
第二,反倒是低毛利率的赚钱。华策影视毛利率只有23.4%,是样本里最低的,可它赚了1.911亿。因为销售费用率只有6.5%。芒果超媒毛利率23.09%,比华策还低一点,赚了12.27亿,销售费用率14.8%。
第三,这条分界线太清楚了。销售费用率低于20%的两家都赚钱,高于50%的三家全亏。中间的因赛集团19.4%,也亏,但它是投流服务商,成本项性质不一样。
第一次把这六家摆在一起看的时候,我以为我看错了。毛利率决定赚进来的毛利厚不厚,销售费用率决定先被切走多大一块——这行的生死,写在费用率上。
不过在往下看之前,有个数我得先摆出来,不然后面全会算错:同样一部剧,付费模式和免费模式的分账,完全不是一回事。

05
第三笔账:人心,这门生意真正的成本,从来不在财报上
(仅为个人观察与经验分享,不构成投资建议。市场有风险,入市需谨慎。)
