ARTICLE · 1160008
AI会议硬件9年从7%到39%:芯片占四成成本,四类终端怎么选
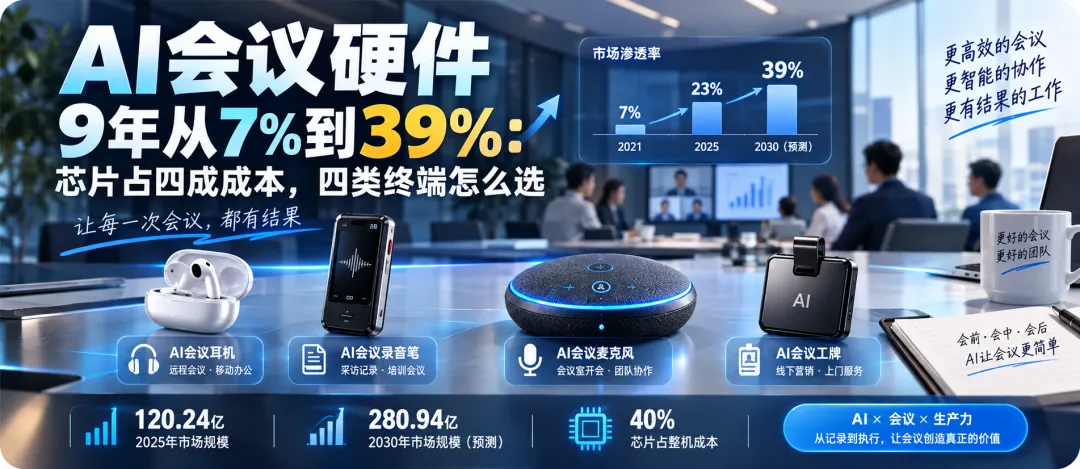
会议室里多了一类说不清算IT采购还是消费电子的东西:桌上一只圆盘状的麦克风,有人戴着和蓝牙耳机没什么区别的入耳设备开会,销售跑客户时胸前别一块会自动出纪要的卡片。这些统称AI会议硬件——声音、画面、发言顺序实时收进来,散会时直接给你一份带行动项的纪要。
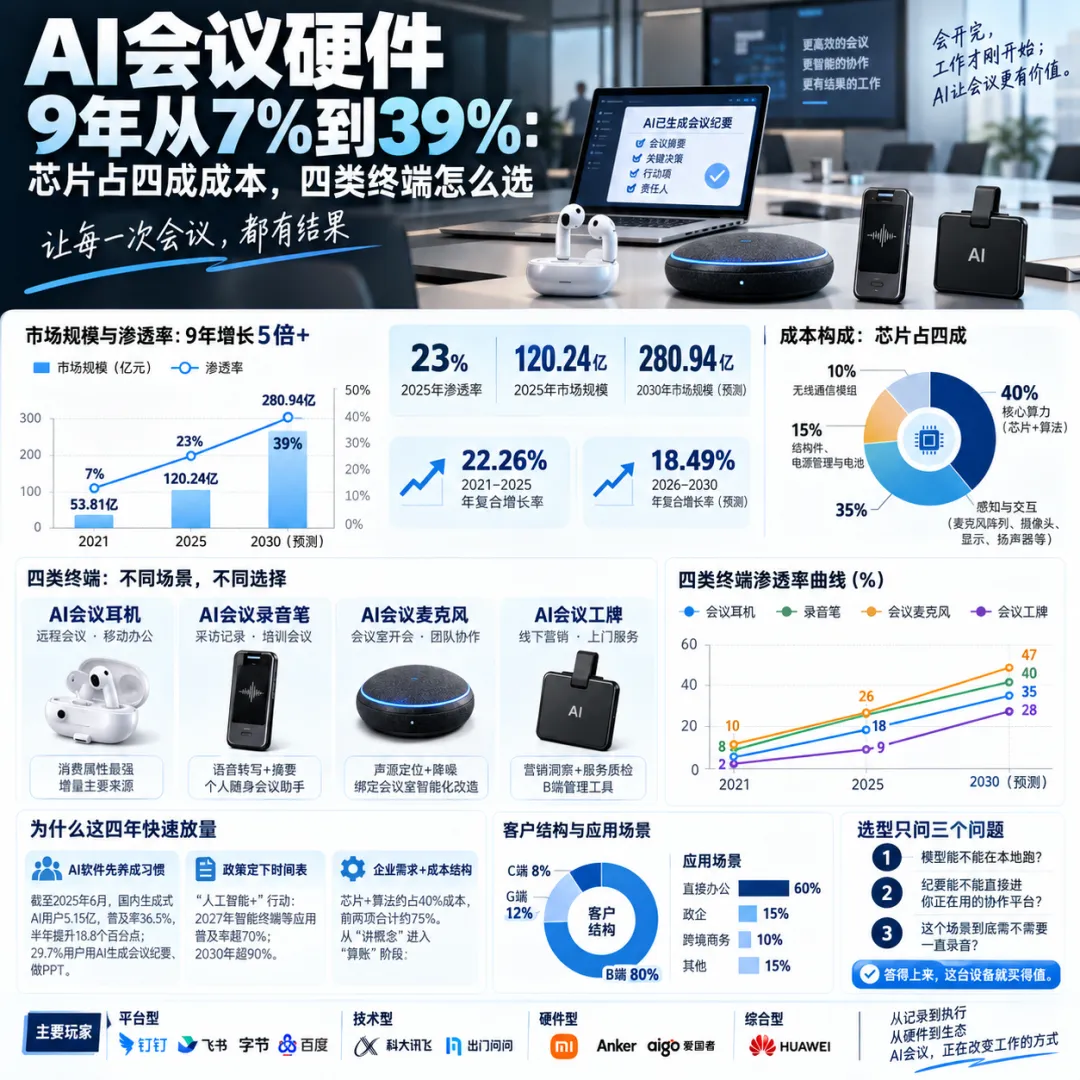
23% 2025年渗透率 | 120.24亿 2025年市场规模 | 280.94亿 2030年市场规模(预测) |
这类产品不是新东西,放量是最近四年的事。渗透率2021年只有7%,2025年到23%,2030年预计39%。市场规模从2021年的53.81亿元涨到2025年的120.24亿元,四年年复合22.26%;2026年预计142.52亿元,2030年预计280.94亿元,后五年年复合降到18.49%。增速在往下走,但盘子还要翻一倍多——这门生意已经从“讲概念”进到“算账”的阶段。
它到底是什么
它是企业协作的前端入口:把语音识别、自然语言处理、声学增强、边缘计算塞进一台终端,让一场会散场时留下的是结构化的记录、摘要和任务,而不是一堆需要人回头整理的录音。按形态划,市面上主要是四类。
AI会议耳机
在蓝牙耳机上加远场拾音、AI降噪、实时转写和翻译,面向远程会议与移动办公。四类里消费电子属性最强,最容易铺量。
AI会议录音笔
多麦克风阵列加转写、摘要、要点提取,语音进去,会议纪要和行动项出来。采访、培训、专业会议里接近刚需,也是个人随身的“会议助手”。
AI会议麦克风
会议室桌面设备,靠声源定位和波束成形把不同座位的人分开,背景噪声压下去,多语种转写。它的需求和会议室升级、智能化改造绑在一起。
AI会议工牌
线下营销和上门服务场景用,采集语音之后顺手做营销洞察和服务质检,汽车、地产、保险、政务、零售、银行用得较多,本质是B端的管理工具。
四条渗透率曲线,节奏完全不一样
麦克风和录音笔先成熟,耳机是增量的主要来源,工牌跑得最慢。工牌慢不是技术问题——场景本来就集中,再加上“佩戴即录音”这件事,企业要过的关比买设备麻烦得多。整体客户结构也印证这一点:B端约80%,G端约12%,C端约8%;场景上直接办公占60%,政企15%,跨境商务10%。
为什么是这四年
一是软件先把习惯养成了。截至2025年6月,国内生成式AI用户规模5.15亿,比2024年12月多出2.66亿,普及率36.5%,半年抬高18.8个百分点;用AI生成会议纪要、做PPT的用户占比29.7%。软件先教会人用,硬件再顺势把入口拿走,AI能力从软件侧往硬件侧迁移,就是这么发生的。
二是时间表定下来了。“人工智能+”行动给出的节点是:2027年新一代智能终端、智能体等应用普及率超70%,2030年超90%。方向从鼓励研发变成了考核落地,会议作为高频办公场景,自然成了要抢的入口。
三是成本结构决定了大家怎么比。一台设备的钱大致这么花:
核心算力(芯片+算法)约40%
感知与交互(麦克风阵列、图像传感器、摄像头、显示、扬声器)约35%
结构件、电源管理与电池约15%
无线通信模组约10%
前两项加起来约75%,芯片和算力平台对性能、成本的影响是压倒性的。所以这门生意的竞争,已经从“谁的麦克风多”变成“芯片+算法+整机+云服务”的综合较量。
谁在牌桌上
平台型|钉钉、飞书、字节、百度 带着办公生态进场,硬件是入口。钉钉服务企业组织超2600万家(截至2025年8月),腾讯会议用户4亿以上,飞书月活约3000万——软件带硬件,是它们最顺的打法。 | 技术型|科大讯飞、出门问问 语音识别和大模型是底座。讯飞的录音转写准确率在98%以上,2025年AI硬件618全周期销售额同比增长42%,双十一全周期增长30%。 |
硬件型|小米、安克、爱国者 研发制造、供应链、渠道是老本行,叠加AI功能完成产品升级,比的是工程能力、成本控制和规模化交付。 | 综合型|华为 模型、芯片、终端到操作系统自己做,卖的是“硬件+软件+服务”的一体化方案,综合实力最完整。 |
真要分层看,头部是科大讯飞、华为、影石这类有自研大模型和软硬件协同能力的公司;中间是钉钉、字节、百度这些平台方;再往后是出门问问、思必驰、循环智能、机智连接这样靠垂直场景吃饭的玩家。垂直那批里有个样本值得看:Plaud把大模型塞进一张超薄录音卡,用“硬件+AI订阅”切海外消费级市场,到2025年全球累计销量突破100万台,年化收入约2.5亿美元。硬件靠订阅而不是出货量赚钱,这条路被跑通了。
接下来两年的五个变化
① 从记录到执行。交互从“语音+文字”扩到“视觉+语音+文字”,功能往会议理解层走,能自己抽决策、识别行动项、按分工派任务的设备,会先在大企业落地。
② 端侧化。更多推理从云端挪到本地,低延迟、离线可用,数据不用出会议室。政企、医疗、金融这类客户,基本只认这一条。
③ 形态继续变小。一体化、更轻、功能塞得更多,会议手环、手表这类可穿戴形态已经开始出现。
④ 跨品牌互联。从一个品牌内部联动走向跨厂商中台,不然会议室里三样设备三套App,谁都不想用。
⑤ 客户下沉。从大企业往中小企业和C端走,同时和协作平台绑进会前、会中、会后的完整流程,产品形态也从单卖硬件变成“硬件+软件+平台”。
也说点不好听的
工牌的天花板不在技术上,在合规上;渗透提速靠成本下探,而中小企业对价格最敏感;中小厂商研发投入有限,端侧大模型和多模态会越来越吃力,份额大概率向头部集中;转写、摘要、翻译已经高度同质化,剩下的差异只能来自生态和服务。
选型只问三个问题
模型能不能在本地跑;纪要能不能直接进你正在用的协作平台;这个场景到底需不需要一直录音。答得上来,这台设备就买得值;答不上来,它就是桌上多出来的一个蓝牙配件。