ARTICLE · 1232162
Veeva | AI杀死软件,监管信任载体才是村里的希望
Veeva | AI杀死软件,监管信任载体才是村里的希望每一份 FDA 申报背后,都有一组被监管机构逐字审阅过的电子记录。更换记录系统的成本,不是软件订阅费,而是"在监管机构面前重新验证十年历史数据"的沉没成本。 Veeva 卖的不是 CRM,是监管信任的物理载体。19 家前 20 大药企用它的法规信息管理平台,自由现金流利润率 47.4%,资本开支只有 2,669 万美元——一台以合规粘性为燃料的复利机器。 昨天收盘 320.55 美元,市值 519.0 亿美元,企业价值 448.1 亿美元,远期 P/E 33.2 倍。 一、两大主业的主次已经反转 监管记录年金(R&D 云 + 质量云)已经不只是"增长引擎",它已经是收入主体——这个事实比任何叙事都扎实。 最新的季报(截至 7 月 31 日):R&D 订阅收入 4.194 亿美元,同比 +19.2%;商业订阅收入 3.474 亿美元,同比 +13.0%。 R&D 订阅比商业订阅多出 21%,占订阅总收入的 54.7%。一个十年前以 CRM 起家的公司,如今超过一半的订阅收入来自临床、质量、法规、安全。 这些系统的共同特征:一旦部署,更换意味着在 FDA 面前重新验证系统的合规性,时间以年计。公司 2030 年 60 亿美元 run-rate 的目标里,临床是"最不成比例的增长驱动",LIMS 刚拿到第一个前 20 大客户,安全领域有 5 个前 20 大客户选择、3 个已上线。 CRM是公司增长叙事中最脆弱的环节,也是分歧的震中。15 年来 Veeva 在生命科学 CRM 的份额约 80%,但 Salesforce 分手后的格局是:前 20 大药企约 50/50 分裂,Veeva 有 12 家承诺(公司 8 月底披露的数字),Salesforce 拿下了 AstraZeneca 和 Novartis。 公司自己的指引是"前 20 大中约 14 家最终会选择 Veeva"。CRM 占营收的比例从十年前的 75% 降到现在的 20%,2030 年预计降到 10%。 两个生意的资本特征相同,风险方向相反。监管年金是渗透率驱动(新产品逐个进入前 20 大药企),CRM 是份额驱动的零和博弈。而现在它们的体量已经反转:R&D 订阅 4.19 亿对商业订阅 3.47 亿。 二、真正的空间在渗透率低的那半边 公司给的 TAM 约 200 亿美元,FY2027 营收指引 36.8 亿,隐含渗透率 18.4%。 但这个 TAM 是生命科学软件总支出。拆开看: 所以真正的增长空间不是从 Salesforce 手里抢 CRM,而是把 R&D 云的渗透率从低双位数提到高水平。 这条路径的能见度更高,因为它不依赖对手失误,只依赖自己的产品迭代和销售执行*而这一季的数据说明它正在发生,两个业务分布的增长速度差有 6 个百分点。 三、差异化:平台竞争力正在被测试 Veeva 在监管记录领域的差异化是结构性的。一个直观的尺度:它的CRM 许可费大约每个销售代表每年1,800—6,600 美元,而一名全负荷药企销售代表的雇主成本是13.4—21.9 万美元——软件成本只占人员成本的1—5%。 在这个比例下,"换供应商省下的钱"在"重新验证十年监管记录的风险"面前几乎可以忽略。这是定价权的底层逻辑,也是它敢免费送 AI agent 到 2030 年的原因:护城河是已验证的记录,不是应用在记录上的智能。 但 CRM 战场在测试另一个问题:当 Salesforce用通用的 Agentforce平台、以更低价格和更强 AI 品牌进入生命科学时,"监管验证的粘性"能不能抵消"平台通用性 + AI 叙事"? AstraZeneca 和 Novartis 的选择说明,至少有一部分前 20 大药企愿意承担迁移风险。Veeva 的回应——这一季被称作"史上最佳 CRM 季度"、Falcon 快速爬坡,但它发生在一个 50/50 的战场上,不是一个 80% 份额的垄断市场里。 "Veeva 在 CRM 上仍然领先"和"Veeva 在 CRM 上拥有不可挑战的定价权"是两件不同的事。 四、AI 会不会杀死 Veeva "AI 杀死软件"这套逻辑落在这个行业,会先杀死 CRM,最后才轮到 R&D。而 CRM 只占 Veeva 收入的 20%。 三件事决定了 R&D 侧近乎免疫: 第一,为应付监管而买单的是"已验证"这个状态。 FDA 的电子记录规则(21 CFR Part 11)要求电子记录与电子签名可追溯、不可篡改;GxP 体系要求计算机化系统经过验证——安装、运行、性能确认,权限矩阵,变更控制,全套文档留档。 AI 可以把一份文件写得更快,但它不能让"这套系统已通过验证"变成事实。而这句话,是药企在检查官面前唯一拿得出来的东西。 Veeva 的资产因此不是代码,是已经写进监管档案的验证包。19 家前 20 大药企的法规平台跑在它上面,这不是偏好,是存量合规资产。 第二,AI 需要一个容器,而容器必须有人签字。 审计追踪要求"谁在什么时候改了什么"。一个 agent 生成的内容,如果没有进入已验证的系统、没有留痕,在 GxP 语境里等于不存在。 于是出现一个反直觉的结果:药企越想用 AI,越需要一个合规的容器来装它。免费送 AI agent 到 2030 年不是慷慨,是把"AI 是功能"这个前提按死——功能会被商品化,容器不会。 第三,数据在它手里,而且是有出处的那种。 AI 的产出质量取决于喂进去的数据是否干净、可审计、有版本。临床试验、批次、供应商、变更记录这些主数据躺在 Vault 里。换容器不只是换软件,是把这些数据的家搬一次,而且要在检查官面前搬。 但 CRM 侧完全相反。 CRM 卖的是工作流和界面:拜访记录、合规审批、内容分发——这些正是生成式 AI 最擅长的文本工作。它按席位收费,而药企的销售代表数量在下降;AI 替代的是人头,人头就是计费单位。Salesforce 的进攻还带着更低的报价和 AI 叙事,在一个"界面可被替代"的战场里,通用平台是比垂直厂商更自然的赢家。 所以AI是否会杀死Veeva,答案是分层的: Veeva 不是对 AI 免疫,是伤口不在要害。而"要害不在 CRM"这件事,报表已经给了证据:R&D 订阅 4.19 亿,商业订阅 3.47 亿。 反过来说,这个论点有一个真正的软肋:如果AI让"验证"本身变便宜——比如出现 AI 辅助的自动化验证工具,把一段 12 个月的合规验证压到 3 个月——那 R&D 侧的粘性也会松动。目前没有证据。 五、数字检验:ROIC 是 68% 还是 364%? 同一家公司、同一天、同一份报表,ROIC 可以是68.5%,也可以是 363.8%。差 5 倍。 差在分母。363.8% 那个算法把 70.9 亿美元净现金从投入资本里全额扣掉了,分母只剩约 3.4 亿美元(股东权益 74.3 亿减净现金 70.9 亿)。任何利润除以一个接近零的分母,都会变成一个荒唐的大数。 68.5% 是更保守的算法,仍然极高。但两个数字摆在一起说明一件事: 过去十二个月经营现金流 16.67 亿,资本开支 0.27 亿,自由现金流 16.39 亿,FCF 利润率 47.4%。每一美元增量收入几乎直接变成自由现金流。 所以 33.2 倍的远期 P/E,本质上只问一件事:收入能以多快的速度、持续多久地增长?它对"利润率"和"再投资效率"都不敏感——因为这两项已经没有改善空间了。 另外说一句:公司持有这么多超额现金有点不可理喻。 六、市场预期反推 当前企业价值 448.1 亿美元(市值 519.0 亿减净现金 70.9 亿),TTM 自由现金流 16.39 亿,EV/FCF 约 27.3 倍。 按 WACC 9.36%、永续增长 3.5%、FY2027 自由现金流约 17.5 亿做五段式反推: 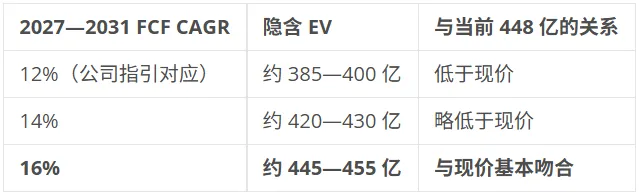
市场隐含的增速大致在 15—16%,高于公司 2030 年 60 亿 run-rate 目标对应的约 13%,也高于卖方未来三年收入增速的一致预期 13.3%。 这说明:市场不是按指引定价,而是按比指引更乐观的预期定价。反推出来的隐含假设是:收入 CAGR 约 15%、2031 年做到 62—68 亿美元、FCF 利润率维持 47% 上下、CRM 份额不再流失、R&D 云增速持续高于整体 3—5 个百分点。 这种预期结构,在村民看来是脆弱的。 村民可能错在哪里? 我可能低估了CRM 恶化的速度。如果Salesforce 在2027 年用 Agentforce 的 AI 叙事加更低价格再拿下 3—4 家前 20 大药企,这 12 家承诺中可能有 2—3 家动摇,CRM 收入在 2029 年前收缩 15—20%,合并增速被拖累 2—3 个百分点,27 倍的 EV/FCF 面临压缩。 反过来,我可能低估了 R&D 云的经营杠杆——如果临床、质量、安全的新产品在 2028 年前合计贡献 10 亿美元以上增量,FCF 利润率向 50% 靠拢,那么超额的可能是存在的 最核心的不确定性不在数字,而在CRM的护城河和增长前景正在被测试
生命科学 CRM 的 TAM 约 40—50 亿美元,Veeva CRM 收入约 7.5 亿,收入口径份额 15—19% 临床、质量、法规、安全四个 R&D 子领域的 SAM 合计可能超过 120 亿美元,Veeva 在这里的渗透率只有 10—15%
在 R&D 侧,Veeva 卖的是监管事实,AI 增强它而不是替代它; 在 CRM 侧,Veeva 卖的是工作流界面,AI 直接替代它。
对一家零资本开支、持有等于市值 14% 现金的公司,ROIC 已经失去分辨力。它能说"效率极高",但说不出"高到多少"。 "零资本开支"有一个被低估的含义:增长不需要再投资,所以约束不在资产负债表,而在需求端。
本文仅为产业研究与投资逻辑探讨,不构成任何投资建议。请自行验证逻辑和数据。市场有风险,投资需谨慎。