ARTICLE · 1247927
AI服务器涨价链深度整理:九家核心公司,钱没留在整机厂
这轮涨价讲了七个月,但有个问题一直没被说清:涨价的钱到底进了谁的口袋。
答案有点扫兴:整机厂没拿到大头。
先给数字。2026 年中报,国内存储模组与利基存储环节的毛利率普遍落在 47%–63% 区间,而整机环节是 3.25%、7.15%、8.13%、8.75%、13.41%、16.91%、18.72%、21.40%、27.23% 这样一串。价差的绝大部分,留在了整机厂的上游。
那整机厂在赚什么?赚一个季度的时差。
01 产业链全景
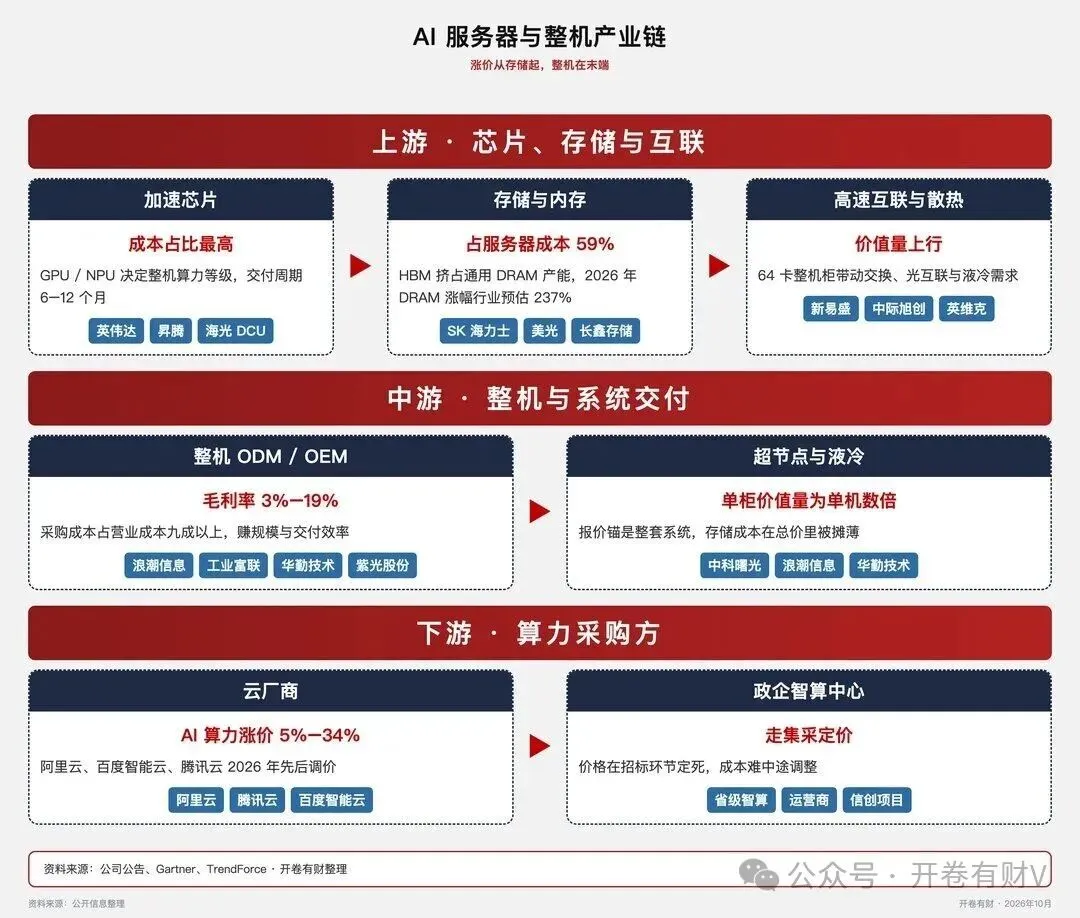
AI 服务器这条链,从上到下是这样的:
- 上游:
加速芯片(英伟达、昇腾、海光 DCU)、CPU(英特尔、AMD、海光、飞腾)、存储(DRAM、NAND、HBM)、高速互联(光模块、交换芯片)、电源与散热部件 - 中游:
整机与整机柜(ODM/OEM)、系统集成、超节点集群交付 - 下游:
云厂商、运营商、政企智算中心、行业客户
这轮涨价的主角不是芯片,是存储。这点很关键,后面所有推论都从这里来。
02 涨价这件事:从缺芯变成缺内存
02-1 最新消息
10 月中旬流传的两组数据值得放在一起看。
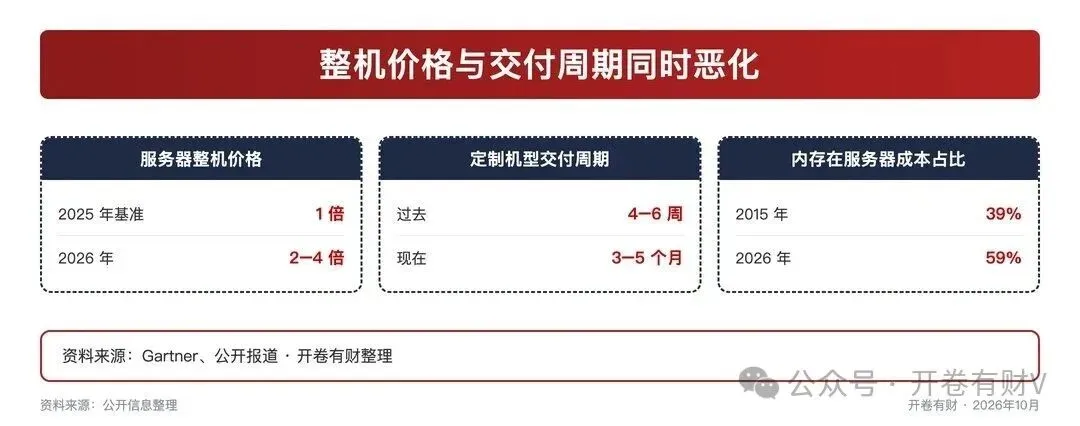
Gartner 测算,今年服务器整机价格为去年的两到四倍,定制机型交付周期从四到六周拉长到三到五个月。同一份材料里,内存在服务器成本中的占比从 2015 年的 39% 升到 59%,已经超过处理器与主板之和。
高盛 给的角度是缺口:2026 年 DRAM 供需缺口约 -4.9%,是十五年来最严重的一次,价格可能要到 2028 年上半年才趋稳。
TrendForce 对四季度的判断是常规 DRAM 合约价再涨 10% 到 15%,NAND 涨 15% 到 20%,企业级 SSD 是唯一涨幅还在加速的品类。
有意思的是,另一家机构 CFM 给出的是相反方向:2026 年四季度存储涨幅大幅收窄,服务器 DDR5 与企业级 SSD 预期只有 0 到 10%。两家机构在同一个季度上分歧明显,这个分歧本身就是风险信号,第七节会讲。
02-2 这是什么:一句话讲清
AI 服务器就是为跑大模型专门设计的服务器。普通服务器主要靠 CPU 做串行计算,AI 服务器在 CPU 之外插了大量 GPU 或 NPU 加速卡,把矩阵运算这类能并行的活分给几千上万个核心同时做。
打个比方:普通服务器像一个人算账,AI 服务器像请了一整个会计团队,还得给这个团队配足够大的档案柜。档案柜就是内存和存储。
现在的问题就出在档案柜上。存储原厂把产能大量挪去做 HBM(高带宽内存,专供 AI 加速卡用的高端货),通用 DRAM 和 NAND 的供给被挤压。而新建一条存储产线,从立项到量产要两年以上,短期供给几乎没有弹性。
02-3 涨价的分类:不是所有环节都在涨
一句话:涨的是料,不是机器。
02-4 规模
IDC 数据显示,2025 年上半年中国加速服务器市场规模已达 160 亿美元,同比增长超过一倍,预计到 2029 年突破 1400 亿美元。2026 年第二季度,全球 AI 服务器市场 1150 亿美元、同比 +50%,国内 140 亿美元、同比 +45%,单季出货创历史新高。
云厂商那边的涨价已经把下游接受度验证过一轮。三月阿里云上调算力卡价格 5% 到 34%、智算版文件存储 30%;百度智能云四月十八日跟进,AI 算力涨 5% 到 30%;腾讯云五月九日对 AI 算力、容器服务等统一上调 5%。
需求端的支撑是推理接棒。信通院口径下 2025 年国内公有云大模型 Token 调用量 2000 万亿,是 2024 年的十六倍以上。Gartner 预计 2026 年 AI 优化型 IaaS 支出里 55% 用于推理。推理是持续性开支,它让云厂商有能力把成本往下传。
03 价值传导:钱在哪一段停下
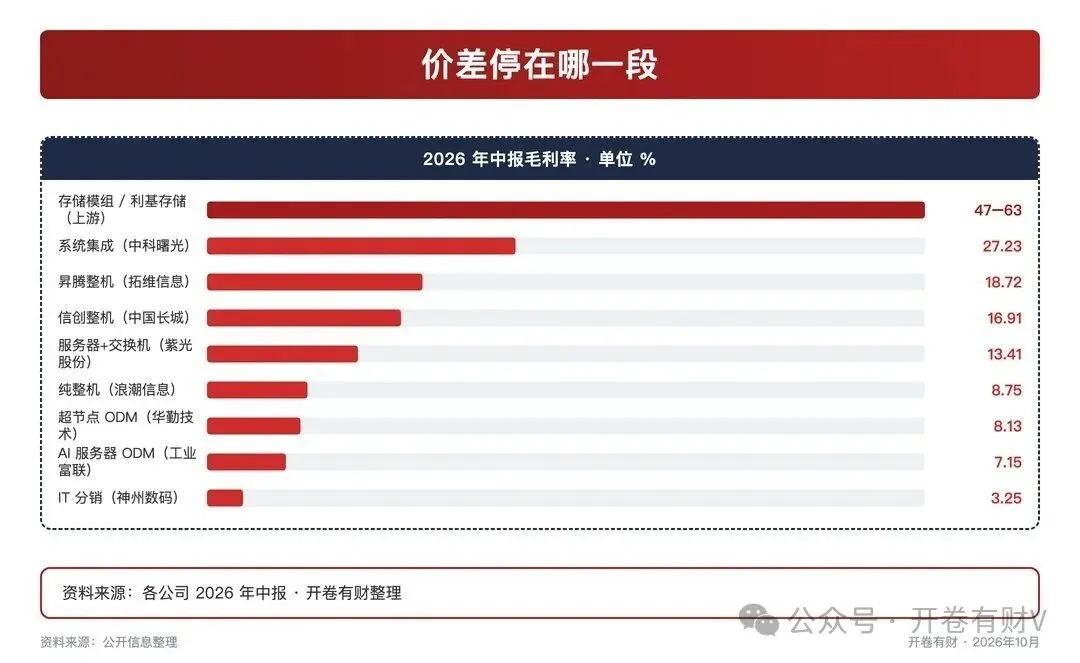
这是全篇最该记住的一张图。
整机厂在这条链上站的是末端位置。它从上游买芯片、买内存、买硬盘,组装成机柜卖给云厂商。采购成本占营业成本的九成以上,自己能决定的只有加价多少。
所以在涨价周期里,整机的毛利率会被两头挤:上游成本涨得快,下游客户压价狠。
那为什么中报看到整机厂毛利率在改善?因为报价和交付之间有时间差。
一台机器从下单到交付,过去是四到六周,现在是三到五个月。今天交付的机器,报价是几个月前定的。涨价初期交付的是旧价订单,毛利率被压;涨价中后期交付的是新价订单,毛利率修复。
整机赚的不是涨价,是转嫁的时差。
这个机制有两个直接推论:
1. 毛利率改善必然滞后,通常滞后两到三个季度2. 改善有明确上限,因为报价终会追上成本
浪潮的中报把这两个推论都验证了:第一季度单季毛利率 6.64%,第二季度 10.28%,逐季抬升,这是滞后;而三季报预告显示利润环比腰斩,这是上限。
转嫁能力本身是分层的,这一点容易被忽略。采购规模越大,从原厂拿直供价的比例越高,缺货时被优先分配的顺位也越前。中小整机厂拿的是渠道价,涨价时成本上得更快,还常常拿不到货。所以同一个涨价周期里,头部厂能改善毛利,尾部厂只能被动接受成本。中报里九家公司的毛利率从 3.25% 到 27.23%,差距的一部分就来自这里。
04 整机环节的三种活法
同样是卖服务器,赚钱方式完全不同。搞清这个分类,才能看懂后面的排名。
04-1 纯整机 ODM
给云厂商做定制化设计加制造,赚的是规模与交付效率的钱。代表是浪潮信息、工业富联、华勤技术。
这类公司的特征是毛利率极薄(7%–9%),但营收体量巨大。它们的竞争力不在定价权,在能不能在最短时间把最复杂的机器造出来。
04-2 系统集成
卖的不是一台机器,是一整套算力方案,报价锚是项目总价而不是元器件清单。代表是中科曙光、紫光股份。
这类公司的毛利率明显更高(13%–27%),因为收入里含软件适配、集群部署、后续运维。存储涨价对它们的冲击被服务溢价吸收了一部分。
04-3 分销通道
不造机器,或者造的规模很小,主要做代理分销。代表是神州数码。
毛利率只有 3% 出头,但这个低位恰好是它的特征:在缺货涨价环境里,手上的货会自己升值,而它离客户最近、调价最快。代价是价格见顶时库存跌价会立刻反噬。
05 九家核心公司
05-1、公司档案
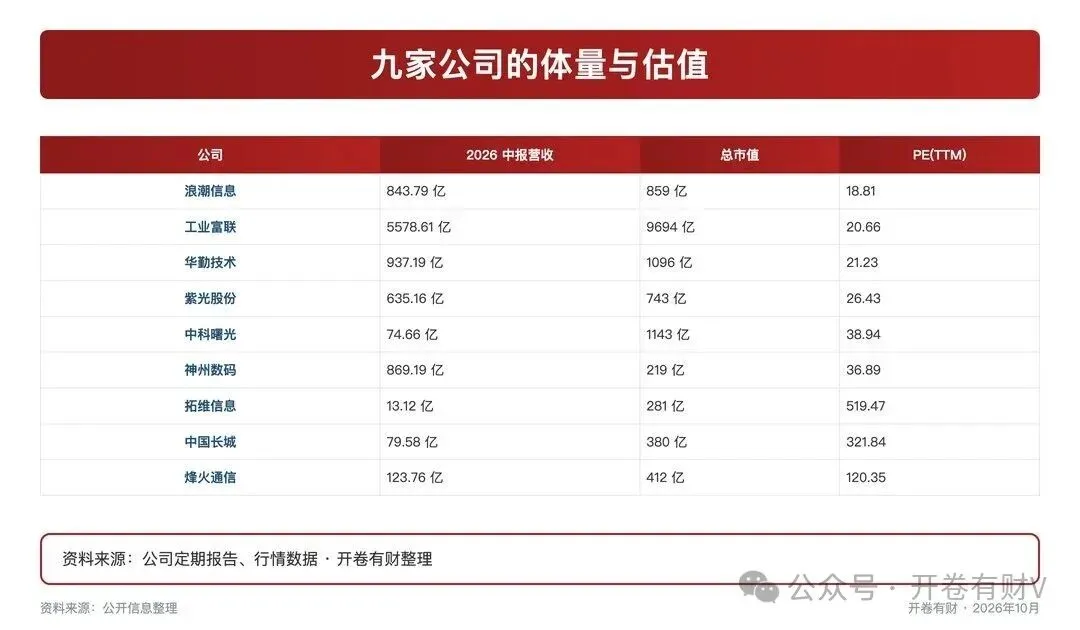
排名用的是两把尺子相乘:一把是受益程度,看公司与"整机涨价"这件事的对应强度;另一把是弹性大小,看主题业务在自身盘子里的权重和公司体量。当期财报不参与排序,只在论证弹性时提供营收体量与市值两个刻度。
两把尺子冲突时不互相抵消:受益程度最高但弹性最小的公司可以留在榜内,位次要让给"受益程度高且弹性大"的。
| 859 | ||||
| 9694 | ||||
| 1096 | ||||
| 743 | ||||
| 1143 | ||||
| 219 | ||||
| 281 | ||||
| 380 | ||||
| 412 |
市值取 2026 年 10 月 23 日收盘。
总榜第 1 · 浪潮信息(000977)
- 卡位:国内 AI 服务器整机第一,服务器占营收 92.51%,这个纯度全榜最高
- 数据:2026 中报营收 843.79 亿元、同比 +5.22%,归母净利润 29.52 亿元、同比 +269.59%
;第二季度单季毛利率 10.28%,第一季度 6.64%,逐季抬升 - 硬证据:服务器毛利率同比提升 4.41 个百分点到 8.73%;合同负债 283.69 亿元、较年初 +45.43%;预付款项 165.40 亿元,原材料存货同比 +76.71%。这三个动作连起来是先锁料、再收钱、后交付
- 跟踪点:三季报预告显示第三季度单季归母只有 8.48 亿元至 11.48 亿元,环比第二季度的 23.47 亿元下降 51% 到 64%。10 月 29 日看毛利率能不能守在 9% 以上、合同负债能不能继续增
总榜第 2 · 工业富联(601138)
- 卡位:全球 AI 服务器 ODM 第一,GB300 全年预计出货五万多个机柜、份额超 70%,下一代 Rubin 平台首发、份额 80% 到 90%
- 数据:2026 中报营收 5578.61 亿元、同比 +54.64%,归母净利润 237.40 亿元、同比 +95.99%,毛利率 7.15%
- 硬证据:全球只有三家 ODM 具备 Rubin 计算托盘的 L10 自动化产线能力,它是其中之一;上半年云服务商 AI 服务器营收同比增长超过 230%,GPU AI 机柜出货量增长 3.2 倍
- 跟踪点:市值 9694 亿元,弹性全榜最小。它这轮赚的是规模的钱,涨价只给了营收通胀。真正的毛利改善要看 CPO 交换机(毛利率 15%–20%)和液冷机柜(15%–18%)的占比能不能提上来
总榜第 3 · 华勤技术(603296)
- 卡位:国内唯一同时覆盖阿里、腾讯、华为、百度四家云厂商超节点整机交付的 ODM
- 数据:2026 中报营收 937.19 亿元、同比 +11.65%,毛利率 8.13%;2025 年数据业务收入突破 400 亿元,其中 70% 来自 AI 服务器
- 硬证据:2026 年第二季度超节点首发出货,七月底单月百柜以上稳定产出
;公司指引三季度起规模交付,全年数据业务收入同比 +50%,超节点单项破 100 亿元、交换机约 60 亿元 - 跟踪点:毛利率 8.13% 里数据业务只有 6% 出头,还在用价格换份额;三家头部云厂商贡献数据业务八成以上收入。它离前两名的差距在份额的确定性上
总榜第 4 · 紫光股份(000938)
- 卡位:主体是新华三,服务器加数据中心交换机双线,收入结构里网络设备占比高,对存储涨价的免疫力强于纯整机
- 数据:2026 中报营收 635.16 亿元、同比 +33.93%,毛利率 13.41%
- 硬证据:交换机 BOM 里存储占比很低,这是结构性优势。超节点时代一个 64 卡整机柜要配大量高速交换与光互联,网络环节的价值量在上升
- 跟踪点:10 月也给了三季度预告,前三季累计归母同比 +72.38% 到 +117.97%,减去中报的 21.67 亿元后,三季度单季落在 2.53 亿元至 8.94 亿元,而二季度是 13.79 亿元。区间下限压得很低,说明不确定性明显高于前两季
总榜第 5 · 中科曙光(603019)
- 卡位:服务器、存储、智算集群、液冷四条线都在体内,毛利率 27.23% 全榜最高
- 数据:2026 中报营收 74.66 亿元、同比 +27.62%
- 硬证据:毛利率高的原因在收入结构:卖的是项目,报价锚是整体方案不是元器件清单。作为海光信息第一大股东(持股 27.96%),在芯片被争抢的周期里拿货确定性高于纯组装厂。2026 年完成 80 亿元可转债,募投全部指向 AI 算力集群和训推一体机
- 跟踪点:营收只有浪潮的 8.8%,量的弹性天然受限;芯片供给依赖海光,海光自己的产能也在被下游抢
总榜第 6 · 神州数码(000034)
- 卡位:最直白的价格传导器。神州鲲泰是 100% 全资的自有整机品牌,同时还是昇腾全国总经销
- 数据:2026 中报营收 869.19 亿元、同比 +21.42%,毛利率 3.25%
- 硬证据:2025 年昇腾相关业务营收 74.4 亿元,中标中国移动集采。3.25% 的毛利率是特征不是缺点:缺货涨价时手上的货会自己升值,不需要谈客户、不需要改合同
- 跟踪点:薄毛利意味着没有缓冲垫,价格见顶回落时库存跌价会立刻反噬,而且分销商没有拒绝接货的空间
总榜第 7 · 拓维信息(002261)
- 卡位:通过湘江鲲鹏做兆瀚系列昇腾 AI 服务器,卖的是整机加解决方案的打包产品
- 数据:2026 中报营收 13.12 亿元、同比 +0.39%,毛利率 18.72%
- 硬证据:毛利率 18.72% 在整机阵营里偏高,因为报价里含软件适配、集群部署和运维,议价锚不在元器件成本上。2025 年全年归母同比 +149.75% 至 +174.63%
- 跟踪点:营收几乎零增长,说明这轮涨价带来的订单它基本没接到。10 月 26 日披露三季报,是榜内最早的一家,营收能否转正增长是第一个信号
总榜第 8 · 中国长城(000066)
- 卡位:飞腾生态整机第一,背靠飞腾加麒麟的全国产链条,在国产化项目里不受海外存储原厂分配额度的直接约束
- 数据:2026 中报营收 79.58 亿元、同比 +25.00%,毛利率 16.91%
;归母净利润 3.12 亿元、同比 +125.71% - 硬证据:交付确定性是它的隐性优势。整机厂这轮最怕的是拿不到料、交不出货,价格倒在其次
- 跟踪点:信创整机走集采定价,价格在招标环节就定死,存储涨价对它是纯成本压力,没有随行就市的转嫁通道。扣非口径仍为负
总榜第 9 · 烽火通信(600498)
- 卡位:两条线沾算力:子公司长江计算的昇腾超节点训练整机,加上光通信
- 数据:2026 中报营收 123.76 亿元、同比 +11.33%,毛利率 21.40%,归母净利润 1.93 亿元、同比 -32.72%
- 硬证据:长江计算做的是训练整机加集群交付,报价锚是整体方案,成本传导会钝一些。光通信这条线受益于超节点时代的光互联需求
- 跟踪点:两条线都不是它的主体,主业仍是光纤光缆与运营商网络。采购体量决定了它拿不到原厂一手直供价和优先分配权
06 三季报预告已经给出答案
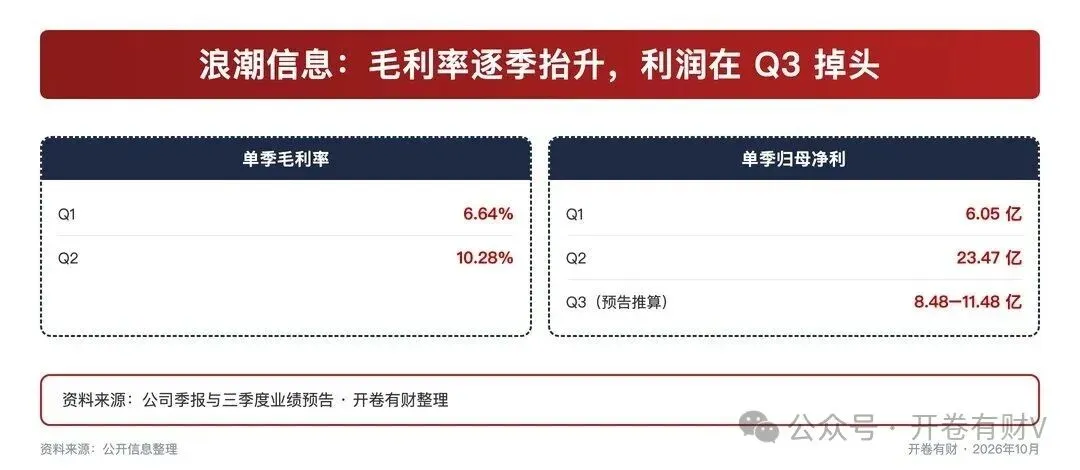
这是本期最需要说清的一件事,也是很多人没注意到的。
榜单里九家公司,只有两家提前给了三季度数:浪潮信息(10 月 13 日)和紫光股份。剩下七家要等到 10 月 26 日到 31 日。
两家给了数的,两家都在三季度掉头。
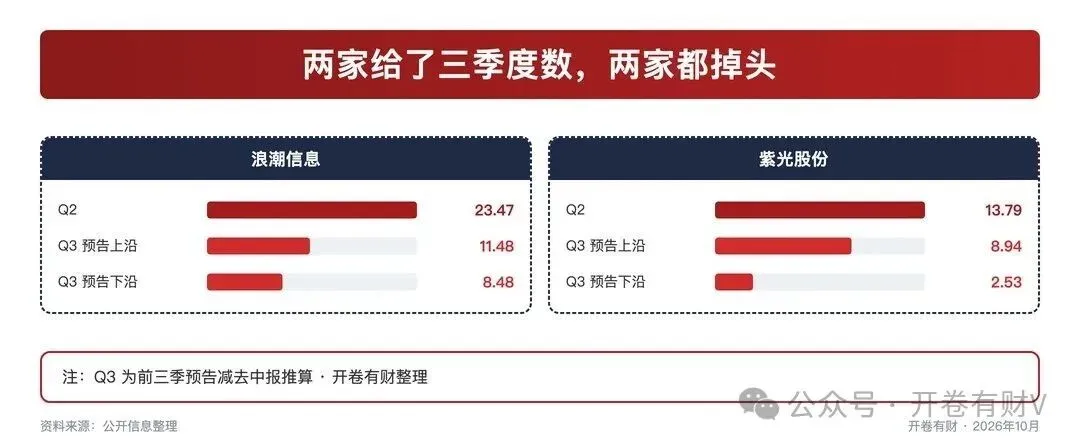
浪潮的扣非口径更干净(第二季度含 5.45 亿元公允价值变动收益):18.29 亿元降到 8.91 亿元至 11.91 亿元,环比降 35% 到 51%。
这个共性比任何一家的具体数字都重要。 它说明转嫁的窗口正在收窄。涨价能改善一个季度的毛利,改善不了趋势本身。
价格追上来之后,涨价的下半场就变成了成本继续上行而售价跟不上。
07 接下来盯什么
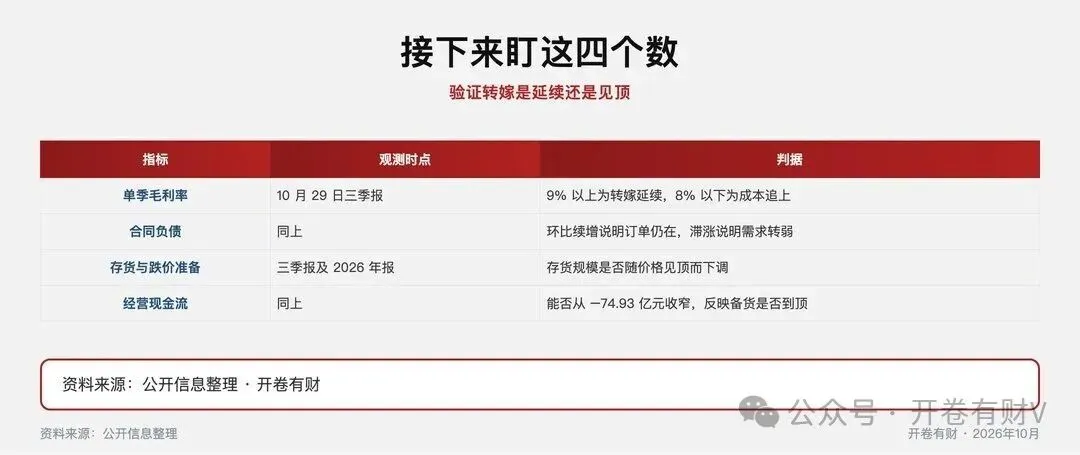
三个观测点,按重要性排:
第一,10 月 29 日浪潮的正式三季报。 看两项:毛利率能不能守在 9% 以上,合同负债能不能继续增加。这两项决定三季度的回落是交付节奏问题,还是成本追上来了。如果是后者,中报 8.75% 的毛利率就是本轮周期的顶部
第二,10 月 26 日到 31 日剩下的七家。 拓维信息 26 日最先,浪潮信息与中国长城在 29 日,工业富联与紫光股份在 30 日。营收增速、毛利率、合同负债、经营现金流四项里只要两项走弱,按"转嫁成功"定价的预期就要修正。
第三,存储价格的方向。CFM 与 TrendForce 对四季度的判断分歧很大,一个说涨幅收窄到 0–10%,一个说还有 10% 到 15%。涨幅落在下沿,整机厂的毛利率修复会提前结束;整机是薄毛利环节,毛利率回到 6% 附近时利润会被迅速抹平。
还有一个容易被忽略的表外风险:浪潮中报存货 526.79 亿元、预付款项 165.40 亿元,两项合计 692.19 亿元,占总资产 63.4%。锁料在涨价期是正确动作,但如果价格在 2027 年上半年见顶,这批高价库存会转成跌价准备,报表上要到明年才体现。
08 一个必须澄清的误传
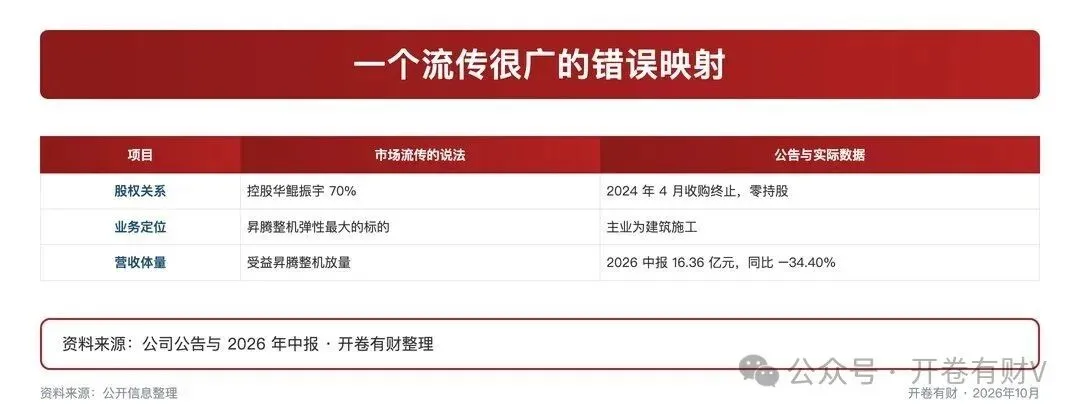
市场上仍有大量材料称 高新发展 控股 华鲲振宇 70%,据此把它列为昇腾整机弹性最大的标的。
这个说法是错的。 该收购已于 2024 年 4 月终止,高新发展目前不持有华鲲振宇任何股权,其 2026 年中报营收 16.36 亿元、同比下降 34.40%,主业仍是建筑施工而不是服务器。
这类映射关系未经公司公告确认,以此为依据的判断不成立,本期榜单不收录该公司。
同样容易搞混的还有:海光信息 吸收合并 中科曙光 已于 2025 年 12 月终止,两家独立上市,中科曙光可以作为独立标的看待。
09 最后说估值这件事
榜单公司的市盈率(TTM,2026 年 10 月 23 日收盘口径)分布在 18.81 倍到 519.47 倍,中位数在 30 倍上方。选 PE 不选 PB 的理由是:整机环节的核心变量是利润率而不是资产,这个行业的固定资产很轻,浪潮的固定资产只有 23.88 亿元。
整机是低毛利的组装环节,用成长股框架去定价它,等于假设毛利率会持续抬升。这个假设一旦不成立,估值和盈利会同时下修。
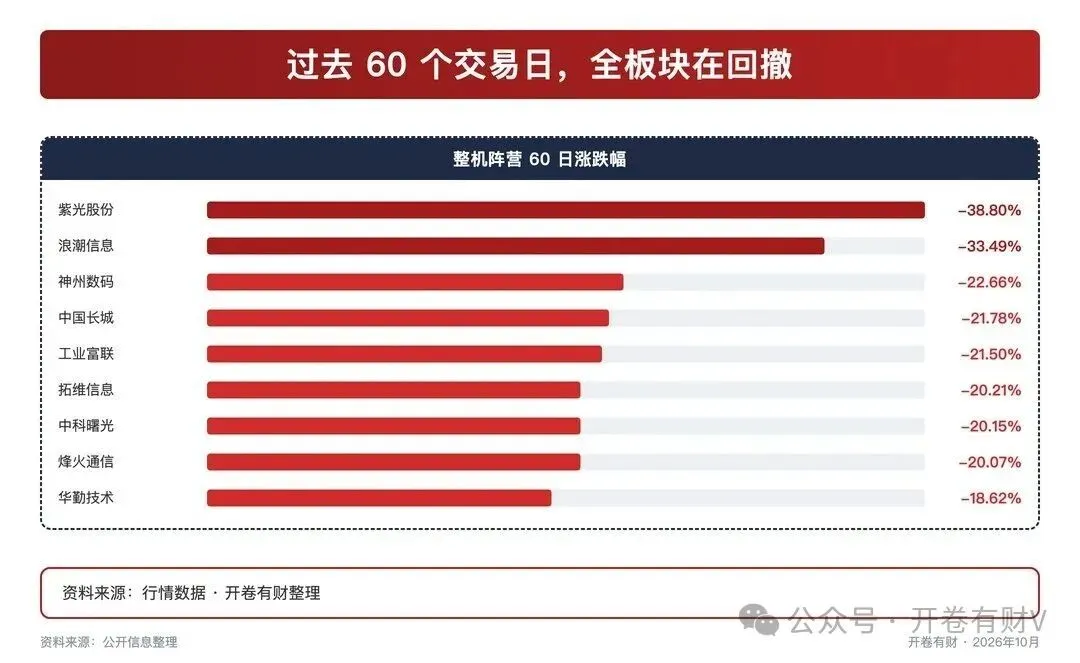
另外提醒一点:这条链已经跑了七个月,A 股算力板块过去六十个交易日普遍回撤 20% 到 39%。十月这轮"存储传导整机"的叙事,在股价上更像回调之后的再确认,而不是新催化的起点。把旧逻辑当成新故事,是这类事件驱动型主题最容易犯的错。
系列阅读
历次研究的完整报告都归档在秘塔知识库,搜索专题【股票深度分析-专注泛科技类股票解读(持续更新)】
免责声明:以上分析仅基于当前公开信息,仅供学习研究使用,不构成任何投资建议。市场有风险,投资需谨慎。
A股5000+家公司,真正值得长期跟踪的不超过5%。
券商研报每天产出上千篇,80%是“模板+套路”,看完依旧不会下决策。
信息越多,噪音越大。
我们缺的从来不是“资料”,而是“把一家公司真正看懂的能力”。
我们只解决一个问题:
在你准备买入/持有/卖出一只股票前,帮你把“必须知道”的那部分研究透。
每篇聚焦1只个股
从“生意本质”到“财务暗礁”到“估值边界”三维拆解
建仓期:首次深度报告+估值模型
持有期:季度更新+重大事件快评(业绩暴雷、政策突变、定增、减持)
下方扫码,欢迎加入!
原创不易,觉得有用就点个“赞”和“赞赏”吧,您的认可是我最大的创作动力。